
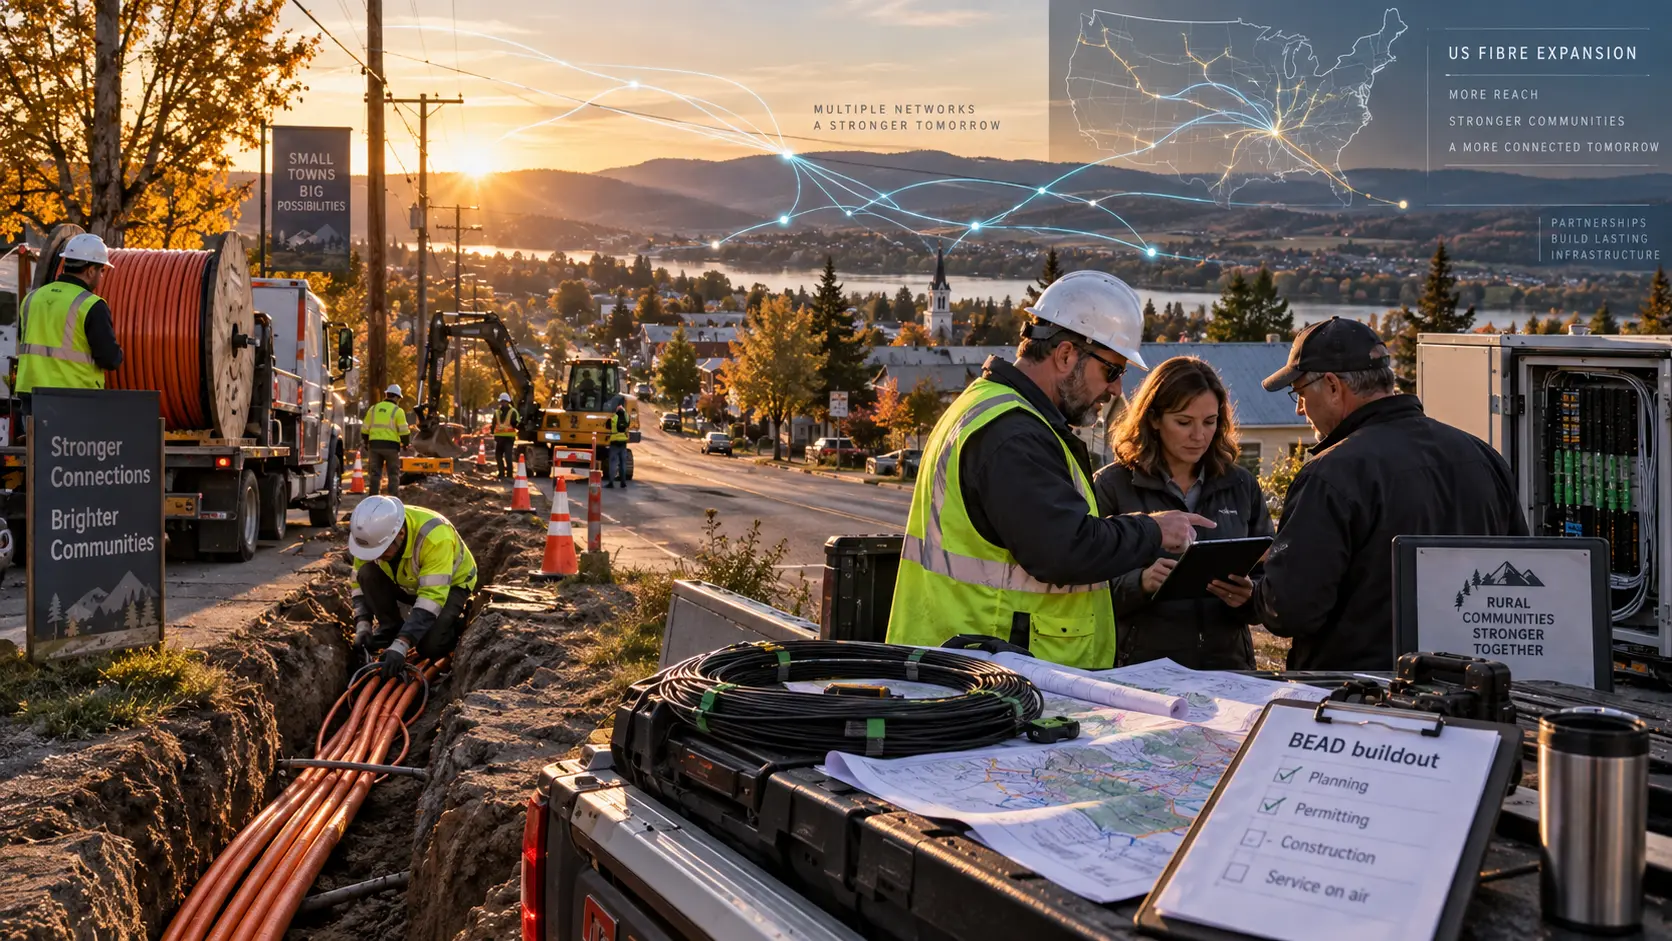
- Andrew Lipman prevé que las exigencias de construcción y cumplimiento de BEAD intensifiquen la presión de consolidación sobre los operadores de fibra más pequeños de EE. UU.
- AlixPartners afirma que el 95 % de los participantes del sector encuestados espera que la mayoría de las fusiones y adquisiciones en el sector de la fibra se concentre en operadores con menos de 500.000 unidades inmobiliarias pasadas por la red de fibra
El hecho
Andrew Lipman, socio de Morgan Lewis, aprovechó Metro Connect Fall en Austin para destacar la creciente presión en torno al despliegue de fibra en EE. UU., a medida que la demanda de IA, la construcción sostenida de redes FTTH y los proyectos financiados por BEAD aumentan el volumen de trabajo de red que pasa a ejecutarse sobre el terreno.
La sesión del evento sobre despliegue masivo de fibra se centró en los problemas que afrontan los operadores y contratistas una vez que los proyectos pasan a la fase de construcción, entre ellos la escasez de mano de obra, la tramitación de permisos, las restricciones de la cadena de suministro, los aranceles, la inflación y los requisitos de Buy America. Lipman presidió el debate junto a directivos de DYCOM, Vantage Point Solutions, Alabama Power, BAAC y Remnant Fiber, Render Networks y Amdocs.
Otra investigación de AlixPartners muestra por qué esas presiones de ejecución son importantes desde el punto de vista financiero. Su «2026 U.S. Fiber Consolidation Sentiment Index» reveló que el 82 % de los operadores, el 81 % de los inversores y el 75 % de los prestamistas prevén un aumento de la consolidación. El 95 % de los encuestados espera que la mayoría de las operaciones implique a empresas con menos de 500.000 unidades inmobiliarias pasadas por la red de fibra, y la mitad prevé que la actividad más intensa se concentre por debajo de las 100.000 unidades inmobiliarias pasadas por la red de fibra.
El informe también constató que el 44 % de los operadores con ingresos inferiores a 100 millones de dólares no alcanzaba sus objetivos de tasa de adopción, frente al 9 % de los operadores de mayor tamaño. Dos tercios de los operadores afirmaron que habían ralentizado o detenido los despliegues en nuevos mercados, mientras que el 91 % señaló que la presión de liquidez aceleraría la actividad de fusiones y adquisiciones.
La evaluación
Obtener fondos de BEAD no elimina la parte difícil de construir una red de fibra. Un operador aún debe encontrar cuadrillas, comprar equipamiento, obtener permisos, completar la construcción y conectar a los clientes conforme al calendario fijado para el proyecto.
Esto puede resultar especialmente difícil para un proveedor más pequeño cuya área de cobertura crece rápidamente tras recibir una adjudicación. La red gana tamaño, pero también crecen las necesidades de capital circulante y el volumen de trabajo de construcción y operación que la empresa debe gestionar. AlixPartners señala que los adjudicatarios de BEAD que no puedan sostener ese crecimiento podrían buscar un socio en lugar de intentar ejecutarlo todo por su cuenta.
Para los lectores de BTW, algunas de las próximas operaciones del sector de la fibra en EE. UU. podrían surgir de operadores que intentan mantener dentro del calendario los despliegues financiados, en lugar de limitarse a elegir un buen momento para vender. El indicio más claro será si los adjudicatarios más pequeños de BEAD pueden cumplir los objetivos de construcción y captación de clientes sin necesitar nuevo capital ni un socio de mayor tamaño.
Qué vigilar
Conviene vigilar las adquisiciones, empresas conjuntas y refinanciaciones que impliquen a operadores más pequeños con adjudicaciones de BEAD. Los retrasos en la construcción, el incumplimiento de los objetivos de tasa de adopción y las nuevas necesidades de capital aumentarían la presión, mientras que los operadores que cumplan por sí solos los hitos de construcción y activación demostrarían que los proveedores más pequeños pueden asumir la expansión.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance