要約
- GE VernovaはTrench Groupを約90億ドル相当で買収する契約を結んだ。2027年末の完了を見込むが、約13倍という倍率は2028年の予想調整後EBITDAを使う。
- Trenchは2028年売上高19億ドル、調整後EBITDAマージン約36%を見込む。いま払う価格を裏づけるには、工場が部品を予定どおり出荷しなければならない。
倍率を先に買い、生産は後から来る
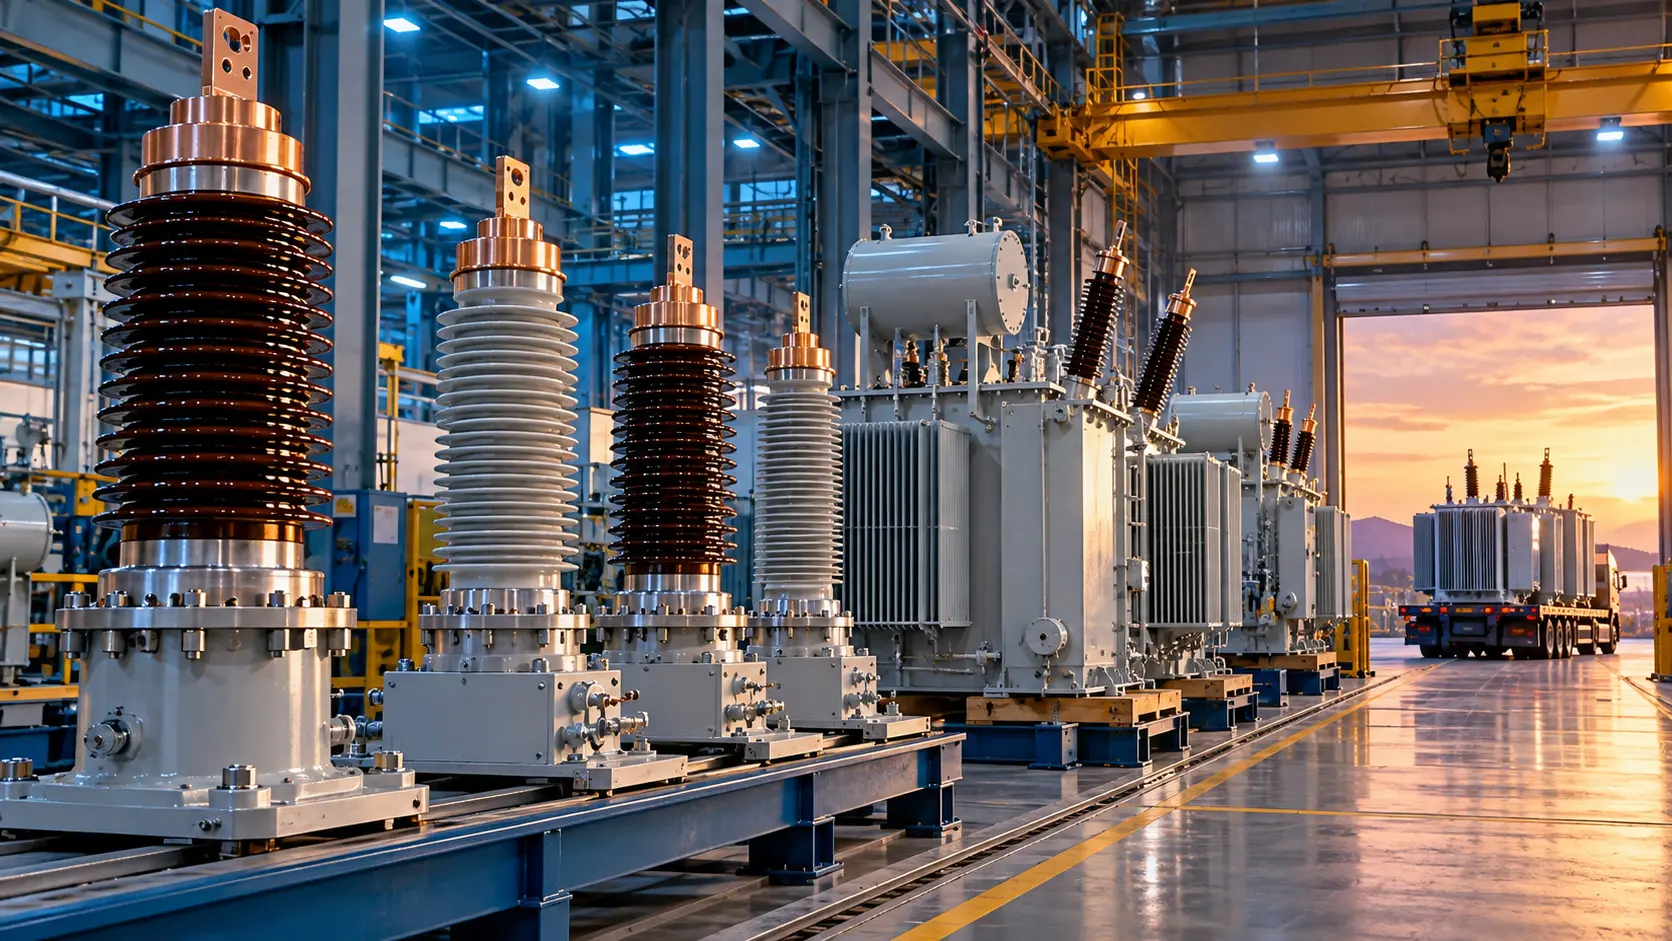
高圧ブッシングは発電所や変電設備の写真では主役にならない。けれども、必要な部品が足りなければ送電設備全体の完成が遅れる。GE Vernovaの買収発表によると、Trenchはブッシング、計器用変圧器、コイルを欧州・北米・アジアの11拠点で製造し、すでにGE Vernovaへ供給している。買収後は、この調達の順番をグループ内で決められるようになる。
見出しの90億ドルは、2028年に見込む調整後EBITDAの約13倍という評価だ。統合効果は算入していない。Trenchの同年の売上高予想19億ドルに、約36%のマージンを掛けると約6億8400万ドル。買収額をそれで割れば約13.2倍となる。計算は通るが、分母は現在の実績ではなく、これから達成する予想である。
Trenchには約50億ドルの受注残と枠組み契約があるという。両者の内訳も出荷時期も示されていない。枠組み契約をそのまま売上高と数えることはできない。一方で工場側には明確な予定がある。新設された米ノースカロライナ州シャーロット工場は、765キロボルト機器の製造を2027年末に始める見込みだ。買収完了も同じ時期が想定され、規制当局の承認などが必要となる。経営権を得る時期に、新ラインの実力が初めて見えてくる。
GE Vernovaは第3四半期決算で、受注290億ドル、売上高126億ドル、グループ全体の残存履行義務1970億ドルを示した。これはTrenchの受注残・枠組み契約50億ドルとは別の数字だ。9月末の現金残高は168億ドルで、買収代金は完了時に現金と借入金で半分ずつ賄う計画。ドル換算には1ユーロ=1.12ドルを使っており、為替で最終額は動く。
GE Vernovaは部品不足の将来コストを先取りして工場を買う。2028年予想が強くなるのは、シャーロットの稼働と既存工場の出荷が実際に積み上がったときだ。次に欲しいのは50億ドルの内訳と納期表である。そこに、未来の利益のうちどこまでが工場の予定に入っているかが表れる。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
ストラテジックサークル限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加