
Résumé
- Au deuxième trimestre de l’exercice 2027, Nuuly comptait environ 484 000 abonnés actifs en moyenne, en hausse de 30,4 %, contre une progression de 28,6 % du chiffre d’affaires du segment Subscription, à 178,6 millions de dollars.
- La marge opérationnelle ajustée a pourtant atteint 10,1 %. L’enjeu n’est donc pas un simple ralentissement : il faut savoir si la future offre destinée à augmenter l’ARPU et un réseau dimensionné à terme pour quelque 1,2 million d’abonnés amélioreront ensemble la recette et l’utilisation des actifs.
Une estimation utile, à condition de ne pas la baptiser ARPU
Urban Outfitters ne publie pas l’ARPU réalisé de Nuuly. Il livre toutefois deux éléments comparables sur la même période : 178,605 millions de dollars de chiffre d’affaires Subscription pour le trimestre clos le 31 juillet 2026, et une base moyenne d’environ 484 000 abonnés actifs. Le premier chiffre a augmenté de 28,6 %, le second de 30,4 %.
Le quotient donne environ 369 dollars de chiffre d’affaires trimestriel par abonné actif moyen. En reconstituant la base moyenne de l’année précédente à partir du taux de croissance communiqué, on obtient environ 371 000 abonnés et 374 dollars par abonné. L’écart est proche de 1,4 % à la baisse.
Cette estimation est celle de BTW, pas celle de l’entreprise. Le segment comprend principalement l’abonnement mensuel de location de vêtements féminins, mais une cliente peut aussi acheter une pièce déjà louée ou commander un article qui sera expédié avec sa prochaine livraison. Le calcul mélange donc abonnement, achats, calendrier de reconnaissance et arrondis. Il ne mesure ni le tarif, ni la fidélité, ni la valeur vie client, ni la marge unitaire.
Il ne décrit pas davantage une tendance acquise. Au premier trimestre, le chiffre d’affaires Subscription avait crû de 34,5 %, plus vite que la base moyenne d’abonnés, en hausse de 33,3 %. Sur le semestre, les deux rythmes sont presque alignés, à 31,4 % et 31,8 %. Le deuxième trimestre ouvre une question de composition des recettes ; il ne permet pas de conclure à une érosion durable.
La rentabilité raconte, pour l’instant, une histoire plus favorable
Nuuly a amélioré sa conversion du chiffre d’affaires en résultat. La marge brute ajustée du segment a atteint 29,4 %, contre 28,5 % un an plus tôt, pour un bénéfice brut ajusté d’environ 52,5 millions de dollars. Le résultat opérationnel ajusté s’est élevé à près de 18 millions, soit 10,1 % du chiffre d’affaires, contre 12,5 millions et 9,0 %. C’est, selon la direction, le premier trimestre de Nuuly à deux chiffres de marge opérationnelle.
Le mot « ajusté » est indispensable. Le bénéfice brut publié comprend un remboursement de droits de douane IEEPA de 1 million de dollars pour Subscription. Le remboursement beaucoup plus important enregistré à l’échelle du groupe ne doit pas être imputé à Nuuly. Une fois cet élément isolé, l’amélioration de marge reste visible.
Une recette moyenne estimée légèrement plus faible et une meilleure marge ne sont pas incompatibles. La circulation des vêtements peut gagner en efficacité ; les coûts de traitement, de nettoyage ou de transport peuvent mieux s’absorber ; les achats additionnels peuvent modifier le mix. Mais Urban Outfitters ne publie ni désabonnement, ni rétention par cohorte, ni achats par cliente, ni coût logistique par rotation. Les comptes de segment s’arrêtent aux ventes, au bénéfice brut et au résultat opérationnel.
La saison invite également à la prudence. La direction présente le deuxième trimestre comme le meilleur de l’année pour la marge de Nuuly et attend un taux opérationnel élevé à un chiffre au second semestre. Pour l’exercice, elle vise plus de 700 millions de dollars de chiffre d’affaires Nuuly et une marge opérationnelle élevée à un chiffre. Les 10,1 % sont une preuve ponctuelle, pas un nouveau plancher.
Le prochain engagement est en mètres carrés
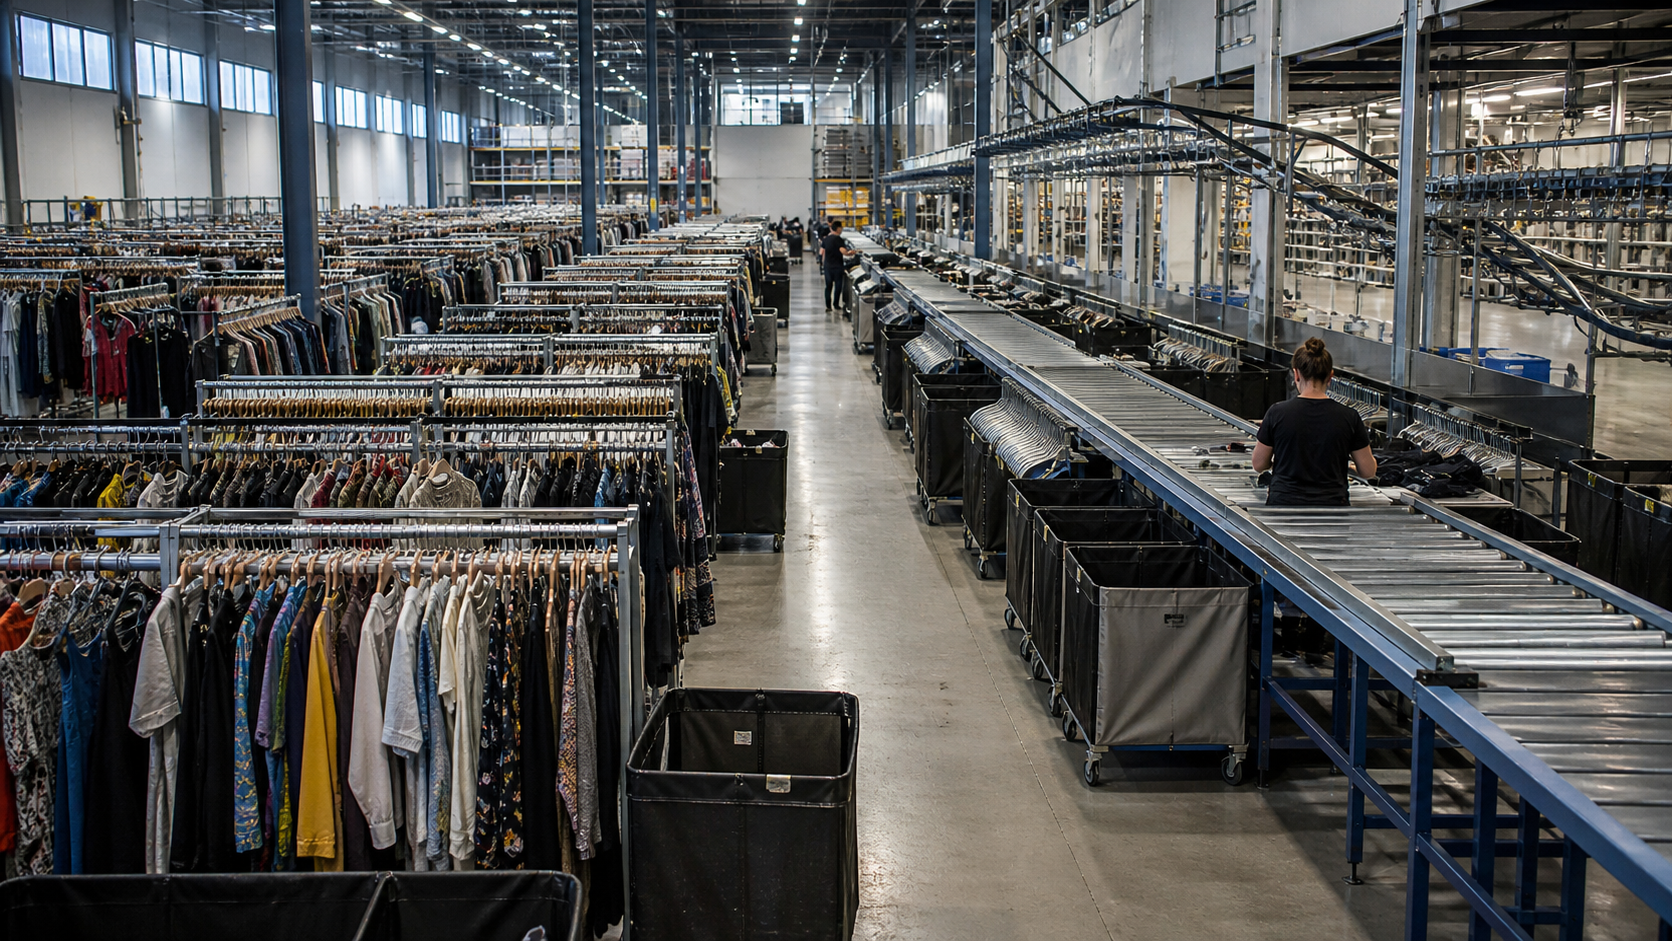
Le centre de la région de Kansas City passe d’environ 600 000 à 1 million de pieds carrés. Urban Outfitters lui attribue une capacité pouvant aller jusqu’à 600 000 abonnés. L’automatisation du stockage des vêtements devait commencer durant le mois en cours, le tri au quatrième trimestre fiscal, puis la préparation des commandes vers le milieu de l’année civile suivante.
À l’extérieur de Philadelphie, un nouveau site est prévu pour la fin de 2028. Sa première tranche de 300 000 pieds carrés pourrait atteindre 1 million. La capacité de la côte Est passerait ainsi d’environ 200 000 à 600 000 abonnés. La direction arrive à une capacité totale proche de 1,2 million.
Ce nombre représente environ 2,4 fois le pic de plus de 500 000 abonnés franchi début juin. Il ne s’agit pas d’une prévision de demande. Une capacité autorise un volume ; elle ne le remplit pas. Tant que l’entreprise ne publie pas le débit, le coût par colis, le taux d’utilisation ou les rotations de stock, l’économie précise de cette extension reste invisible.
Le financement n’est pas le principal obstacle immédiat. Fin juillet, Urban Outfitters détenait 598,756 millions de dollars de trésorerie et 117,371 millions de titres négociables. Les décaissements pour immobilisations ont atteint 268,056 millions sur le semestre. Le budget annuel d’environ 475 millions, dont approximativement la moitié pour la logistique, couvre toutefois Retail et Subscription : aucun montant exact ne peut être attribué à Nuuly.
Une hausse d’ARPU sans produit décrit
La direction promet, au premier semestre de l’année civile prochaine, une extension du programme destinée à augmenter l’ARPU. Elle n’a communiqué ni contenu, ni prix, ni clientèle éligible, ni taux d’adoption attendu.
C’est une lacune économique, pas seulement marketing. Plus d’articles par envoi, une livraison accélérée, un palier premium ou davantage d’achats auraient chacun un effet différent sur les stocks de location et les opérations. Une hausse de recette qui exige beaucoup plus de manutention peut laisser le rendement du capital inchangé. Une offre légère en opérations peut, elle, réduire la valeur perçue si son prix est mal calibré.
Nuuly approchait par ailleurs 33 000 choix, en hausse d’environ 35 %, entre marques du groupe, marques tierces et vintage. La personnalisation, le conseil de taille et la livraison sont présentés comme des soutiens à l’expérience. Sans données de cohorte, ce sont des explications plausibles, pas des résultats mesurés.
Sources
- Résultats du deuxième trimestre fiscal 2027 déposés auprès de la SEC
- Formulaire 8-K d’Urban Outfitters du 26 août 2026
- Formulaire 10-Q du premier trimestre fiscal 2027
- Formulaire 10-K de l’exercice 2026
- Résultats et commentaire du deuxième trimestre fiscal 2027
- Notes de la conférence téléphonique du deuxième trimestre fiscal 2027
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance