
摘要
- 2027财年第二季度,Nuuly平均活跃订阅者约48.4万,同比增长30.4%;Subscription分部收入增长28.6%至1.786亿美元。按同季度口径估算,每名平均活跃订阅者对应收入约下降1.4%,但这不是公司披露的ARPU。
- 调整后分部营业利润率仍从9.0%升至10.1%。真正的考题在未来:自动化、一个旨在提高ARPU但尚未说明内容的方案,以及最终可服务约120万订阅者的网络,能否让收入质量与产能利用率同时上升。
先看一张不完整的“每人收据”
截至2026年7月31日的三个月,Urban Outfitters Subscription分部收入为1.78605亿美元,上年同期为1.38932亿美元。收入增长28.6%,平均活跃订阅者增长30.4%。管理层在电话会材料中给出的季度平均值约为48.4万,并称活跃订阅者在6月初一度超过50万,随后随夏季正常回落。
把季度分部收入除以约48.4万名平均订阅者,可得到约369美元。再用30.4%的增幅反推上年同期平均订阅者约37.1万,对应值约374美元。两者相差约1.4%。这个差距不大,却提醒读者:新增订阅者并没有在当季带来完全等比例的收入增量。
这个数字只能叫“季度每名平均活跃订阅者收入代理值”。Urban Outfitters没有披露Nuuly实际ARPU。Subscription分部虽然主要是女性服装月租服务,但用户还可以购买手中正在租用的衣物,或在网站、应用下单并随下一箱寄出。因此,分子不只是月费,还受购买组合、确认时间与四舍五入影响。它不是定价、续订率、客户终身价值,也不是单位利润。
单季更不能被写成趋势。第一财季的分部收入增长34.5%,反而快于平均活跃订阅者的33.3%;上半年两者分别增长31.4%和31.8%。第二季度提出了变现组合的问题,却没有证明变现持续恶化。
收入代理值略降,利润率却上升
同一季度,调整后Subscription毛利约5250万美元,毛利率29.4%,上年同期为3970万美元和28.5%,提升约83个基点。调整后营业利润约1800万美元,利润率10.1%,高于上年的1250万美元和9.0%。管理层称,这是Nuuly首次实现两位数季度营业利润率。
这里必须使用“调整后”。报告毛利中包含约100万美元的IEEPA关税退款收益。Urban Outfitters全公司的退款规模远大于此,但不能归到Nuuly。剔除这项一次性影响后,利润率改善仍然成立。
收入代理值与利润率方向相反,并不矛盾。服装流转可能更高效,清洗、分拣、营销或运输成本可能得到更好吸收,购买收入的组合也可能改变。但公开披露无法识别哪一项是原因。公司没有公布流失率、留存、队列收入、附加购买、分部现金流或每次流转成本;它只让外界看到分部收入、毛利和营业利润。
季节性也限制了解读。管理层把第二季度称为Nuuly利润率最强的季度,并预计下半年营业利润率回到较高个位数。全年展望是Nuuly收入超过7亿美元、营业利润率处于较高个位数。10.1%是一张有价值的当季收据,不是永久底线。
产能先于需求证明落地
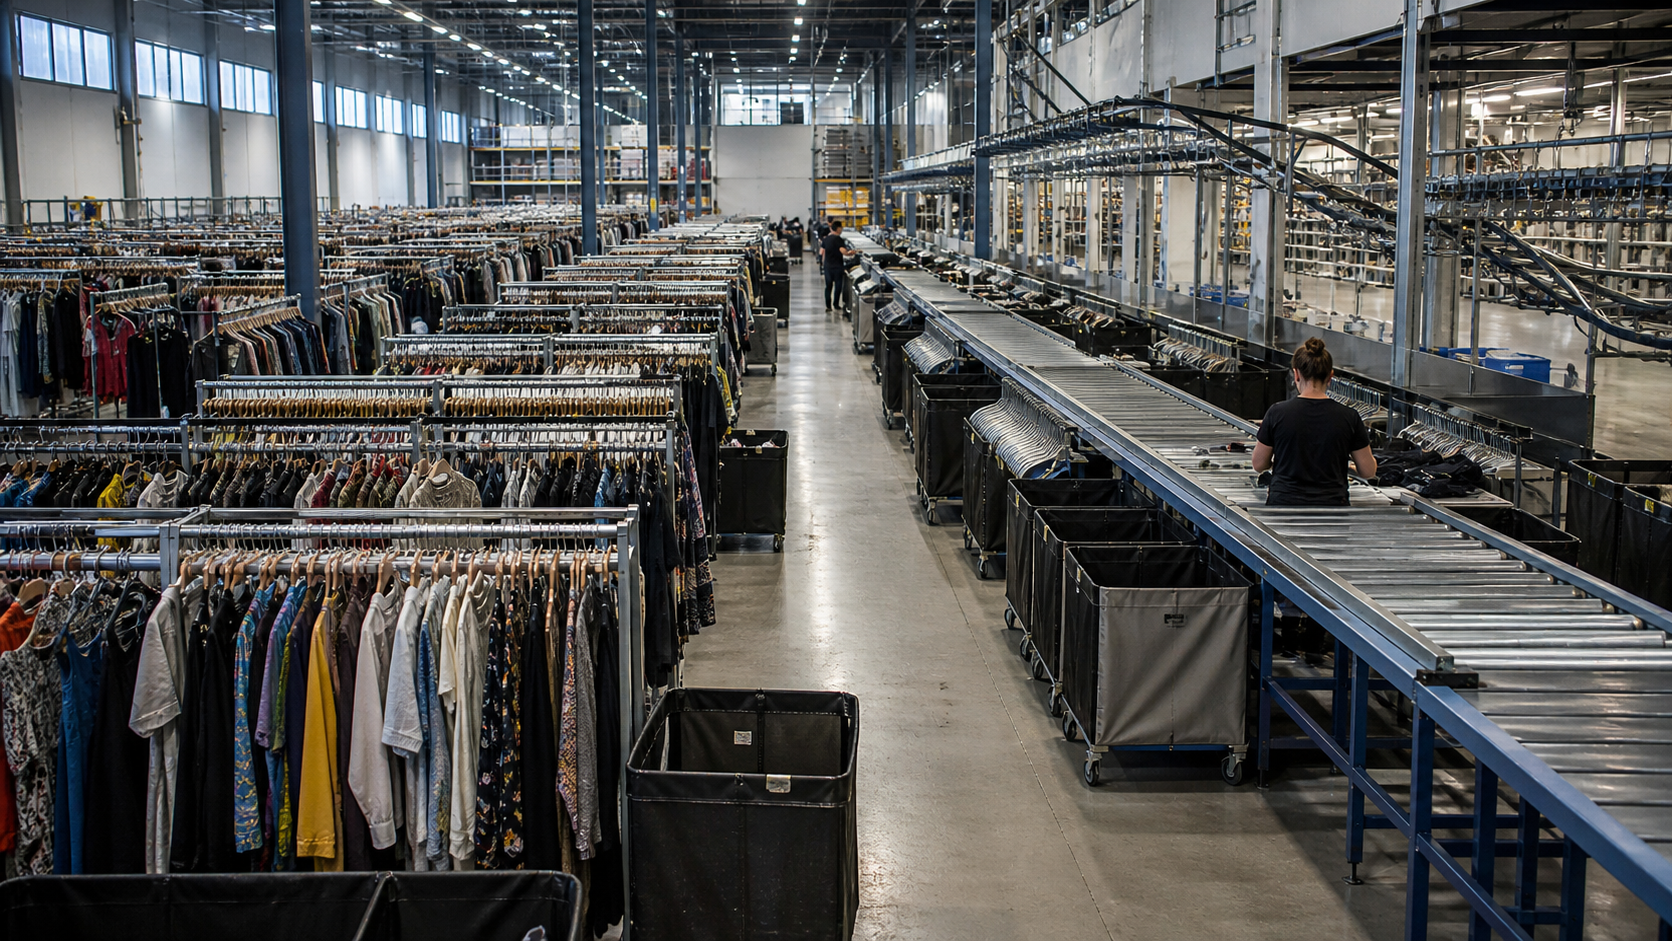
Nuuly正在把堪萨斯城地区设施从约60万平方英尺扩至100万平方英尺,管理层称其最多可支持60万订阅者。服装存储自动化计划在当月启动,分拣自动化安排在第四财季,拣选自动化则要到下一自然年年中左右。
第二个大型节点位于费城郊外,计划在2028年末投入使用。首期约30万平方英尺,可扩至100万平方英尺;东海岸产能将从约20万订阅者升至60万。两地合计,管理层给出的最终网络产能约为120万订阅者。
若以6月初超过50万的峰值作参照,120万约为当前峰值的2.4倍。但产能不是需求指引。仓库可以承接订单,不能创造订阅者。它的价值取决于租赁库存、人工、自动化和运输能否在更大的固定成本基础上保持足够密度。
公司具备投资能力。7月底,Urban Outfitters持有5.98756亿美元现金和1.17371亿美元有价证券;上半年购置物业设备的现金支出为2.68056亿美元。全年资本开支计划约4.75亿美元,其中约一半与物流有关,但覆盖Retail和Subscription两个分部。把2.375亿美元或任何精确金额直接算给Nuuly,都是公开披露不支持的分摊。
第一季度文件提供了更具体的一点:物业设备现金支出升至1.93244亿美元,主要用于配送网络,包括买下此前租赁的密苏里州Raymore Nuuly履约中心。这能证明投入已经发生,仍不能证明其增量回报率。
“提高ARPU”的产品还没有被描述
管理层计划在下一自然年上半年推出一项Nuuly方案扩展,并明确称目标是提高ARPU。但方案内容、价格、适用用户、预计采用率和对履约强度的影响均未公布。
这些细节决定经济结果。增加每箱件数、加速配送、设置更高档位或扩大随箱购买,都可能提高每名用户收入;它们对库存深度、衣物周转、分拣和运输的负担却完全不同。若增收伴随更高处理成本,ARPU上升未必带来资本回报改善;若提价削弱留存,短期分子也可能掩盖未来分母流失。
Nuuly的可选款式已接近3.3万,同比增加约35%,包括集团品牌、第三方品牌和古着。公司还强调个性化、尺码建议与交付改善。这些措施有合理逻辑,但没有队列或留存数据,就仍是管理层的机制描述,而不是结果证明。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance