
Resumo
- A Nuuly teve cerca de 484 mil assinantes ativos médios no segundo trimestre fiscal de 2027, avanço de 30,4%, enquanto a receita de Subscription aumentou 28,6%, para US$178,6 milhões. Uma aproximação trimestral indica queda de 1,4% na receita por assinante médio, mas não é o ARPU divulgado pela empresa.
- A margem operacional ajustada chegou a 10,1%. O teste seguinte combina uma automação em etapas, uma extensão de programa ainda sem detalhes destinada a elevar o ARPU e capacidade logística eventual para aproximadamente 1,2 milhão de assinantes.
O crescimento trouxe uma pequena diferença de qualidade
Nos três meses encerrados em 31 de julho de 2026, o segmento Subscription da Urban Outfitters faturou US$178,605 milhões, ante US$138,932 milhões um ano antes. A empresa informou crescimento de 28,6% na receita e de 30,4% nos assinantes ativos médios. Segundo as notas da teleconferência, a média ficou em aproximadamente 484 mil, e a base ultrapassou 500 mil no começo de junho antes de recuar com a sazonalidade do verão.
Dividir a receita pela base média arredondada produz cerca de US$369 por assinante no trimestre. Reconstituindo a base anterior com a taxa publicada, chega-se a aproximadamente 371 mil assinantes e US$374. A diferença, calculada pela BTW, é uma queda próxima de 1,4%.
É um recibo analítico com limitações claras. A Urban Outfitters não publica o ARPU realizado da Nuuly. O segmento reúne principalmente a assinatura mensal de aluguel de roupas femininas, mas permite comprar a peça que está com a cliente ou adquirir produtos pelo site e pelo aplicativo para entrega junto com o próximo pacote. A divisão combina mensalidade, compras, momento de reconhecimento e arredondamento. Não mede preço, retenção, valor do cliente ou contribuição unitária.
O primeiro trimestre impede uma conclusão apressada. Naquele período, a receita cresceu 34,5%, acima dos 33,3% da base média. No semestre, os aumentos foram 31,4% e 31,8%. Há um sinal para acompanhar, não uma trajetória comprovada de deterioração.
O lucro por dólar melhorou
O lucro bruto ajustado de Subscription alcançou cerca de US$52,5 milhões, com margem de 29,4%, contra US$39,7 milhões e 28,5% no ano anterior. O resultado operacional ajustado subiu para aproximadamente US$18 milhões, ou 10,1% da receita, ante US$12,5 milhões e 9,0%. Foi o primeiro trimestre da Nuuly com margem operacional de dois dígitos, de acordo com a administração.
O ajuste remove US$1 milhão de benefício relacionado à devolução de tarifas IEEPA no segmento. A restituição contabilizada pelo grupo inteiro foi muito maior e não pode ser atribuída à Nuuly. Excluído esse efeito, a melhora operacional continua presente.
Receita aproximada menor por pessoa e margem melhor podem coexistir. A empresa pode ter diluído custos de lavanderia, manuseio, transporte ou marketing; a circulação das peças pode ter ficado mais eficiente; as compras adicionais podem ter mudado de composição. Os relatórios não permitem escolher uma causa. Não há divulgação de cancelamentos, retenção por coorte, compras por assinante, caixa do segmento ou custo por giro de uma peça.
Há ainda a sazonalidade. A administração considera o segundo trimestre o período de margem mais forte da Nuuly e espera margem operacional alta de um dígito no segundo semestre. Para o ano, projeta mais de US$700 milhões em receita e também margem alta de um dígito. Os 10,1% não devem ser tratados como piso permanente.
O compromisso físico já está avançando
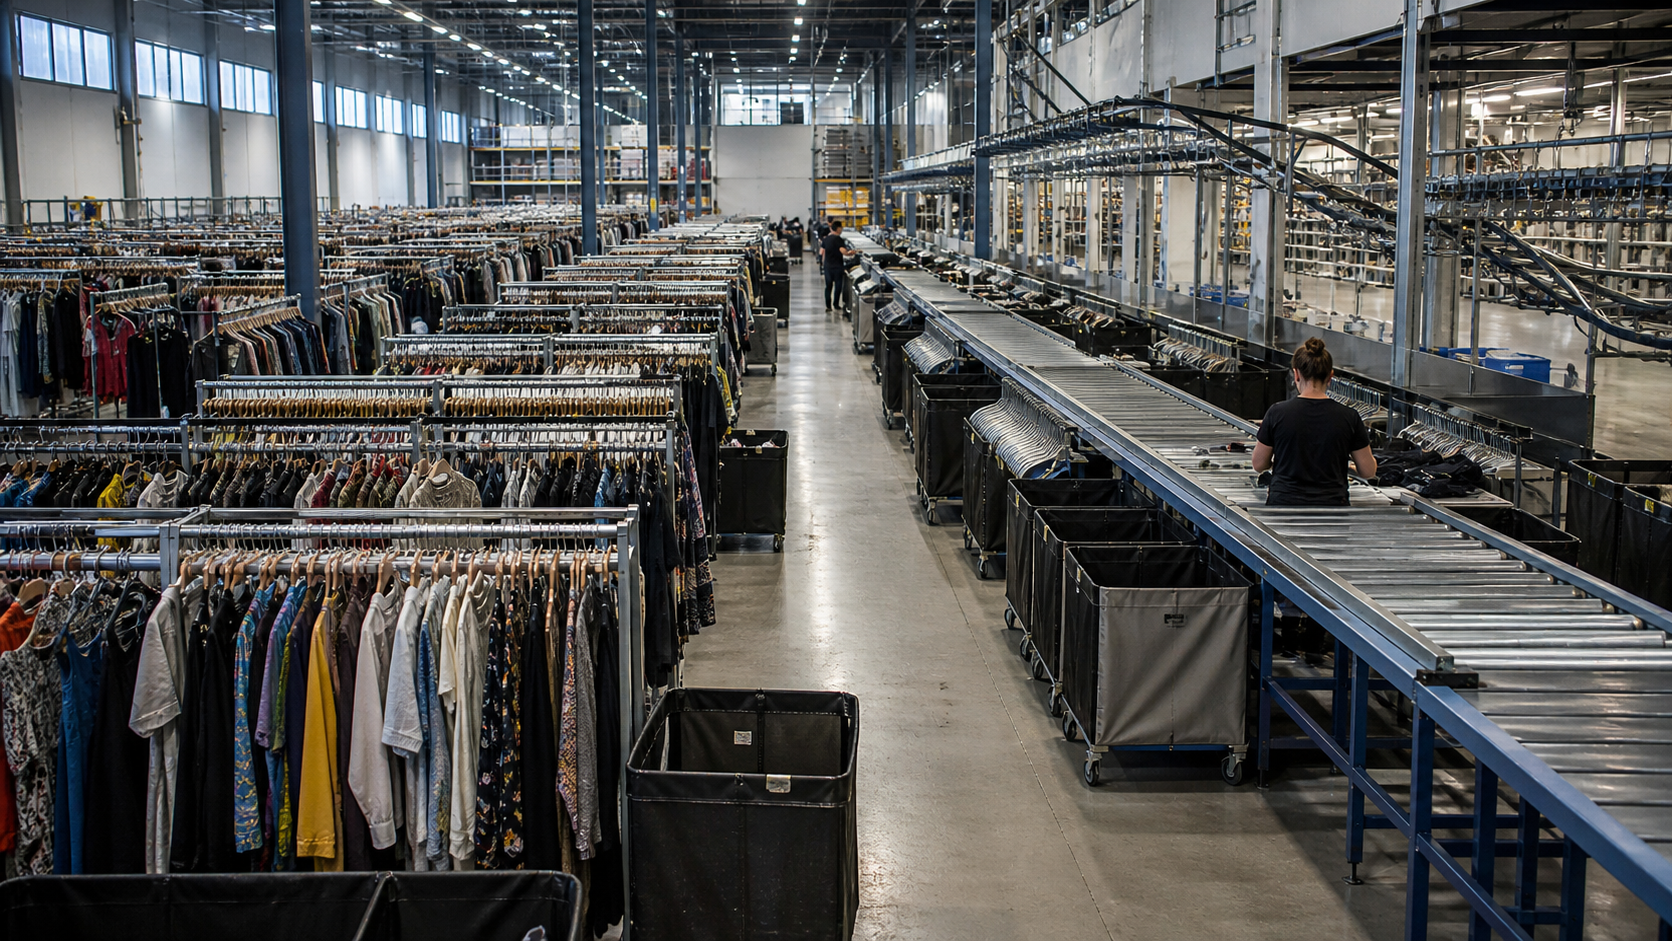
A instalação da região de Kansas City está sendo ampliada de cerca de 600 mil para 1 milhão de pés quadrados, com capacidade declarada para até 600 mil assinantes. A automação de armazenamento de roupas começaria no mês corrente; a de separação viria no quarto trimestre fiscal; e a de coleta, por volta da metade do próximo ano-calendário.
Outro centro, nos arredores da Filadélfia, está previsto para o fim de 2028. A primeira área terá 300 mil pés quadrados, com possibilidade de chegar a 1 milhão. A capacidade da Costa Leste subiria de cerca de 200 mil para 600 mil assinantes. Somada à região central, a rede poderia atender aproximadamente 1,2 milhão.
É quase 2,4 vezes o pico de pouco mais de 500 mil observado em junho. A comparação mostra a folga planejada, não uma previsão de clientes. Capacidade é a possibilidade de processar demanda; não é a própria demanda. O valor do ativo dependerá de volume, giro, trabalho e transporte suficientes para absorver a estrutura fixa.
A Urban Outfitters terminou julho com US$598,756 milhões em caixa e US$117,371 milhões em títulos negociáveis. Desembolsou US$268,056 milhões em propriedades e equipamentos no semestre. O plano anual de aproximadamente US$475 milhões destina cerca de metade à logística, mas inclui Retail e Subscription. Não existe base para lançar US$237,5 milhões, ou qualquer valor exato, como investimento da Nuuly.
O aumento de ARPU ainda é uma intenção sem desenho
A administração pretende ampliar o programa no primeiro semestre do próximo ano-calendário com a finalidade explícita de elevar o ARPU. Não informou produto, preço, elegibilidade, adesão esperada nem impacto operacional.
Essas escolhas mudam a conta. Mais peças por remessa, entrega acelerada, categoria premium ou compras adicionais podem aumentar a receita, mas exigem níveis diferentes de estoque, triagem, limpeza e transporte. Um ARPU maior que consuma capacidade em proporção ainda maior não melhora necessariamente o retorno. Uma mudança de preço que prejudique retenção pode elevar o numerador por pouco tempo enquanto reduz a base futura.
O sortimento se aproximou de 33 mil opções, alta de cerca de 35%, incluindo marcas do grupo, de terceiros e peças vintage. A empresa também cita personalização, orientação de tamanho e entregas. São mecanismos plausíveis para melhorar a experiência, porém ainda sem comprovação por coortes ou retenção.
Fontes
- Resultados fiscais do segundo trimestre de 2027 arquivados na SEC
- Formulário 8-K da Urban Outfitters de 26 de agosto de 2026
- Formulário 10-Q do primeiro trimestre fiscal de 2027
- Formulário 10-K do ano fiscal de 2026
- Resultados e comentários do segundo trimestre fiscal de 2027
- Notas da teleconferência do segundo trimestre fiscal de 2027
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance