
Zusammenfassung
- Im zweiten Quartal des Geschäftsjahres 2027 stieg der Umsatz des Segments Subscription um 28,6 % auf 178,6 Mio. US-Dollar. Die durchschnittliche Zahl aktiver Nuuly-Abonnenten legte um 30,4 % auf rund 484.000 zu.
- Ein grober Quartalswert je durchschnittlichem Abonnenten sank damit um etwa 1,4 %, während die bereinigte operative Marge 10,1 % erreichte. Nun müssen ein noch nicht beschriebenes ARPU-Angebot und Kapazität für etwa 1,2 Millionen Abonnenten zeigen, ob Monetarisierung und Auslastung zusammenpassen.
Eine Rechengröße mit Warnschild
Für die drei Monate bis zum 31. Juli 2026 meldete Urban Outfitters im Segment Subscription 178,605 Mio. US-Dollar Umsatz, nach 138,932 Mio. US-Dollar. Das Unternehmen führte den Zuwachs vor allem auf 30,4 % mehr durchschnittlich aktive Abonnenten zurück. In den Unterlagen zur Telefonkonferenz bezifferte das Management den Durchschnitt auf ungefähr 484.000. Anfang Juni lag die aktive Basis kurzzeitig über 500.000, bevor die übliche Sommersaisonalität einsetzte.
Aus Umsatz und Durchschnitt ergibt sich ein Quartalswert von etwa 369 US-Dollar je Abonnenten. Wird die Vorjahresbasis mit der veröffentlichten Wachstumsrate zurückgerechnet, ergeben sich ungefähr 371.000 Abonnenten und 374 US-Dollar. Auf Basis der gerundeten Angaben sank der Wert um rund 1,4 %.
Das ist eine BTW-Berechnung und kein von Urban Outfitters ausgewiesener ARPU. Subscription besteht überwiegend aus dem monatlichen Damenmode-Verleih Nuuly. Kundinnen können jedoch auch bereits gemietete Stücke kaufen oder Waren über Website und App bestellen, die mit der nächsten Sendung kommen. Der Zähler enthält deshalb mehr als die Monatsgebühr; der Nenner ist gerundet. Die Kennzahl misst weder Preis noch Kundenbindung, Lebenszeitwert oder Deckungsbeitrag.
Auch die zeitliche Einordnung spricht gegen ein voreiliges Urteil. Im ersten Quartal wuchs der Segmentumsatz mit 34,5 % schneller als die durchschnittliche Abonnentenzahl mit 33,3 %. Im Halbjahr lagen die Raten bei 31,4 % und 31,8 %. Das zweite Quartal verlangt Beobachtung, beweist aber keinen dauerhaften Rückgang der Monetarisierung.
Die bereinigte Marge lief in die andere Richtung
Der bereinigte Bruttogewinn des Segments lag bei etwa 52,5 Mio. US-Dollar, die Marge bei 29,4 %. Im Vorjahr waren es 39,7 Mio. US-Dollar und 28,5 %. Das bereinigte operative Ergebnis stieg von 12,5 Mio. auf rund 18 Mio. US-Dollar; die Marge verbesserte sich von 9,0 % auf 10,1 %. Laut Management war es Nuulys erstes Quartal mit einer zweistelligen operativen Marge.
Die Bereinigung ist wesentlich. Im ausgewiesenen Bruttogewinn steckte eine einmalige Erstattung von IEEPA-Zöllen in Höhe von 1 Mio. US-Dollar. Die deutlich größere Erstattung des Gesamtkonzerns darf Nuuly nicht zugerechnet werden. Ohne den Segmenteffekt bleibt die Margenverbesserung bestehen.
Ein niedrigerer Umsatzwert je Abonnenten und eine höhere Marge können gleichzeitig auftreten. Bekleidungsumlauf, Wäscherei, Bearbeitung, Transport oder Marketing können besser ausgelastet worden sein; Zusatzkäufe können den Mix verschoben haben. Die Veröffentlichung trennt diese Ursachen nicht. Angaben zu Kündigung, Bindung nach Kohorten, Zusatzkäufen, Segment-Cashflow oder Kosten pro Umlauf fehlen.
Außerdem gilt das zweite Quartal als saisonal margenstärkstes Nuuly-Quartal. Für das Gesamtjahr erwartet das Unternehmen mehr als 700 Mio. US-Dollar Nuuly-Umsatz und eine operative Marge im hohen einstelligen Bereich. Auch für die zweite Jahreshälfte lautet die Erwartung hoher einstelliger Bereich. Die 10,1 % sind daher ein Quartalsbeleg, kein dauerhafter Mindestwert.
Der Ausbau macht die Nachfragefrage materiell
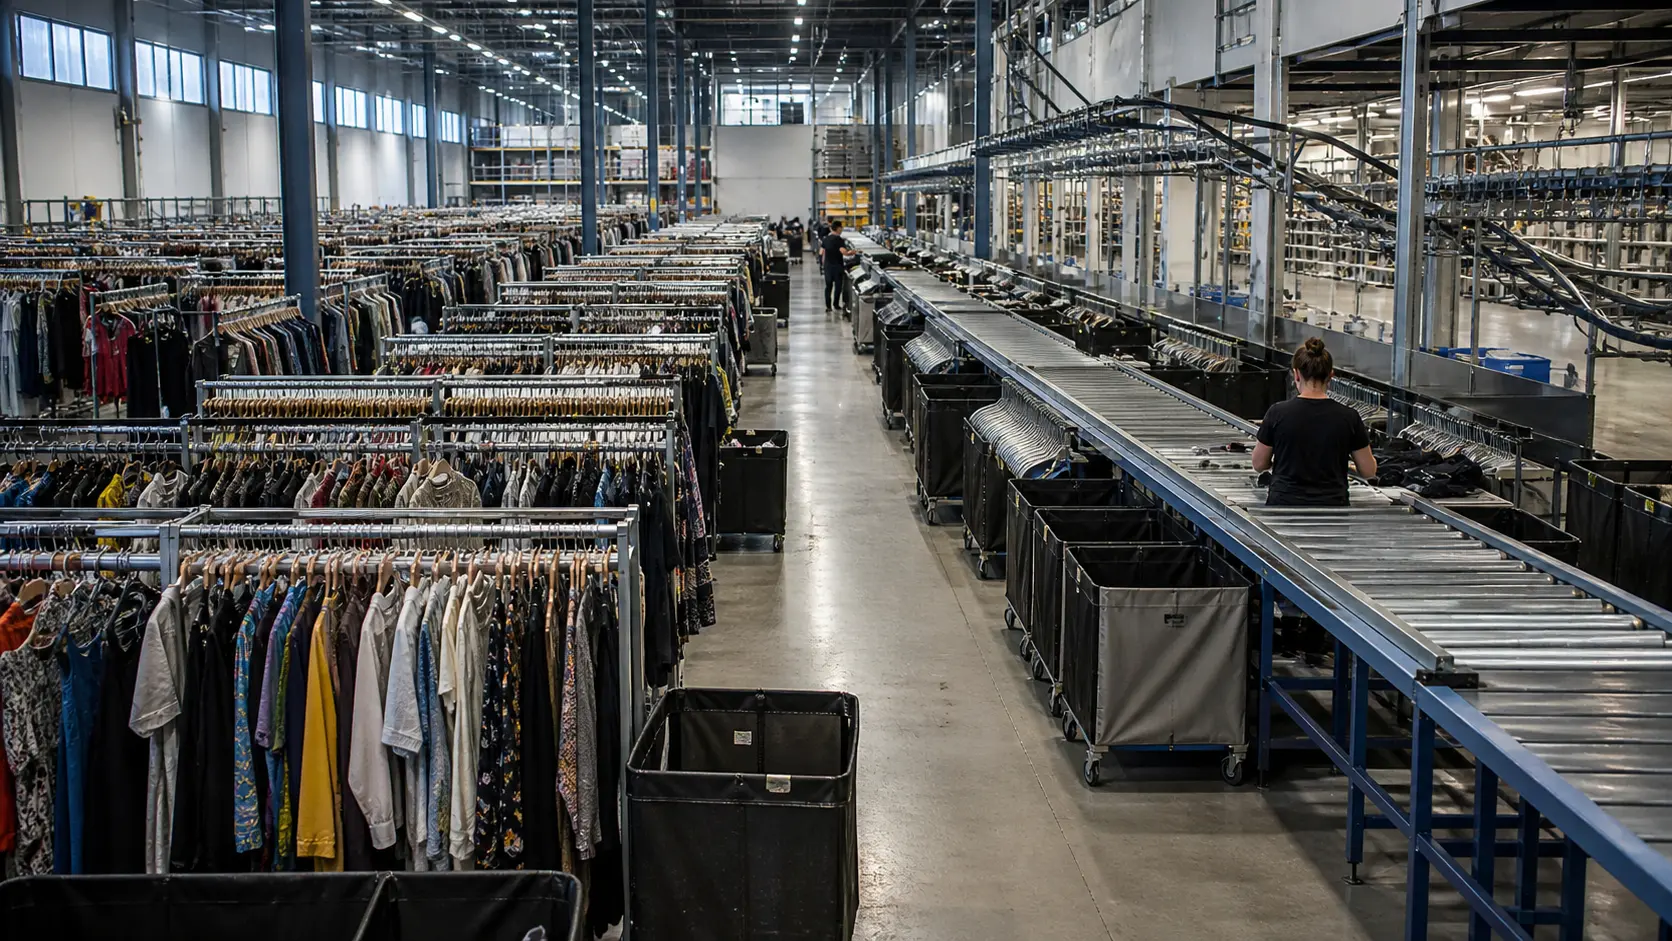
Der Standort im Raum Kansas City wächst von rund 600.000 auf 1 Mio. Quadratfuß. Er soll bis zu 600.000 Abonnenten bedienen können. Die Automatisierung der Bekleidungslagerung sollte im laufenden Monat beginnen, die Sortierung im vierten Geschäftsquartal und die Kommissionierung etwa Mitte des nächsten Kalenderjahres.
Für Ende 2028 ist außerhalb von Philadelphia ein weiterer Standort vorgesehen. Er startet mit 300.000 Quadratfuß und kann auf 1 Mio. erweitert werden. Die Kapazität an der Ostküste würde von etwa 200.000 auf 600.000 Abonnenten steigen. Insgesamt nennt das Management schließlich ungefähr 1,2 Millionen.
Das entspricht grob dem 2,4-Fachen des im Juni erreichten Spitzenwerts von mehr als 500.000. Es ist keine Nachfrageprognose. Kapazität ermöglicht Abwicklung, erzeugt aber keine Abonnements. Entscheidend ist, ob Bekleidungsbestand, Personal, Transport und Anlagen auf einer größeren Fixkostenbasis dicht genug genutzt werden.
Urban Outfitters verfügte Ende Juli über 598,756 Mio. US-Dollar Barmittel und 117,371 Mio. US-Dollar marktgängige Wertpapiere. Im Halbjahr flossen 268,056 Mio. US-Dollar in Sachanlagen. Rund die Hälfte des jährlichen Investitionsplans von etwa 475 Mio. US-Dollar betrifft Logistik – allerdings für Retail und Subscription zusammen. Ein exakter Nuuly-Betrag lässt sich daraus nicht ableiten.
Der angekündigte ARPU-Hebel ist noch unbekannt
Im ersten Halbjahr des nächsten Kalenderjahres soll das Programm erweitert werden, ausdrücklich um den ARPU zu steigern. Leistung, Preis, Berechtigung und erwartete Nutzung hat das Management nicht genannt.
Diese Gestaltung entscheidet darüber, ob die neue Kapazität hilft oder belastet. Mehr Teile pro Sendung, schnellere Zustellung, ein Premiumtarif oder zusätzliche Käufe steigern möglicherweise den Umsatz, beanspruchen Lager, Sortierung, Reinigung und Transport jedoch unterschiedlich. Ein höherer ARPU ohne bessere Kapitalrendite wäre möglich, wenn der Bearbeitungsaufwand überproportional steigt. Ebenso könnte eine Preiserhöhung kurzfristig den Zähler heben und später die Bindung schwächen.
Das Sortiment näherte sich 33.000 Auswahlmöglichkeiten, rund 35 % mehr als zuvor, aus eigenen Marken, Drittmarken und Vintage-Ware. Personalisierung, Größenberatung und Lieferung sollen das Erlebnis verbessern. Ohne Kohorten- oder Bindungsdaten bleiben das nachvollziehbare Mechanismen, keine gemessenen Resultate.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten