
要約
- 2027年度第2四半期のNuulyは、平均アクティブ会員が約48万4000人で30.4%増えたのに対し、Subscription部門売上高は28.6%増の1億7860万5000ドルだった。同じ四半期で試算した会員1人当たり売上高は約1.4%低下するが、会社開示のARPUではない。
- 調整後営業利益率は9.0%から10.1%へ上昇した。今後の焦点は、段階的な自動化、詳細未公表のARPU向上策、最終的に約120万人を扱える物流網が、収益と稼働率を同時に押し上げられるかに移る。
会員数だけでは見えない小さなずれ
2026年7月31日までの3カ月で、Urban OutfittersのSubscription部門売上高は前年同期の1億3893万2000ドルから1億7860万5000ドルへ増えた。伸び率は28.6%だった。平均アクティブ会員は30.4%増え、経営陣の説明では約48万4000人。6月上旬には50万人を超え、その後は通常の夏季変動で減少したという。
売上高を平均会員数で割ると、当四半期は1人当たり約369ドルになる。公表成長率から前年の平均会員数を約37万1000人と逆算すれば、前年値は約374ドルだ。丸めた入力によるBTWの試算では約1.4%の低下となる。
この値をARPUと呼ぶべきではない。Urban OutfittersはNuulyの実現ARPUを公表していない。Subscription部門は主に婦人服の月額レンタルだが、利用者は手元にあるレンタル品を買い取ったり、ウェブサイトやアプリで商品を購入して次の配送に同梱したりできる。分子には会費以外の購買ミックスや計上時期が含まれ、分母も丸めた平均値だ。価格、継続率、顧客生涯価値、単位採算のいずれでもない。
しかも第1四半期は逆だった。売上高の伸びは34.5%、平均会員の伸びは33.3%で、売上高の方が速い。上期全体では31.4%対31.8%とほぼ並ぶ。第2四半期は収益化を点検する理由にはなるが、悪化傾向の証明にはならない。
収益の代理値が下がっても、利益率は上がった
調整後部門粗利益は約5250万ドル、粗利益率は29.4%だった。前年は3970万ドル、28.5%で、約83ベーシスポイント改善している。調整後営業利益は約1800万ドル、営業利益率は10.1%。前年の1250万ドル、9.0%を上回り、経営陣によればNuuly初の2桁四半期営業利益率となった。
比較には調整後の数字が適切だ。報告粗利益にはIEEPA関税の払い戻しによる100万ドルの恩恵が含まれる。全社の払い戻しははるかに大きいが、それをNuulyへ配賦することはできない。この一時要因を除いても利益率の改善は残る。
代理値の低下と利益率の上昇は両立し得る。衣料の回転、洗浄、仕分け、配送、マーケティングの吸収効率が良くなった可能性も、買い取りの構成が変わった可能性もある。ただし会社は解約率、継続率、コホート売上高、追加購入、部門キャッシュフロー、1回転当たり費用を開示していない。原因を一つに決める材料はない。
季節性も忘れられない。会社は第2四半期をNuulyで最も利益率の高い時期とし、下期は高い1桁台を見込む。通期見通しは売上高7億ドル超、営業利益率は高い1桁台だ。10.1%は重要な実績だが、恒常的な下限ではない。
先に広がるのは建物と設備だ
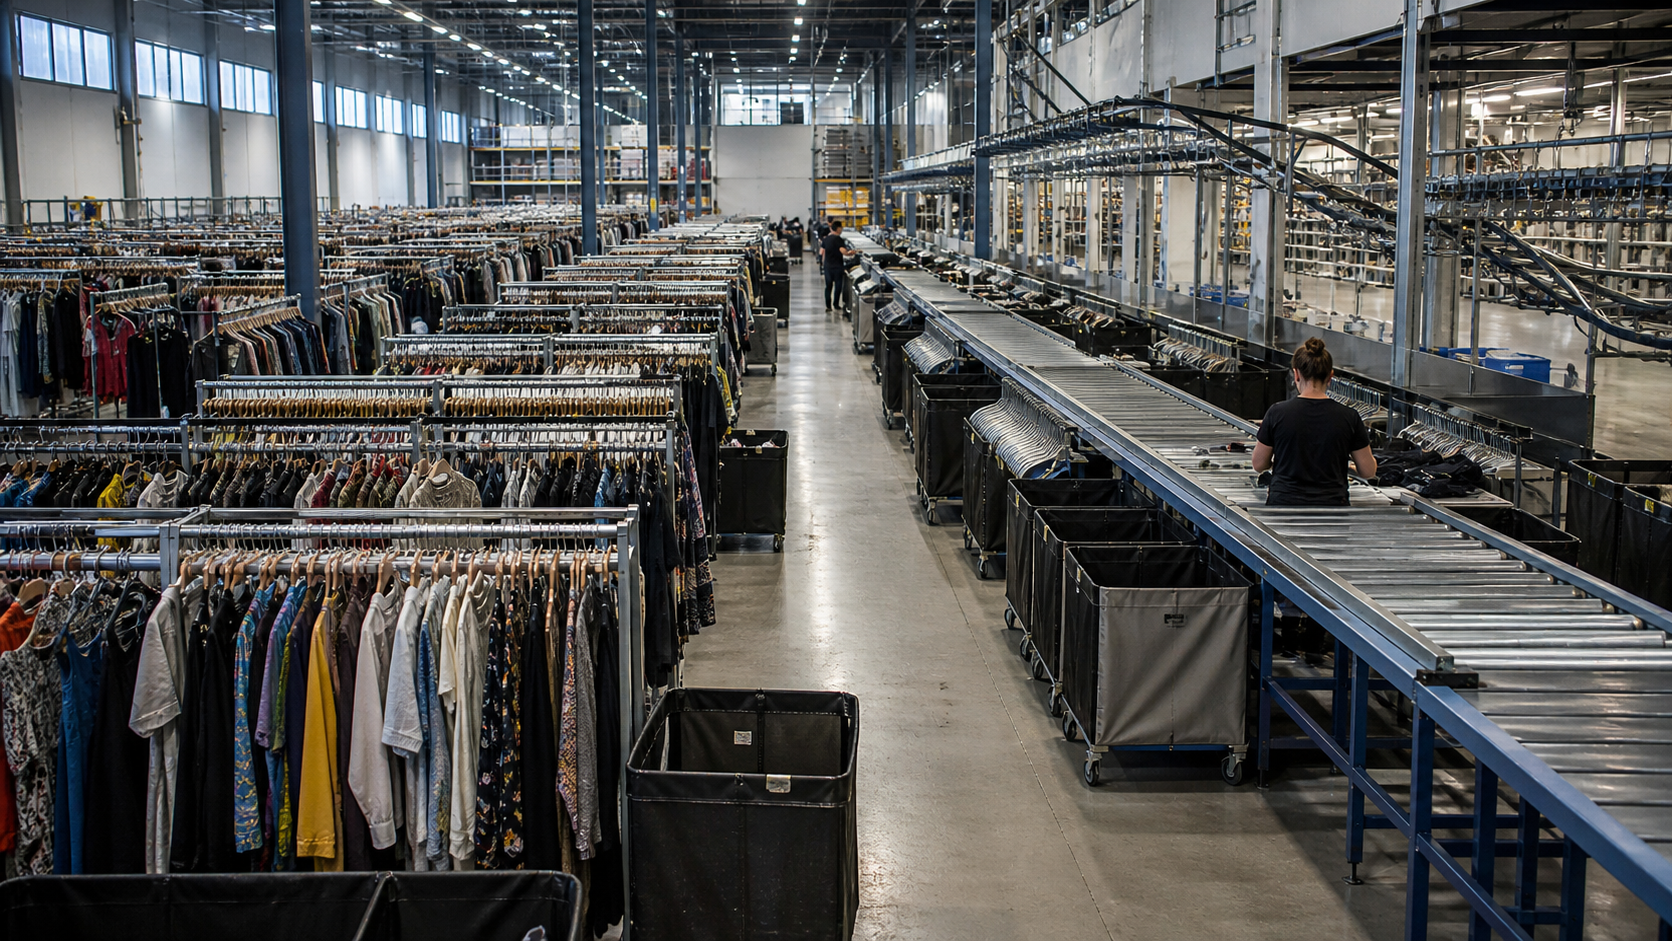
カンザスシティー地域の拠点は約60万平方フィートから100万平方フィートへ拡張中で、最大60万人を処理できるとされる。衣料保管の自動化は当月、仕分けは第4四半期、ピッキングは翌年半ばごろという順番だ。
2028年末にはフィラデルフィア郊外で東海岸拠点を稼働させる計画がある。当初30万平方フィート、将来100万平方フィートまで拡張可能で、地域の能力は約20万人から60万人へ増える。最終的なネットワーク能力は約120万人分になる。
6月の50万人超というピークを基準にすれば約2.4倍だ。しかし処理能力は需要予測ではない。施設は注文を扱えるが、会員を生み出さない。固定費の大きい仕組みを正当化するには、在庫、作業、輸送、自動化を十分な密度で使う必要がある。
資金余力はある。7月末の現金は5億9875万6000ドル、有価証券は1億1737万1000ドル。上期の有形固定資産取得支出は2億6805万6000ドルだった。通期設備投資は約4億7500万ドルで、およそ半分が物流向けとされるものの、RetailとSubscriptionの双方を含む。半額の2億3750万ドルをNuuly投資とみなす根拠はない。
ARPU向上策は、物流負荷まで説明できるか
経営陣は翌年上期にプログラムを拡張し、ARPUを高める意向を示した。内容、価格、対象者、利用率の想定は明らかにしていない。
何を追加するかで設備の意味は変わる。1回の箱に入る点数を増やす、配送を速める、上位プランを設ける、買い取りを増やす——いずれも売上高を増やし得るが、必要な在庫、仕分け、洗浄、輸送は同じではない。取扱量が収入以上に増えれば、ARPUが上がっても投下資本の採算は改善しない。価格が継続率を傷めれば、短期の分子改善は分母流出を隠す。
選択肢は約3万3000点へ35%増え、自社ブランド、外部ブランド、ヴィンテージを含む。会社はパーソナライズ、サイズ案内、配送改善も強調する。利用体験を支える筋道はあるが、継続率やコホートの開示がなければ成果の証明にはならない。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加