
摘要
- STTGDC 称,运营容量从 2025 年底至 2026 年 6 月增长 25%,达到 780MW;同期合同容量增长 50%,年化 EBITDA 增长 30%,但后两项没有披露期初和期末绝对值。
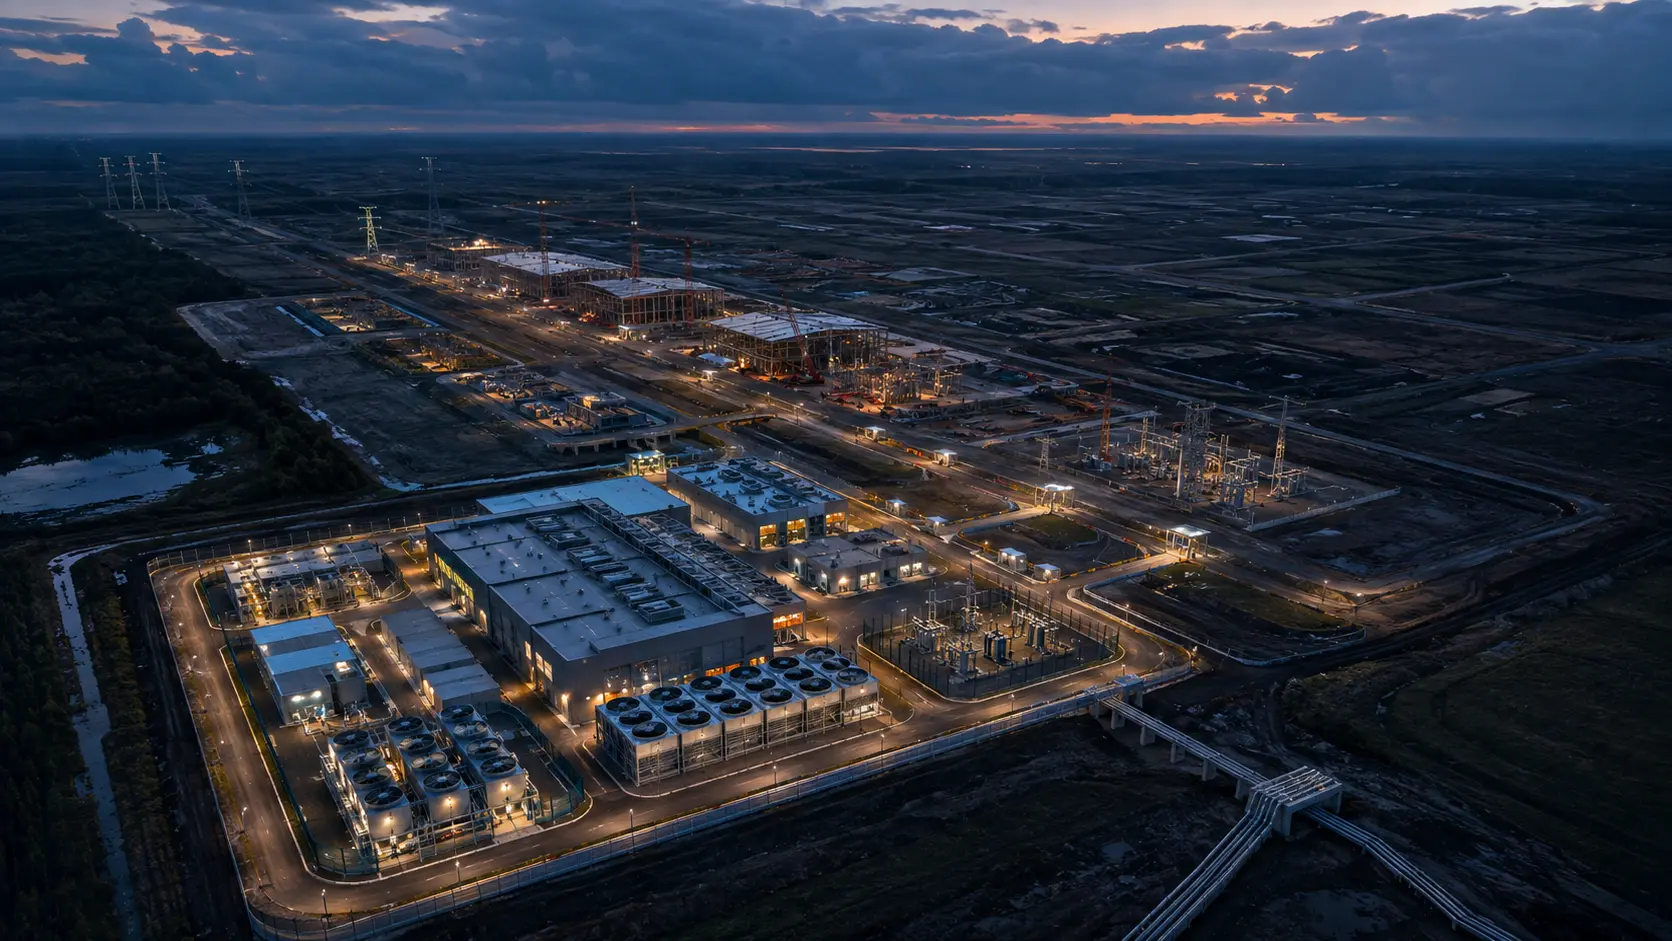
- 公司另有近 2GW 有电土地,用于在建资产和开发管线。这不是额外的 2GW 运营容量,不能与 780MW 相加。
- KKR 与 Singtel 收购剩余 82% 股权的对价为 66 亿新元,完成后预计分别持有 75% 和 25%。138 亿新元隐含企业价值包含杠杆和已承诺项目资本开支,不适合直接除以现有运营容量。
数据中心交易最容易产生一种视觉错觉:股权交割日很明确,于是项目好像也在同一天到达终点。STTGDC 的交割公告恰好说明两条时钟并不同步。控制权已经转移,开发组合仍然要逐站交付。
公告里的 780MW 和近 2GW 不是同一张表里的两个可加项目。780MW 被明确标为“运营容量”;近 2GW 则是为在建和开发资产锁定的有电土地。一个已经跨过较多工程与验收关口,另一个只是比普通土地更接近建设,但离客户付费仍有距离。
780MW 是当前最硬的运营凭证
SGX 保存的交割文件称,STTGDC 的运营容量自 2025 年底增长 25%,到 2026 年 6 月达到 780MW。“运营”是公告中最成熟的状态词,但它仍不自动等于全部出租、全部计费或满负荷使用。
公司没有按站点列出这 780MW,也没有给出投运日期、出租比例和开始计费时间。25% 也可能是四舍五入后的数值,因此不能把 780 除以 1.25,制造一个未经披露的精确期初容量。
另两项指标更像方向信号。2025 年 12 月至 2026 年 6 月,合同容量增长 50%,年化 EBITDA 增长 30%。公告没有给出合同容量的 MW 绝对值,也没有给出 EBITDA 的货币金额。没有分母,就不能计算占用率、边际利润或估值倍数。
50% 与 30% 的差距也不能直接解释为经济性恶化。合同可能先于建设签署,收入可能要等客户验收后确认,前期开办成本也可能先发生。要解释差距,需要合同生效日、交付计划和一致的会计口径,而不是把两个百分比相减。
有电土地只消除了一项稀缺约束
在许多市场,能取得土地并获得可信的电力路径,本身就很难。近 2GW 有电土地因此具有真实价值:它提高了项目可行性,也让运营商更早与客户谈判。
但“有电土地”不是“已投运机房”。其后还可能有许可、公用事业里程碑、项目融资、土建、变电设施、备用电源、冷却、光纤接入、客户装修、联调与验收。公告没有逐站披露这些状态,所以近 2GW 应进入交付队列,而不是运营总量。
2 月的收购签约公告又用了两套口径:2.3GW 设计容量,以及从 2024 年 1.4GW 增至超过 1.7GW 的开发管线。9 月的“近 2GW 有电土地”没有被说明为对其中任何一项的更新。它们可能重叠,却不能据此宣称管线新增了约 300MW。
区域数字同样不可拼接。印度被描述为 10 个城市 34 座数据中心、超过 613MW IT 容量;印尼是超过 360MW、由已锁定电力支持的开发管线;新加坡则是 50MW 的项目入选。容量、管线和入选资格分属不同状态,而且很可能已包含在全球总量中。
66 亿新元与 138 亿新元覆盖不同边界
KKR 与 Singtel 同意以 66 亿新元收购剩余 82% 股权。138 亿新元是隐含企业价值;公告特别说明,其中包含杠杆和已承诺项目的资本开支。前者是股权交易对价,后者覆盖更宽的融资与项目范围。
用 138 亿除以 780MW,会把未来项目资本放进分子,却只把现有运营容量放进分母;用近 2GW 做分母,又会把未运营项目当作同质资产。两种“每 MW 价格”都可能算得很整齐,却没有稳定的商业含义。
收购标的更像一套转化系统:现有机房、客户关系、团队、开发权与不同成熟度的项目。回报要经过连续的状态变化——资本变成站点,站点变成投运机房,机房通过客户验收,验收再变成收入和现金。
经营延续,不等于资本控制不变
STTGDC 将保留品牌和现有管理团队。Singtel 在全年业绩说明中还表示,STTGDC 将独立于其区域数据中心平台 Nxera 运营。这有助于保存客户信任、本地执行经验和既有组织节奏。
不过资本排序权已经改变。KKR 持有 75%,Singtel 持有 25%。新股东会在近 2GW 队列中选择哪些项目先获得资金。客户更确定、电力更成熟、许可更清晰、融资回报更可辩护的站点,可能率先推进;其余项目即便仍列在总管线中,也可能等待。
这不是失败,而是组合管理。真正的问题是汇总数字会不会掩盖排序,让读者误以为每个 MW 都拥有相同的交付概率和日期。
下一批有效凭证应当是什么
首先,需要同一报告日期下的容量状态对账:运营、已调试但未计费、已签约在建、有电土地以及早期设计。逐站点变动能说明 780MW 的增长来自实际交付,还是口径调整。
其次,需要合同容量与年化 EBITDA 的绝对值、开始计费时间和客户集中度。最后,要把既有债务、收购融资、项目级债务、股东投入与客户支持的装修款分开。企业价值已经包含部分承诺项目资本,未来披露不应在不解释的情况下把同一笔建设义务再次包装为新增增长。
交割已经给出控制权凭证,780MW 给出运营凭证。近 2GW 要成为可用并可收费的容量,还需一整条施工、通电、验收和现金凭证。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance