
Resumo
- A STTGDC informa que a capacidade operacional cresceu 25% desde o fim de 2025, chegando a 780 MW em junho de 2026. Capacidade contratada subiu 50% e EBITDA anualizado, 30%, mas os valores absolutos dos dois últimos não foram publicados.
- Quase 2 GW de terrenos com energia foram assegurados para ativos em construção e desenvolvimento. Não são 2 GW operacionais adicionais e não devem ser somados aos 780 MW.
- KKR e Singtel deveriam ficar com 75% e 25% após pagar S$ 6,6 bilhões pelos 82% restantes. O valor da firma implícito de S$ 13,8 bilhões inclui alavancagem e capex de projetos já comprometidos.
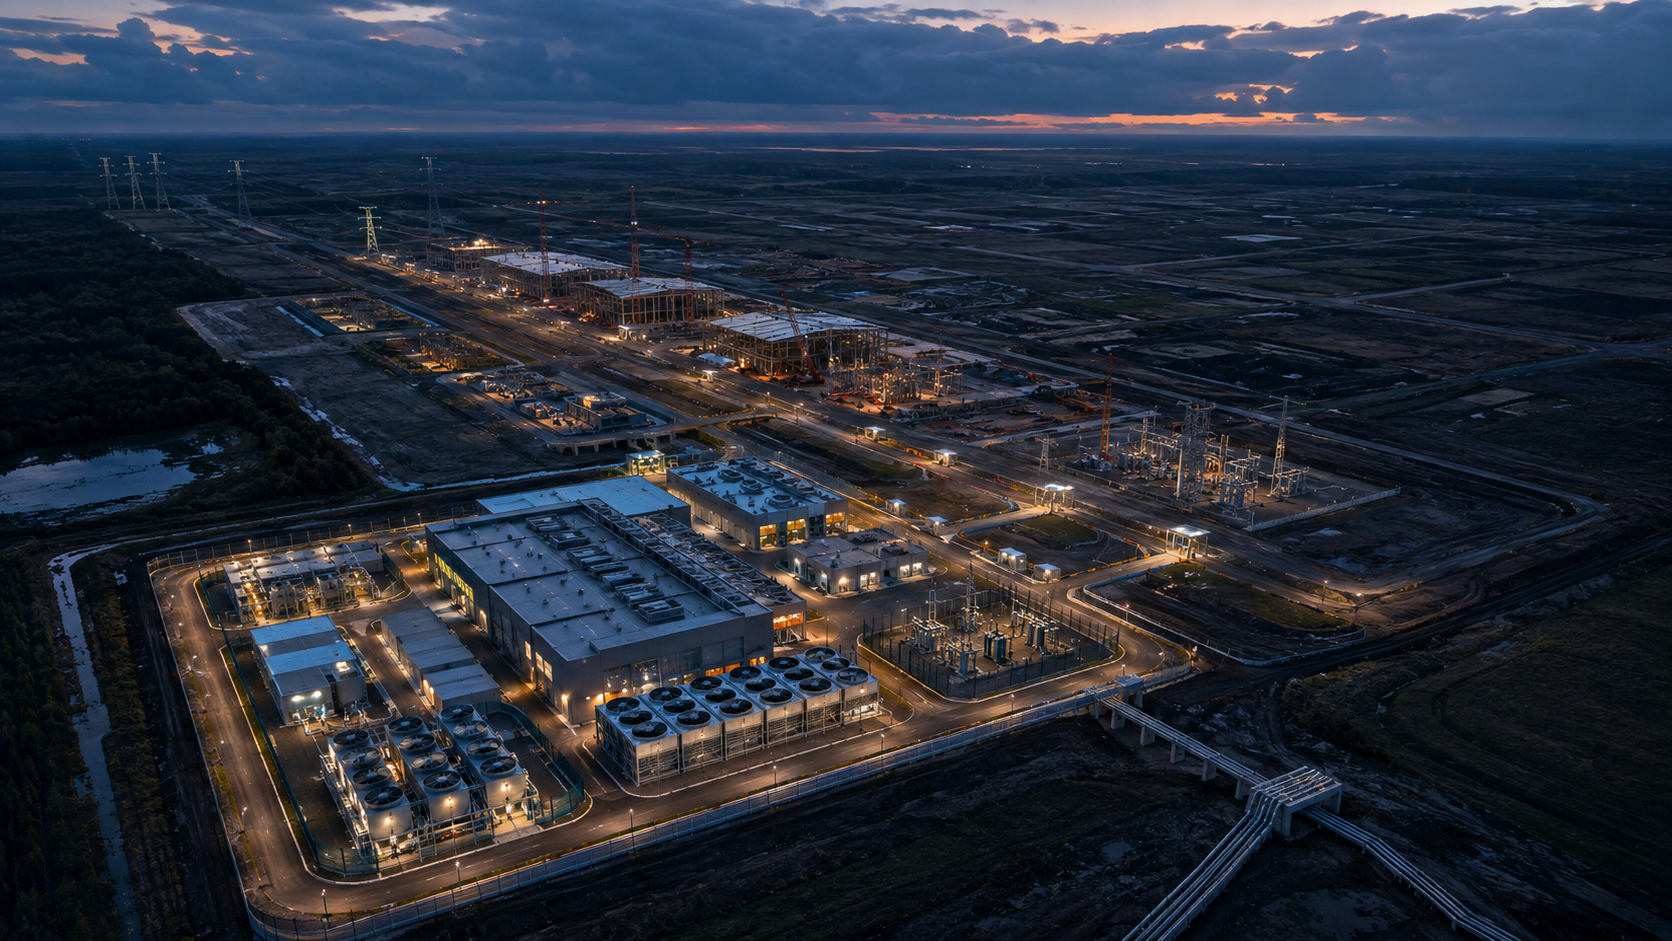
Uma transação societária produz um recibo binário: fechou ou não fechou. Um data center exige uma sequência bem mais longa. O comunicado da STTGDC confirma que a aquisição pelo consórcio liderado pela KKR foi concluída. Ao mesmo tempo, separa 780 MW operacionais de quase 2 GW de terreno energizado para construção e pipeline.
Os números pertencem à mesma empresa, mas a estados diferentes. O primeiro já atravessou etapas de implantação. O segundo oferece uma opção de crescimento mais sólida que um simples projeto no papel, sem comprovar capacidade aceita e faturável.
O recibo operacional termina em 780 MW
A versão registrada na SGX afirma que a capacidade operacional aumentou 25% entre o fim de 2025 e junho de 2026, para 780 MW. É o rótulo mais maduro do documento. Ainda assim, operação não garante que todos os megawatts estejam locados, faturando ou plenamente utilizados.
Não há divisão por campus, data de entrada em serviço, ocupação ou início de cobrança. Também não convém obter uma base supostamente exata dividindo 780 por 1,25. O percentual pode ser arredondado, e a companhia não entregou esse número inicial.
Os outros dois indicadores trazem menos perímetro. A capacidade contratada teria crescido 50% e o EBITDA anualizado, 30%, entre dezembro e junho. Sem MW contratados nem valores de EBITDA em termos absolutos, não se calculam ocupação, margem incremental ou múltiplo.
A distância entre 50% e 30% tampouco prova piora. Contratos podem anteceder a obra; receita pode começar apenas depois do aceite; custos de implantação podem vir primeiro. É preciso conhecer o calendário e o critério contábil antes de construir uma ponte econômica.
Energia disponível no terreno não conclui o campus
Em mercados congestionados, terreno com acesso crível a energia é valioso. Ele elimina uma restrição que costuma atrasar projetos e melhora a capacidade de conversar com clientes e financiadores.
Mas permanecem licenças, marcos da concessionária, financiamento, obra civil, subestações, geração de emergência, refrigeração, fibra, instalação do cliente, testes e aceite. O fechamento não oferece essa matriz por local. Quase 2 GW devem ficar na fila de entrega.
O anúncio de assinatura, em fevereiro, mencionava 2,3 GW de capacidade de projeto e um pipeline que havia avançado de 1,4 GW em 2024 para mais de 1,7 GW. Setembro fala em quase 2 GW de terreno energizado. A publicação não diz que é a mesma série. Tratar a diferença como aumento de 300 MW criaria uma reconciliação inexistente.
Os números regionais também têm estados próprios. A Índia reúne 34 centros em dez cidades e mais de 613 MW de capacidade de TI; a Indonésia tem mais de 360 MW em desenvolvimento com energia assegurada; Singapura selecionou a STTGDC para 50 MW. Capacidade, desenvolvimento e seleção não formam uma soma válida, além de poderem já estar dentro do total global.
O valor da firma inclui uma promessa de capital
O consórcio acertou S$ 6,6 bilhões pelos 82% que ainda não possuía. Os S$ 13,8 bilhões são valor da firma implícito, incluindo alavancagem e investimento em projetos comprometidos. Um número mede a contraprestação pelas participações; o outro abrange dívida e parte do desenvolvimento futuro.
Dividir S$ 13,8 bilhões por 780 MW colocaria capex futuro no numerador e somente ativos atuais no denominador. Dividir por quase 2 GW trataria projetos em aberto como operação homogênea. As contas seriam reproduzíveis, mas não comparáveis.
O ativo adquirido é um processo de conversão: operações existentes, clientes, equipes, direitos de desenvolvimento e projetos em estágios distintos. Capital precisa virar local; local precisa virar sala comissionada; sala precisa ser aceita; só então surge receita recorrente.
Continuidade da gestão não preserva a antiga fila de capital
A marca e a equipe executiva continuam. A Singtel também declarou nos resultados anuais que a STTGDC operaria de modo independente da Nxera. Isso preserva conhecimento local e confiança dos clientes.
O comando do capital, porém, muda para KKR com 75% e Singtel com 25%. Projetos com clientes firmes, energia mais avançada, licenças claras e retorno financiável podem receber prioridade. Outros podem permanecer no pipeline sem data imediata.
Essa triagem pode ser disciplina saudável. O risco está em um agregado que esconda a ordem e faça todos os MW parecerem igualmente prováveis e próximos.
O que precisa aparecer depois do fechamento
Uma boa atualização reconciliaria, na mesma data, capacidade operacional, comissionada ainda não faturável, contratada em construção, terrenos energizados e design inicial. Movimentos por campus mostrariam se o avanço de 780 MW veio de entregas, não de reclassificação.
Valores absolutos de capacidade contratada e EBITDA, concentração de clientes e início da cobrança completariam a visão comercial. Na estrutura financeira, deveriam aparecer separadamente dívida existente, financiamento da compra, dívida de projeto, capital dos acionistas e pagamentos de clientes.
O fechamento prova quem controla a companhia. Os 780 MW provam uma base operacional. Os quase 2 GW ainda precisam de recibos de obra, energia, aceite e caixa.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance