
Résumé
- STTGDC indique que sa capacité opérationnelle a progressé de 25 % depuis fin 2025 pour atteindre 780 MW en juin 2026. La capacité contractualisée aurait augmenté de 50 % et l’EBITDA annualisé de 30 %, sans montants absolus publiés pour ces deux indicateurs.
- Près de 2 GW de terrains alimentés sont sécurisés pour des actifs en construction ou dans le pipeline. Il ne s’agit ni de 2 GW opérationnels supplémentaires, ni d’une capacité à additionner aux 780 MW.
- Le consortium devait détenir 75 % pour KKR et 25 % pour Singtel après l’achat des 82 % restants pour 6,6 milliards de dollars singapouriens. La valeur d’entreprise implicite de 13,8 milliards inclut dette et dépenses d’investissement de projets engagés.
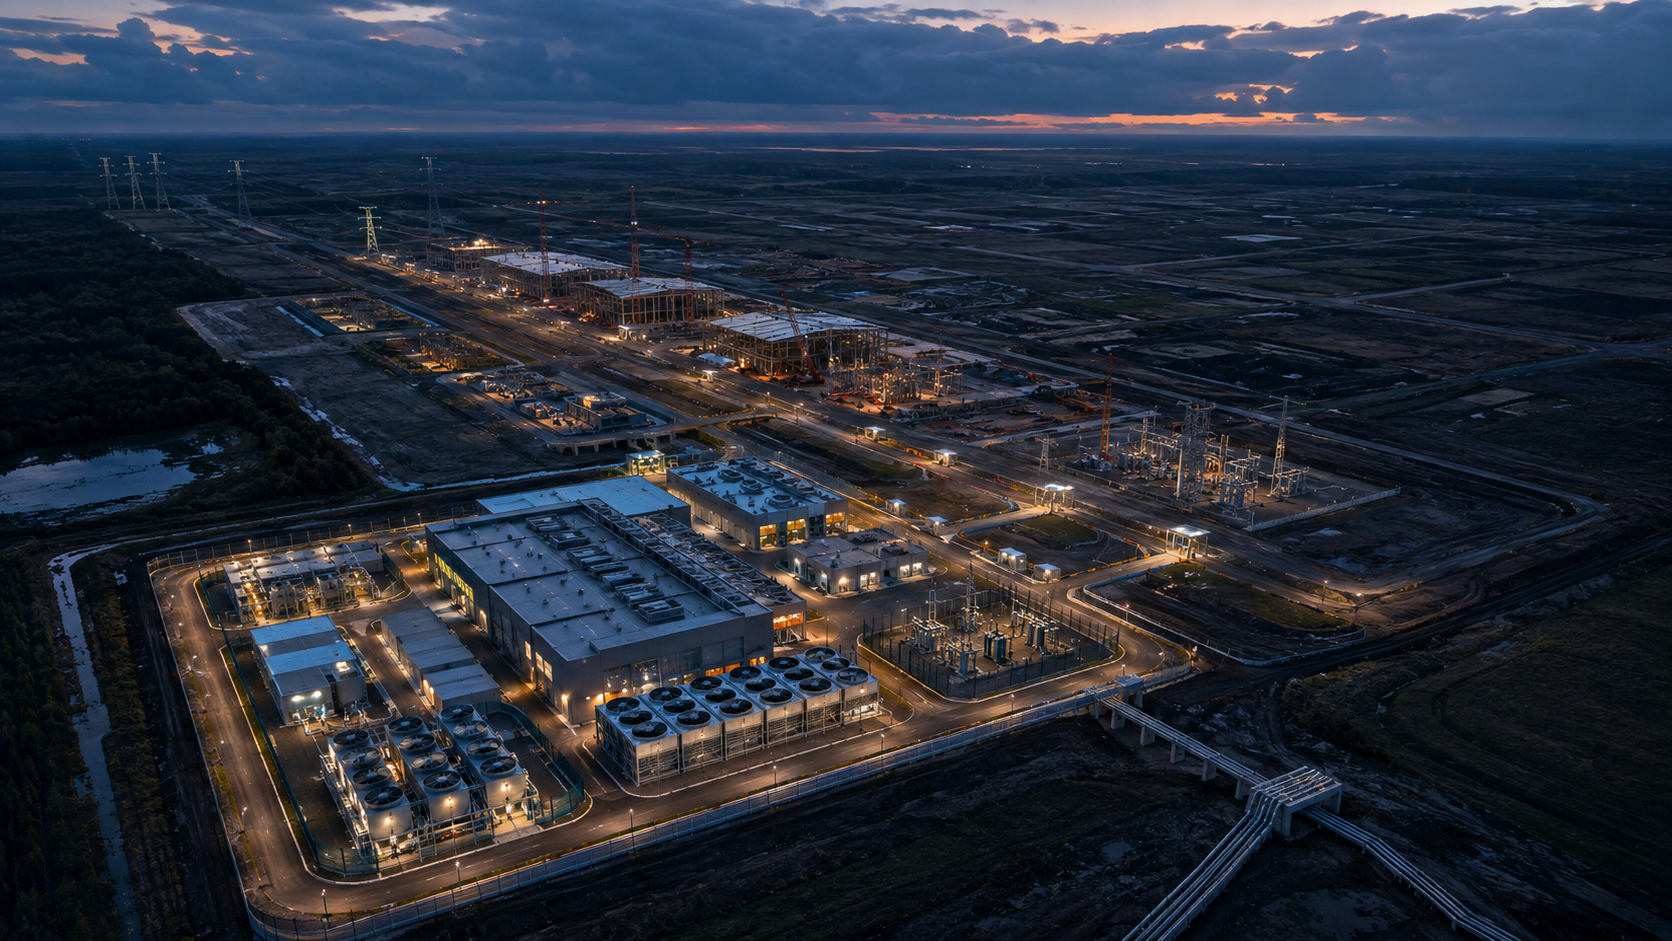
Une acquisition peut avoir une date de clôture exacte alors que l’actif acheté reste en mouvement. L’annonce de clôture de STTGDC fixe clairement le premier événement : le consortium mené par KKR avec Singtel a terminé l’opération. Pour la capacité, le document juxtapose en revanche un stock opérationnel de 780 MW et près de 2 GW de terrains alimentés à développer.
Cette juxtaposition résume le pari industriel. Les acheteurs n’ont pas seulement acquis des salles existantes. Ils ont pris le contrôle d’une machine qui doit transformer des droits fonciers et électriques en bâtiments testés, puis en puissance acceptée par des clients. La valeur dépendra moins de la taille imprimée du pipeline que de la vitesse et du coût de cette transformation.
780 MW constitue le reçu d’exploitation
La version déposée auprès de SGX dit que la capacité opérationnelle a augmenté de 25 % entre fin décembre 2025 et juin 2026 pour atteindre 780 MW. C’est le vocabulaire le plus avancé de la publication. Il signifie que ces mégawatts ont franchi davantage d’étapes que le foncier, la conception ou la construction.
Il ne faut pourtant pas lui faire dire davantage. Aucun tableau ne ventile les 780 MW par site, par date de mise en service ou par état de facturation. Le taux de 25 % peut être arrondi ; recalculer une base exacte de décembre donnerait une précision que STTGDC n’a pas fournie.
Les deux autres taux ont une portée plus limitée. La capacité contractualisée a crû de 50 % et l’EBITDA annualisé de 30 % entre décembre et juin. Sans base absolue, impossible d’obtenir un nombre de mégawatts sous contrat, un EBITDA monétaire ou un multiple de valorisation. Ces taux signalent une direction, pas une mesure complète.
Leur écart de vingt points n’est pas une preuve automatique de dégradation. Un contrat peut précéder la livraison ; la facturation peut attendre la mise à disposition ; les coûts de démarrage peuvent apparaître avant les revenus. Il faudrait connaître les définitions, les dates de début de service et le périmètre comptable pour construire un pont de marge.
Un terrain alimenté reste au début de la chaîne
Près de 2 GW de terrains alimentés représentent une ressource rare. Dans de nombreux marchés, obtenir un site et un chemin crédible vers l’électricité est déjà un avantage concurrentiel. Mais ce terme ne certifie ni un centre achevé, ni une sous-station en service, ni une puissance informatique acceptée.
Entre les deux se trouvent les permis, les jalons du fournisseur d’énergie, le financement, le génie civil, les équipements électriques, le refroidissement, les groupes de secours, la connectivité, l’aménagement client et les essais. La publication ne présente pas ce calendrier pour chaque site. Les 2 GW appartiennent donc à une file de livraison.
L’annonce de signature de KKR utilisait en février d’autres mesures : 2,3 GW de capacité de conception et un pipeline passé de 1,4 GW en 2024 à plus de 1,7 GW. Rien ne prouve que les « près de 2 GW de terrains alimentés » de septembre actualisent exactement cette seconde série. Conclure à 300 MW de croissance mélangerait les définitions.
Les repères régionaux ne s’additionnent pas davantage. STTGDC cite 34 centres en Inde représentant plus de 613 MW de capacité informatique, plus de 360 MW de pipeline en Indonésie avec une alimentation sécurisée, et une sélection de 50 MW à Singapour. Capacité, pipeline et sélection sont trois états différents, susceptibles en outre d’être déjà inclus dans les totaux mondiaux.
6,6 milliards et 13,8 milliards ne paient pas le même périmètre
Le consortium a convenu de verser 6,6 milliards de dollars singapouriens pour les 82 % restants. La valeur d’entreprise implicite de 13,8 milliards inclut, selon l’annonce, l’endettement et les dépenses d’investissement de projets engagés. Le premier chiffre décrit la contrepartie de titres transférés ; le second englobe une structure de financement et des actifs futurs plus large.
Un ratio de 13,8 milliards sur 780 MW associerait une valeur comprenant des projets engagés à un dénominateur limité aux opérations. Le même calcul sur 2 GW substituerait un pipeline à un actif en service. Aucun ne donne un prix homogène par mégawatt.
L’objet acheté est plutôt un système de conversion : une base opérationnelle, des équipes, des contrats, des droits de développement et des projets à différents stades. Le rendement viendra lorsque du capital deviendra un site, que le site deviendra une salle mise en service, puis que cette salle deviendra une capacité acceptée et payée.
La continuité opérationnelle masque un nouveau pouvoir de sélection
STTGDC conserve son nom et son équipe dirigeante. Singtel avait aussi précisé dans ses résultats annuels que STTGDC fonctionnerait indépendamment de Nxera. Cette continuité protège les relations clients et l’expertise locale.
Elle ne maintient pas l’ancienne allocation du capital. Avec 75 % pour KKR et 25 % pour Singtel, les nouveaux propriétaires peuvent classer les projets. Ceux qui disposent d’un client ferme, d’une alimentation mieux sécurisée, d’autorisations plus avancées et d’un financement acceptable peuvent passer devant. D’autres resteront dans le pipeline, même si celui-ci conserve sa taille globale.
Ce tri est une discipline, pas nécessairement un recul. Le danger vient lorsque la communication agrégée fait croire que tous les mégawatts partagent une même maturité. Un portefeuille sain devrait pouvoir expliquer pourquoi un site avance, attend ou sort du programme.
Les prochains reçus utiles
Il faut d’abord une réconciliation par état et à date constante : opérationnel, mis en service mais pas encore facturable, contractualisé en construction, terrain alimenté et simple conception. Les mouvements par site montreraient si les 780 MW progressent par livraison réelle plutôt que par changement de vocabulaire.
Il faut ensuite des valeurs absolues pour la capacité sous contrat et l’EBITDA annualisé, avec le début de la facturation et la concentration clients. Enfin, le financement devrait séparer dette existante, financement d’acquisition, dette de projet, apports des actionnaires et éventuels paiements clients.
La clôture fournit un reçu de propriété. Les 780 MW fournissent un reçu d’exploitation. Le marché attend maintenant la série de reçus qui fera de près de 2 GW de terrains alimentés une capacité utilisable, acceptée et génératrice de trésorerie.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance