
要点
- STTGDCによると、運用容量は2025年末から25%増え、2026年6月に780MWとなった。契約容量は50%、年換算EBITDAは30%増えたが、後二者の期首・期末の絶対値は公表されていない。
- 建設中・開発中の資産向けに、約2GWの電力付き用地を確保している。これは追加の運用容量ではなく、780MWに足せない。
- 残る82%の取得対価は66億シンガポールドルで、完了後の持分はKKR75%、Singtel25%の予定だった。138億シンガポールドルの示唆企業価値にはレバレッジとコミット済み案件の設備投資が含まれる。
STTGDCの完了発表には、同じ会社について二つの時間が記されている。買収は9月2日に完了した。一方、開発ポートフォリオの完了日は示されていない。株式の受け渡しと設備の受け渡しを一つの出来事にしてはいけない。
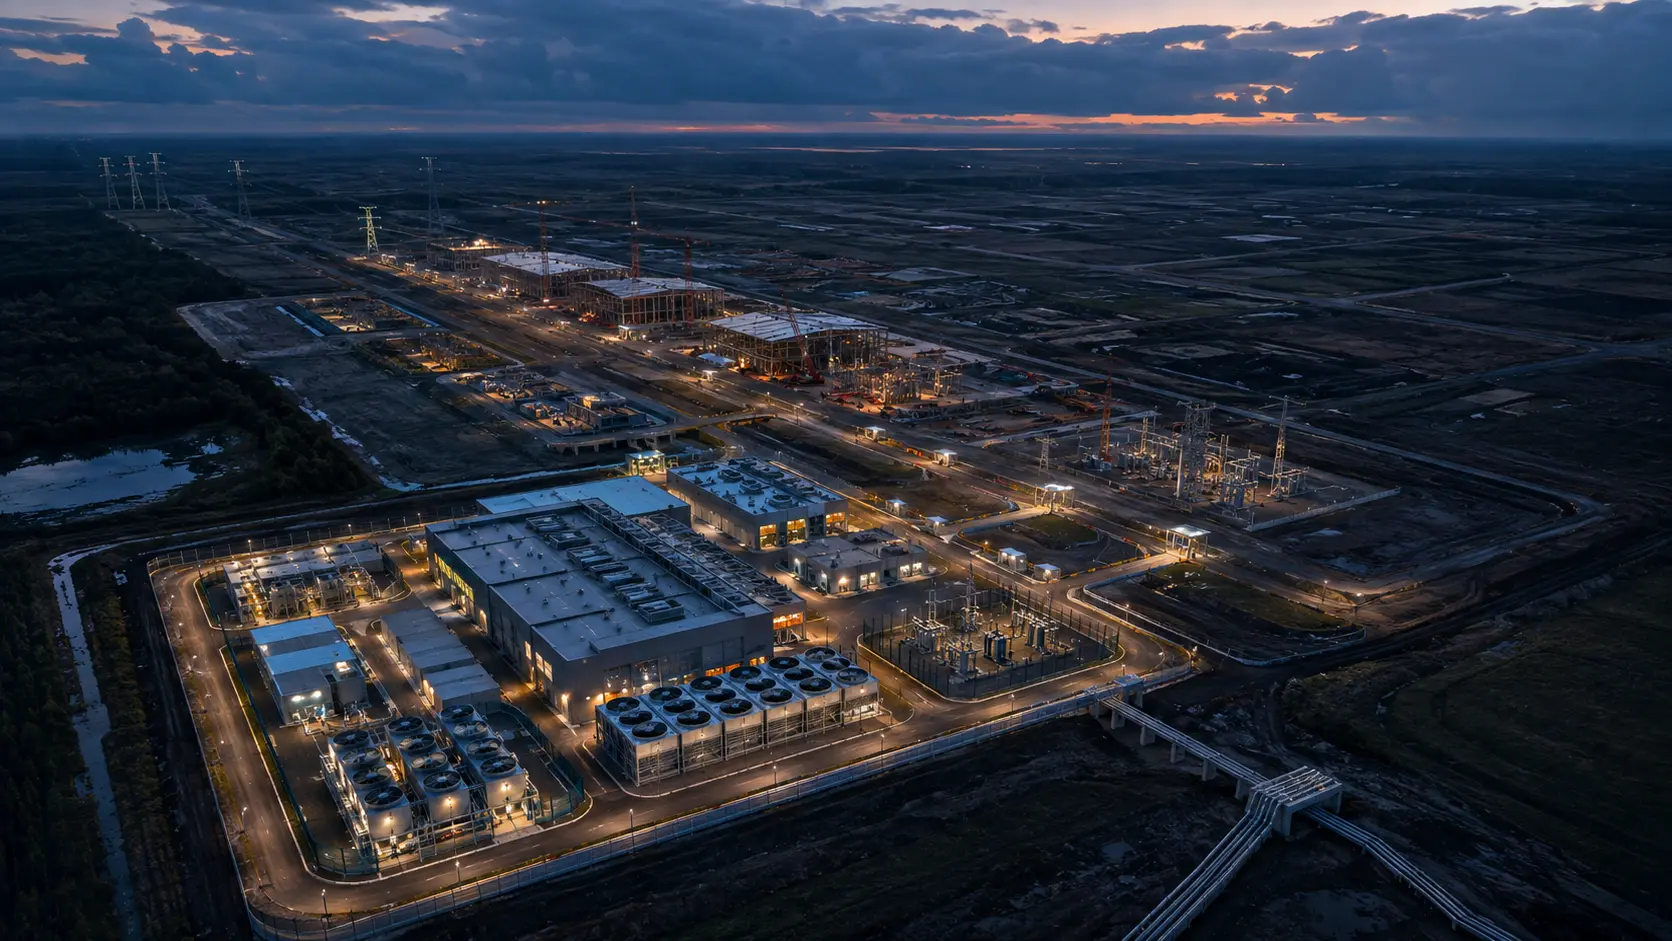
780MWは運用中である。約2GWは建設・開発資産のための電力付き用地である。後者は単なる構想より前に進んでいるが、顧客が利用し料金を払う容量ではない。買収価値を決めるのは、数字の大きさだけでなく、この距離を縮める速度と費用だ。
780MWには運用という状態名がある
SGX掲載資料は、運用容量が2025年末から25%増え、2026年6月に780MWへ達したとする。発表中で最も強い容量表現であり、設計や用地より多くの関門を越えたことを示す。
ただし、780MWがすべて賃貸済み、請求開始済み、満負荷という意味ではない。拠点別内訳、稼働開始日、占有率、請求状態は開示されていない。また25%が丸められている可能性があるため、780を1.25で割って正確な12月値をつくるべきではない。
契約容量50%増と年換算EBITDA30%増は、2025年12月から2026年6月までの方向を示す。しかし絶対額がない。契約MW、EBITDA額、増分利益率、評価倍率を導くことはできない。
二つの伸び率の差も、収益性悪化を証明しない。契約から建設、検収、請求までは時間差がある。立ち上げ費用が先に出る場合もある。必要なのはサービス開始の橋渡しと会計範囲であり、50から30を引く計算ではない。
電力付き用地は希少な入力にすぎない
土地と電力経路の確保は、データセンター開発の重要な障壁である。約2GWの電力付き用地は価値ある権利で、顧客との交渉や資金調達を具体化し得る。
それでも、許認可、電力会社の工程、資金、土木、変電、非常用電源、冷却、通信回線、顧客設備、試験、検収が残る。完了発表は拠点別の状態表を出していない。従って約2GWは引き渡し待ちの列に置くべきで、運用容量の合計ではない。
2月の契約発表は、2.3GWの設計容量と、2024年の1.4GWから1.7GW超へ増えたパイプラインを挙げた。9月の約2GW電力付き用地が、どちらかの更新値とは説明されていない。1.7と約2を比べて300MW増とするのは、用語の違いを無視する。
地域値にも同じ注意が要る。インドは10都市34拠点、IT容量613MW超。インドネシアは電力確保済みの開発パイプライン360MW超。シンガポールは50MWの選定である。容量、パイプライン、選定は別状態で、世界合計との重複も不明だ。
66億と138億は同じ価格ではない
コンソーシアムは残る82%に66億シンガポールドルを提示した。138億シンガポールドルは示唆企業価値で、レバレッジとコミット済み案件の設備投資を含む。株式取得対価と、より広い資金・案件範囲を混同できない。
138億を780MWで割れば、将来案件の資本を分子に含めながら分母は現在運用分だけになる。約2GWで割れば、未稼働資産を同質の完成設備として扱う。小数点のある数字ができても、有用な1MW当たり価格にはならない。
買い手が取得したのは変換の仕組みである。運用拠点、顧客、人材、開発権、成熟度の異なる案件が含まれる。資本が拠点になり、拠点が試運転を終え、顧客検収を経て、初めて売上と現金になる。
経営継続の下で資本順位は変わる
STTGDCは名称と経営陣を維持する。Singtelも通期発表で、STTGDCはNxeraから独立して運営すると述べていた。顧客関係と現地の実行知識を守る設計だ。
しかし資本配分の支配者は変わる。KKR75%、Singtel25%の株主は、約2GWの中から先に進める案件を選ぶ。強い顧客契約、確かな電力、明確な許認可、妥当な資金条件を持つ拠点が優先されるだろう。残りはパイプラインに残りながら待つことができる。
選別は健全な規律になり得る。問題は、集計値が順位を隠し、すべてのMWに同じ完成確率と日付があるように見せる場合だ。
次に必要なのは状態の照合表
運用、試運転済み未請求、契約済み建設中、電力付き用地、初期設計を同一日時点で照合する必要がある。拠点別の増減があれば、780MWの増加が再分類ではなく完成によるものか分かる。
契約容量と年換算EBITDAの絶対値、請求開始、顧客集中も必要だ。資金面では既存債務、買収資金、プロジェクト債務、株主資金、顧客負担の設備を分けたい。企業価値がコミット済み設備投資を含む以上、同じ義務を説明なく再度「成長投資」と数えてはならない。
買収完了は誰が支配するかを証明した。780MWは現在の運用基盤を証明する。約2GWには今後、建設、通電、検収、請求の証拠が必要である。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加