
Zusammenfassung
- STTGDC meldet von Ende 2025 bis Juni 2026 einen Anstieg der Betriebskapazität um 25% auf 780 MW. Vertragskapazität sei um 50%, annualisiertes EBITDA um 30% gestiegen; absolute Ausgangs- und Endwerte fehlen.
- Fast 2 GW stromversorgte Grundstücke sind für Anlagen im Bau und in der Entwicklung gesichert. Sie sind keine zusätzlichen 2 GW im Betrieb und dürfen nicht zu 780 MW addiert werden.
- Nach dem Erwerb der restlichen 82% für 6,6 Mrd. S$ sollten KKR 75% und Singtel 25% halten. Der implizite Unternehmenswert von 13,8 Mrd. S$ umfasst Fremdkapital und Investitionen für fest eingeplante Projekte.
Bei einer Übernahme wechselt Kontrolle an einem Tag. Bei einem Rechenzentrum entsteht Kapazität in vielen Schritten. Die Vollzugsmeldung von STTGDC bestätigt den ersten Vorgang. Für den zweiten nennt sie 780 MW im Betrieb und fast 2 GW stromversorgte Grundstücke im Bau- oder Entwicklungsbestand.
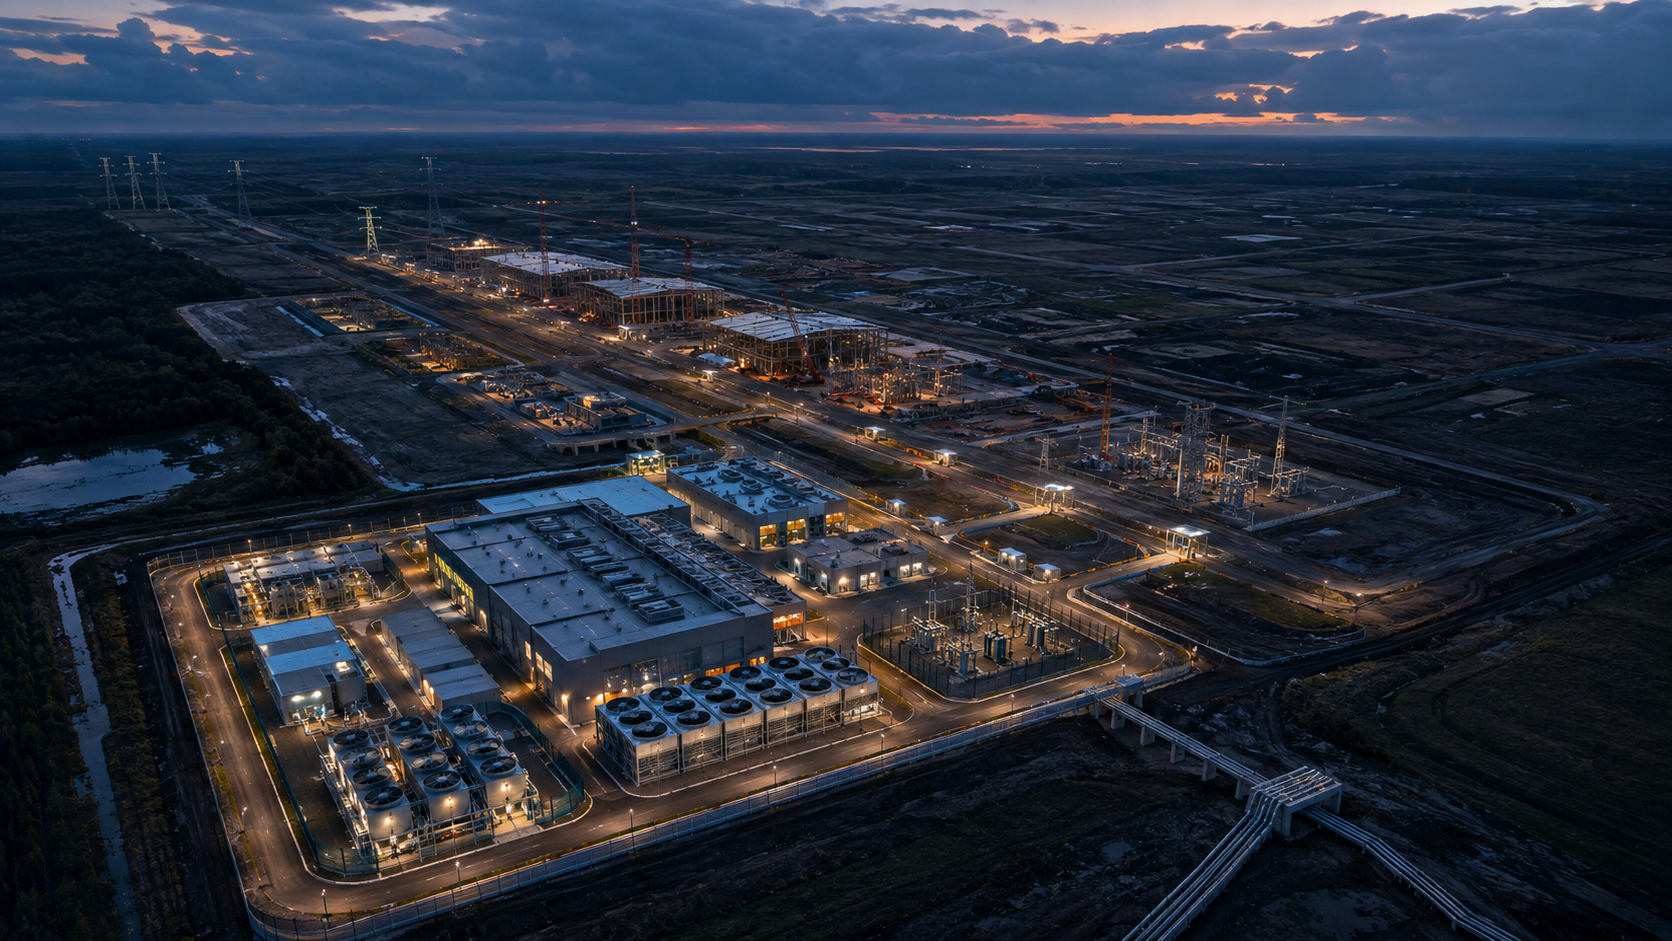
Die Zahlen gehören zum selben Unternehmen, aber nicht zum selben Produktionszustand. 780 MW haben mehr Hürden überwunden. Die Grundstücke besitzen einen wichtigen Input, doch noch keine abgenommene, abrechenbare Leistung.
Der belastbarste Betriebsbeleg endet bei 780 MW
Die bei SGX hinterlegte Fassung sagt, die Betriebskapazität sei seit Ende 2025 um 25% auf 780 MW im Juni gestiegen. „Betrieb“ ist die reifste Kapazitätsbezeichnung im Text. Vollvermietung, Abrechnung und Auslastung aller Megawatt folgen daraus nicht.
Eine Standorttabelle, Inbetriebnahmedaten und Belegungsquoten fehlen. Auch die exakte Dezemberbasis sollte nicht aus 780 geteilt durch 1,25 errechnet werden: Der Prozentwert kann gerundet sein und wurde nicht als Präzisionsgrundlage veröffentlicht.
Vertragskapazität wuchs laut STTGDC um 50%, annualisiertes EBITDA um 30%. Ohne absolute Vertrags-MW und ohne EBITDA-Betrag lassen sich weder Belegung noch zusätzliche Marge oder Bewertungsmultiplikator bestimmen.
Die Differenz der Wachstumsraten ist kein Beweis schlechterer Wirtschaftlichkeit. Ein Vertrag kann dem Bau vorausgehen, Erlöse können erst nach Abnahme beginnen, Anlaufkosten früher. Erst Aktivierungsdaten und ein einheitlicher Bilanzkreis würden eine Ergebnisbrücke erlauben.
Stromversorgtes Land beseitigt nur einen Engpass
Grundstücke mit glaubwürdigem Stromzugang sind knapp und wirtschaftlich relevant. Sie reduzieren ein wesentliches Entwicklungsrisiko und machen Kunden- sowie Finanzierungsgespräche konkreter.
Trotzdem bleiben Genehmigungen, Versorgermeilensteine, Finanzierung, Tiefbau, Umspannwerke, Notstrom, Kühlung, Glasfaser, Kundenausbau, Tests und Abnahme. Der Vollzugstext ordnet diese Stufen nicht jedem Standort zu. Fast 2 GW gehören deshalb in eine Lieferwarteschlange.
Die Unterzeichnungsmeldung nannte im Februar 2,3 GW Designkapazität und eine Pipeline, die von 1,4 GW im Jahr 2024 auf mehr als 1,7 GW gestiegen sei. Im September heißt die Größe fast 2 GW stromversorgtes Land. Es ist nicht als Fortschreibung derselben Reihe gekennzeichnet. Eine Zunahme um rund 300 MW wäre daher erfunden.
Auch die regionalen Angaben sind nicht addierbar. Indien: 34 Rechenzentren in zehn Städten und mehr als 613 MW IT-Kapazität. Indonesien: über 360 MW Entwicklungspipeline mit gesichertem Strom. Singapur: eine Auswahl über 50 MW. Kapazität, Pipeline und Auswahl sind verschiedene Zustände und können bereits in globalen Zahlen enthalten sein.
Kaufpreis und Unternehmenswert haben unterschiedliche Grenzen
6,6 Mrd. S$ entfallen auf die restlichen 82%. 13,8 Mrd. S$ sind ein impliziter Unternehmenswert einschließlich Leverage und Investitionen für fest eingeplante Projekte. Der erste Betrag beschreibt übertragene Anteile; der zweite eine breitere Kapital- und Projektstruktur.
13,8 Mrd. durch 780 MW würde Zukunftsinvestitionen im Zähler mit heutigen Betriebsanlagen im Nenner verbinden. Fast 2 GW als Nenner würden unvollständige Projekte wie homogene Betriebsleistung behandeln. Beide Rechnungen erzeugen Zahlen, aber keinen belastbaren Preis je MW.
Gekauft wurde ein Umwandlungssystem: laufende Anlagen, Kunden, Fachkräfte, Entwicklungsrechte und Projekte verschiedener Reifegrade. Kapital muss zum Standort werden, der Standort zur abgenommenen Halle und die Halle zu Erlös und Zahlungsmittelzufluss.
Managementkontinuität bedeutet neue Kapitalreihenfolge
Name und Führung bleiben. Singtel sagte in seinem Jahresergebnis, STTGDC werde unabhängig von Nxera arbeiten. Das schützt lokale Ausführung und Kundenvertrauen.
Die Kapitalzuweisung liegt dennoch neu bei KKR mit 75% und Singtel mit 25%. Projekte mit belastbaren Kunden, weiterem Stromfortschritt, klareren Genehmigungen und finanzierbaren Renditen können vorgezogen werden. Andere bleiben Teil der Pipeline, ohne sofort Kapital zu erhalten.
Eine solche Auswahl kann Disziplin sein. Problematisch wird sie erst, wenn die Aggregatzahl die Reihenfolge verbirgt und allen MW dasselbe Lieferdatum suggeriert.
Welche Nachweise als Nächstes zählen
Nötig ist eine Kapazitätsüberleitung zum gleichen Stichtag: Betrieb, in Betrieb genommen aber nicht abrechenbar, vertraglich gebunden im Bau, stromversorgtes Land und frühes Design. Standortbewegungen würden Lieferung von Umklassifizierung trennen.
Hinzu kommen absolute Vertragskapazität, annualisiertes EBITDA, Abrechnungsbeginn und Kundenkonzentration. Finanzierungsangaben sollten bestehende Schulden, Erwerbsfinanzierung, Projektdarlehen, Eigenkapital und Kundenbeiträge auseinanderhalten.
Der Vollzug belegt neue Kontrolle. 780 MW belegen einen Betriebsbestand. Für fast 2 GW fehlen noch die Belege über Bau, Strom, Abnahme und Cashflow.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten