
Resumen
- STTGDC afirma que su capacidad operativa creció un 25% desde finales de 2025 hasta 780 MW en junio de 2026. También declara aumentos del 50% en capacidad contratada y del 30% en EBITDA anualizado, sin publicar sus valores absolutos.
- Casi 2 GW de terrenos con energía están asegurados para activos en construcción y desarrollo. No son 2 GW operativos adicionales ni deben sumarse a los 780 MW.
- KKR y Singtel debían quedar con el 75% y el 25% tras pagar S$6.600 millones por el 82% restante. El valor empresarial implícito de S$13.800 millones incluye apalancamiento y capex de proyectos comprometidos.
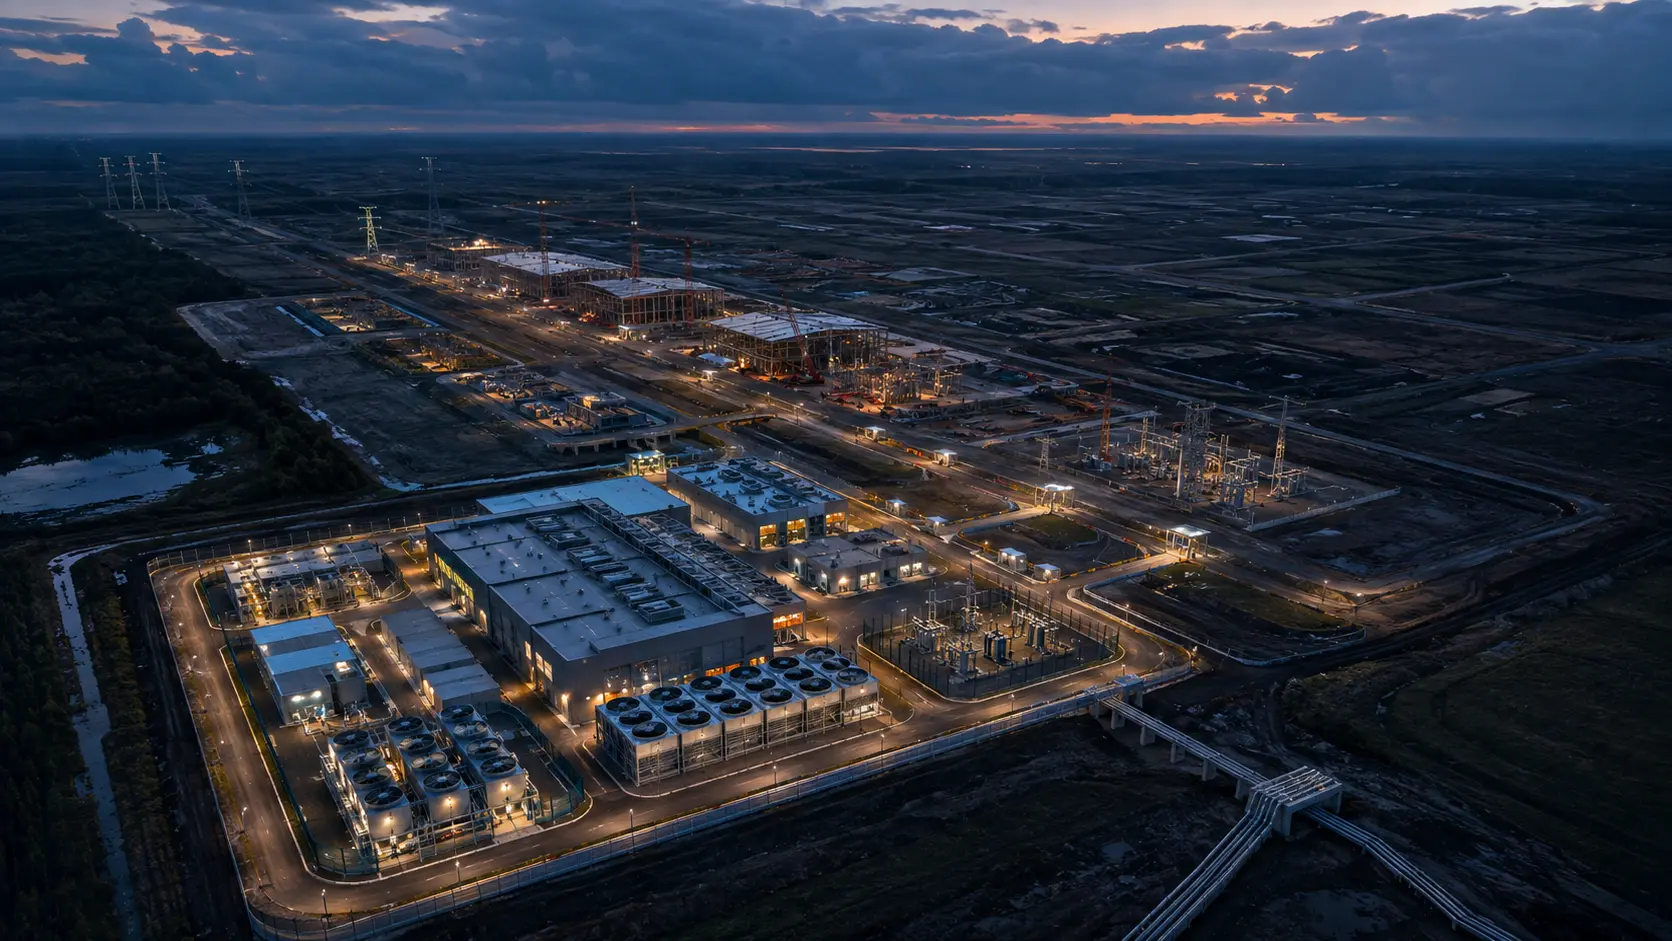
Los cierres corporativos convierten una condición en un hecho: los títulos cambian de manos. La notificación de STTGDC confirma esa transición. Pero la economía que los nuevos dueños han comprado conserva verbos de futuro. Hay 780 MW operativos y casi 2 GW de suelo con energía destinado a construcción y desarrollo.
No son dos versiones del mismo inventario. La primera cifra acredita una plataforma que ya ha cruzado etapas de entrega. La segunda describe una reserva de crecimiento. El caso de inversión se juega en el puente entre ambas.
El punto de partida verificable son 780 MW
El documento alojado por SGX señala que la capacidad operativa subió un 25% desde el cierre de 2025 hasta 780 MW en junio. “Operativa” es una etiqueta más madura que diseño, suelo o construcción. Aun así, no equivale necesariamente a ocupación plena ni a facturación de cada megavatio.
El comunicado no desglosa ubicaciones, fechas de entrada en servicio, alquiler o utilización. Tampoco conviene reconstruir un supuesto nivel exacto de diciembre dividiendo 780 entre 1,25: el porcentaje puede estar redondeado y la empresa no publicó esa base.
La capacidad contratada creció un 50% y el EBITDA anualizado un 30% entre diciembre y junio. Son señales comerciales favorables, pero carecen de denominadores. Sin megavatios contratados absolutos ni EBITDA monetario, no se puede calcular ocupación, margen incremental o múltiplo de valoración.
La diferencia entre las dos tasas tampoco demuestra que los contratos rindan peor. Parte de la capacidad puede estar firmada antes de su construcción; los costes pueden anticiparse; la facturación puede comenzar al entregar. Hace falta un calendario de activación y un perímetro contable, no una resta entre porcentajes.
El suelo con energía reduce un riesgo, no todos
Conseguir un terreno y una vía creíble de abastecimiento eléctrico es uno de los obstáculos más difíciles para un centro de datos. Por eso casi 2 GW de suelo con energía tienen valor económico. Sin embargo, esa expresión no acredita salas terminadas, subestaciones activadas ni potencia informática aceptada.
Quedan permisos, hitos de la eléctrica, financiación, movimiento de tierras, equipos de respaldo, refrigeración, rutas de fibra, acondicionamiento del cliente y pruebas. STTGDC no publica un cronograma por sitio en el anuncio de cierre. La cifra debe permanecer en una cola de entrega.
En febrero, el anuncio de la operación hablaba de 2,3 GW de capacidad de diseño y de un pipeline que había pasado de 1,4 GW en 2024 a más de 1,7 GW. Septiembre emplea “casi 2 GW de suelo con energía”. No dice que sea la misma serie. Afirmar que el pipeline añadió unos 300 MW convertiría una similitud numérica en una conciliación inexistente.
También hay que separar las cifras regionales. India aparece con 34 centros y más de 613 MW de capacidad TI; Indonesia, con más de 360 MW de desarrollo respaldado por energía asegurada; Singapur, con una selección de 50 MW. Capacidad, desarrollo y selección son estados incompatibles para una suma, y probablemente viven dentro de algún agregado global.
El numerador de la compra incluye futuro
El consorcio acordó S$6.600 millones por el 82% restante. La cifra de S$13.800 millones es un valor empresarial implícito que incluye deuda y gasto de capital de proyectos comprometidos. El precio de las acciones adquiridas y el valor de toda la estructura financiera no tienen el mismo perímetro.
Dividir S$13.800 millones por 780 MW mezclaría capex futuro en el numerador con operaciones presentes en el denominador. Usar casi 2 GW haría lo contrario: trataría proyectos no operativos como si fueran un bloque homogéneo entregado. El resultado podría tener decimales, pero no significado económico estable.
Los compradores controlan algo más complejo que megavatios: instalaciones operativas, clientes, personal, derechos de desarrollo y opciones de crecimiento. El retorno depende de una cadena. El capital debe producir un sitio; el sitio, capacidad comisionada; la capacidad, aceptación; la aceptación, ingresos y caja.
La marca continúa; la asignación de capital cambia
STTGDC conservará su nombre y su equipo directivo. Singtel dijo en sus resultados del ejercicio que la compañía operaría de forma independiente de Nxera. Esa continuidad puede proteger relaciones comerciales y conocimiento local.
Pero KKR con el 75% y Singtel con el 25% pasan a controlar la selección de proyectos. Pueden priorizar los sitios con clientes más firmes, energía más avanzada, permisos claros y financiación defendible. Otros pueden permanecer en el total del pipeline sin recibir capital inmediato.
La selección disciplinada es razonable. Lo peligroso sería presentar todos los megavatios como si compartieran probabilidad y fecha. Un pipeline útil necesita estados, no solo una suma.
Pruebas que faltan tras el cierre
La siguiente publicación debería conciliar, con una fecha común, capacidad operativa, comisionada, contratada en construcción, suelo con energía y diseño temprano. Los movimientos por sitio permitirían distinguir entregas de reclasificaciones.
También hacen falta valores absolutos de contratos y EBITDA, fechas de inicio de cobro y concentración de clientes. En capital, conviene separar deuda existente, financiación de compra, deuda de proyecto, aportaciones de accionistas y pagos de clientes. El valor empresarial ya incorpora capex comprometido; no debería reaparecer como si fuera una obligación nueva sin explicación.
El cierre prueba quién manda. Los 780 MW prueban una base operativa. Los casi 2 GW todavía exigen recibos de construcción, energía, aceptación y caja.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance