
Кратко
- STTGDC сообщает, что с конца 2025 года по июнь 2026-го операционная мощность выросла на 25%, до 780 МВт. Контрактная мощность увеличилась на 50%, годовой EBITDA — на 30%, но абсолютные значения последних двух показателей не раскрыты.
- Почти 2 ГВт участков с обеспеченным электроснабжением предназначены для объектов в строительстве и разработке. Это не дополнительные 2 ГВт в эксплуатации, и складывать их с 780 МВт нельзя.
- После покупки оставшихся 82% за 6,6 млрд сингапурских долларов доли KKR и Singtel должны были составить 75% и 25%. В подразумеваемую стоимость предприятия 13,8 млрд сингапурских долларов входят долг и капзатраты по подтверждённым проектам.
У корпоративной сделки есть один момент закрытия. У центра обработки данных их много: земля, электроэнергия, стройка, пуск, приёмка, первый счёт. Сообщение STTGDC подтверждает, что консорциум завершил приобретение. Оно не утверждает, что весь портфель строительства завершился вместе с ним.
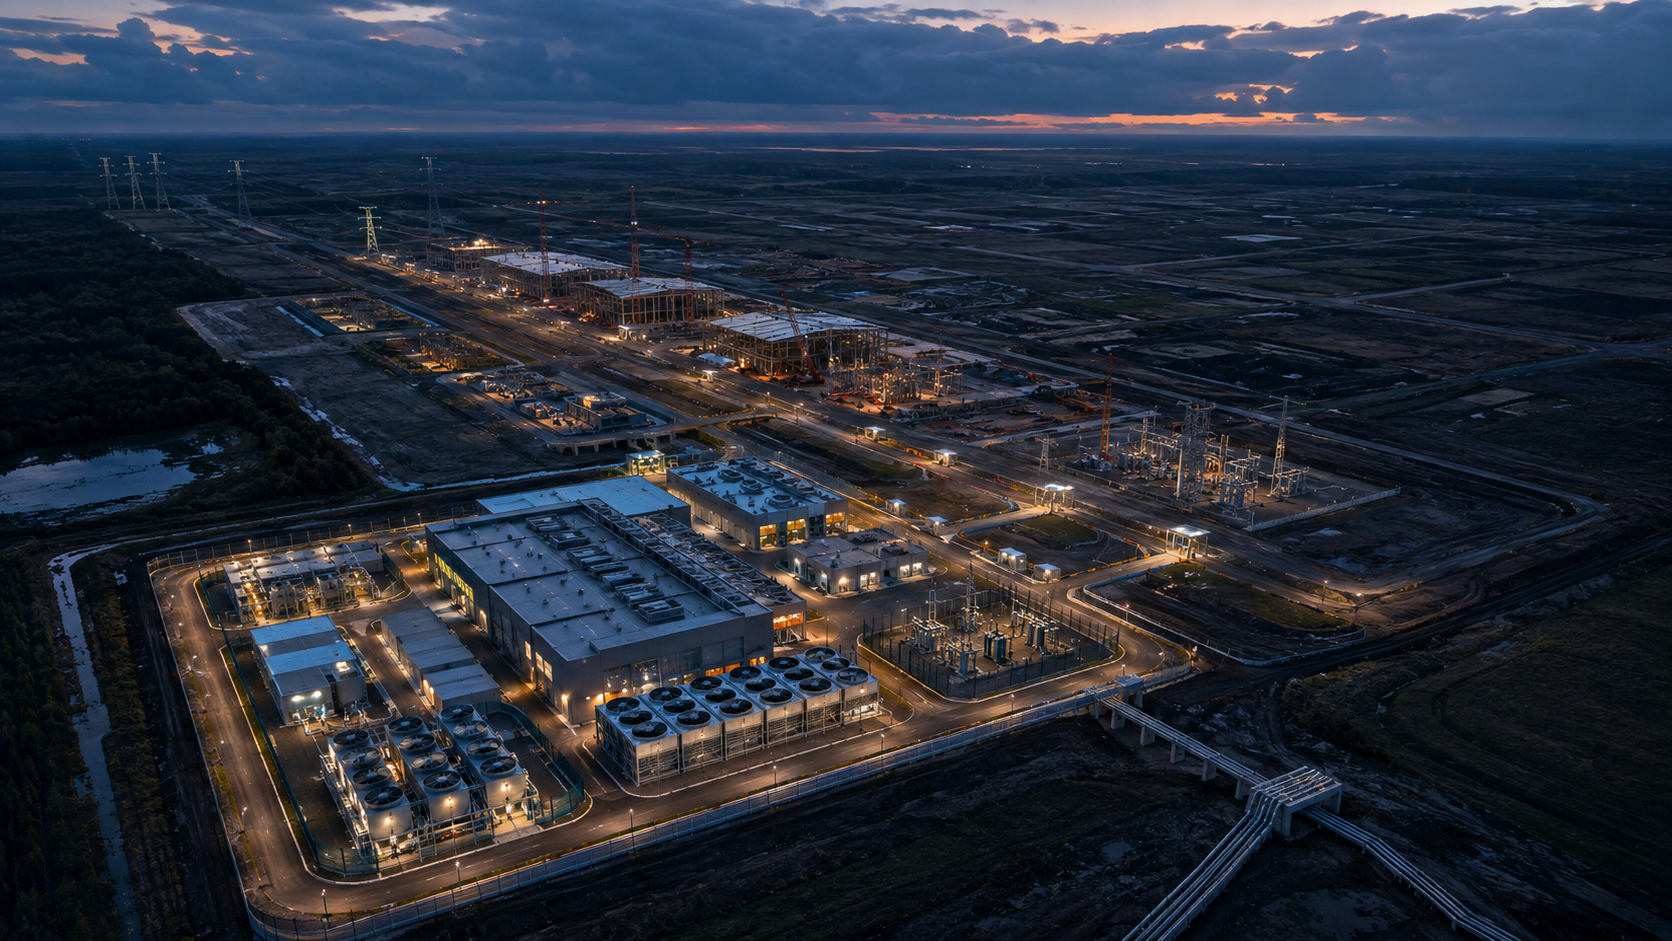
В одном документе стоят рядом 780 МВт операционной мощности и почти 2 ГВт площадок с энергоснабжением. Оба показателя важны, но относятся к разным состояниям. Покупатели приобрели работающие активы и механизм развития, а не готовый результат каждого проекта.
Операционный документ подтверждает 780 МВт
Версия на площадке SGX говорит о росте операционной мощности на 25% с конца 2025 года до 780 МВт в июне. Слово «операционная» обозначает более зрелое состояние, чем проектирование или участок. Но оно не означает, что каждый мегаватт арендован, выставлен к оплате и полностью загружен.
Компания не разбивает показатель по объектам, датам запуска и загрузке. Не стоит и вычислять точную декабрьскую базу как 780, делённые на 1,25: процент мог быть округлён, а исходное значение не опубликовано.
Контрактная мощность выросла на 50%, годовой EBITDA — на 30% с декабря по июнь. Без абсолютного количества контрактных МВт и денежного EBITDA нельзя определить заполняемость, дополнительную маржу или мультипликатор.
Разница темпов не доказывает ухудшение экономики. Подписанный контракт может ждать строительства, выручка — приёмки, а пусковые затраты возникают раньше. Для объяснения нужны даты активации и единый бухгалтерский периметр.
Энергообеспеченный участок снимает только одно ограничение
Земля с достоверным доступом к мощности ценна: именно электричество часто тормозит новые площадки. Такой актив делает разговор с заказчиком и кредитором предметнее.
Но остаются разрешения, этапы сетевой компании, финансирование, земляные работы, подстанции, резервное питание, охлаждение, волоконные трассы, клиентская отделка, испытания и приёмка. Отчёт о закрытии не показывает эти этапы по каждому объекту. Поэтому почти 2 ГВт остаются очередью поставки.
Февральское сообщение о подписании называло 2,3 ГВт проектной мощности и портфель, выросший с 1,4 ГВт в 2024 году до более 1,7 ГВт. В сентябре термин иной: почти 2 ГВт энергообеспеченной земли. Документ не называет его продолжением прежней серии. Вывод о приросте примерно 300 МВт был бы смешением определений.
Региональные данные тоже несовместимы для сложения. В Индии — 34 центра в десяти городах и более 613 МВт IT-мощности; в Индонезии — свыше 360 МВт в разработке с обеспеченной энергией; в Сингапуре — отбор STTGDC на 50 МВт. Мощность, портфель и отбор — разные состояния, которые к тому же могут входить в глобальные итоги.
6,6 млрд и 13,8 млрд описывают разные границы
6,6 млрд сингапурских долларов — вознаграждение за оставшиеся 82%. 13,8 млрд — подразумеваемая стоимость предприятия, включающая заёмные средства и капзатраты подтверждённых проектов. Первая сумма относится к переданным долям, вторая — к более широкой финансовой и проектной структуре.
Деление 13,8 млрд на 780 МВт поместило бы будущий капитал в числитель, а текущую эксплуатацию — в знаменатель. Деление на почти 2 ГВт приравняло бы незаконченные объекты к однородной работающей мощности. Ни один результат не станет сопоставимой ценой за МВт.
Объект покупки — система преобразования: действующие центры, заказчики, персонал, права на развитие и проекты разной зрелости. Капитал должен стать площадкой, площадка — принятой мощностью, а она — выручкой и деньгами.
Руководство сохраняется, порядок капитала меняется
STTGDC оставляет бренд и управленческую команду. Singtel также говорила в годовом отчёте, что STTGDC будет работать независимо от Nxera. Это сохраняет местный опыт и доверие клиентов.
Однако распределением капитала теперь управляют KKR с 75% и Singtel с 25%. Раньше могут продвинуться площадки с твёрдым заказчиком, более готовой энергией, ясными разрешениями и финансируемой доходностью. Другие останутся в общем портфеле без немедленных вложений.
Отбор может быть дисциплиной. Риск возникает, если агрегированное число скрывает очередь и создаёт впечатление, будто все МВт имеют одну вероятность и дату сдачи.
Следующие необходимые подтверждения
Нужна сверка на одну дату: эксплуатация, технический пуск без оплаты, контрактное строительство, энергообеспеченная земля и раннее проектирование. Движение по объектам покажет, растут ли 780 МВт за счёт сдачи, а не переименования.
Нужны абсолютные контрактные МВт и EBITDA, даты начала выставления счетов и концентрация заказчиков. Финансирование следует разделить на существующий долг, кредит покупки, проектный долг, капитал акционеров и клиентское финансирование.
Закрытие сделки подтвердило контроль. 780 МВт подтвердили операционную базу. Почти 2 ГВт ещё требуют документов о стройке, электроснабжении, приёмке и денежных потоках.
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров