
欧洲与中东趋势
欧洲与中东趋势
欧洲与中东:跟踪欧洲和中东互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
欧洲与中东趋势最新动态
1,375 篇文章

欧洲与中东国家电信趋势
Openreach新增57.4万条FTTP连接,却仍少了19.2万条宽带线路
BT 的光纤季度同时出现增长和流失:Openreach FTTP 净增 57.4 万条、接入率达到 40%,但全部宽带线路减少 19.2 万条。前者说明客户正在迁移到新网络,后者说明迁移并没有把每一条商业关系都留住。

欧洲与中东国家电信趋势
乌克兰5G试点已有300多个基站,扩到基辅后谁承担规模化成本
乌克兰政府协调的多运营商 5G 试点已经进入基辅。整个试点拥有 300 多个基站、近 150 万人使用过,但这些不是基辅单城新增数量。技术覆盖扩大后,真正未披露的问题是三家运营商如何承担频谱、容量与商业化投资。

欧洲与中东国家电信趋势
KPN下调全年服务收入增速,却保留利润与现金目标
KPN 把 2026 年全年服务收入增长预期从 2%—2.5%降至约 1.5%;第二季度仅增长 0.8%,至 13.5 亿欧元。公司仍预计下半年增长 2%—2.5%,并维持 EBITDA 和自由现金流指引。相同区间换了时间范围,含义已经不同。
欧洲与中东国家电信趋势
Odido每条企业移动线涨1.50欧元,也把退出权交给客户
Odido 将从 9 月 1 日起,对部分企业移动套餐每月加价 1.50 欧元,不含增值税;下载速度和漫游范围也会调整。受影响客户可在生效前无罚金解约。单线价格明确,但涉及多少合同、会留下多少客户,公告没有答案。

欧洲与中东国家电信趋势
法国光纤故障率低,不代表装机失败率也低
Arcep 最新观测显示,已开通线路每月平均故障报告率约 0.12%,新接入失败率却约为 6%。两者并不矛盾:前者观察已经在用的服务,后者观察第一次尝试能否把服务开通。若不保留分母,就会把运营稳定性和最后一段施工难度混成一个排名。

欧洲与中东国家电信趋势
A1集团增长不能掩盖奥地利服务收入下滑
A1 集团第二季度收入增长 4.2%,服务收入增长 3.5%,但增长并非来自所有市场同步提价。奥地利服务收入下降 2.5%,国际业务增长 9.5%。中东欧市场填补了本土缺口;与此同时,移动 ARPU、固定 ARPL 和季度自由现金流都在下降,显示这项地域对冲仍有成本。
欧洲与中东国家电信趋势
Streamwide的SaaS增长197%,起点却只有54.4万欧元
Streamwide 上半年经常性 SaaS 收入从 54.4 万欧元增至 161.4 万欧元,增幅达到 197%。这个变化确实让收入结构更经常性,但 161.4 万欧元只占 1279.2 万欧元总营收的 13%。高增速说明转型开始产生财务分量,不等于公司已经成为以 SaaS 为主的软件商。
欧洲与中东国家电信趋势
FiberCop赢下临时救济一轮,批发价格争议并未结案
米兰法院驳回的是 TIM 要求采取紧急措施的申请,不是替意大利固定网批发价格争议作出总判决。FiberCop 暂时不必按 TIM 主张的路径向 AGCOM 报送 Master Service Agreement 经济条件,因而保留了程序和谈判空间;合同实体问题、监管审查及其他运营商的异议仍在各自轨道上。

欧洲与中东云服务趋势
微软既成为Mistral算力大客户,也握住模型分发入口
微软将以“数十亿美元”级承诺使用 Mistral 扩建的欧洲 GPU 基础设施,同时把更多 Mistral 模型送入 Foundry 和 Copilot Studio。交易把算力采购与市场渠道绑在一起,但没有公开精确金额、期限、站点和风险分配。
欧洲与中东国家电信趋势
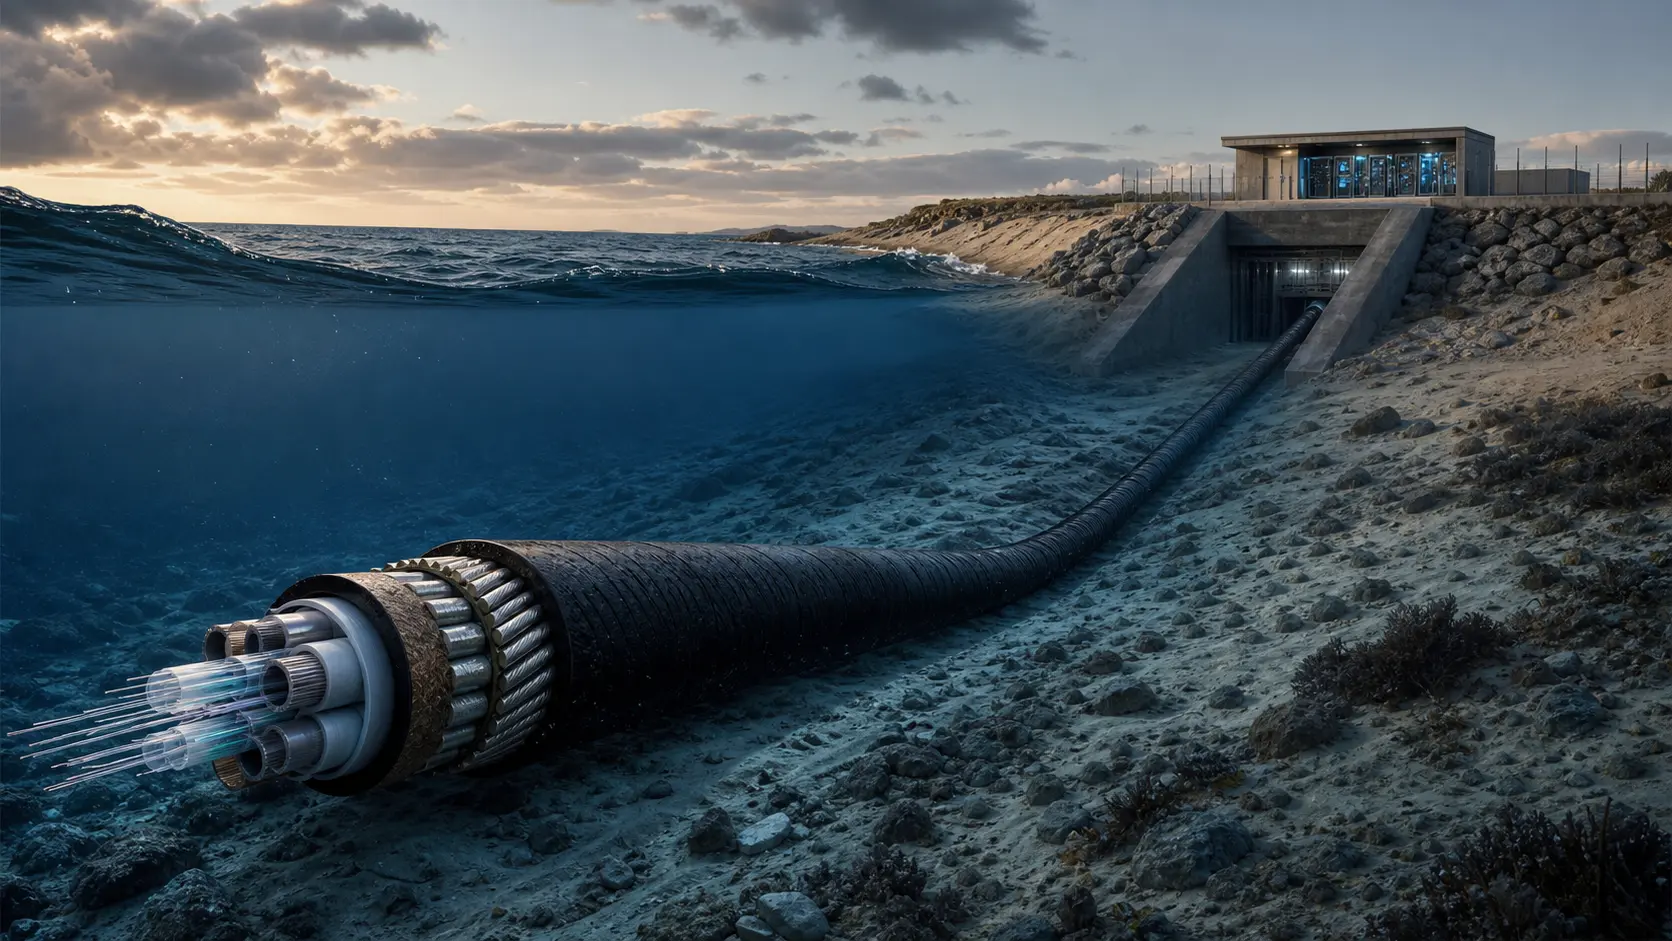
Nuvem已经接岸,384Tbps还没有变成商用流量
Google 的 Nuvem 海缆已经在葡萄牙锡尼什完成连接,把南卡罗来纳、百慕大、亚速尔群岛和葡萄牙大陆串成一条实体路径。它因此从规划中的线,变成可以测试、点亮和分配的网络选项。但 384Tbps 只是系统设计容量,不是当前已点亮、已出售或正在承载的流量。

欧洲与中东国家电信趋势
减少多供应商扯皮,不等于减少 Scottish Water 的全部风险
Scottish Water 把约 7000 条连接以及庞大的运营技术网络交给 BT 统一负责,购买的是一条更清楚的网络与安全责任链。多家供应商之间的交接点可能因此减少,但迁移、监控与事故响应也会更集中地依赖同一家主承包商。合同能否提升韧性,要看以后可测量的服务表现,而不是“整合”二字本身。

欧洲与中东国家电信趋势
Kontron的15万只模块是初始量,不是45万只订单
一家未具名欧洲车企选择 Kontron 的 5G 网络接入模块,首个车型平台预计供应约 15 万只。公司称,若客户把模块扩展到其他平台,数量可能增加到三倍以上。这是一项有条件的上行情景,不能把 15 万直接乘三,写成已经签下、生产或交付 45 万只。

欧洲与中东国家电信趋势
海缆登陆,不等于市场已经可进入
卡塔尔通信监管局第 12/2026 号决定,要求持牌海缆登陆站运营者提交接入要约,获批后再公开服务、收费和条件。它把“如何走进登陆站”变成可审查的批发接口;但公开要约仍不等于新增容量、最终价格或已经签成的协议。
欧洲与中东国家电信趋势
五种服务,并不等于五条独立路径:Melita 断纤事故暴露共因风险
7 月 20 日,马耳他 Msida Creek 工程现场的一次光纤损坏,同时波及 Melita 的互联网、电视、固定电话、移动通信和企业连接。当天服务已大幅恢复,但同一物理事故跨越多个产品的事实,比“断了一根线”更值得追踪。

欧洲与中东国家电信趋势
1.67 欧元不是全部对价:Poste 收购 TIM 进入股东选择期
Poste Italiane 对 Telecom Italia 剩余股份发起的现金加换股要约,已于 7 月 20 日开放接受。Poste 目前只持有 TIM 约 20.104%,控制权并未完成转移;股东要判断的,是 1.67 欧元现金加 0.218 股新发行 Poste 股票,能否补偿他们放弃一整股 TIM 的独立敞口。

欧洲与中东云服务趋势
法国描出 AI 智能体周围正在形成的分发权力
法国竞争机构说明,默认入口、市场平台、数据与技术整合的控制权,可能把今天领先的 AI 智能体提供商变成明天的数字守门人;但文件并未指控任何企业违反竞争法。

欧洲与中东国家电信趋势
e& 完成退出 Vodafone 持股并收到 58.4 亿美元
股份转让结束了 e& 对 Vodafone 的战略性持股,并为资产负债表带来 58.4 亿美元现金;另有 1.1 亿美元股息将于 7 月 30 日支付。
欧洲与中东机构
Netel 在 Infrea 合并前安排最高 2.02 亿瑞典克朗股权融资
Netel 要求股东接受股本大幅扩张——不参与者的最高稀释约为 54%——以便在计划中的 Infrea 合并前为债务再融资。

欧洲与中东国家电信趋势
法国与德国把批发接入置于 2 GHz 频谱交易的核心
巴黎与柏林希望稀缺卫星频谱同时完成两件事:为欧洲 IRIS² 连接计划保留空间,又避免选择程序变成一条封闭的市场通道。

欧洲与中东云服务趋势
英国为 7.5 亿英镑主权 AI 超算启动承载地意向征集
7 月 17 日启动的流程要求英国科研机构证明,它们能够为国家级主权算力提供场地、电力与治理;这是选址前置步骤,不是新的拨款、招标或合同授予。