
欧洲与中东国家电信趋势
欧洲与中东国家电信趋势
国家电信:本趋势分析追踪市场变化。市场范围:欧洲和中东互联网基础设施市场。关注信号:国家电信市场趋势、5G 部署、光纤现代化、批发网络策略、频谱压力与数字基础设施投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
欧洲与中东国家电信趋势最新动态
314 篇文章

欧洲与中东国家电信
TIM 公布 5.5 亿欧元网络与数据中心气候计划
TIM 计划将约 5.5 亿欧元的网络、数据中心与能源措施纳入其产业路线图。
欧洲与中东国家电信
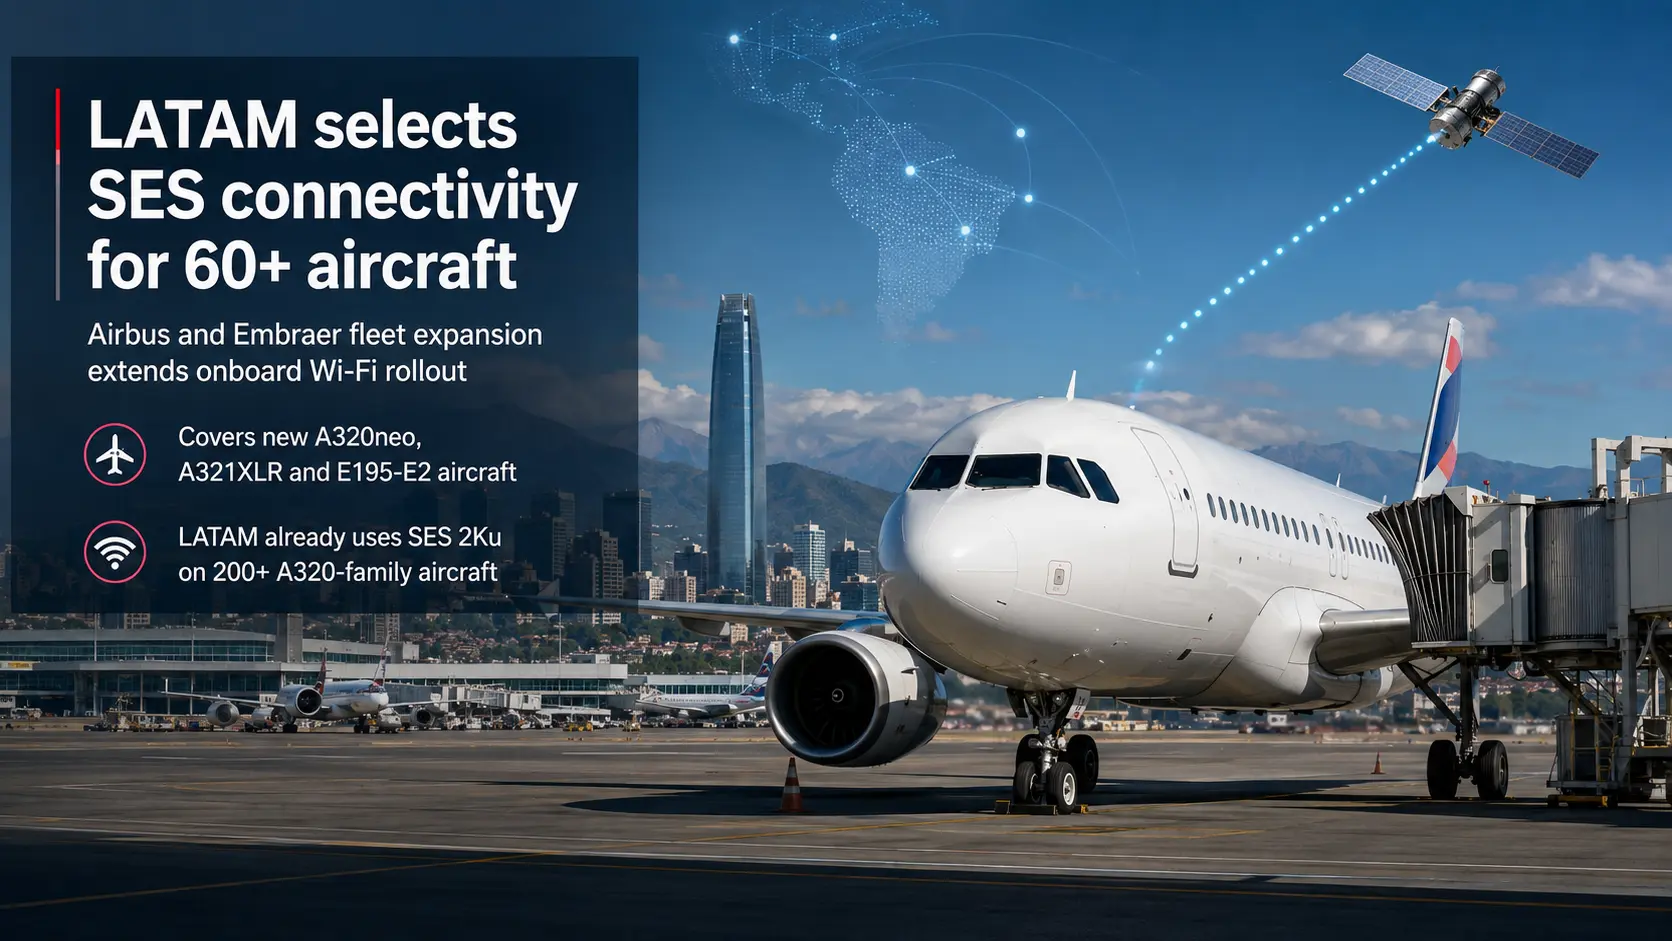
LATAM 选择 SES 为 60 余架飞机提供机上连接
此次部署将覆盖新接收的空客和巴航工业喷气机,将 SES 的连接服务扩展至已在 200 多架 LATAM A320 系列飞机上使用的规模。
欧洲与中东国家电信趋势
德国电信把回购上限提到 50 亿欧元,光纤利用率成了另一笔账
德国电信有足够现金把 2026 年回购空间扩大到最多 50 亿欧元,但截至 8 月 5 日实际执行约 12 亿欧元。判断这项资本分配是否划算,不能只看股价,还要看 1360 万户已覆盖光纤中只有 17.5% 渗透率所代表的经营机会。

欧洲与中东国家电信趋势
英国全光纤覆盖率 2026 上半年达 85%
英国全光纤覆盖率在上半年继续上升,但更多建设发生在已有光纤服务的区域。

欧洲与中东国家电信趋势
FiberCop 在罗马上线首个边缘节点,100 站计划才进入执行阶段
FiberCop 把一座退铜电信局房改造成边缘数据中心,首个罗马站点据报已上线。这是从规划到实物的一步,却不是 100 个节点全部投产,更不是其约 10,500 座局房都会变成数据中心。真正的检验现在开始:既有光纤和房产能否稳定转化为有电力、制冷、计算负载和客户需求的可复制单元。
欧洲与中东国家电信趋势
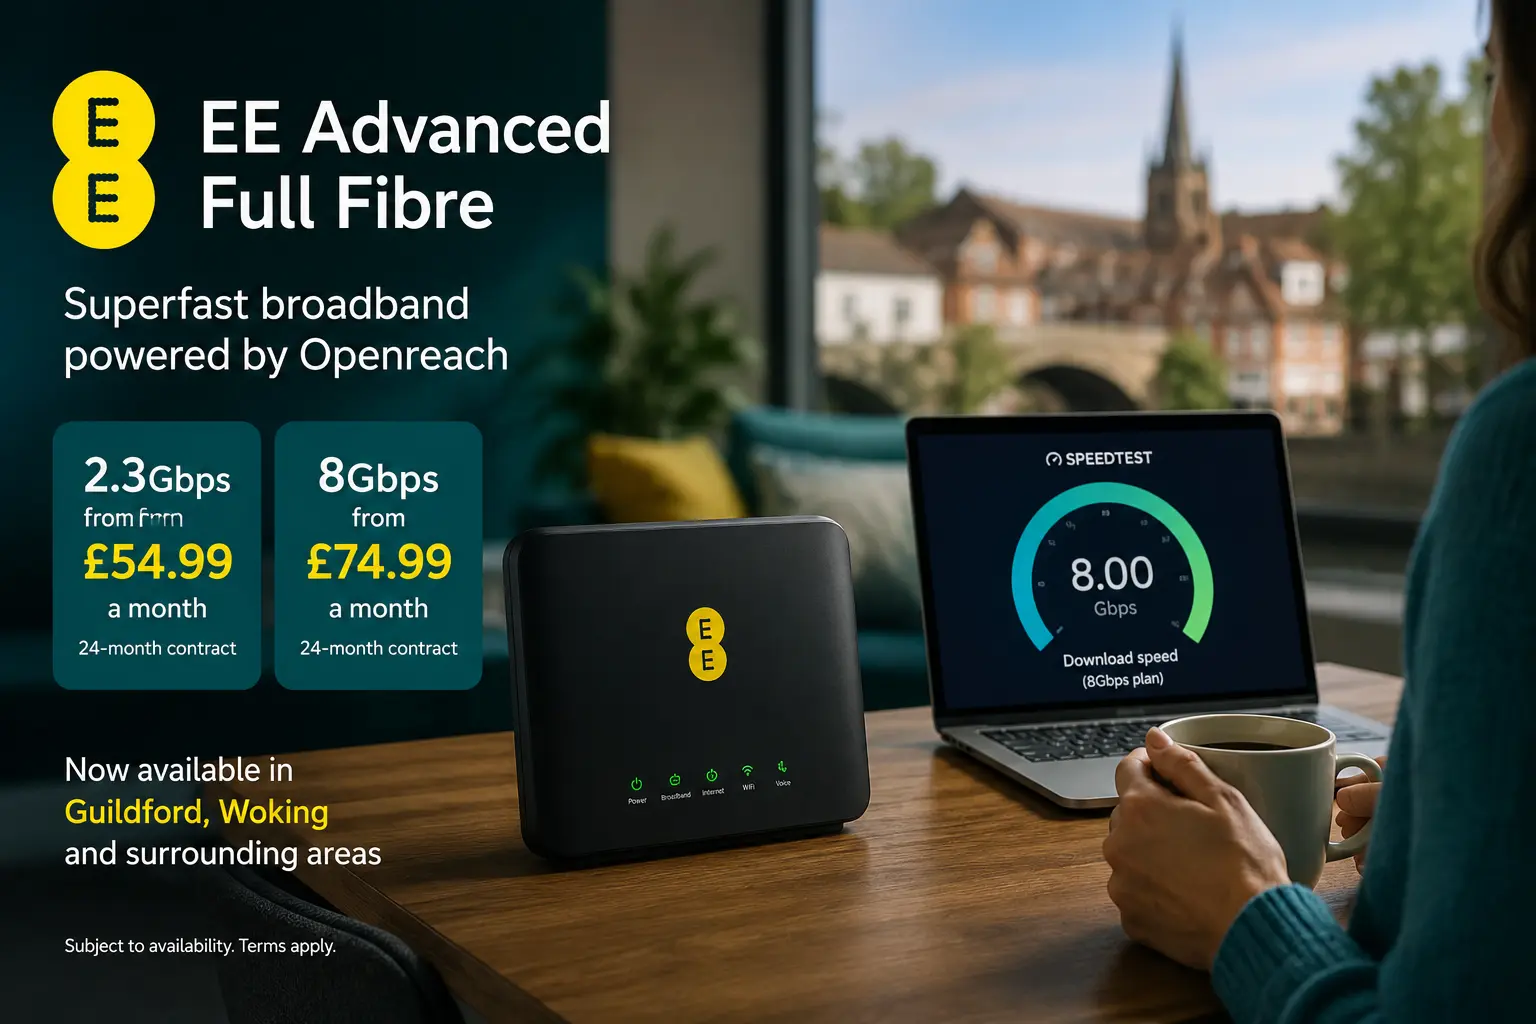
EE 在吉尔福德和沃金推出 8Gbps 光纤
EE 已开始在萨里郡特定邮编地区通过 Openreach 的 XGS-PON 网络销售 2.3Gbps 和 8Gbps 宽带。

欧洲与中东国家电信趋势
德比郡消防员在野火中使用 O2 Satellite
德比郡消防员使用 O2 Satellite 在缺少地面移动通信覆盖的地区应对野火时交换更新并获取信息。
欧洲与中东国家电信趋势
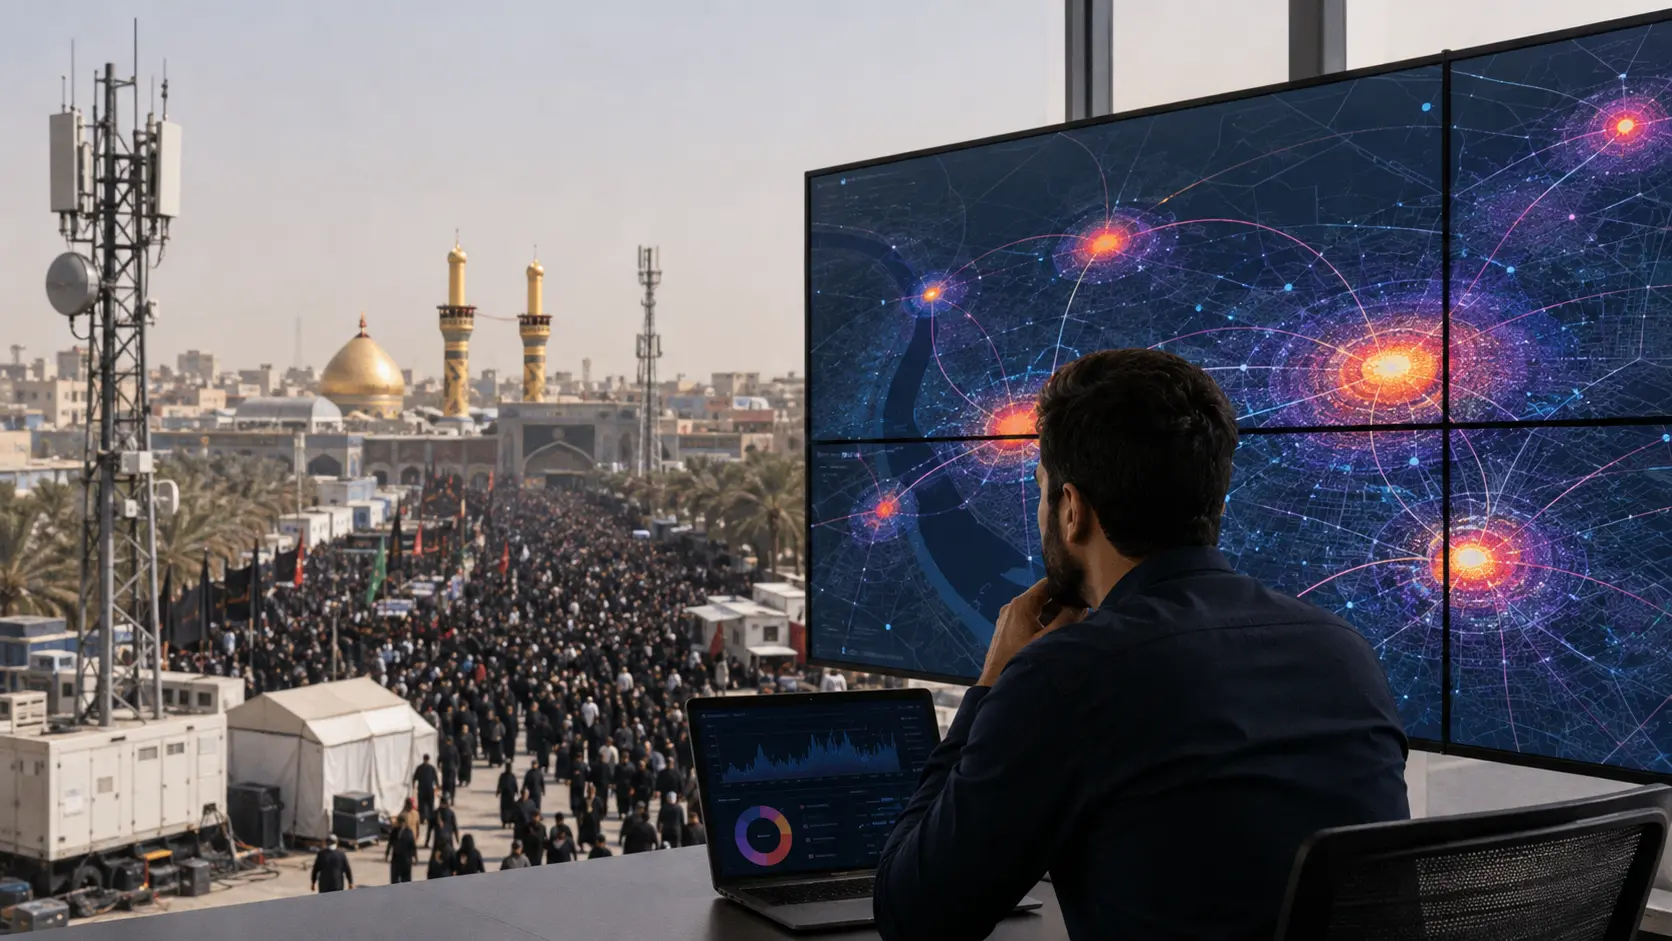
伊拉克用 AI 预测卡尔巴拉 135% 通信流量激增
伊拉克正利用流量预测为卡尔巴拉的移动网络做准备,以应对阿尔拜恩朝觐期间预计 135% 的流量激增。

欧洲与中东国家电信趋势
Hispasat 马德里地面站获 WTA 最高等级认证
Hispasat 位于马德里附近 Arganda del Rey 的 teleport 已获得 World Teleport Association 的 Tier 4 Full 认证,进入该项目四级体系的最高一级。认证为卫星控制、上行链路和地面网络汇合点增加了独立检查信号,但它没有公开审计明细,也不能被解释成永不故障或特定可用率承诺。

欧洲与中东国家电信
Cityfibre 股东提议注资 9 亿英镑
Cityfibre 的拟议融资将网络扩张与收购计划与既有债务的未决谈判联系在一起。
欧洲与中东国家电信趋势
Telefónica 上调的是调整后经营现金目标,不是所有财务指标
Telefónica 将 2026 年调整后 OpCFaL 增长目标从超过 2% 上调至超过 3%。上半年该指标为 26.54 亿欧元。与此同时,持续经营业务自由现金流为 9.44 亿欧元,净金融债务为 252.78 亿欧元,集团还录得 3.38 亿欧元净亏损。这些数字衡量的是不同环节,不能互相替代。

欧洲与中东国家电信趋势
英国全光纤还有约一半可覆盖家庭未转化,折扣争夺的是这批用户
Ofcom 称,英国能够接入全光纤的家庭中,约一半尚未订购。Openreach 拟把最高每月 9.50 英镑、最长 30 个月的折扣集中给超出 ISP 正常新增量的客户。监管争议因此不只关乎价格高低,而关乎谁能获得仍未转化的边际用户。

欧洲与中东国家电信趋势
Orange的增长地图分成两端:非洲中东上行,企业业务收缩
Orange 上半年收入增长 3.5%、EBITDAaL 增长 5.0%,但集团平均值掩盖了两种相反轨迹。非洲和中东收入增长 13.9%、EBITDAaL 增长 16.1%;Orange Business 收入下降 3.1%、EBITDAaL 下降 6.4%。上调指引的可靠性取决于前者能否持续快于后者的拖累与资本需求。

欧洲与中东国家电信趋势
Kyivstar把Open RAN放进旧网,真正的风险是迁移而非演示
Rakuten Symphony 与 Kyivstar 完成 4G 实验室验证后,将在基辅周边的现网中测试 Open RAN,并承载商业用户流量。此次试验同时比较 D-RAN 与 C-RAN,目的不是展示一个孤立新站,而是验证新架构能否替换旧设备而不破坏正在运行的服务。

欧洲与中东国家电信趋势
Vodafone用5.2%的服务收入增长换来6.2%的EBITDAaL增长
Vodafone 第一财季服务收入有机增长 5.2%,调整后 EBITDAaL 按可比口径增长 6.2%,可比利润率提高 0.6 个百分点至 28.5%。这是一组经营杠杆数据;纳入 Safaricom 影响的全年指引则属于另一个、面向未来的合并范围。

欧洲与中东国家电信趋势
Openreach新增57.4万条FTTP连接,却仍少了19.2万条宽带线路
BT 的光纤季度同时出现增长和流失:Openreach FTTP 净增 57.4 万条、接入率达到 40%,但全部宽带线路减少 19.2 万条。前者说明客户正在迁移到新网络,后者说明迁移并没有把每一条商业关系都留住。

欧洲与中东国家电信趋势
乌克兰5G试点已有300多个基站,扩到基辅后谁承担规模化成本
乌克兰政府协调的多运营商 5G 试点已经进入基辅。整个试点拥有 300 多个基站、近 150 万人使用过,但这些不是基辅单城新增数量。技术覆盖扩大后,真正未披露的问题是三家运营商如何承担频谱、容量与商业化投资。

欧洲与中东国家电信趋势
KPN下调全年服务收入增速,却保留利润与现金目标
KPN 把 2026 年全年服务收入增长预期从 2%—2.5%降至约 1.5%;第二季度仅增长 0.8%,至 13.5 亿欧元。公司仍预计下半年增长 2%—2.5%,并维持 EBITDA 和自由现金流指引。相同区间换了时间范围,含义已经不同。
欧洲与中东国家电信趋势
Odido每条企业移动线涨1.50欧元,也把退出权交给客户
Odido 将从 9 月 1 日起,对部分企业移动套餐每月加价 1.50 欧元,不含增值税;下载速度和漫游范围也会调整。受影响客户可在生效前无罚金解约。单线价格明确,但涉及多少合同、会留下多少客户,公告没有答案。

欧洲与中东国家电信趋势
法国光纤故障率低,不代表装机失败率也低
Arcep 最新观测显示,已开通线路每月平均故障报告率约 0.12%,新接入失败率却约为 6%。两者并不矛盾:前者观察已经在用的服务,后者观察第一次尝试能否把服务开通。若不保留分母,就会把运营稳定性和最后一段施工难度混成一个排名。