摘要
- IPS把公开增发价格定为每股3,346日元,资金拟用于和歌山海缆支线和登陆站;连同可能的后续配售,净募资估算上限约45.81亿日元。
- 和歌山项目希望为关西增加地理上不同的国际通信入口。登陆站拟由IPS Pro运营,向不同运营商开放,但尚未成为可用线路。
- 项目约230亿日元的投资估算包含潜在合作方投入。补助金额、合作方出资和IPS最终承担额仍未在这些公告中明确,不能据此算出一个已经证实的资金缺口。
多一条线,最好也多一个入口
对大阪的数据中心来说,国际海缆多一些,未必意味着路径选择就多一些。若线路仍集中从同一片海岸登陆,地理上的依赖并没有随容量一起消失。
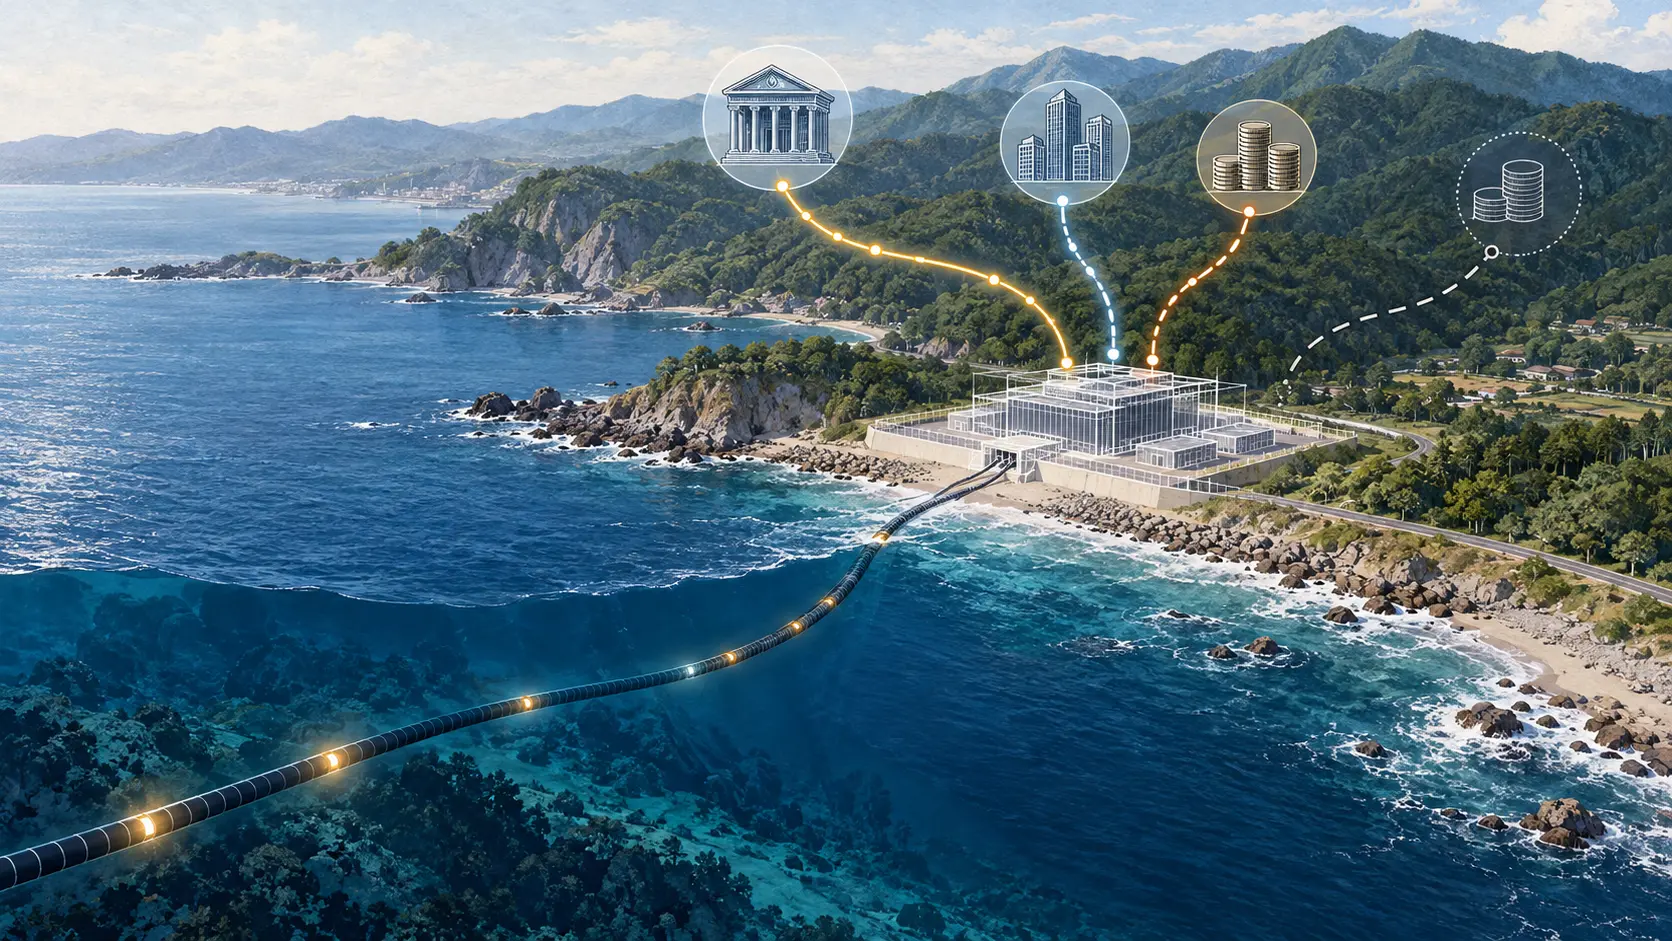
IPS想在和歌山做的,正是增加一个不同的入口。在10月9日的项目说明中,公司指出关西海缆登陆仍集中在三重县,提出在和歌山市建设国际海缆支线及登陆站,再连接大阪地区的数据中心。子公司IPS Pro拟运营登陆站,不只为某一家通信运营商服务,而是让海缆所有者、运营商、回传线路和数据中心企业接入。
这样的站点有吸引力:客户买的不只是海底的一段容量,还要能把通信送到陆上的目的地。但降低时延、改善抗灾能力,目前是公司对方案的期待,不是已经投入运营后的实测成绩。开放接入也不是免费接入,更不意味着路线和服务条件已经敲定。
股价是确定的,到账要另看
10月14日,IPS确定了增发价格:126.35万股,每股3,346日元,按投资者认购价合计42.27671亿日元。承销商支付给发行人的价格则为每股3,173.50日元,合计40.0971725亿日元。认购价总额不是公司最终留下的净资金。
公告将认购期排在10月15日至16日,缴款日定为20日,股票交付日为21日。这些是公告日程,不等于已经核实款项到账。
还有一笔可能的第三方配售:最多18.95万股,认购和缴款日分别为11月17日、18日,缴款总额最多6.0137825亿日元。这不是净额,也不是必然全数发行。公司给出的公开发行与可能配售合计净募资上限,是45.810955亿日元,约45.81亿日元。
10月5日发行公告另有超额配售安排,使用借入的现有股份出售。不能把这笔出售收入再加一次,当成IPS又收到一笔新股融资。
一道容易算错的减法
45.81亿与230亿放在一起,很容易让人得出“只筹到约五分之一,还差184亿”的结论。前半句只是两个数字的比例,后半句却把尚未确定的资金安排,变成了确定的缺口。
230亿日元是整个项目的投资估算,还包括登陆站潜在合作方的投入。IPS明确说,这不是公司的最终自担额。要判断IPS还需筹多少钱,得先知道合作方承担哪部分、补助覆盖多少、公司最后留下哪些开支。这些答案尚未出现在所核对的公告里。
补助的进度也要分开看。CIAJ在10月9日公布的四项获选记录包括IPS的和歌山市近海项目,以及IPS Pro的市内项目,但没有给出各项金额。IPS称后续还要提交正式申请,再取得补助交付决定。入选不是补助已经到账,也不是金额已经获批。
公司表示潜在客户有强烈兴趣,却未在这些文件中展示有约束力的容量采购合同。路线、登陆点、设备规格和施工日程仍在协调。投资估算、合作方承诺和客户合同,不能互相代替。
发行净资金拟在截至2030年3月的财年结束前用于和歌山项目;若有余款,则计划投入包括菲律宾在内的国际通信容量及网络建设,在实际需要前以安全性较高的金融工具等管理。这个资金使用期限,也不应被写成保证开通日期。
增发把一个价格问题说清楚了。接下来,股东要看谁承担建设风险,客户要看什么时候能买到通往目的地的线路。和歌山是否真正增加了选择,最终要到那一步才见分晓。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance