
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

全球云服务趋势
Ciena 的 53% 云收入,不等于两家大客户合计
Ciena 2026 财年第三季度同时给出了两种观察需求的口径:演示材料说云服务商贡献收入的 53%,同比增长 82%;10-Q 则列出两家单季占比超过 10% 的匿名云客户。两组数字都真实,却回答不同问题。若把它们混成一个分母,增长、集中度与议价能力的判断都会失真。
北美数据中心趋势
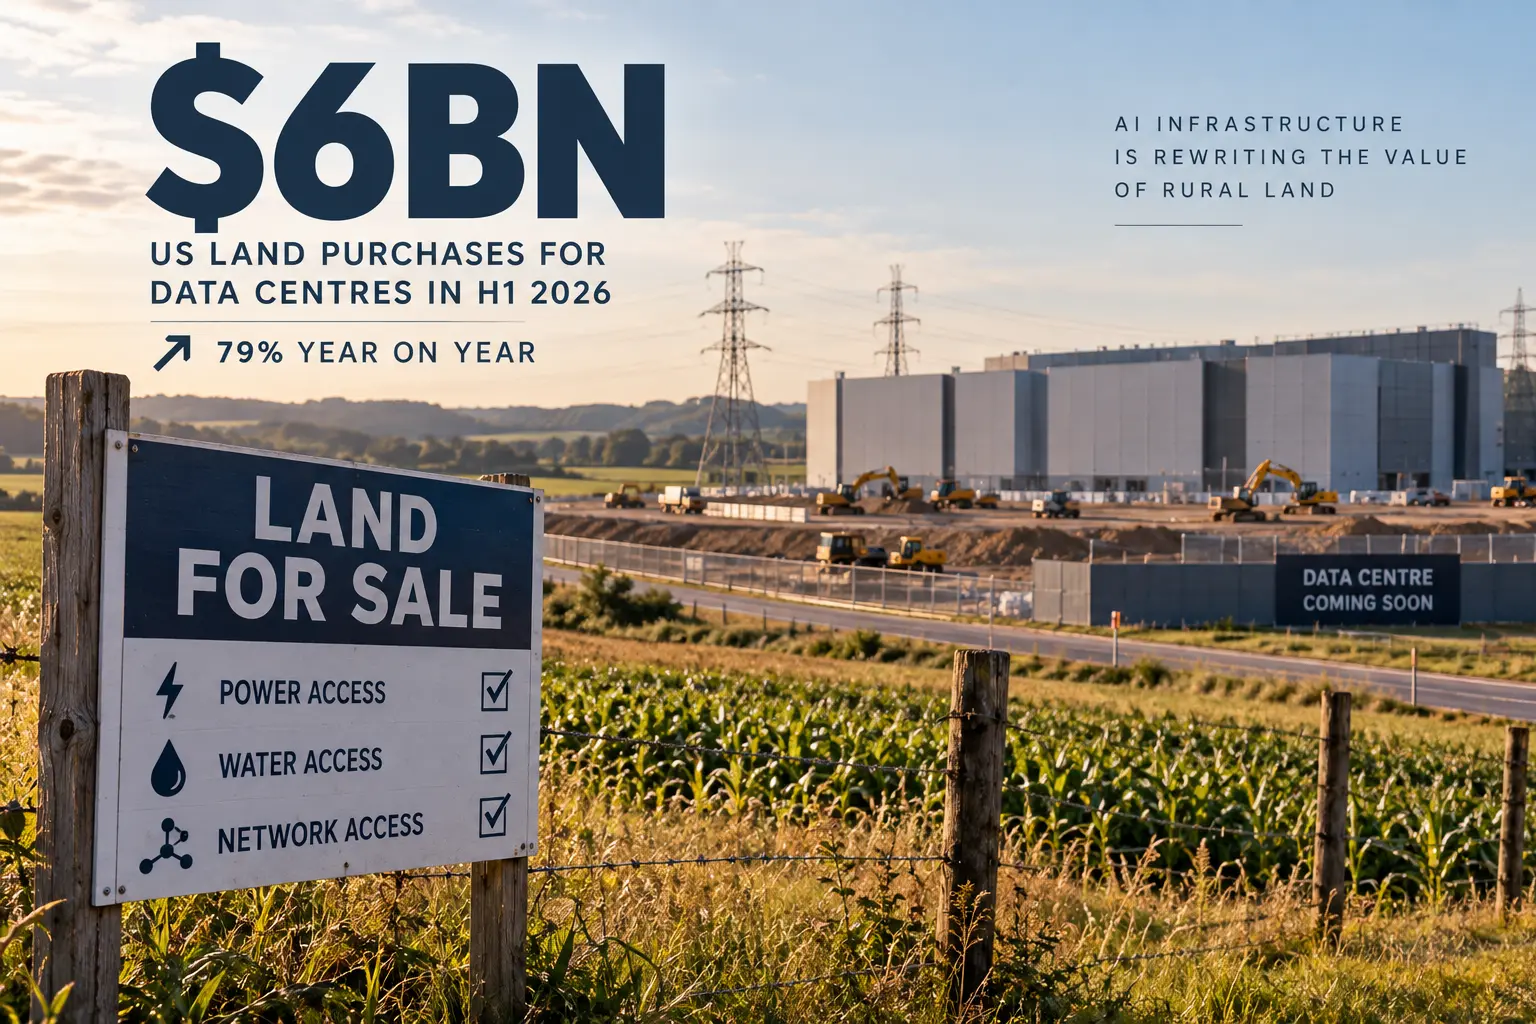
美国数据中心购地额达 60 亿美元
2026 年上半年,随着开发商争夺具备电力和水资源条件的地块,美国未来数据中心用地支出大幅上升。

北美数据中心趋势
MN8 与 Google 在西弗吉尼亚推进太阳能与储能
MN8 为 Google 在美国西弗吉尼亚建设 86 MW 太阳能和两套电池系统,三项资产计划于 2028 到 2030 年分阶段投运。

北美数据中心趋势
FuelCell Energy 签署得克萨斯州 75 MW 数据中心产能预留协议
一家未具名的数据中心运营商已支付预付款,为 FuelCell Energy 计划在得克萨斯州建设的 75 MW 项目预留制造产能。

全球云服务
Oracle 扩展 HPE Juniper 网络以支持 AI 基础设施
Oracle 计划用数年时间在全球部署 HPE Juniper 路由与交换设备,覆盖其 AI 集群、区域数据中心和边缘网络。

北美数据中心趋势
Fermi 给 TensorWave 的222MW租约有三只时钟,尚不能写成在运容量
Fermi 披露的 Project Matador 首个客户租约已有明确对手方、期限和功率:TensorWave、十五年初始期限、222MW 第一阶段,以及约 65 亿美元初始期限合同收入。但同一份披露也保留了交割条件、最终交付和未来启用。合同已签,不等于所有经济收据都已发生。
北美数据中心趋势
Corvex 现在只有1.5MW,预计8MW,并持有12.5MW优先权——并非20MW在运容量
Corvex 的公告把已完成融资、已签场地协议、预期容量和优先购买权放在一起,但它们不是同一种经济收据。公司目前披露的关键 IT 容量约 1.5MW;8MW 是 2026 年末预期;Midwest 的 12.5MW 仍是一项未来选择。

北美数据中心趋势
FuelCell 的26亿美元标题,实际含30MW订单、350MW选择权与75MW预约
FuelCell Energy 面向数据中心的容量叙述,不是一笔处于同一经济状态的 380MW 销售。公开文件把它拆成已生效的 30MW 初始阶段、由 Fit Energy 日后选择的 350MW,以及另一份 75MW 产能预约。顺序比总数更重要。
北美数据中心趋势
Vulcan 的3940万美元 PIPE,先是一张偿债收据,才可能是 AI/HPC 建设资本
Vulcan Infrastructure and Power 正在提出一项约 3940 万美元的 PIPE,同时叙述向 AI/HPC 基础设施转型。披露中真正重要的是先后顺序:交易须先交割;净所得首先拟主要处理十月到期债务;其后才可能有资金用于预开发。公告本身并不产生其中任何一张收据。
北美数据中心趋势
Digi Power X 与 Cerebras 的 40MW 合同,在 25MW 融资闸门处分叉
Digi Power X 对 Cerebras 的协议写着 40MW,也披露了约 11 亿美元的初始期限合同价值。但这不是一项已经投入运行的 40MW 服务。合同把容量拆为 15MW 的第一阶段和另加 25MW 的第二阶段。第二阶段需要 Digi Power X 取得双方都“合理可接受”的融资,并由 Cerebras 批准;如果 Cerebras 否决或不发通知,双方只保留第一阶段的权利与义务。

北美数据中心趋势
Credo 的客户集中度有两张图,不能合成一张
Credo 的季度营收增速很醒目,但文件里真正值得细读的是“客户”二字的边界。财务报表中的客户,是下订单或签收入合同的对手方;另一张表中的客户,是可能经由代工厂下单的终端客户画像。两张表都在说集中度,却不在回答同一个问题。

全球云服务趋势
Lattice 为收购 AMI 提取的 9.25 亿美元贷款,并非 10 亿美元现金收购价
Lattice 对 AMI 的披露把季度报告、授信承诺、交割当日借款和未来收入预期放在相邻位置。金额相近并不代表它们可以互相替代。

北美云服务趋势
Samsara 21.247 亿美元 ARR 背后有 4.895 亿美元设备成本资产
Samsara 的云订阅不是从浏览器开始,而是从采购、发货和安装一台实体设备开始。第二财季的 ARR 与收入都增长 30%,但现金与费用遵循另一只钟:截至 8 月 1 日,仍有 4.89548 亿美元联网设备成本留在资产负债表上,等待在后续服务期进入收入成本。

北美机构趋势
WAR ETF 年末有 4,133.5 万美元,全年对应收费只有 9.7 万美元
“增长近七倍”准确描述了 U.S. Global Investors 旗下 WAR 在两个年末时点之间的变化,却没有回答这一年真正产生收费的平均资产是多少。把时点余额、客户申赎、市场升值、顾问费和公司利润放回各自的账本,才看得清这只主题 ETF 对经营结果究竟贡献了多少。

全球云服务趋势
Ambarella 的9140万美元履约义务,并不是芯片需求地图
Ambarella 最新季报里有三个很容易被拼成同一句话的数字:9140 万美元尚未或部分尚未履行的产品订单和 NRE 服务履约义务、两家分销商合计约 71.2%的季度收入占比,以及 4900 万美元制造采购承诺。它们并不彼此矛盾,却各自对应不同的控制关系。前者是有明确排除范围的会计口径,第二项是渠道交易和应收关系,第三项则是以预测为基础、变更须与供应商协商的采购安排。把它们合称为“芯片需求”,会把真正决定结果的人和条件抹去。

IETF
CATS给度量清单加了版本,运行时分数却不说明自己依据哪一版
CATS 度量草案第 11 版选择了一条很实际的路:不同厂商先在系统初始化阶段谈妥归一化方法、参数与聚合权重,把结果写进受版本控制的配置清单,运行时不再逐条协商算法。问题不在这项取舍本身,而在取舍成立所需的前提——所有组件当前拿到的必须是同一份清单。新版要求选择器相信这个前提,却没有让度量分数携带或绑定清单身份。

北美数据中心趋势
WhiteFiber 的 7260 万美元预付款,在 GPU 订单成为收入前仍是负债
WhiteFiber 已收到可观的客户现金,用于未来的云和数据中心服务;其 10-Q 也披露了新的 GPU 服务订单。这些都是积极事实,却不在同一时间线上:预付款在服务履行前是负债,计划开始的订单也尚不是已计费或已确认的收入。
北美数据中心趋势
Z Squared 的 2500 万美元 Paradox 台账,并不等于交付了 150MW
Z Squared 与 Paradox Data 的协议把未来对价系在一系列可分别验证的状态上,而不是把 150MW 数据中心作为已经交付的事实。交割要先满足条件;交割时拟发行的 500 万美元优先股与其后最高 2000 万美元的里程碑优先股不同;在 50、100 和 150MW 三个门槛处,客户服务申请和新增容量实际送电又是两步。把这些状态压缩成“2500 万美元买到 150MW”,会同时抹去交易、物理和资本三条不同的证据链。

亚太地区云服务趋势
SK hynix仍未决定传闻中的Solidigm 5万亿韩元pre-IPO
第一个披露期限到了,融资却没有落地。SK hynix 再次确认 Solidigm 的方案尚未确定;与此同时,其财报显示 NAND 业务的法律与运营边界已经变得更清晰。两件事不能合并成一笔交易来理解。

北美数据中心趋势
Cipher 已启动燃气接入,但 2.5GW 发电条款仍未披露
管道一旦埋入地下,就比新闻稿里的容量数字更难撤回。Cipher Digital 已经开始建设多处燃气支线;真正需要定价的,是管道建成后由谁把燃气变成可并网、可交付、可收租的电力。