
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

亚太地区国家电信趋势
Firmus 签署 APX East 25 年容量协议
Firmus 将投入约 3 亿美元,在 25 年内获得 SubCo 规划中的澳大利亚—美国海底电缆最高 150 Tbps 容量;该电缆计划于 2028 年投入服务。

全球数据中心趋势
Flex 有一座 44 亿美元过桥,不等于 SpinCo 的最终资产负债表
EPC Power 收购、临时融资与 CPI 分拆各有自己的时钟。两个相同的 44 亿美元,只说明成交价锚与备用额度,还没有说明最终由谁出资、承担多少风险。

北美数据中心趋势
ChronoScale 计划为 Microsoft 部署 50MW AI 算力,目标 2027 年第一季度完成
ChronoScale 计划在北美为 Microsoft 部署 50MW NVIDIA GB300 AI 算力,目标于 2027 年第一季度完成。
欧洲与中东数据中心趋势
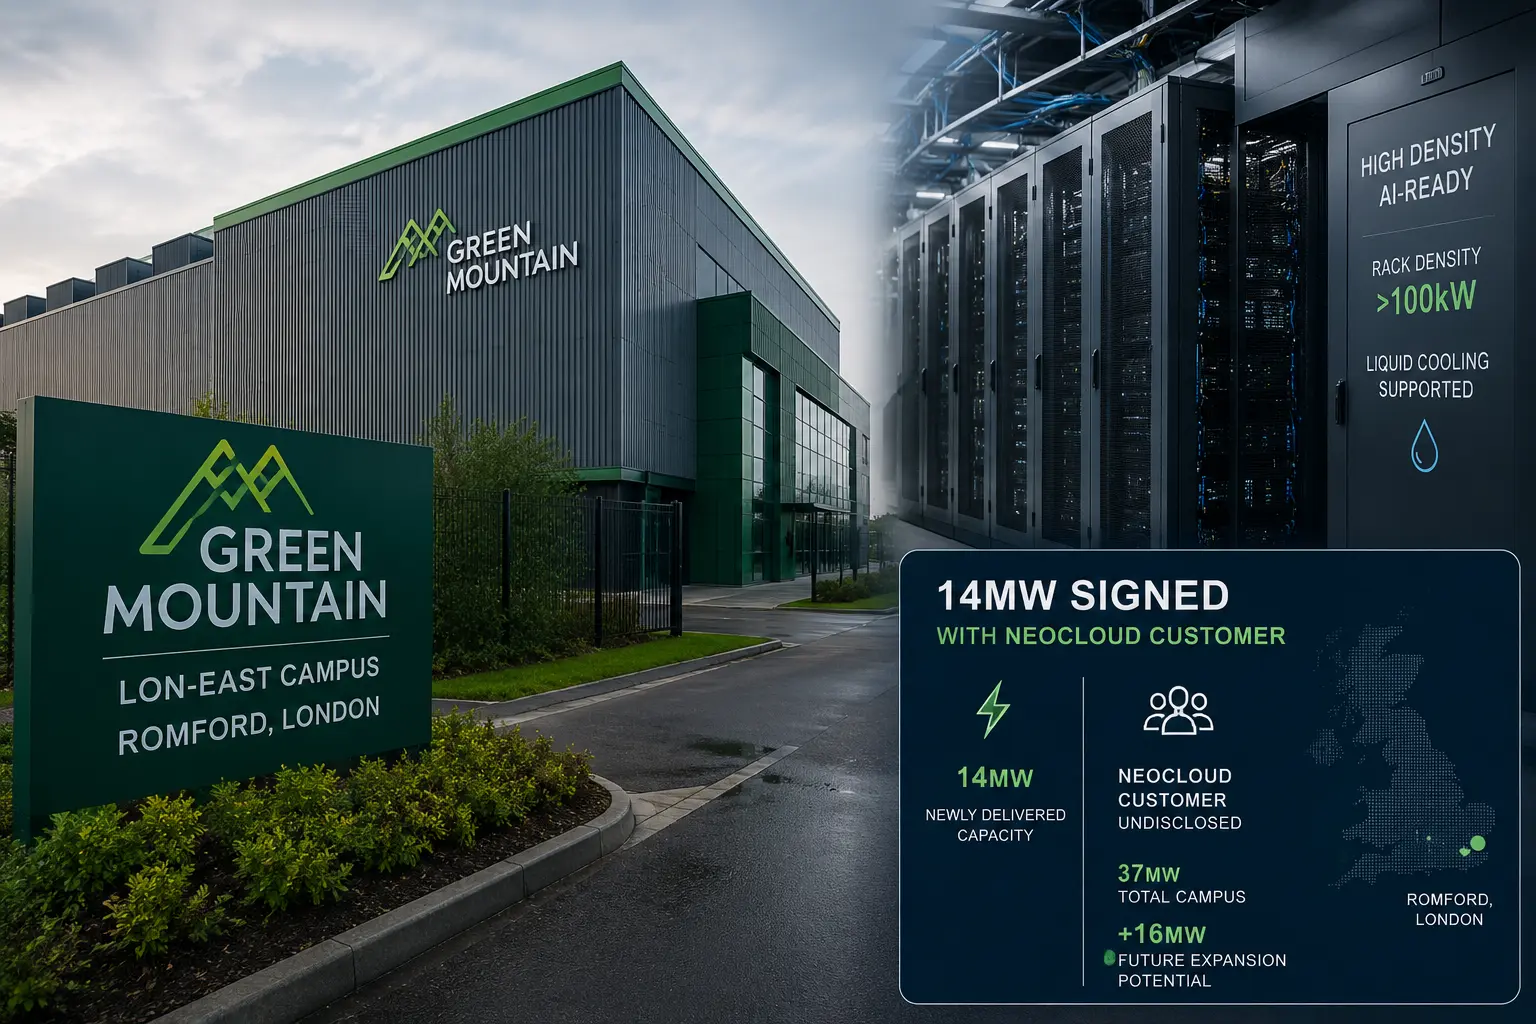
Green Mountain 签下伦敦 14 MW 新型云服务客户
Green Mountain 已为其位于罗姆福德的 LON-East 园区新建 14 MW 扩建区签下一家未具名的新型云服务客户。

亚太地区数据中心趋势
Sterlite 获评级上调,下一轮设备投入考验现金纪律
资产负债表变强已有依据,设备投资能否在不重新堆积净负债的情况下推进,则需要另一组证据。

全球数据中心趋势
PWC 预测 2050 年前 AI 数据中心资本支出达 US$31.6 万亿
PWC 预计,服务器、GPU 和网络设备的反复升级将在数据中心建成多年后继续推动 AI 数据中心支出增长。
全球数据中心趋势
HPE 数据中心网络收入增长 112%?换回完整历史基数,方向就反了
3.82 亿美元没有变,变的是拿来比较的去年。HPE 在最新季报中披露数据中心网络收入同比增长 112.2%,又在演示稿中给出按公司归一化历史口径计算的约 6% 降幅。两者并不互相推翻:前者记录并购前后的报表边界,后者试图补齐比较范围。真正值得研究的,是市场把哪一种增长当成了经营能力,以及订单还需要经过什么才能成为收入。

欧洲与中东云服务趋势
Adobe 将 AI 数据标注工作负载迁移至 HUMAIN 沙特平台
Adobe 将使用 Qualcomm Dragonfly 加速器,在 HUMAIN 的沙特基础设施上运行区域 AI 数据标注工作负载,相关计算与数据将保留在沙特王国境内。
亚太地区云服务趋势
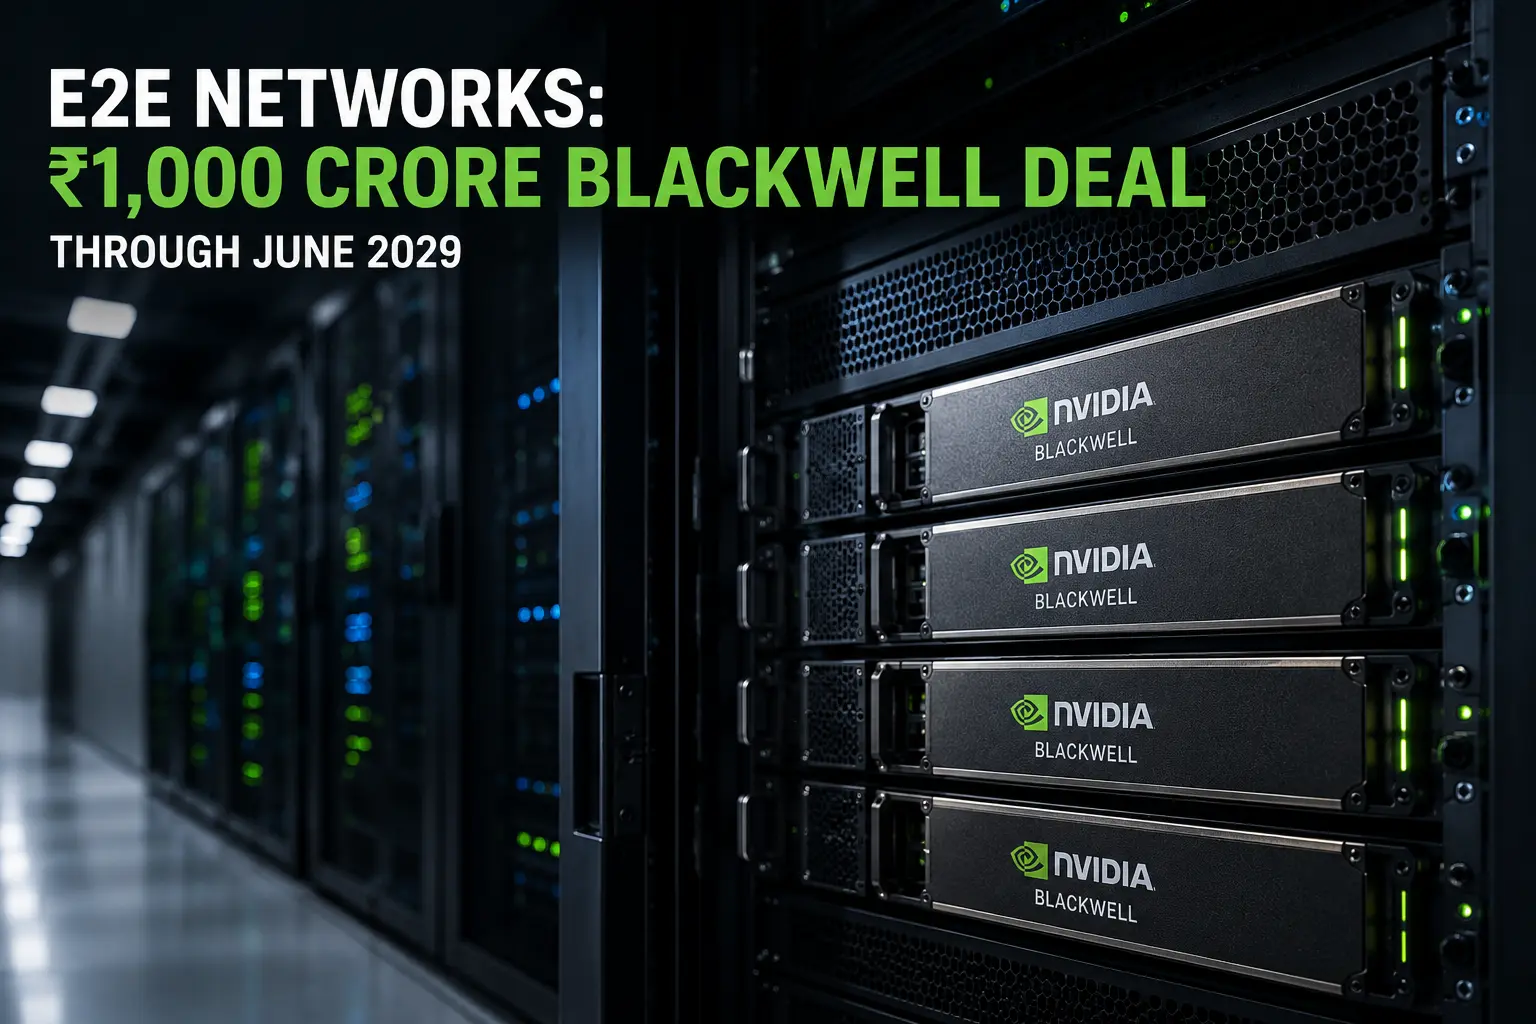
E2E Networks 签署价值 100 亿印度卢比的 Blackwell GPU 协议
这家印度云服务商已将 5 月部署的 NVIDIA Blackwell 算力从按使用量付费模式转入一项持续至 2029 年 6 月的长期客户协议。

北美数据中心趋势
Host Digital 在俄克拉何马州签署价值 12.5 亿美元的 43 MW 租约
Host Digital 为俄克拉何马州一座已具备电力供应的数据中心签署了为期 15 年、涉及 43 MW IT 容量的租约,预计于 2027 年上半年交付。
北美数据中心趋势
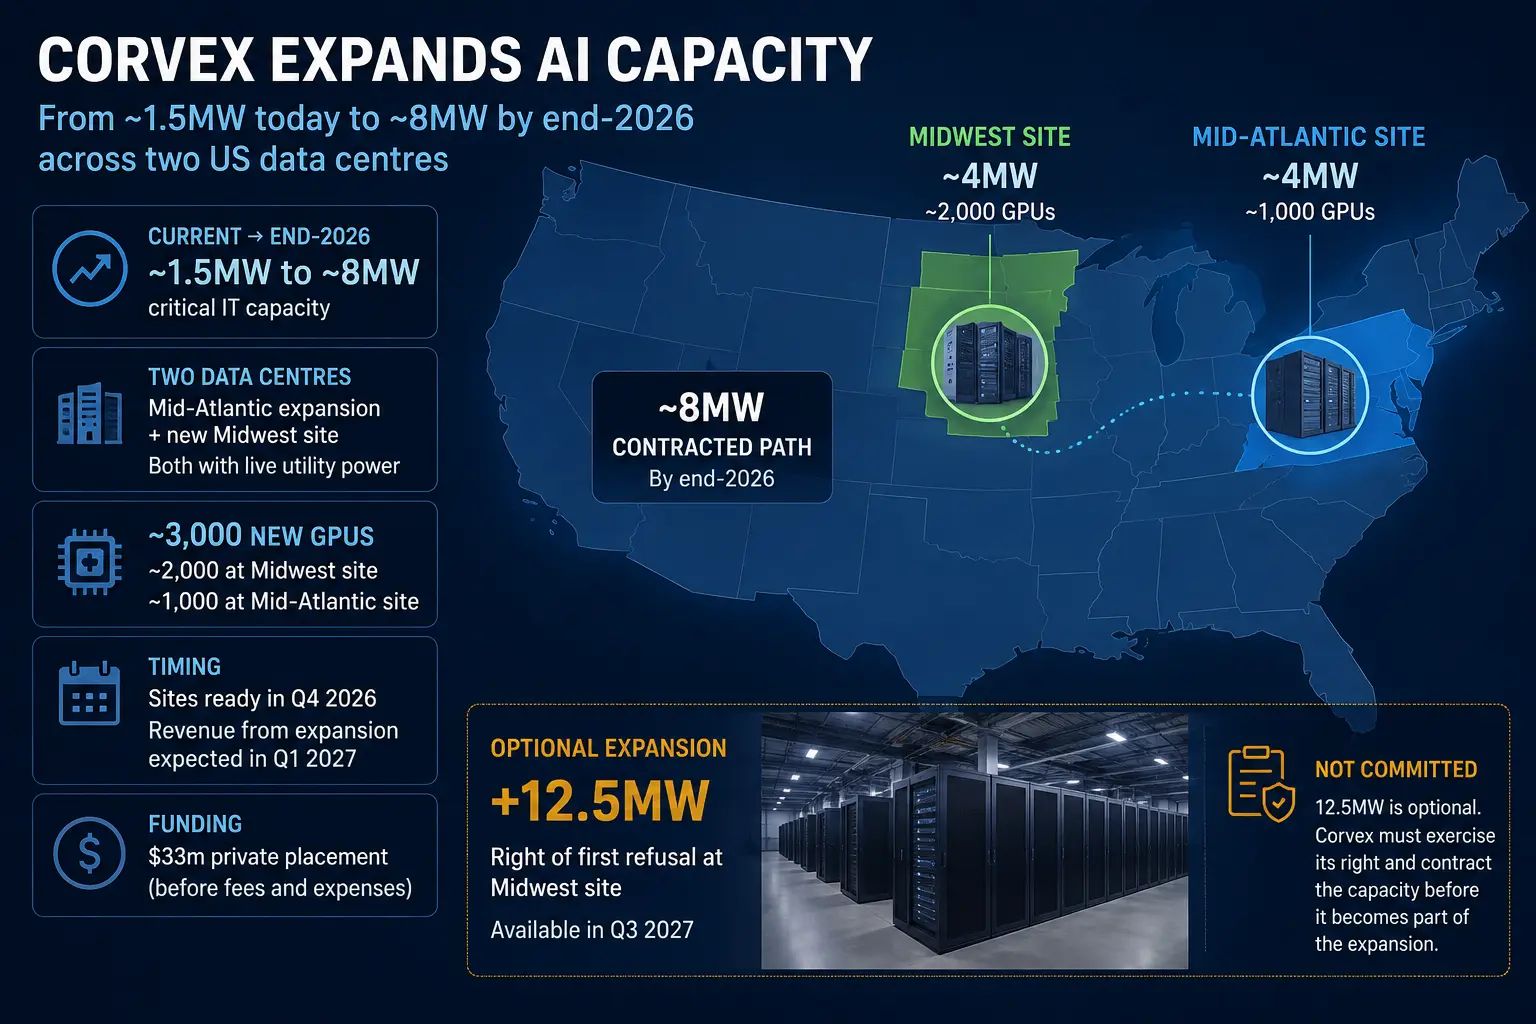
Corvex 计划将美国两座数据中心容量扩至 8MW
Corvex 已签署协议,计划扩建两座已有供电条件的数据中心,预计年底前达到约 8MW,另有 12.5MW 容量仍为可选项目。

欧洲与中东数据中心趋势
Bull 赢得 3.878 亿欧元 LUMI-AI 合同
根据价值 3.878 亿欧元的 EuroHPC 采购合同,Bull 将于 2027 年下半年在 CSC 位于卡亚尼的新数据中心部署 LUMI-AI。

亚太地区数据中心趋势
NVIDIA 向 MediaTek 投资 35 亿美元
MediaTek 将协助客户开发定制 AI 加速器,使其能够接入 NVIDIA 的互连技术和机架级架构。

欧洲与中东数据中心趋势
AWS 拟于 2026 年 12 月上线沙特区域,AI Zone 目标达 50 MW
AWS 表示,其首个沙特阿拉伯区域仍将按计划于 2026 年 12 月上线;AWS 与 HUMAIN 则计划到 2028 年在独立的 AI Zone 提供最高 50 MW 容量。

全球数据中心趋势
NVIDIA 开始大规模出货 Vera CPU
NVIDIA 表示 Vera CPU 系统已开始大规模出货,推动这款新的 AI 处理器从发布规划进入客户资格验证与集成阶段。

欧洲与中东数据中心趋势
Together AI 与 HUMAIN 拟建沙特 250 MW 数据中心
此次合作将 HUMAIN 在沙特的 AI 基础设施与 Together AI 的云平台和客户连接起来,并计划新建一座 250 MW 数据中心。
北美数据中心趋势
Fervo与Google的396MW协议分四批交付,600MW选择权还带着偿付尾部
“接近 1GW”把两类权利压成了一个数字。真正已经签下的是 396MW,并且要拆成四个 99MW 批次兑现;另外约 600MW 仍要经过 Fervo 提出报价、Google 接受、双方签署最终协议三道门。最值得市场注意的也不是扩容口号,而是 Fervo 若没有按约提出报价,可能要按既定公式退还此前因“视同交付电力”收到的款项。
北美数据中心趋势
Fervo与Google签下396兆瓦,另有约600兆瓦仍停在报价关口
Cape Station 已有 396 兆瓦进入为期 15 年的购电协议,但公告中更醒目的近 1 吉瓦并非同一种承诺。Fervo 还须向 Google 提出约 600 兆瓦的扩容报价;Google 是否接受、双方能否签署最终协议,以及电力能否按期送达,仍是彼此独立的验证环节。

北美数据中心趋势
Applied Optoelectronics两份新厂房租约,卡在1.0225亿美元的前置收购上
Applied Optoelectronics 签下了两栋尚未建成的休斯敦工业楼,总可租面积约 109.38 万平方英尺。表面看,这是一次以租赁推进的扩产;合同深处却放着一道来自旧项目的门槛:若公司不购买一期的三栋楼,二期房东有权终止两份新租约。越过这道门后,公司才面对二期 1.4657 亿美元的另一项购买选择。五栋楼不是一个金额,而是一串按时间触发的权利。
北美数据中心趋势
AIB所称570兆瓦中,只有65兆瓦落实了电力合同,AI租约仍未签署
AIB Data Centers 把 570 兆瓦列为已识别的 AI 与高性能计算潜在容量,但这个总数跨越了几种完全不同的状态:多数场址仍在评估,CLT-01 只有电力侧的约束性安排,客户租约尚未签署,专用 AI 容量也未投入运行。真正有用的不是把兆瓦相加,而是逐项确认控制权走到了哪一步。