
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

全球数据中心趋势
Marvell 的 800 亿美元中值预测,仍须转化为销售
Marvell 在 10 月投资者日把 FY31 目标讲得更具体:营收区间为 700 亿至 900 亿美元,各业务预测的中值合计约 800 亿美元。算术关系已经明朗,但设计赢单如何逐步变成出货和确认收入,尚无按客户拆分的时间表。

北美云服务趋势
Boost Run 的 5.256 亿美元合同,仍有一道验收时钟
Boost Run 签下了一份为期五年的 AI 计算服务协议,公布的合同总价值为 5.256 亿美元。但初始基础设施预计要到 2027 年第二季度初才开始验收。从签约承诺到客户可用的服务,中间仍隔着一道关键关口。
全球数据中心趋势
三星给 Helix 的 10 亿美元是资本承诺,不是订单
这个数字足以让人联想到需求,却不是一份已经公开的采购计划。三星承诺向 Helix Digital Infrastructure 投资 10 亿美元。KKR 创立 Helix,目标是为数据中心、电力和连接基础设施提供长期资本并组织建设。这笔钱扩大了 Helix 的资本基础,但并不能证明 Helix 已向三星订购价值 10 亿美元的设备,也不能证明某家超大规模云服务商已签下具体园区,更不能据此预测项目的运营收入。
亚太地区数据中心趋势
日本的“虚拟超大规模云”仍须先成为一项服务
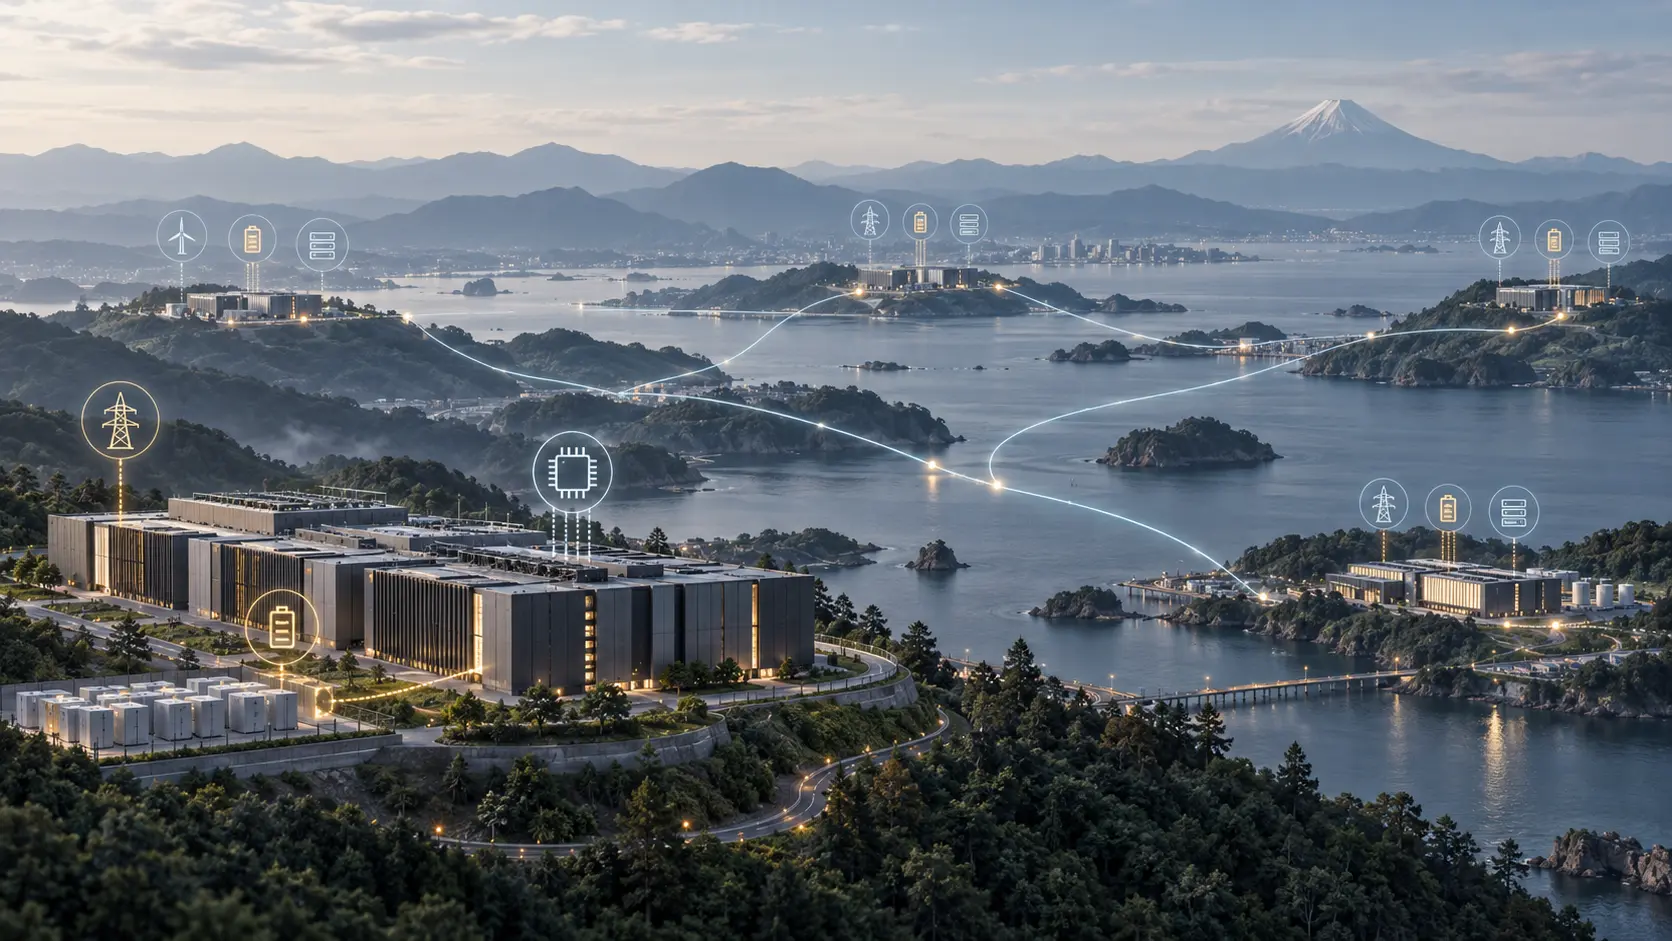
日本一个由 12 家机构参与的试点,正尝试根据数据中心、网络和电力状况调度 AI 工作负载。它的商业考验,是能否把这些信号转化为可衡量的客户承诺,并明确价格以及出错时由谁负责。

亚太地区数据中心趋势
CoreWeave 在印度规划的 240 兆瓦:一只交付时钟,而非现成算力
CoreWeave 计划在 Taloja 建设的数据中心园区,规模足以影响印度的数据中心市场讨论。但 240 兆瓦是开发计划,不等于已经通电、完成冷却、装好加速器或可以计费的算力。

北美数据中心趋势
Forum的AI收入预测是一张投运日程表,不是现成的收入运行率
Forum Markets 计划中的 2027 年 AI 收入,要靠三个站点和一套融资安排转化为经过验收、可以计费的 GPU 小时。公司所说的约 11 兆瓦“到电表”是起点,不等于 11 兆瓦已运行的算力,更不是现金收益的证明。

北美数据中心趋势
HPE Gen13 扩大了 AI 服务器选择,但尚未证明经济性
HPE 发布了四款搭载 AMD 处理器的 ProLiant Gen13 服务器,覆盖高密度 CPU、GPU 扩展以及不同散热方式的 OCP 机架设计。产品组合更宽了,但发布信息没有披露价格、具名订单、单品利润或可比测试。
北美数据中心趋势
Penguin的AI工厂业务增长,先要跨过营运资金关
Penguin Solutions 在 2026 财年录得创纪录的销售额和利润,并将下一财年的销售增长预期上调至约 40%。但持续经营业务的经营现金流转为负值,应收账款和库存同步大幅增长。接下来要看的,是系统交付能否按增长所需的速度变成客户回款。

北美数据中心趋势
PDN两套B300安排,回收本金的路径并不相同
Professional Diversity Network 为两套 NVIDIA B300 系统承诺了约 117.7 万美元,但合同并未提供一条统一的资本回收路径。第一套以不随算力收入变化的租金为基础,却可以提前终止,设备残值仍由 PDN 承担;第二套则是与利润挂钩的贷款,按通常的退出方式处置设备时,即使设备价值不足,本金也可能通过处置而非现金偿还的方式结清。

北美数据中心趋势
Axe接手GPU,Duos保留机房:卖方欠款带着再融资时钟
Columbus 交易把服务器所有权与承载它们的园区拆开。其经济结果取决于一笔递延价款:新所有者若以刚买下的设备融资,剩余款项可能提前到期。

全球云服务
甲骨文的融资账本:AI基建豪赌中唯一可审计的部分
甲骨文(Oracle)在不到一年时间里举债数百亿美元、发行数十亿美元股本,以支撑其面向人工智能的数据中心扩张。与公司反复援引的 6640 亿美元在手订单(RPO)不同,这些融资交易带有明确日期、真实价格与第三方证据。本报告以融资账本为标尺,衡量这家数据库公司转型 AI 基础设施供应商的真实规模与风险。

全球数据中心趋势
Axiom的20亿美元优先股融资,关键在分拆时点
Flex 已同意向投资者出售 Axiom 优先股,但协议的核心不只是融资规模,更是如何走到分拆、又由谁承担延期代价。全额出资、资产负债表条件和截止日期,把风险分配给了不同参与方。
北美机构
休斯人工智能中心:一段被丟失的自動駕駛人工智能遺產
這個名字如今在目錄中以活躍實體的面目出現,但公開證據指向另一回事:一個位於馬里布的研究中心在 1980 年代做了自動駕駛車輛的開創性工作,而今天共用房 Hughes 品牌的衛星公司則在另一個譜系裡經營人工智能。
全球云服务趋势
甲骨文的“无处不在”:多云数据库战略成为其AI时代云叙事中唯一可核验的维度
甲骨文宣称其数据库“无处不在”——在 AWS、微软 Azure 和谷歌云的数据中心内运行 Oracle 数据库服务。与依赖巨额且基本无法核验的剩余履约义务(RPO)的 AI 容量叙事不同,多云扩张留下了逐季度可数、可查的部署记录。本报告追踪该记录:从 1,529%的季度增长到 404%的减速轨迹、区域数量扩张,以及未披露绝对基数所留下的核验边界。

欧洲与中东云服务
PeeringDB 写入的两个 10G 端口,与 2026 年路由表中的零可见前缀:Genesis Cloud 互联设计的执行账本
PeeringDB 写入的两个 10G 端口,与 2026 年路由表中的零可见前缀:Genesis Cloud 互联设计的执行账本 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
欧洲与中东云服务
G42 的透明度分层:上市子公司披露一切,算力与数据中心引擎披露为零
在阿布扎比人工智能集团 G42 的公开叙事中,规模以吉瓦计、合作伙伴名单横跨美国科技巨头。但当把该集团按运营公司层级拆开核对公开证据时,画面截然不同:唯一披露经审计财务数据的,是其阿布扎比证券交易所上市的人工智能分析子公司 Presight;而承载算力叙事的 Core42 与承载数据中心资产的 Khazna,均不公布任何收入数据。
欧洲与中东云服务
米斯特拉尔的“锚定客户”问号:ECU 承诺究竟由什么支撑
2026 年 8 月 11 日,Mistral AI 宣布将区域推理端点正式商用、推出带服务等级承诺的 Priority Tier,并抛出一套“欧洲算力单位”(European Compute Units,ECU)与锚定企业联盟的框架,用以支撑其到 2027 年底 200 兆瓦、到 2030 年 1 吉瓦的欧洲算力目标。公开报道将 Amadeus、ASML、Capgemini、Caisse des Dépôts 与 CMA CGM…
全球机构
G42 的算力倒计时:2027年4月6日自动失效条款如何成为阿联酋主权AI的真正约束
围绕阿布扎比科技集团 G42 的报道大多聚焦于宏大的数字:规划中的 5 吉瓦园区、授权采购的芯片、Khazna 宣称的吉瓦级扩容。但公共记录中最关键、也最少被讨论的一个数字,藏在 2026 年 7 月美国商务部工业与安全局(BIS)规则的一个括号里:如果 Group 42 Holding Ltd 和 Core42 Technology Projects LLC 未在该日期前"成为美国公司",其免许可获得先进计算物的授权将于 2027 年 4 月 6 日自动失效。本文论证:与建筑进度或芯片数量相比,这一公司性质转换期限才是当前阿联酋主权 AI…

欧洲与中东云服务
安联科技SE财报拆解:10,688名员工、34.2亿欧元营收与“减人增效”的同步进行
当保险公司谈论 AI 转型时,最容易被忽略的证据不是发布会,而是其内部科技子公司自己的法定财务报表与裁员记录。本文核对安联科技 SE(Allianz Technology SE)2025 财年的登记财报数据、澳大利亚公平工作委员会记录的 Speed2Value 离岸转移证据,以及瑞士瓦利塞伦(Wallisellen)的裁员通报,试图回答一个此前报道未系统回答的问题:这家被集团监事会称为转型重点的公司,在吸收 AI 投资的同时,规模到底是扩张、收缩还是原地踏步。
全球机构
安联科技的代理式AI平台:从发布会架构到可验证落地的证据分层
安联科技(Allianz Technology SE)是安联集团的全球技术供应商,为 74 个国家的运营实体提供服务。2025 年底的 AWS re:Invent 大会上,公司以 IND3321 专场和 CTO Axel Schell 的主题演讲片段,详细描述了一套将大语言模型应用推向生产的 AIOps 框架与代理式平台架构。本报告按证据强度把 2025 至 2026 年的公开记录分为三层:已验证的部署、已展示的框架、以及仍停留在路线图的声明,并追问这套代理式运营模式能否把 Speed2Value 时代的成本机器转化为可核查的自动化产出。