
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

亚太地区数据中心趋势
LG Uplus 组建联盟,开发 100MW 级模块化 AI 数据中心
LG Uplus 与四家建设合作伙伴将开发模块化设计,面向 100MW 级 AI 数据中心和既有建筑改造。
全球数据中心趋势
VNET 96.3%的已承诺容量,仍有226MW尚未转为客户使用
VNET 已经为几乎全部在役批发数据中心容量找到客户,却还没有让这些容量全部投入使用。截至 6 月 30 日,970MW 处于有效协议承诺状态,客户实际使用 744MW。两者之间的 226MW 不是一句“需求强劲”就能跨过的距离:客户设备、芯片供应、项目进度、机电交付、计费与折旧,都在这段走廊里开始发挥作用。

全球数据中心趋势
Salute收购T5 Operations后,逾15GW仍是托管容量而非自有资产
Salute 拟收购 T5 Operations,宣布的合并规模是逾 15GW 数据中心容量“处于管理之下”。这句话的主语不是地产,也不是电力资产,而是一套覆盖客户机房的运营责任。交易若完成,会改变谁来组织人员、维护、调试与事故升级,却不会因此多出一兆瓦可售容量。

亚太地区云服务趋势
Firmus 的 3 亿美元 APX East 承诺,买的是投运前容量
150 Tbps 是一个应该用将来时表达的数字。Firmus 与 SUBCO 把约 3 亿美元、25 年期限和这项容量上限写进了 APX East 的商业叙事;但这条悉尼至洛杉矶的海缆目标要到 2028 年第四季度才具备投运条件。眼下已经出现的是需求承诺与融资信号,尚未出现的则是经过许可、制造、铺设、测试、验收并实际承载流量的服务。

全球数据中心趋势
Ciena 光网络业务热潮中的两种库存命运
一边为增长中的订单锁定更多元件,一边下调部分产品的需求预测。Ciena 的 9 月披露表明,库存整体转得更快,并不意味着每一项采购都赶上了同一轮需求。

全球数据中心趋势
Broadcom 的 AI 机架可以转卖,但接盘价格仍是未知数
9 月公布的强劲现金流,说明这家芯片公司的经营能力。它没有回答另一个问题:如果客户停止支付租金,一套为特定用途设计的 AI 机架,究竟能换回多少现金?

全球数据中心趋势
Semtech 循环信贷的提前到期条款,不能只看年份
Semtech 新循环信贷的名义到期日在 2031 年。但可转债条款、现金结算义务和银行对流动性的定义,让融资安排拥有不止一只时钟。最新季报最值得拆开的,不是一个更早的年份,而是提前到期必须同时满足的两项条件。

北美数据中心趋势
WEC把超大数据中心的回报放在收益分享之外
Wisconsin Electric 为百兆瓦级新负荷设计的特殊电价,并非只让数据中心“自己承担电费”。它把专属电源、资本结构、建设期回报和退出责任装进一套独立合约,并把这套合约的收入与成本从普通费率案和收益分享机制中划了出去。

亚太地区数据中心趋势
LG Uplus、GS E&C 组建模块化数据中心联盟
LG Uplus 与 GS E&C 正在开发模块化 AI 数据中心模型,包括 100 MW 新建设计和现有建筑改造方案。

北美数据中心趋势
HCWC 原股东留下的约 4%,不是 12.5 亿美元租约
Host Digital 的长期租金、董事会采用的 4.25 亿美元合并价格,以及 HCWC 原股东合并后约占 4% 的权益,分别回答合同、现值与归属问题。把三者并成一个数字,恰好会看错控制权转移。
北美云服务趋势
KIDZ AI 已给五年 GPU 时间定价,机房却仍未形成约束
44,626,944 美元精确到了个位数。如此清楚的价目表,仍然不能替代服务器采购单、确定机房和服务启动记录。

亚太地区数据中心
TCS HyperVault 取得海得拉巴 1 GW AI 数据中心园区用地
这处占地 264 英亩的园区计划分阶段开发,而首期容量规模、供电方案以及具体施工时间目前仍未对外披露。

全球云服务趋势
Ciena 的 53% 云收入,不等于两家大客户合计
Ciena 2026 财年第三季度同时给出了两种观察需求的口径:演示材料说云服务商贡献收入的 53%,同比增长 82%;10-Q 则列出两家单季占比超过 10% 的匿名云客户。两组数字都真实,却回答不同问题。若把它们混成一个分母,增长、集中度与议价能力的判断都会失真。
北美数据中心趋势
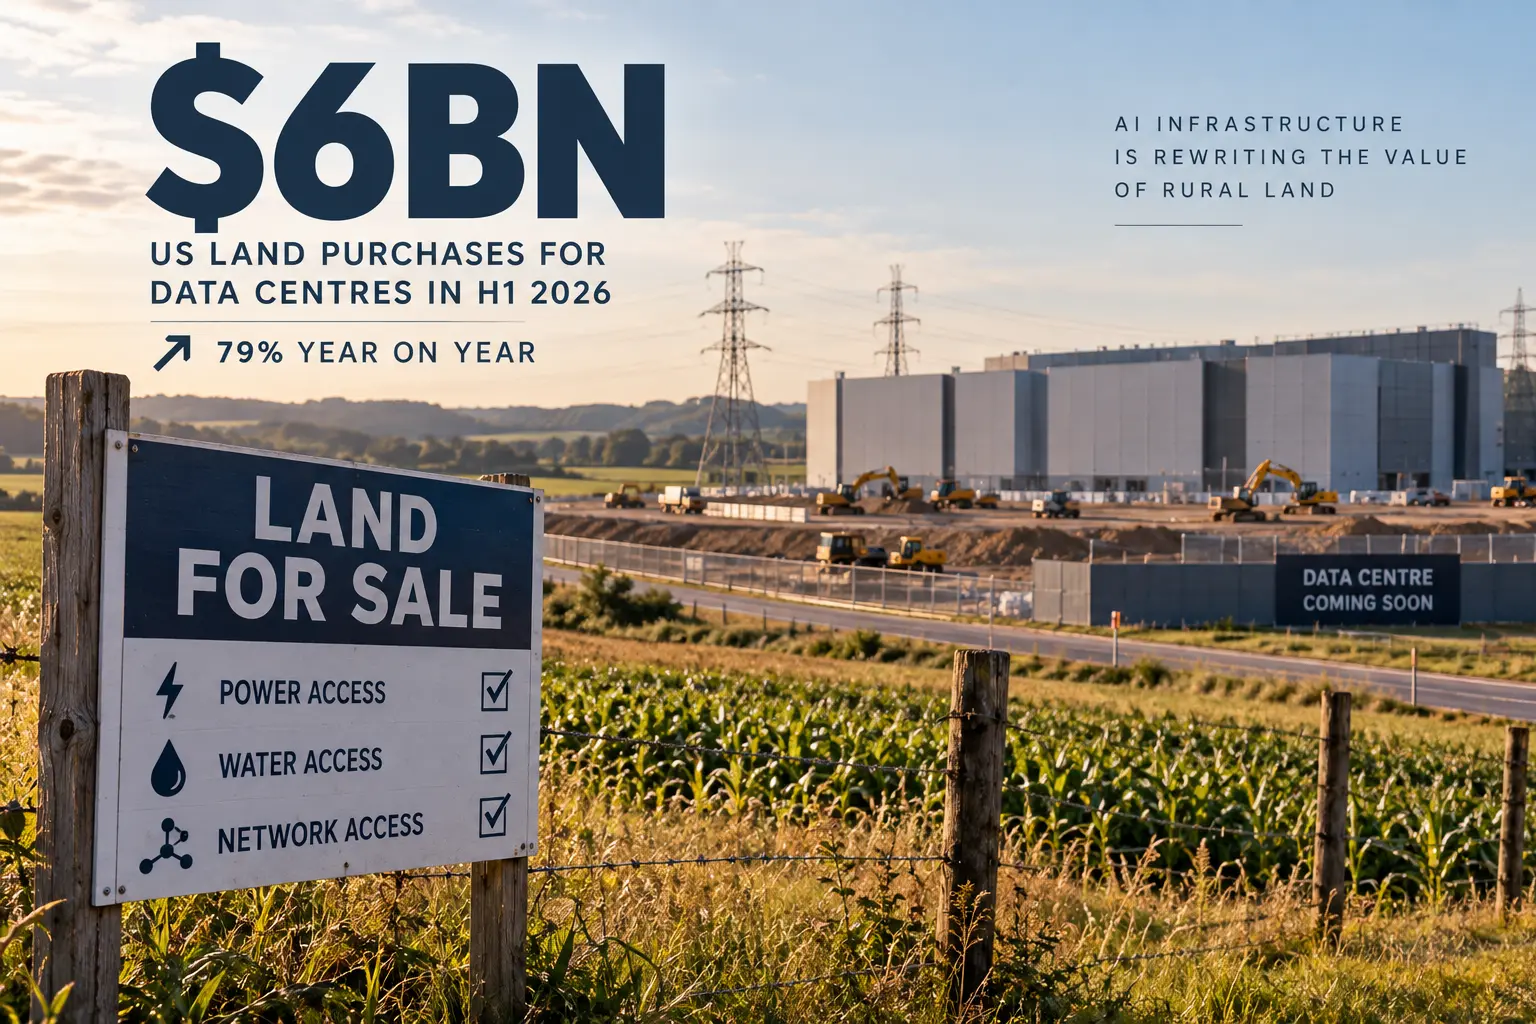
美国数据中心购地额达 60 亿美元
2026 年上半年,随着开发商争夺具备电力和水资源条件的地块,美国未来数据中心用地支出大幅上升。

北美数据中心趋势
MN8 与 Google 在西弗吉尼亚推进太阳能与储能
MN8 为 Google 在美国西弗吉尼亚建设 86 MW 太阳能和两套电池系统,三项资产计划于 2028 到 2030 年分阶段投运。

北美数据中心趋势
FuelCell Energy 签署得克萨斯州 75 MW 数据中心产能预留协议
一家未具名的数据中心运营商已支付预付款,为 FuelCell Energy 计划在得克萨斯州建设的 75 MW 项目预留制造产能。

全球云服务
Oracle 扩展 HPE Juniper 网络以支持 AI 基础设施
Oracle 计划用数年时间在全球部署 HPE Juniper 路由与交换设备,覆盖其 AI 集群、区域数据中心和边缘网络。

北美数据中心趋势
Fermi 给 TensorWave 的222MW租约有三只时钟,尚不能写成在运容量
Fermi 披露的 Project Matador 首个客户租约已有明确对手方、期限和功率:TensorWave、十五年初始期限、222MW 第一阶段,以及约 65 亿美元初始期限合同收入。但同一份披露也保留了交割条件、最终交付和未来启用。合同已签,不等于所有经济收据都已发生。
北美数据中心趋势
Corvex 现在只有1.5MW,预计8MW,并持有12.5MW优先权——并非20MW在运容量
Corvex 的公告把已完成融资、已签场地协议、预期容量和优先购买权放在一起,但它们不是同一种经济收据。公司目前披露的关键 IT 容量约 1.5MW;8MW 是 2026 年末预期;Midwest 的 12.5MW 仍是一项未来选择。

北美数据中心趋势
FuelCell 的26亿美元标题,实际含30MW订单、350MW选择权与75MW预约
FuelCell Energy 面向数据中心的容量叙述,不是一笔处于同一经济状态的 380MW 销售。公开文件把它拆成已生效的 30MW 初始阶段、由 Fit Energy 日后选择的 350MW,以及另一份 75MW 产能预约。顺序比总数更重要。