
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

亚太地区数据中心趋势
古河电工利润跃升,验证数据中心需求却没有上调 1,500 亿日元投资计划
古河电工第一季度的变化发生在 AI 基础设施最不显眼、却最难绕开的环节:光纤连接器、特种光纤、液冷模块与光半导体元件。公司把全年营业利润预测提高 280 亿日元,但 1,500 亿日元资本开支并非 8 月 6 日新加码,而是维持 5 月方案不变。需求已经传到零部件层,回报能否兑现则取决于尚未披露的产量、利用率、价格与客户验收。
亚太地区云服务趋势
Zankore 的 1 吉瓦雄心,先要通过约 200 兆瓦交付考验
Indosat Ooredoo Hutchison、Ooredoo Group、Nokia 与 NVIDIA 于 8 月 6 日推出 Zankore by Indosat。平台提出部署 1 吉瓦 NVIDIA DSX AI Factory 容量,但眼前可检验的目标只是 2027 年上半年约 200 兆瓦;站点、电网合同、许可、资本预算、融资和客户订单均未披露。

北美国家电信趋势
Zayo 新披露的是 NVIDIA 合作方,而不是第二个 8,000 英里建设项目
Zayo 于 8 月 6 日宣布与 NVIDIA 合作,为分布式 AI 基础设施提供网络容量。新事实是合作方被点名;超过 8,000 route miles、六条新线路和十个增建走廊并非新立项,这套建设包已在 4 月 16 日与一名未具名锚定客户一起公布。

北美云服务趋势
IMC 扩大 CoreWeave 生产部署,却没有披露买了多少容量
量化交易公司 IMC 在已从 2025 年起运行多个 CoreWeave 生产集群的基础上,承诺显著扩大云端使用规模,并纳入 CoreWeave Kubernetes Service。此次变化是既有依赖的扩张,不是首次上线;合同金额、期限、GPU、容量、地区、服务等级和实测研究收益均未公布。

亚太地区云服务趋势
微软印度最大云区域启用,但仍隔着提前访问边界
微软在印度启用了其最大的数据中心枢纽,但 Azure 实时产品表仍把 India South Central 标注为“仅向提前访问客户开放”。这意味着设施已经运行并承载选定客户,却不等于所有 Azure 客户和全部产品都已获得全面可用状态。
北美数据中心趋势
Vantage 威斯康星电力工程已经开工,但各项“占比”还不能互相替代
We Energies 已在威斯康星州启动光伏、风电和储能三项工程,并计划把每个项目约一半容量分配给 Vantage Data Centers 的 Port Washington 园区。这使 150 亿美元数据中心项目有了可见的电力建设路径,却还不是已经送达的电量;容量分配、园区负荷、年度绿电匹配与逐小时零碳供电必须分别核算。
北美数据中心趋势
亚马逊先重组印第安纳既有算力,再为新模型追加服务器
亚马逊据报正把印第安纳州园区内多个数据中心改造成一套共享网络、存储和光纤的 Trainium 超级集群,并要求加速部署超过 6,000 台服务器。真正需要验证的不是服务器数字,而是这种重组能否让已经投入的资本更快产生可用算力。
欧洲与中东数据中心趋势
西门子 60 亿欧元数据中心订单,先证明了“用电”,还没证明“投运”
数据中心热潮最早进入财报的地方,未必是服务器收入,而可能是配电与电气设备订单。西门子智能基础设施九个月约 60 亿欧元的订单说明需求已进入工业供应链;但它仍不是已确认收入、已投运容量或具名项目清单。

欧洲与中东数据中心趋势
英飞凌的 AI 产能预留,离“确定收入”还差合同条款
AI 数据中心电源需求已经大到足以影响英飞凌的多年产能安排,但公司披露的“高个位数十亿欧元”同时包含已达成协议和仍在洽谈的项目。它是一条重要的工业信号,却还不是一张可以直接计入收入的订单表。

北美数据中心趋势
SanDisk 的数据中心跃升,仍有一张 NAND 价格标签
SanDisk 单季数据中心收入翻倍,披露的新业务模式协议总数也增至十份;但公司整体环比收入增量约三分之二来自涨价。强劲业绩已经发生,长期协议是否足以削弱存储周期,仍缺少可计算的条款。
北美数据中心趋势
SpaceX 单季投入 158 亿美元建 AI 算力,真正的考题是客户会留下多久
SpaceX 二季度文件显示,AI 基础设施正在以远快于当前收入的速度扩张。近千亿美元流动资产能为建设争取时间,却不能代替利用率;少数客户在爬坡期后通常拥有 90 天退出路径,使重资产寿命与合同确定性形成关键错位。

全球数据中心趋势
KKR 关账 192 亿美元基建基金,真正考验转向资本配置
Global Infrastructure Investors V 的最终规模已经确定,KKR 因而获得了更大的投资选择权和议价能力。但“募集完成”只说明投资人承诺了多少资本,不等于资金已经花出,更不等于数据中心、光纤或能源资产已经建成并产生回报。

亚太地区数据中心
Visionbay.ai 在台湾推出 5MW Nvidia AI 集群
Foxconn 称该集群已商用且利用率超过 90%,但未解释该数字如何计算。
北美数据中心
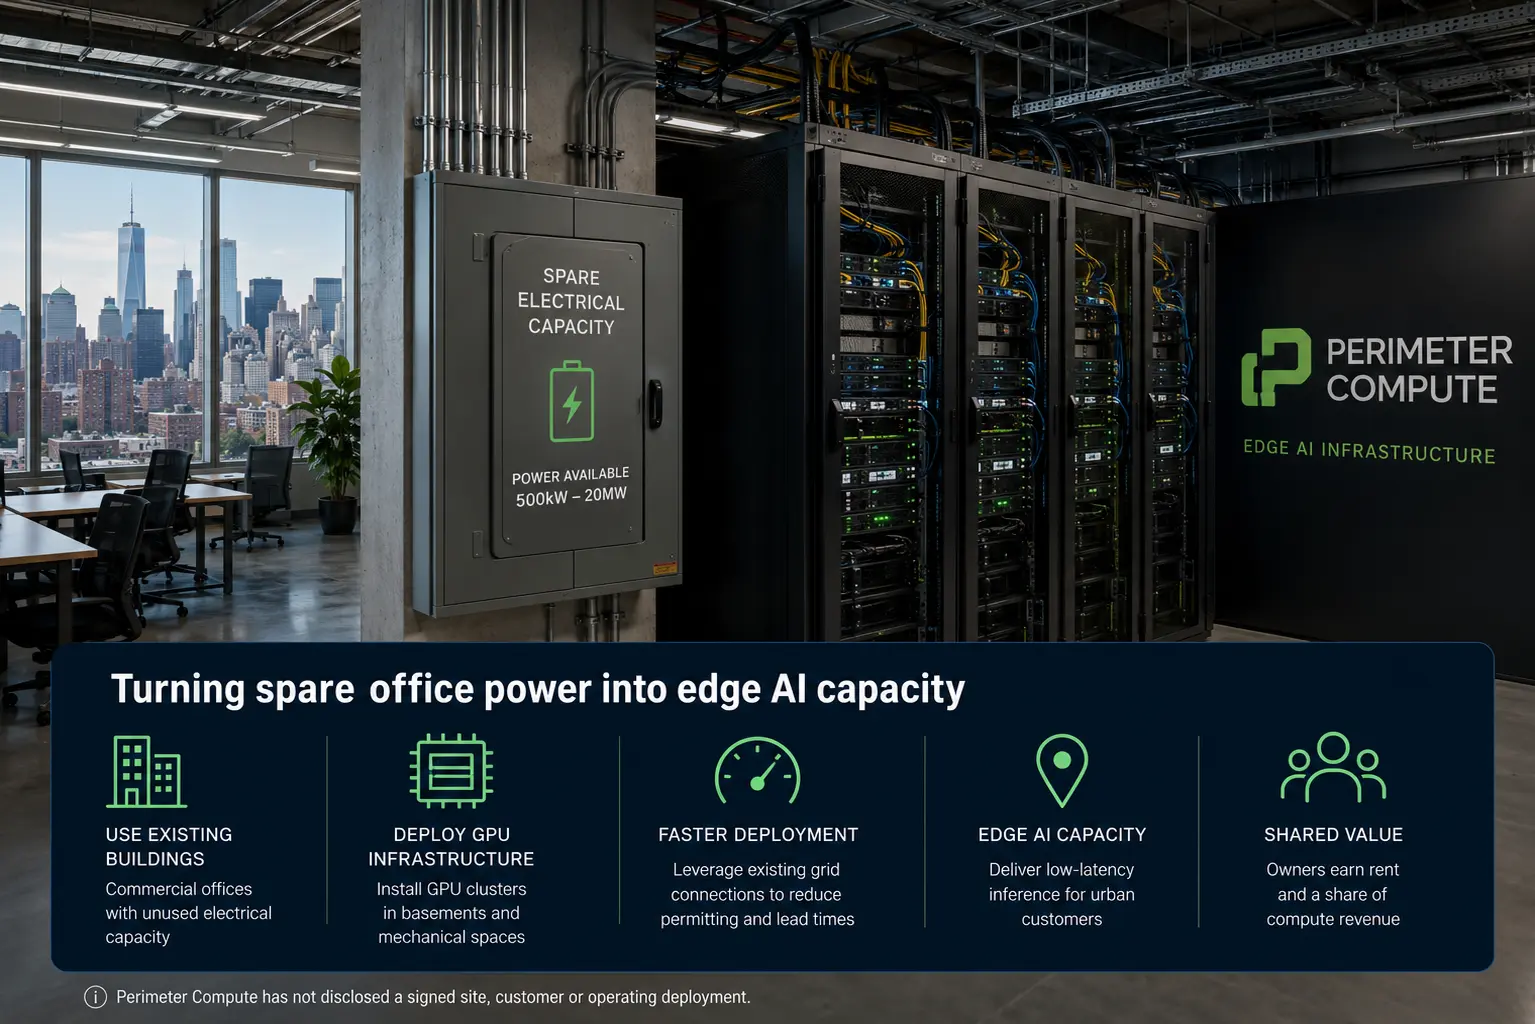
Perimeter Compute 瞄准闲置办公楼电力发展边缘 AI
该初创公司计划在拥有闲置电力容量的商业建筑内安装 GPU 基础设施,但尚未披露已签约的场地、客户或运营部署。

北美数据中心趋势
AMD数据中心季度收入达67亿美元,下一道门槛是把高增长变成可重复交付
AMD 第二季度最重要的变化,不只是收入刷新纪录,而是数据中心已经贡献公司 58%的收入。67 亿美元、同比增长 107%,证明 AI 与服务器需求已经进入财务报表;但它没有说明客户集中度、产品组合和订单持续期。公司又给出第三季度约 130 亿美元的收入指引,市场关注点因此从“有没有需求”转向“能否在更大基数上交付并守住利润率”。

北美数据中心趋势
Caterpillar季度收入首破205亿美元,数据中心电力瓶颈开始转化为工业订单
Caterpillar 第二季度业绩把 AI 基础设施的支出链条拉到了服务器之外。数据中心在装机之前,需要大型发电机组、涡轮机、施工设备和持续维护。公司已经从这条链条中受益,但公告中的 24%、17%、72%和 92%分别对应公司、业务板块、产品销售和积压订单,不能混成同一指标。真正值得追踪的是:强劲需求能否按时转化为可运行设备。

亚太地区云服务趋势
CoreWeave把360MW押在印尼,但真正的考题是如何在2028年前兑现
CoreWeave 宣布将在印度尼西亚建设三座数据中心,合计拥有 360MW 已签约 IT 电力,预计 2028 年上线。这是该公司首次宣布在亚太设立数据中心。地点、单站容量、电力合同、客户、投资额、许可和施工节点尚未公开,因此 360MW 代表一项有时间表的交付承诺,而不是今天已经可用的算力。

欧洲与中东云服务趋势
被报道的Anthropic百亿美元算力合作,真正落在Tydal租约的多重条件上
Bloomberg 把 Anthropic 识别为 Volta 所称百亿美元战略合作中的 AI 实验室,但 Volta 和 Bitdeer 的一方公告都没有点名 Anthropic。双方公开的是另一套更可核验的结构:Bitdeer 在挪威 Tydal 向 Volta 子公司出租 121MW IT 负载,基础期 16 年、计划付款约 47 亿美元,同时附带十年后无费用退出权、条件性信用支持和两个交付日期。重点不是一个巨大数字,而是这些条件能否同时闭合。

北美云服务趋势
AWS撤回Lusby概念方案,终止的是一项申请,不是所有后续可能性
Calvert County 于 8 月 4 日确认,Amazon Data Services(亦称 AWS)正式撤回 Calvert Technology Center 概念场地开发方案。申请已被受理并完成第一轮审查,但尚未进入最终许可和施工。当地报道描述的概念包括 Calvert Cliffs 附近约 500MW、八座建筑。AWS 没有公开原因。因此,已确认的变化是一个具体审批流程终止,而不是 AWS 全面退出马里兰州。
北美数据中心趋势
Apple 股价因芯片短缺警告下跌
Apple 疲弱的前景显示,AI 驱动的内存需求和处理器短缺正推高成本并限制设备供应。