
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

亚太地区云服务趋势
CoreWeave把360MW押在印尼,但真正的考题是如何在2028年前兑现
CoreWeave 宣布将在印度尼西亚建设三座数据中心,合计拥有 360MW 已签约 IT 电力,预计 2028 年上线。这是该公司首次宣布在亚太设立数据中心。地点、单站容量、电力合同、客户、投资额、许可和施工节点尚未公开,因此 360MW 代表一项有时间表的交付承诺,而不是今天已经可用的算力。

欧洲与中东云服务趋势
被报道的Anthropic百亿美元算力合作,真正落在Tydal租约的多重条件上
Bloomberg 把 Anthropic 识别为 Volta 所称百亿美元战略合作中的 AI 实验室,但 Volta 和 Bitdeer 的一方公告都没有点名 Anthropic。双方公开的是另一套更可核验的结构:Bitdeer 在挪威 Tydal 向 Volta 子公司出租 121MW IT 负载,基础期 16 年、计划付款约 47 亿美元,同时附带十年后无费用退出权、条件性信用支持和两个交付日期。重点不是一个巨大数字,而是这些条件能否同时闭合。

北美云服务趋势
AWS撤回Lusby概念方案,终止的是一项申请,不是所有后续可能性
Calvert County 于 8 月 4 日确认,Amazon Data Services(亦称 AWS)正式撤回 Calvert Technology Center 概念场地开发方案。申请已被受理并完成第一轮审查,但尚未进入最终许可和施工。当地报道描述的概念包括 Calvert Cliffs 附近约 500MW、八座建筑。AWS 没有公开原因。因此,已确认的变化是一个具体审批流程终止,而不是 AWS 全面退出马里兰州。
北美数据中心趋势
Apple 股价因芯片短缺警告下跌
Apple 疲弱的前景显示,AI 驱动的内存需求和处理器短缺正推高成本并限制设备供应。

北美数据中心趋势
Texas给474GW数据中心接入队列加了一道“证据闸门”
Texas 州长要求 PUCT 与 ERCOT 在任何数据中心项目继续推进接入程序之前,对队列中的项目逐一核验和审计。州政府称,当前申请超过 474GW,是 ERCOT 历史最高峰值负荷的五倍以上,其中约 90%的新增用电申请来自数据中心。474GW 不是已经建成或必然兑现的负荷。真正的制度变化是:申请者必须先把电力、用水、补贴与控制权承诺变成可以横向比较的证据。

北美数据中心趋势
Google签下155MWac太阳能项目全部产出,但还没有买到逐小时供电结果
Google 与 RWE 签署 15 年购电协议,覆盖后者计划在俄克拉何马州建设的 Crooked Creek Solar 项目全部产出。长期买方可以降低项目未来电力卖不出去的风险,也可以为 Google 建立可持续的可再生能源采购头寸;但协议不等于电站已建成,不等于 155MW 电力正流入某座 Google 数据中心,更不等于每一小时的负荷都由无碳电源匹配。2028 年预期商业运营之前,建设、并网、发电、限电与结算仍是独立关口。

北美数据中心趋势
Yondr拿到40英亩土地,不等于拿到72MW可服务容量
Yondr 与 Cerberus 管理的部分基金和账户及关联方,在美国弗吉尼亚州 Manassas 收购 40 英亩土地,计划建设一座 72MW 数据中心园区,并把 2029 年设为 ready for service 目标。收购使项目从“寻找地点”进入“控制实际资产”的阶段,却没有自动完成供电、许可、融资、建设和验收。公告没有价格、客户、开工时间、电力协议、精确地址、建筑数量或通电节点。理解这则消息的关键,是把土地控制权和可交付容量分开计量。

亚太地区数据中心趋势
软银新加坡子公司的东南亚AI数据中心备忘录,先把分工写清了
SB Telecom Singapore 与 SC ZEUS Data Centers、Robust HPC Group 组成三方合作链条,准备在东南亚寻找 AI 数据中心项目。备忘录明确了土地、机房、GPU 和网络分别由谁负责,却没有披露任何地点、兆瓦数、投资额、客户或投运日期。

亚太地区数据中心趋势
三菱电机给出8月复产目标,但震后芯片产能尚未恢复
三菱电机称,熊本地震后一度停产的两处半导体工厂,目标是在 8 月内转入正常运营。这个时间表缩小了停产的不确定性,却没有说明目前恢复了多少产量、损失了多少在制品,或客户何时能重新收到正常供货。
北美数据中心趋势
Hamlet把649台柴油机送进同一场听证,而非同一张许可
北卡罗来纳州围绕 Amazon Energy Way Tech Campus 举行的空气许可听证吸引了超过 100 人。公众面对的 649 台柴油机由两套制度构成:Amazon 申请 592 台应急机组,其中 588 台为关键备用机组、4 台为辅助机组;Duke Energy 另申请 57 台临时“桥接供电”机组。它们服务同一园区,却属于两个独立许可。听证扩大了公共审查,不等于最终批准,也不能证明全部设备已经安装或运行。

全球数据中心趋势
Nebius排放约增至32倍,先扩大的其实是核算边界与机房规模
Nebius 在 2025 年可持续发展报告中披露,按市场法计算的范围一和范围二排放合计为 65001 吨二氧化碳当量。与 2024 年披露的 2036 吨相比,跨报告计算约为 32 倍。这个倍数揭示了绝对排放的急升,却不能直接说明同一批机房的效率恶化:公司称其运营基础已经扩展到 7 个活跃站点,而硬件制造、建设和供应链所在的范围三尚未形成有代表性的清单。

亚太地区国家电信趋势
DOCOMO选择Ericsson RAN Compute,基站容量开始由算力平台决定
NTT DOCOMO 选择 Ericsson RAN Compute 作为覆盖 4G、5G 和 5G-Advanced 的基带平台。无线容量不再只由频谱和天线决定,基带处理、集中化资源池和软件生命周期也构成上限。Ericsson 称,新平台相对上一代可提供最高两倍容量、耗能低于一半;这些是供应商比较,并非 DOCOMO 全网实测结果。公开报道也没有披露设备数量、价格和部署时间表。

北美数据中心趋势
350MW俄亥俄私有微电网把持续供电责任交给Veolia
Veolia 获选运营和维护俄亥俄州一座未具名 AI 数据中心园区的 350MW 表后微电网。项目拟由燃气发动机、线性发电机和 430MWh 电池储能组成,并以园区完全不依赖公共电网为目标。新信息的核心是运营责任归属,而不是性能已经兑现:350MW 是发电系统规划容量,并非已投产 IT 负载;99.9%可用率也仍是目标。

亚太地区数据中心趋势
LG Uplus把资金推向200兆瓦目标,帕州园区仍在施工时钟上
LG 为帕州 AI 数据中心追加 1.3 万亿韩元,首先改变的是项目的资金确定性,而不是园区当下的运行状态。LG Uplus 在 6 月初称工程进度约为 20%,并表示 200 兆瓦电力供应已经确定。两项信息放在一起,说明公司获得了继续采购和建设超大规模园区的条件;它们并不意味着 200 兆瓦已经通电、交付给客户或形成可计量的 IT 负荷。

全球数据中心趋势
ENGIE披露两个“7吉瓦”,它们不能合并成已接入负荷
ENGIE 截至 6 月底拥有 7 吉瓦数据中心项目储备,其中 4 吉瓦被列为推进后期,3 吉瓦处于早期。更值得注意的是,后期部分在 2025 年底只有 0.8 吉瓦。与此同时,公司还把与科技企业和数据中心客户签订的 PPA 总量描述为 7 吉瓦。两个数字单位相同,却记录不同合同与不同风险阶段:前者是项目开发漏斗,后者是电力采购安排,都不是已经接入电网并持续运行的数据中心负荷。
亚太地区数据中心趋势
AirTrunk SYD3下一阶段已有承包商,400兆瓦以上仍是交付终点
Bouygues Construction 获得 AirTrunk SYD3 下一阶段 12 亿欧元施工合同,使西悉尼园区的一部分扩建从规划进入有承包商、有价款、有目标日期的状态。澳大利亚子公司 A W Edwards 负责执行,目标在 2028 年中交付。合同是实质进展,但它没有证明园区总成本,也没有证明 400 兆瓦以上已经通电运行。规划容量属于最终园区,合同属于一个建设阶段,客户负荷还要经过供电、调试和验收。

欧洲与中东数据中心趋势
Yondr卖掉Slough园区多数权益,却没有交出机房运营权
Yondr 与 GLIL Infrastructure 签署的不是一份完整退出协议。交易完成后,GLIL 将成为英国一座数据中心园区的多数权益持有人;Yondr 保留少数权益,并继续负责日常运营。标的包含 Slough 两栋已经全面运营的超大规模数据中心,为一家大型超大规模客户提供服务。它们此前还进入 Yondr 一笔 5.32 亿英镑证券化定期票据的资产范围。买方取得多数经济权益、原开发商继续值守运营,这种安排把所有权、技术控制和债务责任拆成不同层次。公告没有披露价格、精确持股比例、客户、股东权利以及旧债如何处理。

北美数据中心趋势
Anthropic 得到的还不是 150 亿美元,而是一套等待签字的信用链
德州 Hubbard 拟建园区最值得关注的,不是“150 亿美元”这个标题数字,而是这笔债务可能依靠谁的承诺成立。《华尔街日报》报道称,由 Morgan Stanley 牵头的银行团正讨论向 Nexus Data Centers 提供约 150 亿美元融资;如果 Anthropic 违约,Google 据称将为其中数十亿美元的租金和电力义务提供保证。公开资料没有显示贷款已经签署或交割。现阶段可以确认的是一种拟议结构:开发商借款,Anthropic 使用算力,Google 支持部分付款,园区还要配置一座规划容量 1.6GW…

北美数据中心趋势
Paducah 的 AI 园区目标是 2031 年,核清理账本却延伸到 2065 年
美国能源部已选择 Brookfield Asset Management,在联邦所有的 Paducah Gaseous Diffusion Plant 开发和运营拟议中的 AI 数据中心与能源综合体。AP 报道把项目总规模写为 1000 亿美元:NextEra 将建设并拥有 2GW 燃气发电、输电升级和 2.6GW 电池储能,为 1.8GW AI 园区提供支持。同一地点还有另一笔长期责任——能源部预计核设施清理延续到 2065 年,成本约 170…
北美数据中心趋势
Southaven 的临时轮机终于有了退出日历
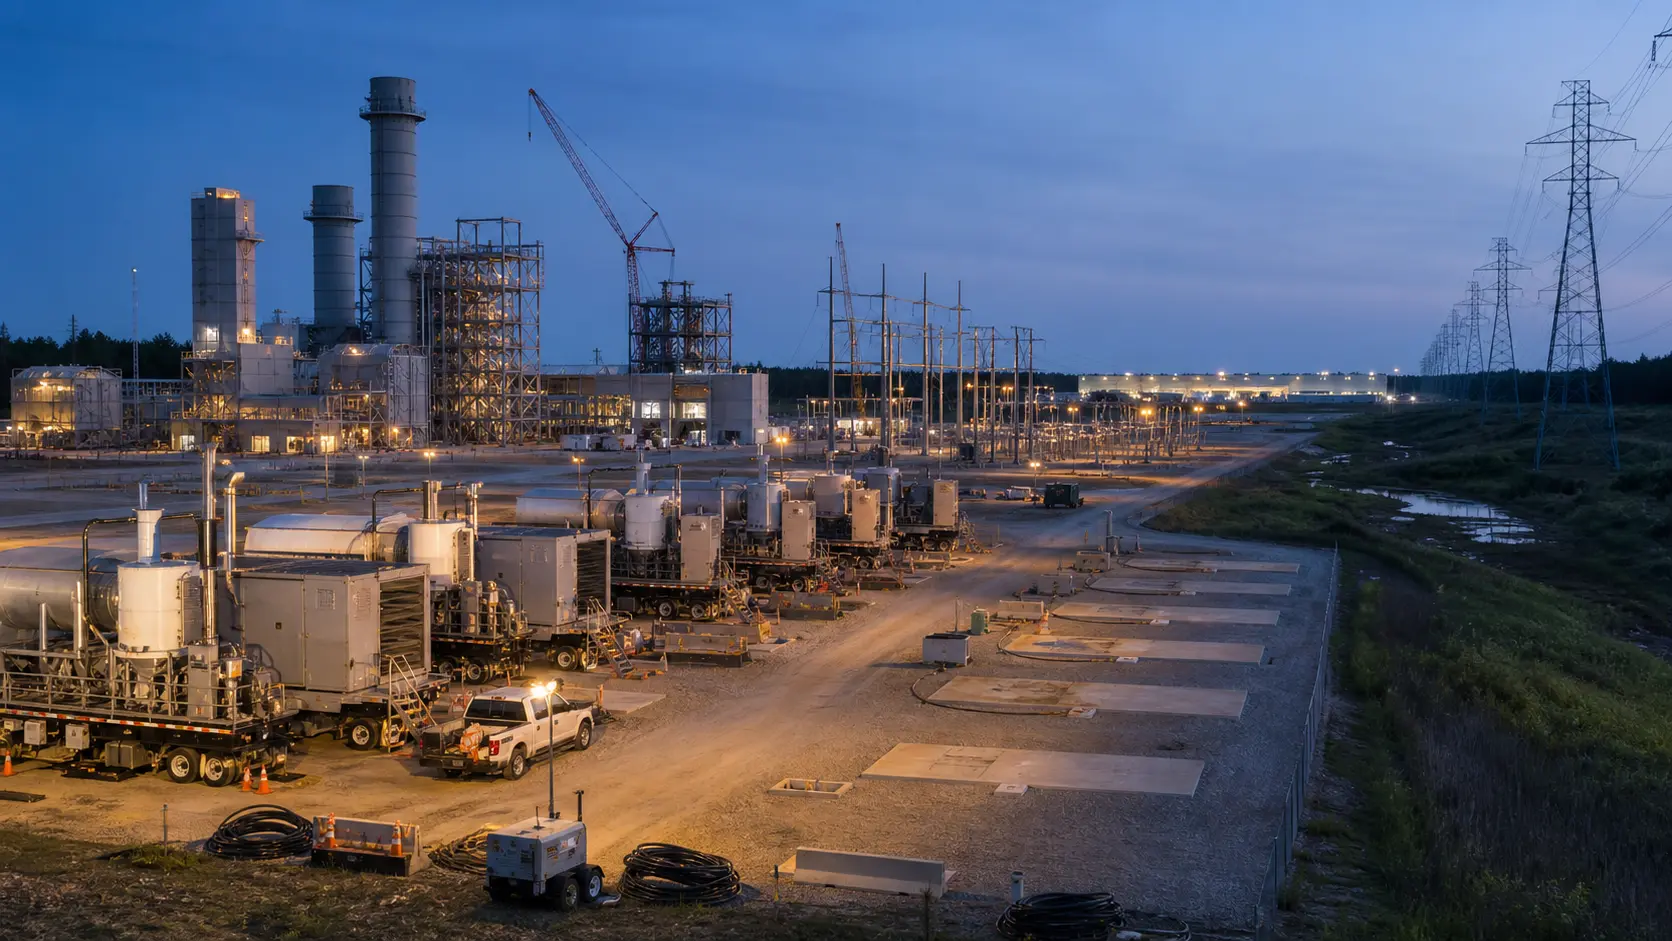
SpaceXAI 称,它与密西西比州环境监管部门达成了一项约定命令,为 Southaven 的 69 台临时移动式燃气轮机设定撤场时间:最早可在 2026 年 8 月启动,到 2027 年 7 月全部移走。与此同时,一座获得许可、设计规模 1.2GW、配置 41 台永久轮机的电厂正在建设。新信息不是临时轮机已经消失,也不是永久电厂已经发电,而是这座 AI 数据中心的电力过渡第一次有了可以逐月核对的终点。