
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
亚太地区数据中心趋势
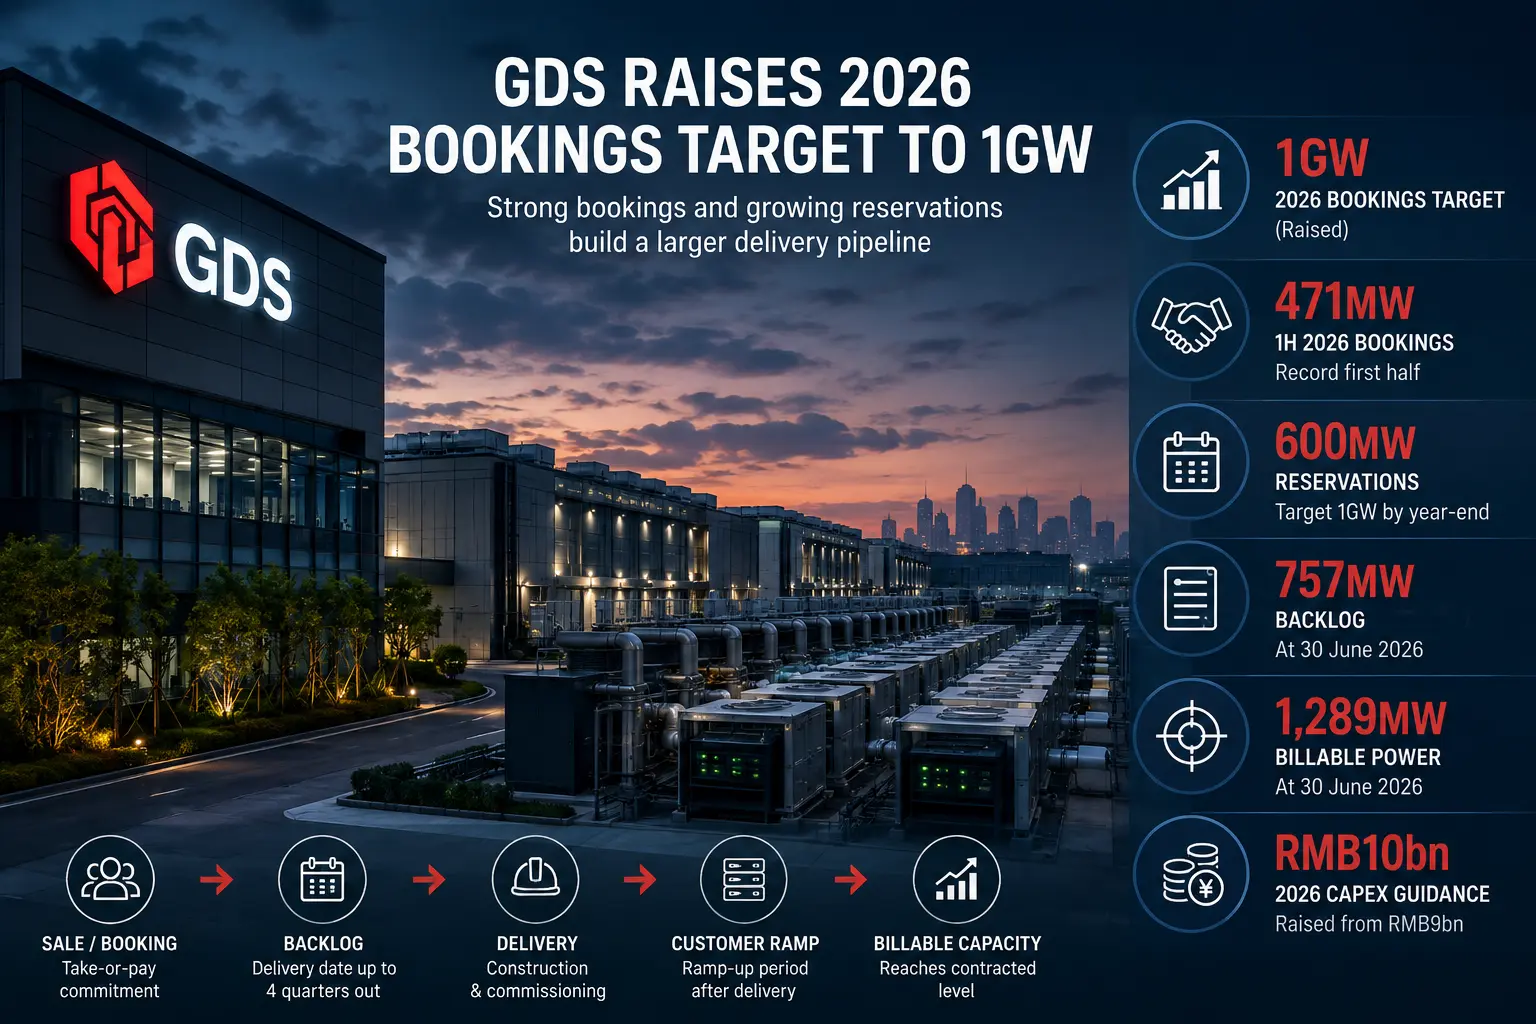
GDS 将 2026 年签约目标上调至 1 GW
GDS 上半年签约量创纪录,扩大了待交付项目规模;若 600 MW 预留量转化为合同,还可能增加更多容量。

全球云服务
CoreWeave 必须把融资扩张的容量变成真正可用的 AI 时间
CoreWeave 披露拥有 43 个数据中心和超过 850 MW 的在用电力,而签约容量约为 3.1 GW;微软占其 2025 年收入的 67%。GPU 之下的网络必须把这轮融资扩张转化为可靠、分散的服务,否则资金成本和硬件更新周期会先一步追上它。

全球云服务
CoreWeave 的网络需要将融资能力转化为 AI 可用时间
CoreWeave 报告了 43 个数据中心和超过 850 兆瓦的活跃电力,而合同电力约为 3.1 吉瓦,微软在 2025 年贡献了 67%的收入。运行在 GPU 之下的网络必须将这笔融资扩张转化为可靠且多样化的服务,赶在持有成本与硬件周期追及之前。

全球云服务
CoreWeave 的网络能否将资金锁定的容量转化为有效的 AI 时间?
CoreWeave 报告称,拥有 43 个数据中心和超过 850 MW 的运行电力,同时合同电力约达 3.1 GW,2025 年营收的 67% 来自 Microsoft。在 GPU 之下,网络必须将依靠资金预先锁定的扩展,赶在资本成本和硬件更新周期追上之前,转化为可靠且分散的服务。

全球云服务
CoreWeave 网络必须将融资容量转化为 AI 有效时间
CoreWeave 报告了 43 个数据中心和超过 850 MW 的活跃电力,而合同容量约为 3.1 GW,同时微软贡献了 2025 年收入的 67%。位于 GPU 之下的网络必须将这种融资扩张转化为可靠且多样化的服务,赶在融资成本和硬件周期追上来之前。
全球云服务
CoreWeave 的网络必须将融资容量转化为可用 AI 时间
CoreWeave 报告了 43 个数据中心和超过 850 MW 的活跃电力,同时约有 3.1 GW 为合同保障电力,微软占其 2025 年营收的 67%。该网络必须将这些融资扩张转化为可靠的服务,否则融资成本与硬件周期将追赶上。
全球云服务
CoreWeave 网络须将融资容量转化为有效 AI 工作时间
CoreWeave 报告拥有 43 个数据中心、超过 850 兆瓦在运容量,签约容量约 3.1 吉瓦,微软占其 2025 年收入的 67%。GPU 之下的网络必须将这种融资扩张转化为可靠、多样化的服务,以免融资成本和硬件老化周期接踵而至。
全球云服务
CoreWeave 的网络必须将融资容量转化为有用的 AI 时间
CoreWeave 报告有 43 个数据中心,超过 850 兆瓦的已投产功率,签约规模约 3.1 吉瓦,Microsoft 贡献了 2025 年收入的 67%。其 GPU 背后的网络必须将这种融资扩张转化为可靠、多元的服务,在此之前,持有成本和硬件周期可能后来居上,使其难以承受。

全球云服务趋势
Nscale 需要在交易后证明可移植性
Nscale 已同意收购 Anyscale,把 AI 软件与电力、数据中心和加速器相连;交易已经签署,但尚未完成。

全球云服务趋势
AI 用电需要按工作负载记账
大型模型在训练和之后每次推理中都耗电。数据中心总量无法说明是哪项负载、客户或设计造成需求。

全球云服务趋势
通用 AI 需要能力证据
把系统称为通用,并不能证明它能迁移知识、应对新情况,或在基准测试之外安全运行。

北美数据中心趋势
Riot 签下 191 MW 租约,Anthropic 身份来自媒体归因
Riot Platforms 向 SEC 披露了一份为期 20 年的 Rockdale 数据中心租约,却没有公布租户名称。Cinco Días 援引 Bloomberg 消息人士将其指向 Anthropic。合同事实与身份归因必须分层,91 亿美元预期合同收入也不能写成已经确认的业绩。

亚太地区国家电信趋势
Sony 与 TSMC 签下传感器合资协议,2029 年量产仍在未来
Sony Semiconductor Solutions 与 TSMC 把 5 月的非约束性备忘录推进为具有法律约束力的确定性协议,拟在熊本设立 Advanced Vision Semiconductor Manufacturing Corporation。控制权、技术和计划出资已经分工,但监管交割、分阶段投入与量产验证尚未完成。

北美数据中心趋势
Meta设立10亿美元社区基金,真正的考题是钱如何落地
Meta 把数据中心所在地的公共支持正式纳入扩张成本:公司宣布设立 Future Is For Everyone Fund,Axios 称其初始资金为 10 亿美元。规模已经可见,但资格、分配、拨付与成效衡量仍未公开,社区得到的是一项承诺,而不是已经兑现的收益。

北美数据中心趋势
亚马逊收购GW Ranch之后,8,000英亩土地进入履约阶段
亚马逊确认买下 Pacifico Energy 位于美国得克萨斯州 Pecos County 的 GW Ranch,并计划建设数据中心园区。客户身份终于明确,但项目仍处在土地、申报和许可组成的前段;规划中的数吉瓦电源尚不能写成已建成的算力。
全球数据中心趋势
NVIDIA 的 5000 亿美元目标,当前仍停留在六份融资合作备忘录
NVIDIA 与 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 分别建立战略合作,拟设立独立的算力融资平台。目标是长期动员超过 5000 亿美元第三方资本,但公告没有一份已执行的最终协议、一笔提款或一个已供电项目。

亚太地区数据中心趋势
Alibaba Cloud 的“100 天交付”仍缺一处可核查的项目地址
Alibaba Cloud 称,全模块化设计已把大型 AIDC 数据中心交付周期缩短至 100 天,整体建设成本降低 10% 以上,并计划今年把全球模块化数据中心产能提升两倍以上。这三项数字来自一则当前快讯;在缺少站点、建设范围、兆瓦、开工和验收记录的情况下,它们仍是待验证的公司主张。

北美数据中心趋势
Theseus 已搭起 Anthropic 的融资架构,第一处机房地址仍未出现
Anthropic、Macquarie Asset Management 与 GIC 新设 Theseus Infrastructure,计划首先在美国开发、运营并长期出租人工智能数据中心。这个安排把算力需求与机构资本放进同一载体,却尚未给出项目落地所需的第一组坐标:地点、投入金额、电网条件、开工时间和已送电负载。

亚太地区国家电信趋势
NTT DOCOMO 的 AI-RAN 降低了仿真劣化率,尚未接管商用网实时控制
Samsung Electronics 与 NTT DOCOMO 表示,用户级 AI 优化技术在 1 月仿真中把通信速度劣化发生率从 13.1% 降至 7.2%,数据来自日本商用网与 5G 测试网。两者相差 5.9 个百分点,相对降幅约为 45%;使用商用网数据不等于模型已经在全国商用网闭环运行。
欧洲与中东数据中心趋势
Firebird 的 Hrazdan 已开业,下一张成绩单应当是负载曲线
Firebird 在 Hrazdan 的人工智能数据中心完成正式开业,项目因此从建设叙事进入运营主张。开业当天并未公开已安装加速器、已送电兆瓦、客户实际负载和持续可用率,这四个分母将决定一期设施与远期宏图之间究竟有多大距离。