
区域
美国
美国区域情报阐释了公司、人物、政策动向、网络运营、投资信号、数据中心需求、电信执行和市场约束如何在同一地理市场或治理区域内塑造基础设施交付。该页面将公开报道与证据、区域参与方、运营依赖关系、市场背景以及客户或监管风险敞口联系起来,这些内容原本可能分散在不同的主题页面或公司页面中。读者可以比较谁在积极行动、哪些信号有公开证据支持、本地执行风险如何与更广泛的互联网基础设施战略相关联,以及哪些变化可能影响客户、合作伙伴、监管机构或资本规划。读者可以了解该地理区域、相关基础设施行业、公开证据基础,以及一系列让区域页面比单纯罗列文章更实用的实际问题。

北美数据中心趋势
Anthropic 得到的还不是 150 亿美元,而是一套等待签字的信用链
德州 Hubbard 拟建园区最值得关注的,不是“150 亿美元”这个标题数字,而是这笔债务可能依靠谁的承诺成立。《华尔街日报》报道称,由 Morgan Stanley 牵头的银行团正讨论向 Nexus Data Centers 提供约 150 亿美元融资;如果 Anthropic 违约,Google 据称将为其中数十亿美元的租金和电力义务提供保证。公开资料没有显示贷款已经签署或交割。现阶段可以确认的是一种拟议结构:开发商借款,Anthropic 使用算力,Google 支持部分付款,园区还要配置一座规划容量 1.6GW…

北美数据中心趋势
Paducah 的 AI 园区目标是 2031 年,核清理账本却延伸到 2065 年
美国能源部已选择 Brookfield Asset Management,在联邦所有的 Paducah Gaseous Diffusion Plant 开发和运营拟议中的 AI 数据中心与能源综合体。AP 报道把项目总规模写为 1000 亿美元:NextEra 将建设并拥有 2GW 燃气发电、输电升级和 2.6GW 电池储能,为 1.8GW AI 园区提供支持。同一地点还有另一笔长期责任——能源部预计核设施清理延续到 2065 年,成本约 170…

北美数据中心趋势
俄勒冈州终止 Salem 土地交易,Verrus 若要继续必须先证明下一块地在哪里
州长 Tina Kotek 已指示 Oregon Department of Administrative Services,终止与 Verrus 在 Salem 东南 Mill Creek Corporate Center 拟建数据中心有关的州有土地出售合同。该方案此前被描述为约 51 亿美元,在约 75 英亩土地建设三栋数据中心和一座变电站。失去这块州有地,是项目场地控制的实质性失败,却不等于 Salem 市否决了开发申请:市政府称项目仍处早期,没有提交正式申请,当时数据中心是 Employment Center 分区中的允许用途。Verrus…
北美数据中心趋势
Southaven 的临时轮机终于有了退出日历
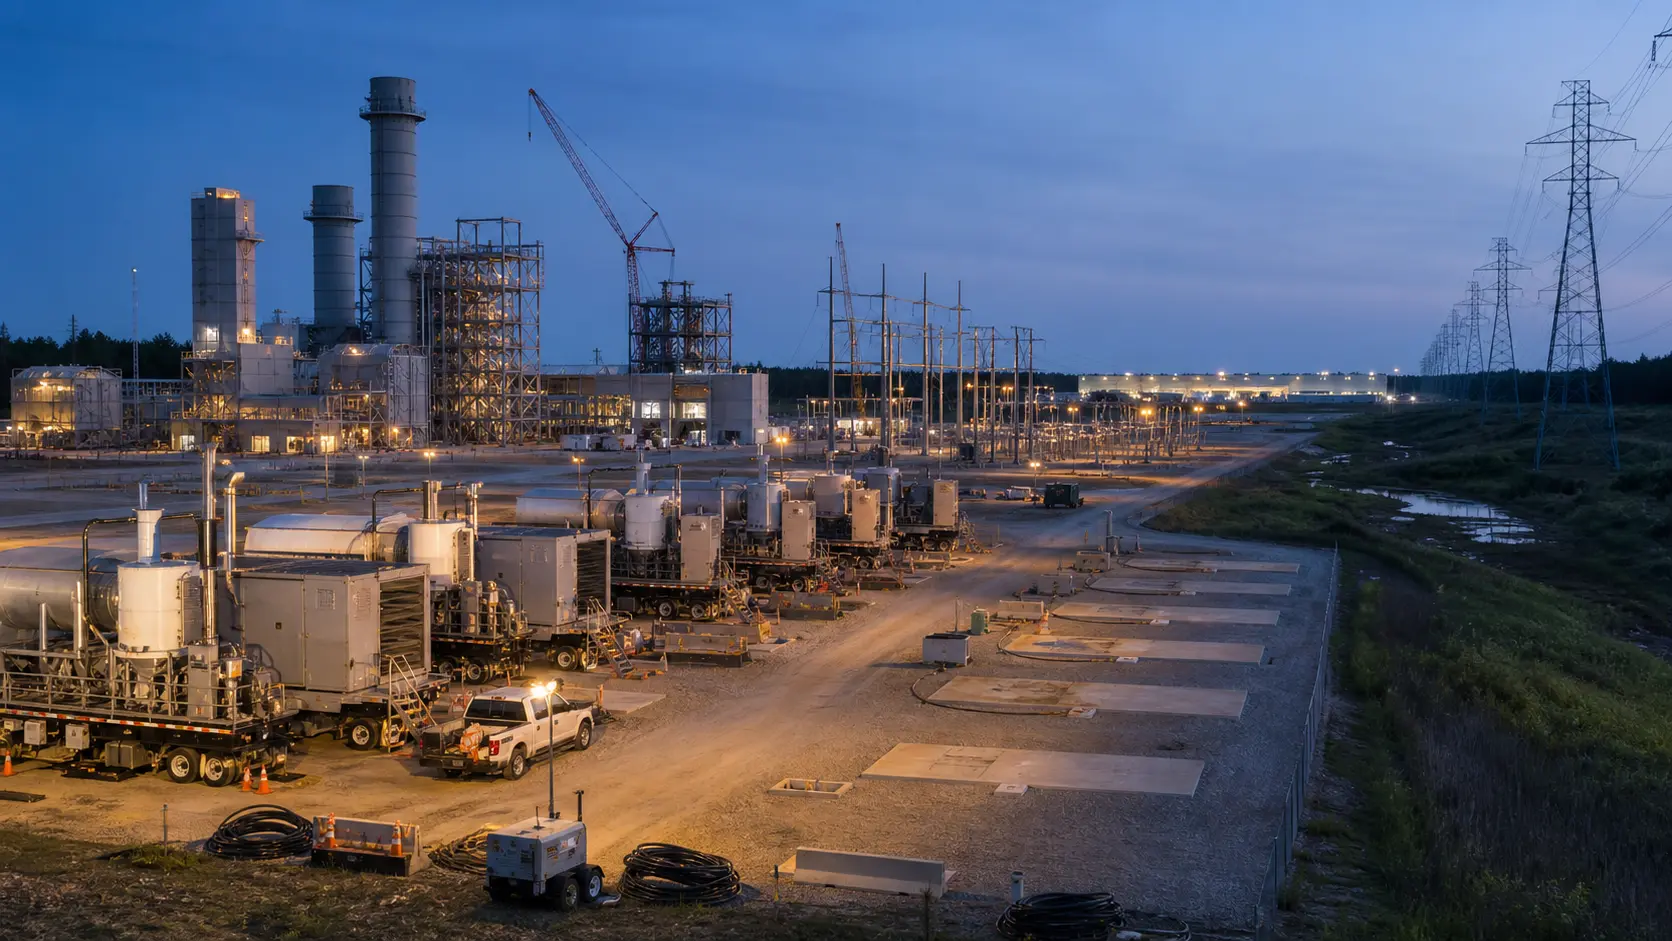
SpaceXAI 称,它与密西西比州环境监管部门达成了一项约定命令,为 Southaven 的 69 台临时移动式燃气轮机设定撤场时间:最早可在 2026 年 8 月启动,到 2027 年 7 月全部移走。与此同时,一座获得许可、设计规模 1.2GW、配置 41 台永久轮机的电厂正在建设。新信息不是临时轮机已经消失,也不是永久电厂已经发电,而是这座 AI 数据中心的电力过渡第一次有了可以逐月核对的终点。
北美国家电信趋势
FirstNet 真正独立的不是 5G 图标,而是公共安全网络的决策中枢
公共安全人员看到的仍是一部手机、一格信号和一个 5G 标志,但这次变化发生在屏幕背后。FirstNet 用户已开始迁入一套全国性的 5G 独立组网核心网;AT&T 称它专供公共安全使用,在物理上与商业核心网分开,并由多个地理分散的核心站点支撑。核心网负责认证身份、建立会话、执行策略和引导流量,因而决定一条通信在拥塞或故障时如何被处理。不过,独立核心网不等于每座基站、每段光纤和每台终端都独享。迁移比例、站点分布、切换测试、上行速度和时延实测都尚未披露。新的决策中枢已经启用,其抗压能力仍要由数据证明。
全球数据中心趋势
Exelon 给数据中心用电排队加了一道“真金白银”的筛选
电力公司收到的负荷申请,可以很大,却未必很真。Exelon 最新披露的价值,不在于又出现了一个几十吉瓦的数字,而在于它开始把不同强度的证据分开:约 11GW 被列为“高概率负荷”,其中约 40% 已有美国联邦能源监管委员会批准的输电安全协议,并由约 10 亿美元抵押作支持;另有约 25GW 仍处在当前或未来的集群研究中。押金让客户退出时付出代价,也让输电规划获得更可靠的依据,但它没有建成电站、线路或数据中心。要从排队容量走到电表读数,中间仍有供电、审批、建设、并网和客户履约等多重关口。

全球数据中心趋势
AEP 抢到了13GW燃机档期,却还没把它们变成发电厂
大型燃气轮机正在从电力设备变成一种“时间期权”。AEP 在第二季度又锁定了 3GW 燃机产能,使可供 2031 年前潜在部署的总量达到约 13GW;与此同时,公司新增 6GW 已签用电协议,主要位于得州,把 2030 年前的签约负荷增长推至 69GW。设备预留减少了以后无机可买的风险,take-or-pay 合同降低了客户不来用电时的回收风险。但 13GW 不是已经获批或投运的电厂,69GW 也不是已经连接的人工智能负荷。两条提前锁定的曲线,仍需在场址、监管、燃料、输电、施工和电表处真正相遇。

北美数据中心趋势
Hudson 的五兆瓦有了八成订单,但有电仍不等于有收入
纽约 60 Hudson Street 六层接入了 5 兆瓦公用电力,真正可出售给客户 IT 设备的负载却只有 3.5 兆瓦。新签的 GPU 云合同与老客户扩容订单把其中约 2.8 兆瓦锁定下来,签约率因而接近八成。这是销售风险显著下降的信号,却不是 2.8 兆瓦已经安装、计费或实现盈亏平衡的证明。
北美云服务趋势
S&P Global买下的不是更多名单,而是算力项目与电力现实之间的坐标
数据中心市场最容易被放大的数字是“规划容量”,最难核实的却是电力何时送达、哪座楼真正可租、同一地点的价格如何变化。S&P Global 已签署收购 datacenterHawk 的最终协议,希望把逐项资产数据接入技术与能源研究。合同已经存在,所有权转移、产品整合与商业回报仍在未来。

北美云服务趋势
Flexential在得州买下110英亩,但108MW愿景首先要通过36MW一期考试
Flexential 在 Talty 附近控制了土地,也为首栋楼取得 36MW 公用事业电力。接下来才是场地工程、建设、通电、调试与出租。把三栋 36MW 建筑相加可以得到 108MW,却不能把后两期尚未落实的容量提前写成现有供给。

北美国家电信趋势
从“8月上半月”到凌晨3点42分,AST把制造节奏交给了时钟检验
AST SpaceMobile 把 BlueBird 11、12、13 号的目标发射时间缩小到 8 月 5 日凌晨 3 点 42 分 EDT,并保留 5 点 10 分的另一次机会。日期和分钟让外界第一次能精确检验这批卫星能否按节奏从工厂转入发射,但倒计时不是入轨证明,更不是商用信号。

北美数据中心趋势
AMD先锁定500MW以上入口,2.5GW仍是一张扩容选择权
AMD 将通过 Core Scientific 获得 500MW 以上美国数据中心容量,用于 2027 年开始的客户部署,并可扩展至 2.5GW。两个数字处于不同状态:前者是仍待交付的起点,后者是未来上限。把它们都写成已建成容量,会抹掉 2GW 扩展所需的电力、资本、场地与客户条件。

北美数据中心趋势
Meta只有四年初始租期,却用递减担保连接更长的资产风险
Meta 将租用 El Paso 园区全部容量,初始租期四年,并拥有四次续租选择,潜在使用期可达 20 年。与此同时,其剩余价值担保门槛约 130 亿美元,并随时间下降。灵活的租户选择权与长期的资产保护机制被放在同一结构中。
北美国家电信趋势
AT&T把一小时压到15秒内,证明的是一个决策环节
AT&T 与 D-Wave 签署协议,扩大其量子技术在网络运营中的使用。一个早期网络优化负载从约一小时降至 15 秒以内;初步重点是把量子退火接入支持智能体 AI 的工具,而非宣布所有候选场景已经投入生产。

北美国家电信趋势
Verizon的Google暗光纤合同超过10亿美元,但单位仍缺席
Verizon 首席执行官披露,公司签下一项价值超过 10 亿美元的暗光纤协议,为 Google 数据中心提供连接。金额证明 AI 基础设施需求具有实质规模,却没有交代合同期限、线路里程、光纤数量、容量、交付节奏、利润率与收入确认。

北美国家电信趋势
UScellular整合费用压低GAAP利润,却被T-Mobile的调整后增长剔除
T-Mobile US 第二季度净利润仅增长 0.5%至 32.39 亿美元,而 Core Adjusted EBITDA 增长 11.7%至 95.37 亿美元。两者的差异不能用“经营更强”一笔带过:合并相关成本、加速折旧和其他调整决定了股东当期实际承担多少。

北美国家电信趋势
Hulu旧收益让Comcast净利润同比失真,宽带压力才是当期信号
Comcast 第二季度归属公司净利润由上年同期的 111.23 亿美元降至 35.26 亿美元。这个降幅主要不能解释经营恶化,因为上年包含与 Hulu 股权相关的 94 亿美元税前、71 亿美元净收益;剔开这项比较噪音后,宽带收入下降、住宅利润率收窄和资本开支上升更值得关注。

全球云服务趋势
HRL的自旋量子比特为IBM增加技术选项,而不是替代现有路线
IBM 同意收购 HRL Laboratories,把硅自旋量子比特及其低温、控制、互连和封装能力纳入自己的量子布局。IBM 仍以超导量子比特推进现有计划;官方把两条路线描述为互补,尚未证明 HRL 技术将替换现有架构或提前商业时间表。
北美机构
JR Automation 与达成验收生产状态的艰难工作
JR Automation 最难的产品不是机器人演示,而是能够经得起集成、调试、维护、异常和后续变更考验的验收制造状态。

全球国家电信
T-Mobile US 2020 年中断:故障切换路径保证成为运营商问责测试
2020 年 6 月 15 日,一条光纤传输链路中断了 12 分钟。T-Mobile US 的全国语音和短信中断持续了超过 12 小时。这两个时间段之间的差距正是问责故事所在:一条预设的备用路径无法承载定向给它的信令,注册重试导致 IP 多媒体子系统核心拥塞蔓延,传统回退和紧急呼叫共享受限资源,工程师在恢复过程中失去了管理可达性。因此,冗余并非通过另一条路由的存在来证明,而是取决于路由、容量、过载行为、911 依赖、可观测性和管理访问是否作为一个整体故障路径被测试过。