
内容类型
简报
在 内容类型 维度下,简报 将 BTW.MEDIA 上采用相同编辑格式的文章汇集到一起,让读者可以在不混淆不同类型证据的前提下,比较简报、档案、风险提示、市场分析和事件报道。该页面说明这一内容类型如何在站内呈现互联网基础设施事件、企业动态、治理决策、运营信号和公开证据。读者可以比较哪些主体或基础设施系统最常出现、来源质量如何影响解读,以及某篇材料属于长期档案、时效性事件、战略市场信号还是治理进展。最终形成对运营商、投资者、客户、分析师和政策相关方都有参考价值的搜索页面,帮助他们理解同类文章格式背后的影响、时机与证据。

北美区域 ISP 趋势
Cable One 的 4.8 亿美元支票,旁边还有 9.2 亿美元债务
Cable One 收购 MBI 剩余股权时,预计要付出的支票约为 4.8 亿美元。交割后进入合并范围的净债务却预计约为 9.2 亿美元。前者结清股东的退出权,后者继续约束经营现金。把两者合成一个“交易金额”,反而会抹去收购案最重要的两本账。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

北美区域 ISP 趋势
Shentel 的 21.1% 光纤渗透率,不是网络回本率
Glo Fiber 已经覆盖近 48 万个可接入地址,但这些地址的“经济年龄”并不相同。21.1% 的整体渗透率,把超过 40% 的成熟片区和仍在 5% 左右的新建片区放进同一个分母。决定投资价值的不是平均数,而是批次结构。

北美云服务趋势
Galaxy 的 5.7GW 项目储备,要分五本账来读
Galaxy 把四个德州园区的远期供电空间合计成超过 5.7GW。这个数字能够验算,却不能直接估值:有的容量已经获批,有的仍在 ERCOT 流程中;Merlin 眼下披露的初始协议只有约 74MW,扩至 500MW 还要等待输电升级;Caspian 与 Selene 则只有受互联流程约束的潜力值。土地、电网、客户、资本与交付必须各自有账。
全球区域 ISP 趋势
Cogent 卖出 2.242 亿美元资产,真正能自由调配的只有 5700 万
十座原 Sprint 数据中心完成交割后,Cogent 的银行账户多了 2.242 亿美元净现金,公司的自主资金却只增加约 5700 万美元。其余约 1.68 亿美元已被债务条款指定用途。这条边界比“账上现金”更能说明一家基础设施公司的真实选择空间。

北美机构趋势
Crown Castle 卖掉了多元化,却没有卖掉议价风险
Crown Castle 用光纤与小基站业务换回约 84 亿美元净现金,又把其中超过 70 亿美元交给债权人、10 亿美元交给卖出股票的股东。资产负债表确实更干净了。但交易完成后的塔站公司,有 93% 的租赁收入来自三家运营商;到 2028 年,仅 AT&T 一家的待续约年化租金就达到 7.74 亿美元。
全球机构趋势
A10 的一美分认股权证是客户折扣,不是订单积压
A10 Networks 给 Microsoft 的不是一张已经写明采购额的订单,而是一把带两道锁的认股权证。Microsoft 最多能以每股 0.01 美元取得 800,000 股;第一道锁在 2027 年 6 月、第二道锁在 2028 年 6 月核验采购。公开文件列出了奖励,却遮住了触发奖励的采购门槛。于是,这份合同能证明激励机制存在,却不能证明多少收入已经落袋。

全球机构趋势
登记回执不是价格盘
8 月 18 日,RIPE NCC 的 IPv4 转移表里出现了七条来自 VODAFONE ONO, S.A. 的记录。若只看总量,这是一笔涉及 7,168 个地址的供应;若看前缀,它又是八个大小悬殊的批次,流向六个国家的七家机构。公开账本清楚地回答了“哪些地址完成登记转移”,却没有回答市场最想追问的“成交价是多少”。
ICANN
违约通知停住了自己的后果:Employ Media、ICANN与.JOBS和解
2011 年 2 月,ICANN 给 Employ Media 三十天纠正其所称的违约,否则可以启动终止`.JOBS`注册局协议。真正决定短期控制权的,却不是这三十天,也不是谁对章程的解释更有说服力,而是 2005 年合同中的一句程序文字:注册局在提起仲裁时同时请求中止,终止便暂停,直至裁决作出或仲裁庭应 ICANN 请求解除中止。两个月后,Employ Media 按下了这个开关。现有公开材料没有显示仲裁庭后来裁定谁对谁错;双方以不承认责任的和解结束了案件。

全球数据中心趋势
GE Vernova 数据中心订单突破 50 亿美元
GE Vernova 电气化业务在 2026 年上半年获得超过 50 亿美元的数据中心订单,已达到其 2025 年全年总额的两倍以上。

北美数据中心趋势
宾夕法尼亚州将数据中心许可与地方批准挂钩
宾夕法尼亚州收紧了数据中心审批流程,将州级许可、税收待遇和项目支持与新的基础设施、环境保护及社区参与要求挂钩。
亚太地区数据中心趋势
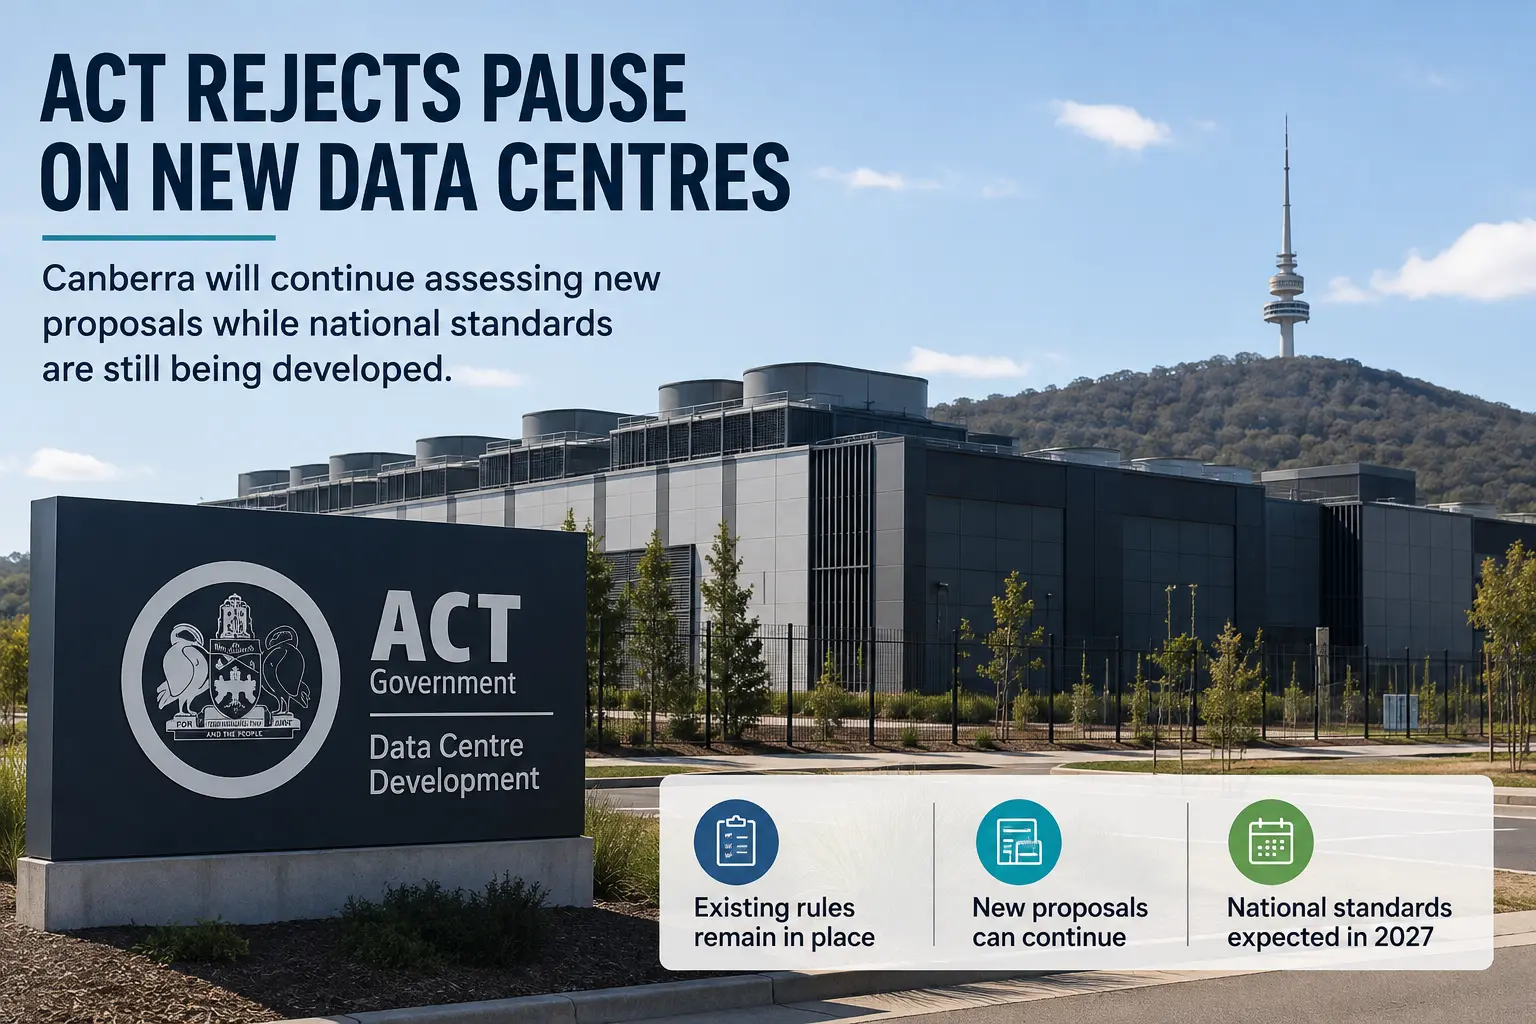
澳大利亚首都领地拒绝暂停新建数据中心
在澳大利亚制定大型设施国家标准期间,堪培拉将继续依据现行规划体系评估新的数据中心项目申请。

北美数据中心趋势
Smith 就艾伯塔省数据中心争议作出回应
在围绕 AI 数据中心的紧张市政厅会议之后,艾伯塔省省长已作出回应,但承诺为大型项目制定的后退距离规则尚未公布。

欧洲与中东国家电信趋势
Proximus 比利时在用光纤线路达 82 万
Proximus 第二季度新增 4.4 万条在用光纤线路,其在比利时的光纤覆盖家庭和企业达 275.3 万。

报道
卖方的最后一次登录:为何 LACNIC 交易完成后地址仍未完成转移
买方可以在午夜取得股权、路由器和客户合同,却仍未完成名录层面的交接。对 LACNIC 服务区内的交易而言,真正昂贵的是“名录缺口”:公司法律控制权已经转移,但支撑网络运行的号码资源尚未完成可核验的控制与认可转换。

NPNOG
政府支持不等于政府授权:npNOG与尼泊尔国家机构的边界
npNOG-11 的议程把多名公共部门官员分别安排在礼宾、国家战略、安全技术和闭幕讨论等不同环节,而会议框架仍由 npNOG 及其议程主席掌握。这样的接触可能具有实际价值,但与国家机构同场并不意味着获得国家权力。

报道
APNIC 的企业集团规则,把关联关系变成选举边界
在候选人进入 APNIC 选票之前,一张组织关系图可能已经决定:这是一项独立选择,还是同一商业利益争取的第二个席位。
报道
AFRINIC 的 mnt-routes 授予数据库更新权,而非实时流量控制权
地址空间持有者可以借助 `mnt-routes`,把相关路由对象的维护交给指定维护者。这项授权会影响登记声明,却不会越过镜像、过滤器、BGP 和上游网络,直接决定数据包去向。

报道
信贷档案里的前缀:LACNIC 地区贷款人究竟能收回什么
一个 IPv4 地址块在交易报价中可能价值不菲,却仍然无法通过贷款人的回收测试。在 LACNIC 服务地区,抵押价值取决于一条完整链条:公司授权、适用的担保交易法律、转移资格、注册机构认可,以及网络运行的连续性。

NPNOG
先到先得、名额有限:npNOG 培训席位如何分配
首届 npNOG 为有限的培训席位写下了一条简单规则:尽早报名。后来的页面仍承认名额稀缺,却没有公开队列本身。