摘要
- 按运营商2026年9月的说法,其两条海底系统合计约7.2 Tbps,其中约4 Tbps正在供应、另外约3.2 Tbps仍然可用——运营方把这一余量表述为空间,而不是缺口。
- 最近一次实测的全国切分来自2026年3月:SEA-ME-WE-4约2,704 Gbps、SEA-ME-WE-5约1,488 Gbps,对应超过10,000 Gbps的消费量,其余部分经印度从陆路入境。两者相加,海底部分约4.2 Tbps,不到实测总量的一半。
- 2026年4月对SEA-ME-WE-5的四天维护窗口,是这份记录里唯一有确切日期的中断。它是计划内停机,不是故障;本文件也未取得任何海缆的修复时长。
两个系统,一家公司,四个数字
这份记录的核心企业在BTW名录中的条目是Bangladesh Submarine Cable Company Limited(BSCCL)。然而,本文保留的全部2026年来源,都把运营商写作Bangladesh Submarine Cables PLC(BSCPLC)。由于没有取得公司登记文件、公报通知或更名文书,这两个名称之间的对应关系在此被当作一个尚未解决的同一性问题,而不是既定事实。
在容量上,2026年9月的报道是具体的。据《达卡论坛报》对带宽争论的报道,该运营商「表示其现有两条海底电缆系统约有7.2 Tbps容量,其中约4 Tbps正在供应,另有3.2 Tbps仍然可用」。同一报道记录了运营商的预期:第三条系统SEA-ME-WE-6将于2027年投入运营,「新增34 Tbps,使BSCPLC的总容量达到约41 Tbps」。
这些是运营商关于自家设施的数字,经过一层转述。它们说的是公司认为自己拥有什么。它们没有说这个国家在用什么,而这两个问题有不同答案。
三月的数据到底切分了什么
记录中唯一一次对全国带宽的实测切分,来自另一个场合、另一个目的:一篇关于计划内维护的报道。据《每日星报》报道,截至2026年3月,「孟加拉国全部带宽消费目前超过10,000 Gbps。其中,SEA-ME-WE-5海底电缆供应约1,488 Gbps,而该国第一条海底电缆SEA-ME-WE-4提供约2,704 Gbps」。报道称,其余部分经国际陆地电缆运营商通过陆路连接自印度取得。
接下来的算术是我的,不是两家来源任何一方的。两个按系统的数字相加约4,192 Gbps,也就是大约4.2 Tbps。这与运营商另行给出的「约4 Tbps」正在供应相符,也是两份文件之间唯一的吻合之处。把它放在超过10,000 Gbps的消费量旁边,意味着2026年3月海底电缆承载了不到实测全国带宽的约42%。而按运营商自己声明的容量计算,其未售出的3.2 Tbps约占7.2 Tbps的44%——就在这个国家被报道为多数带宽走陆路的同时,出现了一笔闲置余量。
这两个百分比都继承了各自输入的每一项弱点。消费量、已供应容量和可用容量是不同主体在不同时刻做的三种不同测量,而底层文件没有一份是审计报表。经受住这些保留意见的,是一个方向性的、令人不适的结论:持有登陆权的运营商,并不是承载多数流量的那一方。
两处海岸,一条无人测绘的走廊
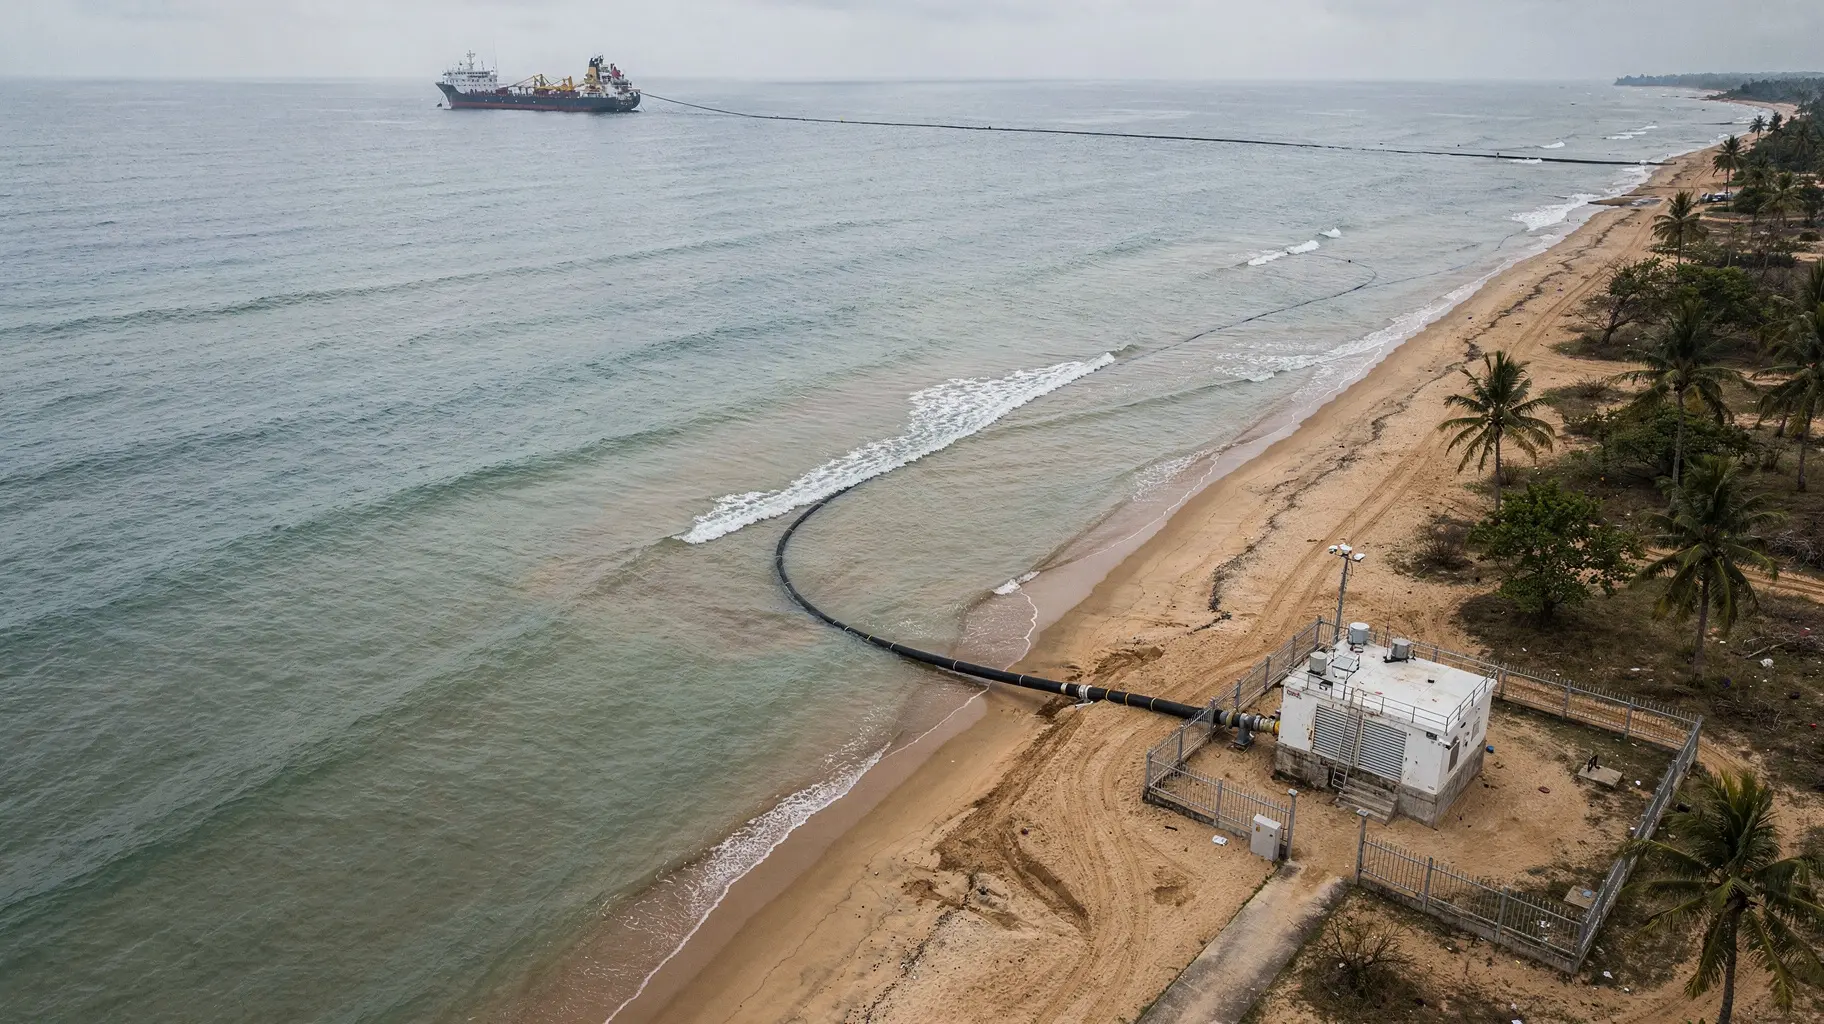
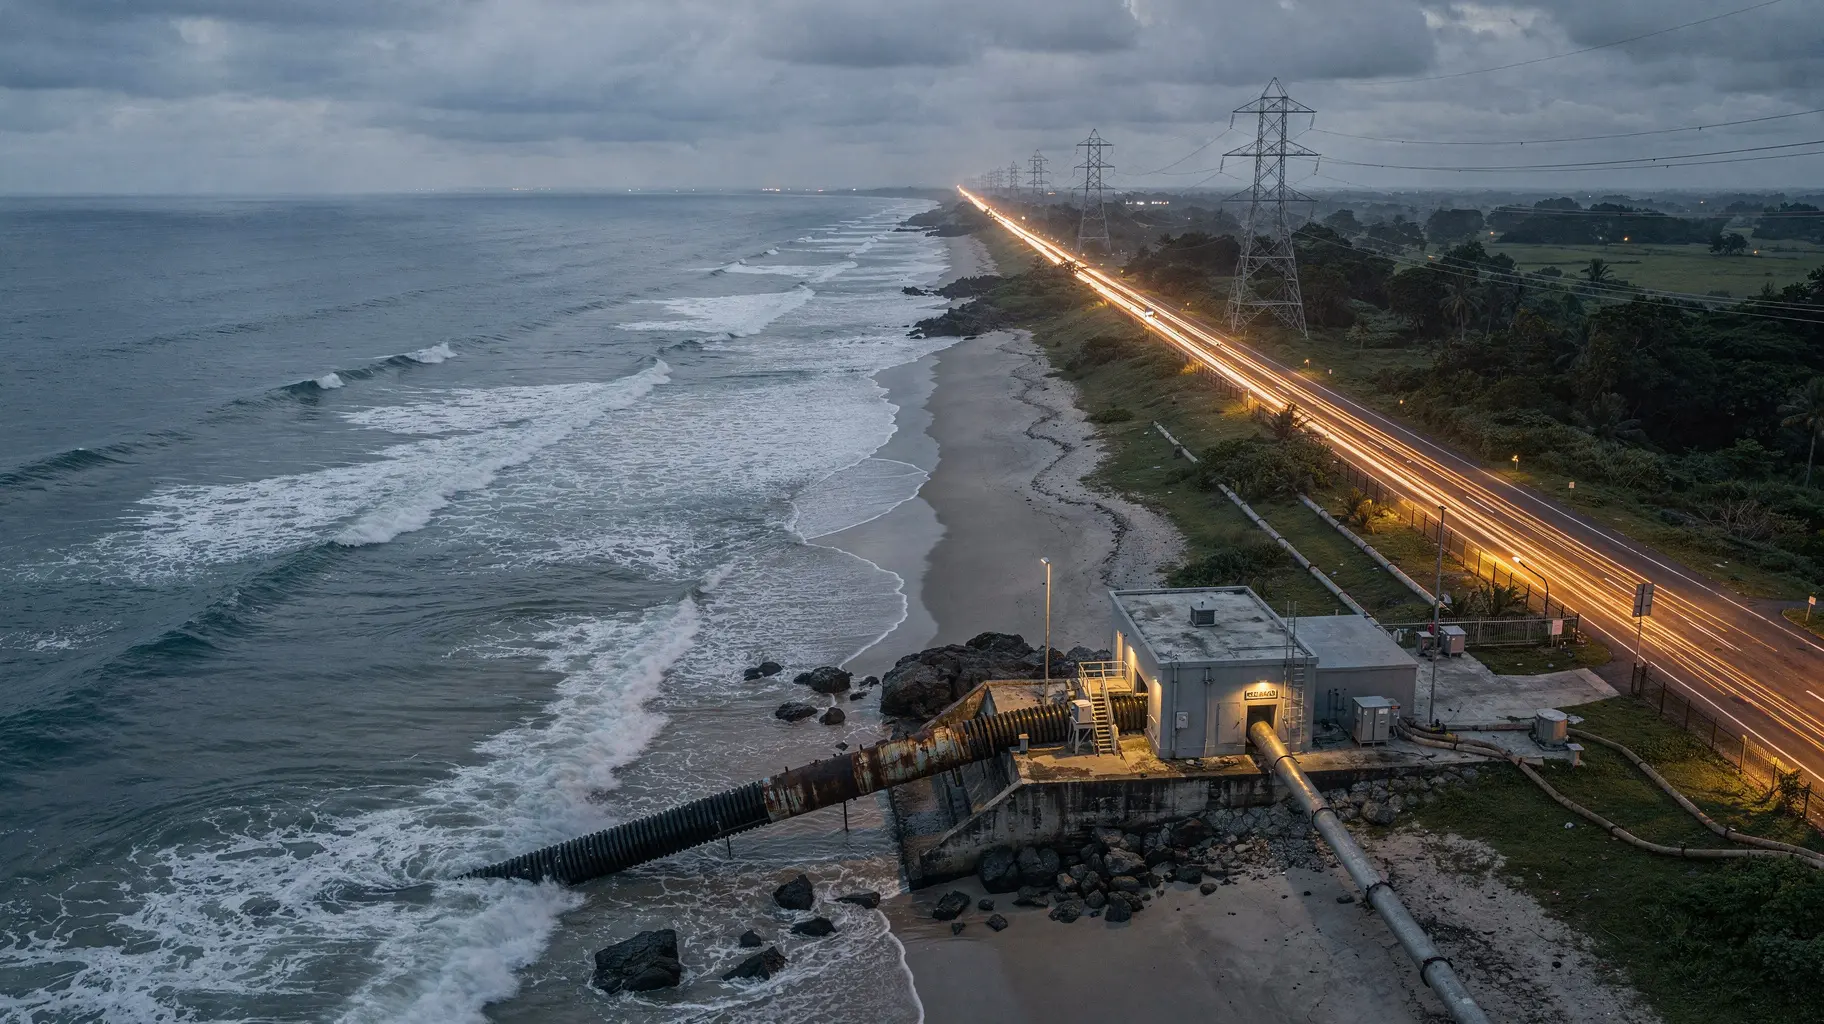
登陆地理是这份记录中最单薄的部分。运营商的官方网站被引作此种安排的来源——SEA-ME-WE-4在科克斯巴扎尔登陆,SEA-ME-WE-5在库阿卡塔登陆,第三条系统也计划在库阿卡塔一带登陆,见BSCPLC官方网站——但保留的快照只含有候选论断,没有逐字的页面文本。同样的限制也适用于TBS News关于SEA-ME-WE-6联盟的报道,该文同样被引作「尽管登陆站不同、这些海缆的物理路径是否仍然彼此独立」这一行业讨论的依据。
这才是有必要留待验证的问题。两个登陆站就是两个站;它们并不自动构成两条独立路径,而紧邻第二条登陆的第三条系统也不是。本文没有取得海床路由勘测、电缆路由图或埋深间隔记录,因此无法判断这些系统是彼此分开,还是共用一条走廊。这一区分很重要:单一走廊不论穿过多少系统都会集中风险,而真正分开的路由会分散风险——而本文保留的公开记录并未裁定适用哪一种。
四天的测试
记录中唯一有确切日期的运行中断是计划内的,而正因为它有计划,才具有说明力。SEA-ME-WE-5的维护原定于2026年4月9日孟加拉国时间22:00至4月13日06:00进行,共四天,预期出现降速或部分中断,连接新加坡的电路受影响尤其明显;运营商表示服务将通过SEA-ME-WE-4维持,据《每日星报》报道。
把这个窗口当作一次测试来读,它只向网络提出一个问题:在陆路已经承载更大份额的情况下,较旧的系统能否吸收较新系统的那部分负载?记录陈述了意图和备用方案。它没有陈述实际发生了什么。本文没有取得维护后测量、时延序列、吞吐报告或用户投诉记录,所读材料中也没有任何海缆的故障或修复区间。因此,这四天是否在无明显劣化的情况下度过,以这份证据基础而言是未知的——而这种缺失正是本节最有用的发现,因为买方、监管者或保险人遇到的正是同一种缺失。
数字无法裁定的争论
记录中的分歧关乎风险,而非测量。据《达卡论坛报》,行业代表主张,依赖两条海底系统加上经印度的陆路连接,「使该国可用的国际替代路由少于区域竞争对手,并在海缆发生故障或维护中断时可能增加脆弱性」。而运营商「强烈否认了即将发生危机的警告」,并指向自身的可用容量。
两种立场各自都是自洽的,也没有任何一方被另一方的事实所推翻。运营商在「自家系统上仍有未售容量」这一点上是对的;批评者在「由一家运营商在两条系统上持有的容量,并不等于国家的路由多样性」这一点上也是对的。3.2 Tbps这个数字,同时既是运营商用来证明充裕的证据,按上面的算术,又是这个国家有多少需求在别处得到满足的度量。垄断结构内如此规模的余量是一个商业事实;它不是一项韧性事实。
这份记录里没有的东西
界限是具体的,值得直说。本文没有以文本形式取得运营商的任何审计财务报表、年报或监管申报;此处每一个容量与消费数字,都来自报纸对运营商或行业代表所述内容的报道。没有取得登陆方协议、建设与维护协议或联盟成员文件。没有取得陆路转接协议、印度一侧的容量合同、网关许可或资费表,因此,承载多数流量的那条陆路的价格与合同条款完全未被确立。也没有取得2026年9月之后任何已发布的容量或需求数字。
最后这个缺口界定了本文的时效。最新的运行数字有2026年9月的日期,最新的实测切分有2026年3月的日期。监管者或运营商随后的一次披露,就足以让其中任一数字发生实质变化。
什么会改变这一判断
三种观察就够。第一,运营商或监管者发布声明,显示全国多数带宽经海底电缆而非陆路到达,这将直接反转核心判断。第二,一份陆路转接记录显示存在多条彼此独立的陆路路径,而不是一条穿越单一邻国的走廊,这将削弱集中度结论,且不会恢复海底份额。第三,有证据显示那3.2 Tbps未售容量在合同上或技术上不可使用——被预留、未点亮,或在网关许可下不可出售——这将把闲置余量从商业结果变为物理约束,从而改变这个数字的含义。
第四种观察会朝相反方向起作用。一份路由图显示两条系统在抵达同一区域之前明显分开,将强化而非削弱「这对登陆点买到了真实多样性」的判断,并使陆路多数成为一个关于价格与许可、而非关于物理的故事。
有边界的结论
有用的结论是狭窄的。按目前可得的最佳有日期公开数字,孟加拉国的国际带宽主要并不是一个海底电缆的故事。2026年3月约4.2 Tbps由海路抵达,对应超过10,000 Gbps的消费量;9月运营商的系统持有约3.2 Tbps未售容量;而这条链条上最大的单一依赖,经陆路穿过一个邻国。公司的登陆权,确实是对这条链条中某一层施加影响的杠杆;但它并不是对承载多数流量的那一层的杠杆,两者不应被读成同一个位置。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance