Summary
- Iron Mountainの2026年4〜6月期補足資料によると、データセンター事業の売上高は2億6287万1000ドル、同事業の成長設備投資は4億7200万2000ドルだった。投資した設備の賃料は、完成と提供開始を待って発生する。
- 6月末のForm 10-Qでは、上半期の全社営業キャッシュフローが8億8781万3000ドル、現金支出ベースの設備投資が11億620万6000ドル、普通株配当の支払額が5億3270万ドル。社債とプロジェクト融資も資金繰りを支えた。
- 稼働中の貸出可能容量は528.5MWで、MWベースの賃貸率は97.1%。開発表の160.2MWのうち114MWは事前に賃貸契約がある。契約済みの電力容量と請求を始めた電力容量は別の段階にある。
売上が伸びても、工事の請求書は先に届く
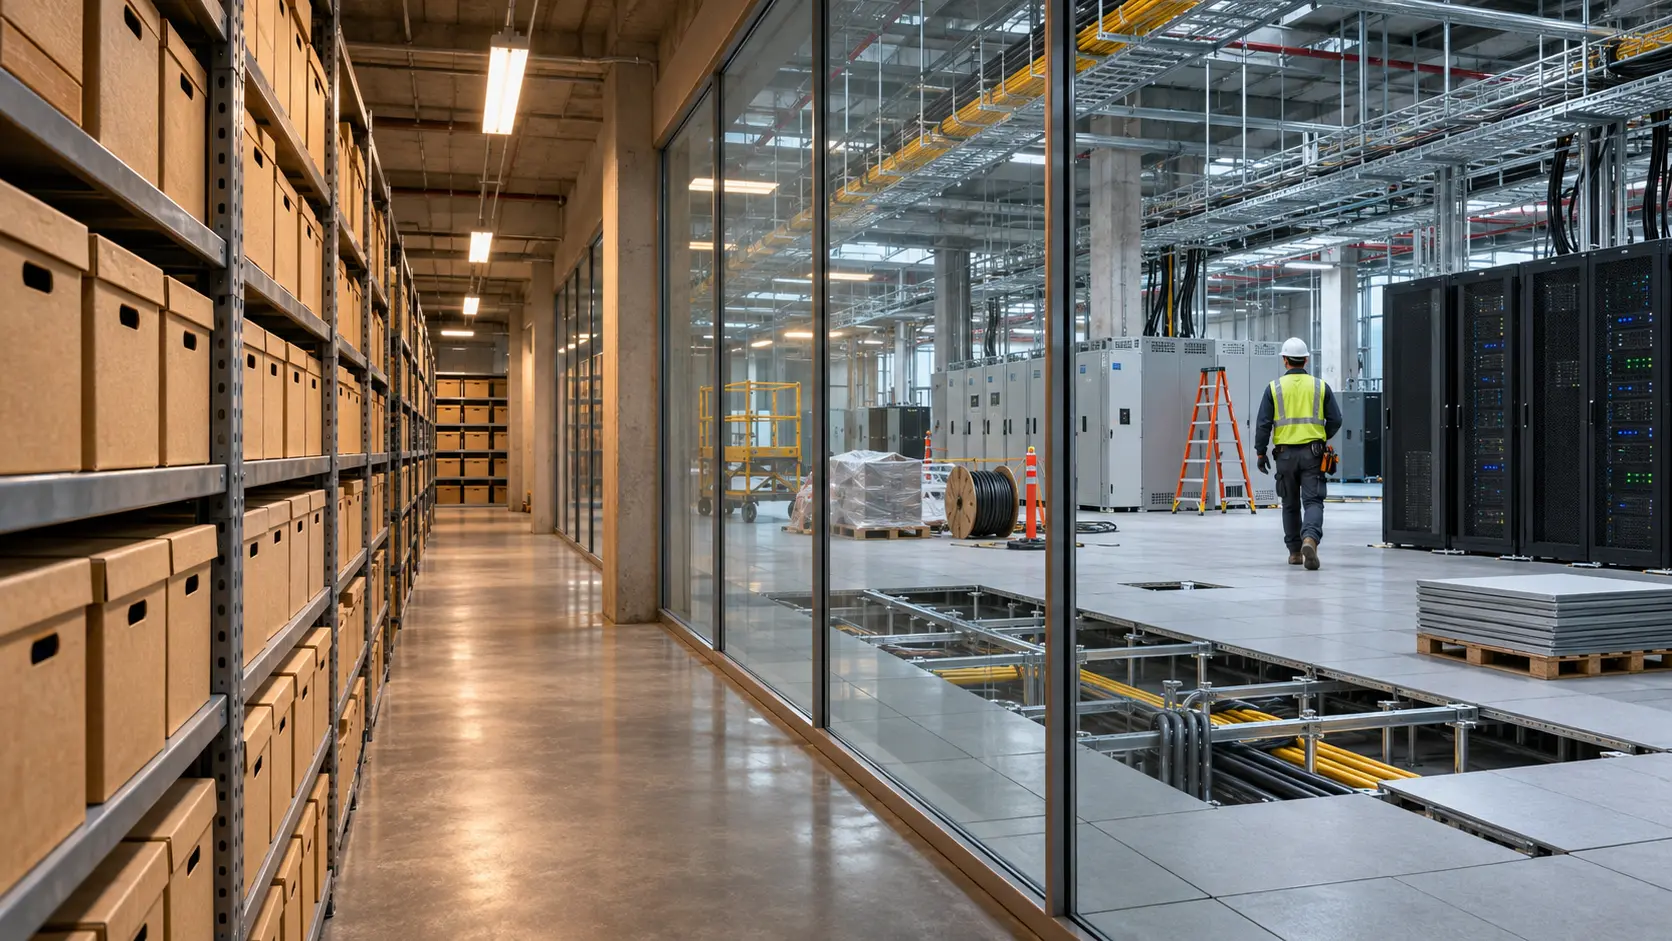
Iron Mountainは文書保管からデータセンターへ看板を掛け替えているだけの会社ではない。データセンター事業の4〜6月期売上高は前年同期比38.8%増の2億6287万1000ドル、調整後EBITDAは1億3734万3000ドルだった。既存施設の稼働も高い。一方、同じ四半期に同事業へ計上した成長設備投資は4億7200万2000ドル。現在の四半期売上高の約1.8倍を、次の設備に向けた。
売上高は既に提供した容量の対価で、設備投資は将来の容量をつくる支出だ。この組み合わせは赤字額を示しているのではなく、資金が戻るまでの時間を示す。建物、受電設備、床、配線がそろい、顧客が入居して賃料が始まるまで、資本には調達コストがかかる。成長の速さを語るなら、その待ち時間も一緒に数える必要がある。
同社にはもう一つ、大きな賃料事業がある。記録・情報管理のGlobal RIMは同期に14億3356万2000ドルの売上高と6億2075万1000ドルの調整後EBITDAを計上した。データセンター事業はそれより小さいが、設備投資の行き先としては大きい。全社の資金は一本のキャッシュフロー計算書に載るため、保管箱一つの賃料がVirginia 9のどの工事代金に回ったかまでは分からない。資本配分の方向は、投資表から読み取れる。
上半期の現金だけでは投資支出を覆えなかった
10-Qにある上半期の営業キャッシュフローは8億8781万3000ドル。設備投資に実際に払った現金は11億620万6000ドルで、差額は2億1839万3000ドルだった。この差額には他の投資活動や5億3270万ドルの普通株配当を含めていない。発生主義の設備投資全体11億1812万2000ドルのうち、データセンター成長投資は8億8008万6000ドルで約79%を占めた。
資金調達も動いた。上半期には2035年満期、利率6.25%の社債発行で約14億8500万ドルの手取りを得た。リボルビング融資の返済を主因とする約6億2120万ドルの純返済もあり、その一部はデータセンター向け借入で相殺された。財務活動の純流入は3億398万5000ドルだった。社債の手取り全額を新施設の建設費とみなせば、古い借入の返済と配当を資金表から消してしまう。
個別契約ではVirginia 9が分かりやすい。事業子会社は最大2億9800万ドルの借入枠を持ち、金利はSOFRに3ポイントを加えた水準。未使用枠にも年0.90%のコミットメント手数料がかかる。6月末の実際の借入残高は2959万5000ドル、当時の金利は6.9%だった。この施設は連結対象の合弁事業に入り、約4990万ドルの非支配持分が貸借対照表に載った。補足資料は、合弁事業が建設費を負担し、Iron Mountainが建設を管理すると記す。借入枠、借入済み資金、合弁出資にはそれぞれ別の財布と返済条件がある。
予約されたMWは、まだ賃料のMWではない
6月末の稼働施設には貸出可能な528.5MWがあり、97.1%が賃貸済みだった。開発案件の表には160.2MWが並び、このうち114MWは事前に賃貸契約がある。Virginia 9の14MWずつの二期はともに100%契約済みで、完成予定はそれぞれ2026年10〜12月期と2027年1〜3月期だ。シカゴの将来段階24MWにも契約があるが、該当工事はまだ始まっていない。
顧客を先に確保できることは強みだ。しかし、通電、建設完了、引き渡し、賃料開始にはそれぞれ別の日付がある。会社は、未着工の事前契約容量に伴う費用を開発表の予想総投資額に含めていないとも明記する。契約済みMWをすべて稼働施設として数えると、まだ払っていない建設費まで完成済みに見えてしまう。
6月時点の通期設備投資見通しは、将来の買収費用を除き約22億ドル。発注が速いこと自体は成果にならない。新しい容量が予定どおり稼働し、売上高に表れ、調達資金の費用を賄えるかが次の成績表になる。
一次資料
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
ストラテジックサークル限定
ストラテジックサークル
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
ストラテジックサークルに参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加