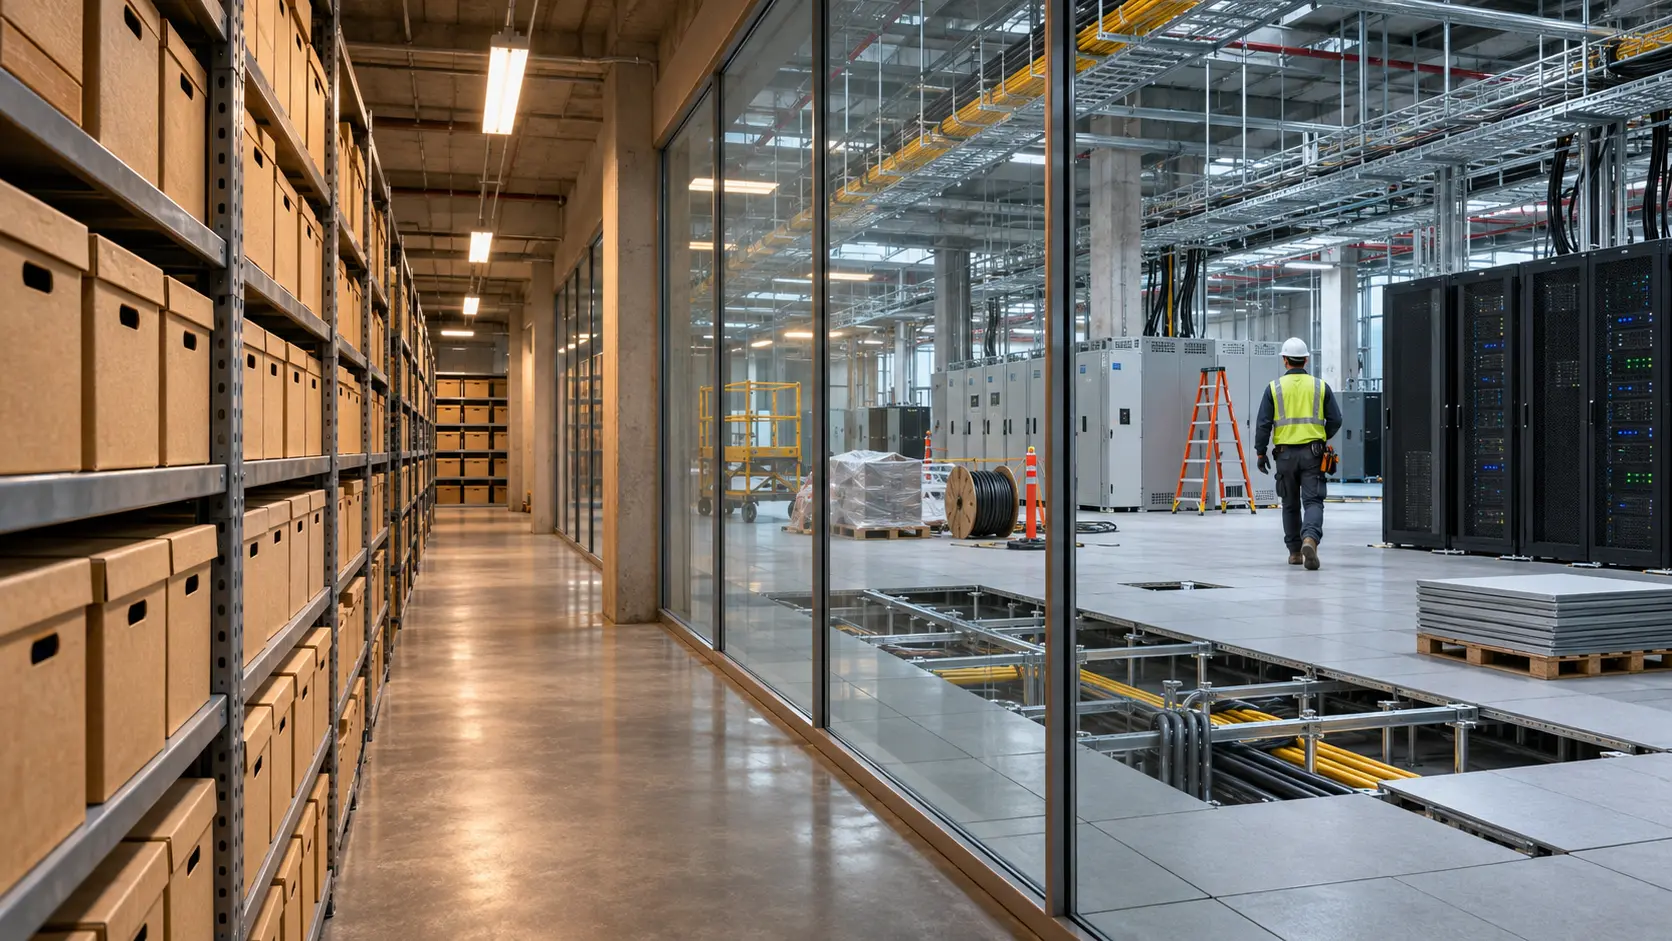
Summary
- أظهر الملحق المالي للربع الثاني من 2026 إيرادات لمراكز البيانات قدرها 262.871 مليون دولار، واستثماراً رأسمالياً للنمو في النشاط نفسه بقيمة 472.002 مليون دولار. تدفع الشركة تكلفة السعة الجديدة قبل أن يبدأ إيجارها.
- سجل تقرير 10-Q المنتهي في يونيو تدفقاً نقدياً تشغيلياً للمجموعة بلغ 887.813 مليون دولار خلال ستة أشهر، ومدفوعات رأسمالية بلغت 1.106206 مليار دولار، وتوزيعات على الأسهم العادية بقيمة 532.7 مليون دولار. وتحركت في الفترة نفسها السندات وقروض المشاريع والشراكات.
- بلغت السعة القابلة للتأجير في المراكز العاملة 528.5 ميغاواط، 97.1% منها مؤجر بمقياس القدرة. وضم جدول التطوير 160.2 ميغاواط أخرى، منها 114 ميغاواط مؤجرة مسبقاً. يسبق عقد العميل تشغيل المبنى وبداية الفاتورة.
فاتورة البناء تسبق فاتورة العميل
لدى Iron Mountain مراكز بيانات تحقق إيرادات فعلية. فقد نمت إيرادات هذا النشاط في الربع الثاني 38.8% على أساس سنوي إلى 262.871 مليون دولار، مع أرباح معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 137.343 مليون دولار. كما أن المراكز العاملة تكاد تكون ممتلئة. لكن الملحق نفسه يسجل 472.002 مليون دولار استثماراً للنمو في مراكز البيانات خلال الأشهر الثلاثة؛ أي نحو 1.8 ضعف إيرادات النشاط الفصلية.
تأتي الإيرادات من السعة التي تعمل الآن، بينما تشتري النفقات الرأسمالية المباني والتجهيزات التي ستخدم عقوداً لاحقة. يظهر الفرق الزمني في الميزانية قبل أن يظهر العائد في الإيرادات. فمن لحظة دفع ثمن البناء وحتى اكتمال الطاقة الكهربائية وتسليم المساحة وبدء الإيجار، يحتاج المشروع إلى مال يتحمل تكلفة التمويل. لهذا يصبح تاريخ تشغيل الميغاواط أهم من عدد الميغاواط المعلن وحده.
للشركة مصدر أقدم وأكبر للإيرادات. حققت أعمال إدارة السجلات والمعلومات العالمية، Global RIM، إيرادات فصلية قدرها 1.433562 مليار دولار وأرباحاً معدلة قدرها 620.751 مليون دولار. وحققت مراكز البيانات 262.871 مليون دولار إيرادات و137.343 مليون دولار أرباحاً معدلة. تجمع المجموعة إيجار الأرشيف المستقر نسبياً مع برنامج إنشاءات كثيف رأس المال. لا تفصل القوائم تدفقاً نقدياً مستقلاً لكل مشروع، لكنها تفصح عن وجهة الاستثمار: بلغ إنفاق النمو في مراكز البيانات 880.086 مليون دولار في النصف الأول، أي قرابة 79% من إجمالي الإنفاق الرأسمالي المسجل البالغ 1.118122 مليار دولار.
النقد التشغيلي وحده لا يغطي جدول الإنفاق
ولدت المجموعة 887.813 مليون دولار من العمليات خلال النصف الأول من 2026، ودفعت 1.106206 مليار دولار نقداً للاستثمارات الرأسمالية، بحسب تقريرها الفصلي. الفرق الحسابي 218.393 مليون دولار قبل بقية أنشطة الاستثمار وقبل توزيعات 532.7 مليون دولار. وتقول الإدارة إن مصادر تلبية احتياجاتها تشمل التشغيل والنقد المتاح وخطوط الائتمان وتمويلات الدين الأخرى. تلك المصادر تخدم البناء وسداد الدين والتوزيعات والتشغيل في وقت واحد.
أصدرت الشركة خلال الفترة سندات بعائد 6.25% تستحق في 2035، وبلغ صافي متحصلاتها نحو 1.485 مليار دولار. وسجلت مدفوعات صافية بنحو 621.2 مليون دولار، معظمها سداد لتسهيل ائتماني متجدد، عوضتها جزئياً قروض خاصة بمراكز البيانات. وبلغ صافي التدفق من أنشطة التمويل 303.985 مليون دولار. حركة السندات ليست شيكاً بكامله لمشروع واحد؛ فقد تحركت معها ديون قائمة واحتياجات أخرى للمجموعة.
يوضح Virginia 9 ثمن التمويل على مستوى المشروع. لدى شركته التابعة تسهيل لقروض لأجل حتى 298 مليون دولار، بفائدة SOFR مضافاً إليها ثلاث نقاط مئوية، ورسوم التزام بنسبة 0.90% على المبلغ غير المستخدم. كان المسحوب فعلياً في 30 يونيو 29.595 مليون دولار، وبفائدة نافذة بلغت 6.9%. المشروع ضمن شراكة موحدة في قوائم الشركة، نتجت عنها حصة غير مسيطرة تقارب 49.9 مليون دولار. ويقول الملحق إن الشراكة تمول البناء بينما تدير Iron Mountain التنفيذ. الحد الائتماني المتاح يوفر خيار سحب مدفوع الثمن؛ الرصيد المسحوب هو المال الذي وصل بالفعل.
الميغاواط المحجوزة تنتظر الكهرباء
في نهاية يونيو، بلغت السعة القابلة للتأجير بالمراكز العاملة 528.5 ميغاواط، بنسبة إشغال 97.1%. وأدرج جدول التطوير 160.2 ميغاواط، منها 114 ميغاواط مؤجرة مسبقاً. كل من مرحلتي Virginia 9 تضم 14 ميغاواط مؤجرة بالكامل؛ ويتوقع اكتمالهما في الربع الرابع من 2026 والربع الأول من 2027 على التوالي. وهناك 24 ميغاواط في مرحلة مستقبلية بشيكاغو مؤجرة مسبقاً رغم أن أعمالها لم تبدأ.
يحسم العقد هوية العميل، لكن الإنشاء والتوصيل والتسليم وتاريخ بدء الإيجار تحسم موعد الإيراد. ويوضح الملحق أن التكلفة الإجمالية المتوقعة في جدول التطوير تستبعد سعة مؤجرة مسبقاً لم يبدأ بناؤها. إذن بعض العقود سبقت حتى إدراج كامل فاتورة مشروعها. في يونيو، قدرت الشركة إنفاقها الرأسمالي السنوي بنحو 2.2 مليار دولار، باستثناء استحواذات محتملة. نتيجة هذا الإنفاق ستظهر في المساحات التي تنتقل من الخطة إلى خدمة مدفوعة فعلاً.
الوثائق الأصلية
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات