Summary
- Laut Finanzergänzung für das zweite Quartal 2026 erzielte Iron Mountain mit Rechenzentren 262,871 Millionen Dollar Umsatz und verbuchte dort 472,002 Millionen Dollar Wachstumsausgaben für Anlagen. Die neuen Anlagen müssen erst in den Betrieb und in die Mietabrechnung gelangen.
- Der Quartalsbericht zum 30. Juni zeigt für das Halbjahr 887,813 Millionen Dollar operativen Mittelzufluss, 1.106,206 Millionen Dollar bar bezahlte Investitionen und 532,7 Millionen Dollar Stammaktiendividenden. Konzernanleihen, Projektkredite und Gemeinschaftsunternehmen tragen den Ausbau mit.
- Im Betrieb standen 528,5 vermietbare MW, zu 97,1% nach MW vermietet. Die Entwicklungstabelle nennt weitere 160,2 MW, davon 114 MW vorvermietet. Vorvermietung und Mietbeginn fallen auf verschiedene Tage.
Das neue Gebäude steht schon im Budget, noch nicht auf der Rechnung des Kunden
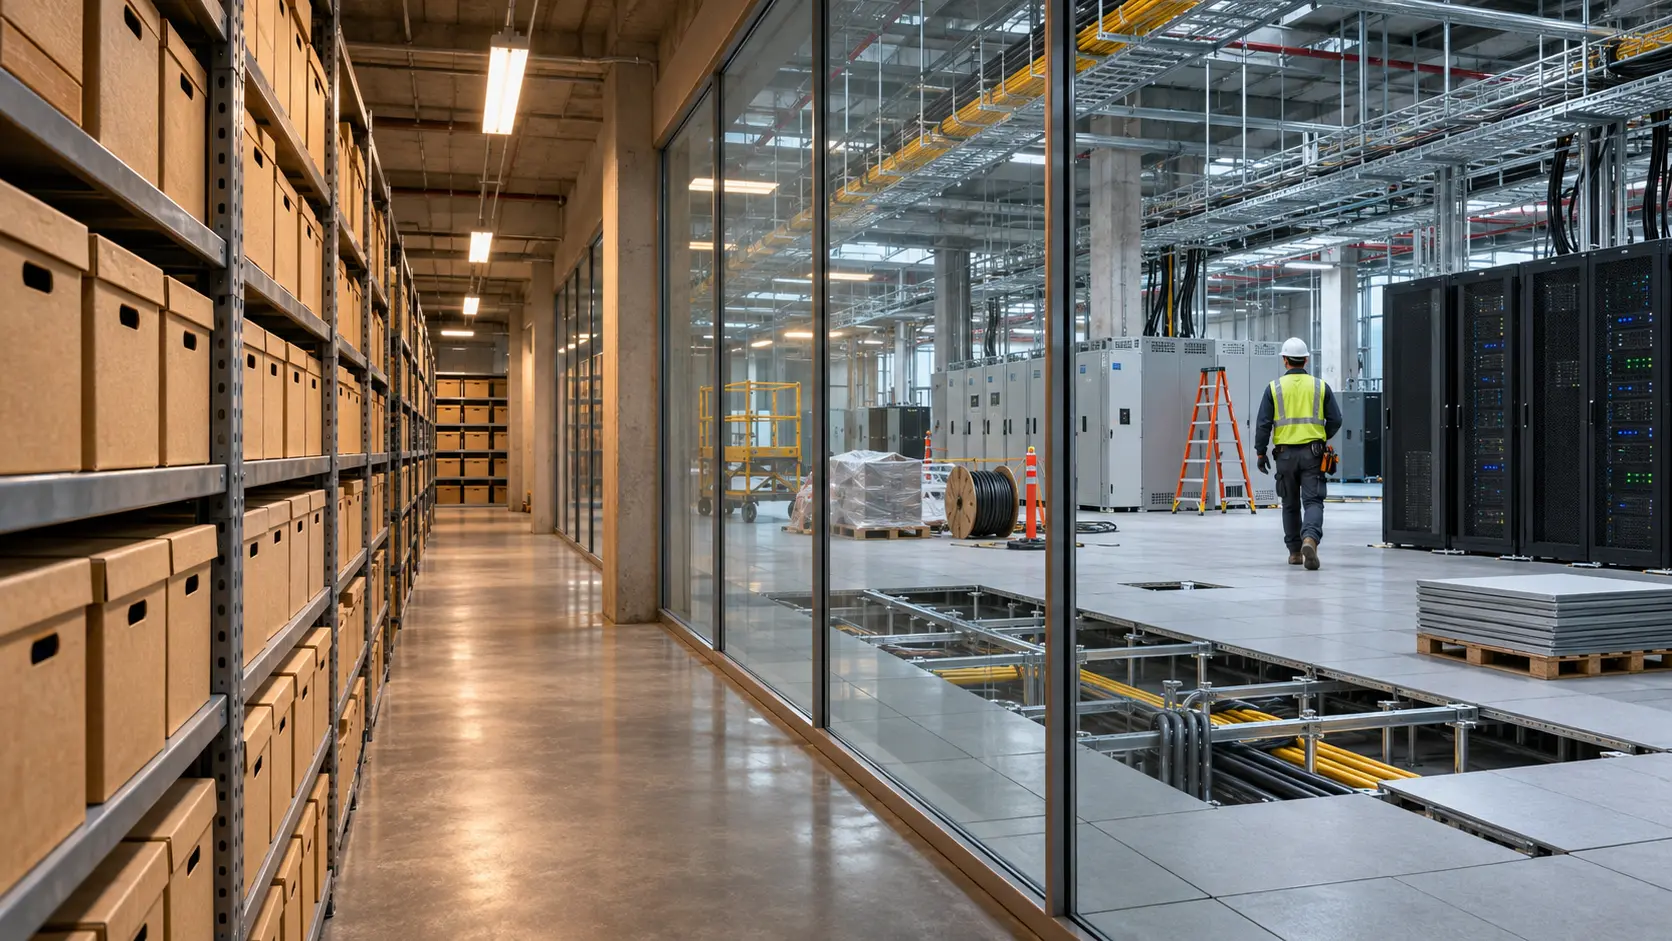
Die Rechenzentren von Iron Mountain wachsen aus einem laufenden Geschäft heraus. Im zweiten Quartal stieg ihr Umsatz gegenüber dem Vorjahr um 38,8% auf 262,871 Millionen Dollar; das bereinigte EBITDA betrug 137,343 Millionen. Die bestehenden Flächen waren fast vollständig vermietet. Zugleich verbuchte das Unternehmen 472,002 Millionen Dollar für Rechenzentrumswachstum. Das entspricht ungefähr dem 1,8-Fachen des Quartalsumsatzes dieses Segments.
Der Vergleich führt zu einer Frage der Zeit, nicht zu einer Gewinnrechnung. Der Umsatz gehört zu bereits erbrachter Leistung. Die Investition schafft künftige Fläche samt Energieversorgung und technischer Ausstattung. Bis ein Kunde die neue Kapazität tatsächlich nutzt und die Miete beginnt, finanziert Iron Mountain einen Vermögenswert, der sich noch nicht selbst trägt. Ein unterzeichneter Vertrag verkürzt das Vermarktungsrisiko; er baut keine Stromschiene ein.
Hinter dem Ausbau steht ein großer Konzern mit einem älteren Mietgeschäft. Das Segment Global RIM für Akten- und Informationsverwaltung setzte im Quartal 1.433,562 Millionen Dollar um und erzielte 620,751 Millionen Dollar bereinigtes EBITDA. Rechenzentren kamen auf 262,871 beziehungsweise 137,343 Millionen. Der Konzern veröffentlicht seine Zahlungsmittelströme gemeinsam und ordnet keinen einzelnen Aktenkarton einer Bauzahlung zu.
Die Ausgabenschwerpunkte sind trotzdem klar: In den ersten sechs Monaten entfielen 880,086 Millionen Dollar Wachstumsausgaben auf Rechenzentren, rund 79% der gesamten periodengerecht erfassten Investitionen von 1.118,122 Millionen.
Das Halbjahr brauchte mehr als den operativen Zufluss
Aus dem laufenden Geschäft kamen 887,813 Millionen Dollar. Für Sachinvestitionen zahlte Iron Mountain laut 10-Q 1.106,206 Millionen Dollar in bar. Die Differenz von 218,393 Millionen Dollar liegt noch vor anderen Investitionsströmen und den ausgezahlten Dividenden von 532,7 Millionen Dollar. Die Angaben machen den Finanzierungsbedarf des gesamten Konzerns sichtbar; sie erlauben keine exakte Zurechnung jeder Ausgabe zu einem einzelnen Standort.
Im selben Halbjahr nahm Iron Mountain netto rund 1.485 Millionen Dollar durch Anleihen mit 6,25% Kupon und Fälligkeit 2035 ein. Nettozahlungen von etwa 621,2 Millionen Dollar betrafen vor allem die Rückführung der revolvierenden Kreditlinie; Darlehen für Rechenzentren glichen einen Teil aus. Aus Finanzierungstätigkeit flossen netto 303,985 Millionen Dollar zu. Der Kapitalmarkt finanziert damit einen Konzern, der zugleich baut, bestehende Schulden bearbeitet und Dividenden zahlt. Die Anleiheerlöse sind keine getrennt ausgewiesene Kasse für ein einzelnes Rechenzentrum.
Beim Standort Virginia 9 lassen sich die Kosten genauer sehen. Die Tochter hat eine Darlehensvereinbarung über höchstens 298 Millionen Dollar mit Zinsen von SOFR plus drei Prozentpunkten. Für ungenutzte Zusagen fällt eine Gebühr von 0,90% an. Am 30. Juni waren 29,595 Millionen Dollar gezogen; der geltende Zinssatz lag bei 6,9%. Der Standort gehört zu einem konsolidierten Gemeinschaftsunternehmen, aus dem etwa 49,9 Millionen Dollar nicht beherrschende Anteile in der Bilanz hervorgingen. Laut Ergänzungsbericht finanziert die Gemeinschaft den Bau, während Iron Mountain ihn leitet. Die freie Kreditlinie kostet bereits eine Gebühr, aber nur der gezogene Betrag ist als Darlehen angekommen.
Vorvermietet ist ein Verkaufsstatus, kein Betriebsstatus
Die laufenden Anlagen boten zum Quartalsende 528,5 vermietbare MW, davon waren 97,1% vermietet. Im Entwicklungsprogramm standen 160,2 MW; für 114 MW gab es schon Mieter. Virginia 9 umfasst zwei Abschnitte zu je 14 MW, beide vollständig vorvermietet. Die Fertigstellung wurde für das vierte Quartal 2026 beziehungsweise das erste Quartal 2027 erwartet. Auch für 24 MW einer künftigen Chicagoer Phase gab es Verträge, obwohl dort der Bau noch ausstand.
Erst Bauabschluss, Stromanschluss, Übergabe und vertraglicher Mietbeginn machen aus dem Verkaufsstatus laufenden Umsatz. Das Unternehmen weist selbst darauf hin, dass seine erwartete Gesamtinvestition in der Entwicklungstabelle Kosten vorvermieteter, aber noch nicht begonnener Bauabschnitte auslässt. Wer diese MW schon als fertige Kapazität bewertet, streicht unvollendete Arbeit und künftige Rechnungen aus der Geschichte.
Im Juni rechnete Iron Mountain für 2026 mit rund 2,2 Milliarden Dollar gesamten Investitionen ohne mögliche Akquisitionen. Die Baugeschwindigkeit ist eine Managemententscheidung; die Umwandlung in zahlende Fläche ist ihre wirtschaftliche Prüfung.
Primärdokumente
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für den Strategischen Kreis
Strategischer Kreis
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategischem Kreis beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten