
主要領域
通信政策
主要領域 の観点では、「通信政策」の調査・分析は、記事を主要な領域ごとに整理し、インターネット基盤、運営・政策、接続市場、デジタル資本といった関心分野を追いやすくします。このページでは、関連記事、公開証拠、機関、企業、人物、地域的な影響、運用上の依存関係、市場の文脈をまとめ、別々のカテゴリページに散らばりがちな情報を一覧で確認できます。また、対象領域の説明、関与しうる主体の類型、市場・制度の文脈、シグナルを比較する際に参照すべき資料も示します。運用者、アナリスト、制度・政策の関係者は、同じ領域がイベント、プロフィール、市場の変化、公開証拠、地域依存、長期的なインフラ判断に、時間を追ってどのように現れるかを確認できます。

ラテンアメリカ・カリブの国内通信事業者トレンド
ブラジルの6 GHz入札、最後の支払いを運用実績と連動へ
Anatel は、民間供給だけでは足りない地域に限り、入札価値の一部で中立ハブや小規模なエッジ拠点を支える案を示した。市場を先に試し、補助額を採算不足分に抑え、運用が続いた証拠を確認してから最終分を支払う設計が、提案の要となる。

欧州・中東の国内通信事業者トレンド
北オックスフォードシャーの光回線は前倒し完了、行政データは更新中
Gigaclear は、政府支援の Project Gigabit による北オックスフォードシャーの整備を予定より4カ月早く終え、農村部の3,880拠点でフルファイバーを利用できるようになったと発表した。一方、先行する BDUK の契約データには、事業者の再提出でいったん外された記録が残る。工事の完了、行政記録、実際の契約を分けて読む必要がある。

アジア太平洋の国内通信事業者トレンド
豪州の通信障害を記録する新制度、単一の記録にはならない
オーストラリアでは、復旧した重大な通信障害を事業者ごとに公開登録する制度が始まった。共通項目と CSV は比較を可能にするが、複数のネットワークを通る一つの障害を一件に統合する仕組みではない。

欧州・中東の機関トレンド
英国はSEPの料率専用手続きを見送った 次は早期評価が機能するかが焦点
英国政府は、規格必須特許(SEP)のライセンス交渉を進めやすくする一方で、公的な料率決定の場を新設しない方針を選んだ。効果を左右するのは、訴訟に進む前に、中小の実装企業が役に立つ情報や初期判断を得られるかどうかだ。

アフリカの国内通信事業者トレンド
タンザニアのスクラッチ式チャージ券廃止、現金からデジタルへの移行を試す
この試行を測るのは、デジタル化の宣言ではない。開始日を過ぎても未使用のチャージ券を持つ利用者が、どこへ連絡し、どのような手続きでチャージを有効化できるかだ。TCRA の通知は通信事業者への問い合わせを案内するが、受付条件や所要時間は示していない。

アフリカの国内通信事業者トレンド
Airtel Gabonの「107%向上」は全国の通信品質を示さない
スループットが107%伸びたという数字は目を引く。ZTE と Airtel が示したのは、稼働中の基地局レベルでの比較だ。経営判断に必要なのは、その分母からガボン全体の通信網について何が言え、何がまだ言えないのかを見極めることである。

アジア太平洋の国内通信事業者トレンド
豪州の屋外モバイル義務、実効性を測る基準はこれから
地図上に色が付いていることと、屋外で電話や SMS を使えることは同じではない。オーストラリアの Universal Outdoor Mobile Obligation(UOMO)が実効性を持つかは、「合理的に利用できる」とはどの地点・条件を指すのか、そして何をその証拠とするのかで決まる。

北米の国内通信トレンド
カナダは通信遮断を拡大、委託先の審査責任は事業者に残る
CRTC の決定2026-140は、カナダの通信事業者が悪意ある通信を止める手段を広げた。一方、外部サービスの技術力や利害関係を確かめ、採用理由を説明する責任は事業者に残された。

アフリカの国内通信事業者トレンド
ナイジェリアの次期モバイル音声接続料を左右するコストモデル
ナイジェリアの次期モバイル音声接続料をめぐる論点は、単価を上げるか下げるかだけではない。ナイジェリア通信委員会(NCC)は KPMG に費用調査を委託し、公開カレンダーには最終報告書案の審査が記載されている。確認できた公的な決定一覧には、国内向けの2018年決定がなお掲載されている。次の料金でどの事業者が誰に支払うのかは、モデルがどのネットワーク、トラフィック、費用を想定するかで変わる。

アフリカのデータセンタートレンド
ケニアのデータセンター免許案、分岐点は事業者の既存資格
Communications Authority of Kenya が2026年9月に示した案は、コロケーション型データセンターに独立免許を設ける一方、NFP または ASP 免許を持つ事業者を対象外とする。新たな免許の要否は、施設そのものだけでなく、どの法人が運営し、既存免許を保有しているかで変わり得る。

欧州・中東の国内通信事業者トレンド
レバノンの光ファイバー政策、問われる卸接続の実効性
レバノンの FTTH 協議では、オープンアクセスと都市外への拡大に幅広い支持が示された。難しいのは運用設計だ。OGERO が小売サービスと卸インフラの双方を担うなか、他社は実際に使える容量を明確な条件で購入できるのか。

アジア太平洋の国内通信事業者トレンド
豪州のMVNOは5Gを提供できても、5G SAの卸接続はない
ACCC の2026年報告書は、通信会社が運用する基地局、ネットワーク共有で到達できる範囲、仮想移動体通信事業者が卸契約で利用できるサービスを分けて示した。前の二つだけでは、三つ目は分からない。

アフリカの国内通信事業者トレンド
南ア、WOAN向け周波数の留保を撤回 免許判断はICASAに残る
南アフリカは、卸売専用ネットワーク構想のために高需要帯域を確保していた政策上の留保を撤回した。4つの周波数帯が免許付与の対象になったが、この変更だけで免許が出たり、事業者が選ばれたり、ネットワークが稼働したりするわけではない。

アフリカの国内通信事業者トレンド
ICASA、通信料金の負担調査を再開 OTT調査は新通知待ち
南アフリカの規制当局は、いったん撤回した二つの調査に別々の道筋を示した。通信料金の負担を調べる手続きは再始動し、OTT サービスの調査は参加方法を明確にした通知の再公表を待つ。
北米の国内通信トレンド
FCCのE-Rate見直し、学校向け通信支援の法的限界を問う
FCC が10月13日を意見募集の期限とする E-Rate 見直しでは、学校の接続状況だけでなく、連邦補助にどこまで利用条件を付けられるかが問われている。校内に Wi-Fi があることは、支援が不要になった証拠でも、連邦機関がネットワークの使い方をすべて決められる根拠でもない。

北米の国内通信トレンド
衛星サービスの競争拡大を掲げる3社――鍵を握るのは参加条件
AT&T、T-Mobile、Verizon は共同事業の契約を結び、衛星事業者間の競争拡大と端末の共通仕様を掲げた。問われるのは、新規参加者が明確な条件で接続できるか、互換性を第三者も検証できるかだ。
欧州・中東の国内通信事業者トレンド
レバノンのIoT猶予措置、端末適合と回線開通は別の段階
延長された期間は、企業が接続機器の開通手続きを終えるための時間だ。IMEI の確認、通関状況、SIM 回線の承認、実際のサービス稼働までを一つの状態にまとめるものではない。規制当局は手続きの流れを示したが、処理件数や所要時間、完了率は公表していない。

ラテンアメリカ・カリブの国内通信事業者トレンド
ブラジルではデータ価格指標に州ごとの大きな差
Anatel の2026年第2四半期資料では、通信量当たりの収益指標が下がる一方、平均利用量は増えている。州別の開きは分析材料になるが、店頭価格や家計の負担を直接示す数字ではない。

ケースファイル
セントブランドンのユニバーサルサービス契約には、気象データの検証が欠かせない
モーリシャスはラファエル島向けに、ユニバーサルサービス基金で2年間のインターネット接続を手配した。公共サービスへの効果を測るなら、圏内に入ったかでは足りない。気象観測データが再び流れ、規制当局がその結果を確かめられるかが問われる。
欧州・中東の国内通信事業者トレンド
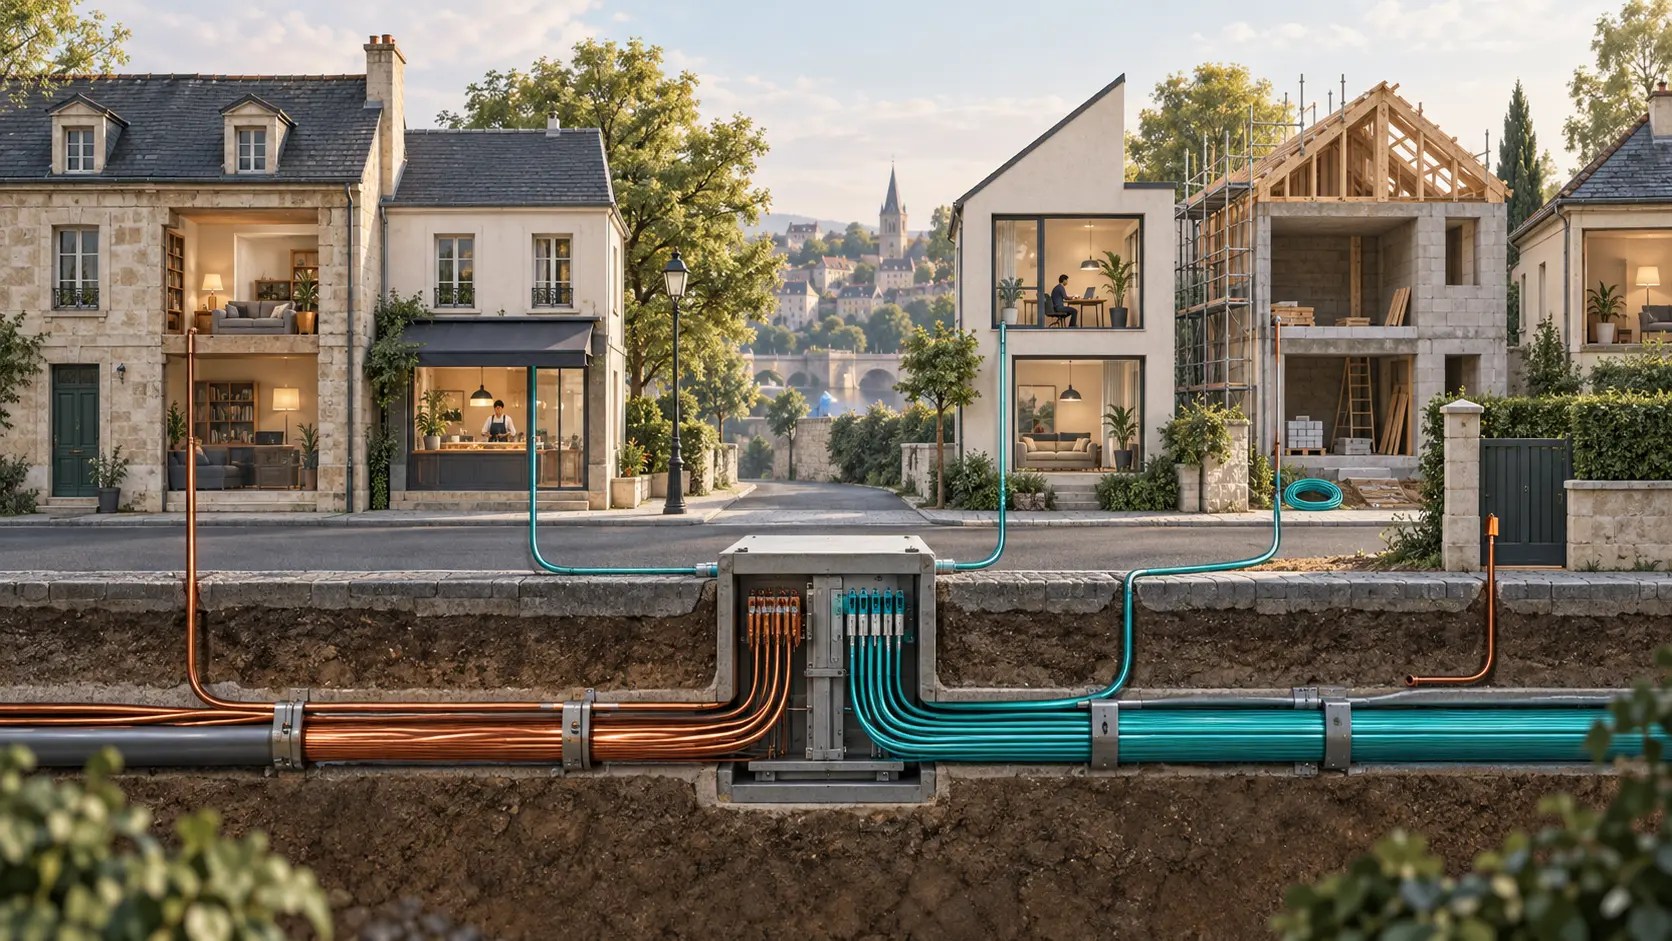
フランスの光回線カバー率95.3%だけでは銅線網の終了時期は決まらない
ARCEP の全国値が示すのは、光回線を届けられる状態にある建物の割合だ。銅線網を閉じられるかどうかは、地域ごとに別途確かめる必要がある。設備が完成しているか、卸と小売のサービスを実際に申し込めるか、例外扱いを裏づける記録があるか。残る210万の建物・事業所は、ひとまとめにできる工事待ちではない。