
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,310 篇文章

北美云服务趋势
Equinix Fabric One 把组网选择收进服务内部
客户说清要连什么、需要多少带宽,服务商承担更多搭配与协调。新的采购边界,也意味着企业必须重新界定自己仍要掌握哪些决定。
北美云服务趋势
OVHcloud 在 Vint Hill 机架故障后恢复网络连接
OVHcloud 已恢复 Vint Hill 数据中心的网络连接,此前与单个机架相关的网络故障影响了裸金属服务和网络服务。
北美机构趋势
Pro-Dex四季度35%的毛利率,仍要经过一个客户的闸门
Pro-Dex 季度销售只增长 17%,毛利润却增长了一倍多。这的确体现了产能利用率和产品组合的改善,但同比基数并不普通:一年前的大部分时间,最大客户仍暂停新一代骨科手持设备,工厂主要交付旧型号。如今,同一客户占全年销售 78%、期末应收 81%,利润率背后首先是一套客户控制的产品周期。
北美区域 ISP 趋势
Vision Net 把 800G 生意从城内连向城际
比灵斯至博兹曼的新走廊扩大了地方运营商的服务半径。4200 万美元投资如何变成订单,比“AI 就绪”的标签更值得追踪。

北美云服务趋势
Zscaler 把中小企业拓客交给渠道
与 Carahsoft 扩大的合作不只涉及软件套餐,还涉及能否重复使用的交付流程。面向大型企业的专职销售,则划出了这一路径的边界。
北美机构趋势
ChargePoint 38%的毛利率里,有四个百分点来自一次性关税退款
ChargePoint 把营收增长、费用收缩和创纪录毛利率放进了同一个季度。可这个纪录并非一个单一的经营结果:公司明确披露,其中四个百分点来自过去已缴关税的退款。钱确实回来了,成本也确实降低了;但退款不会因为下一台充电桩出货而自动再来一次。判断转折是否成立,必须把这张一次性回执与硬件、订阅和现金分别核对。

北美云服务趋势
Cloudflare 在区域性 503 错误后恢复 R2 服务
Cloudflare 已恢复北美东部的 R2 对象存储服务;此前约三个半小时的事故导致当地客户遇到更多 503 错误。
北美云服务趋势
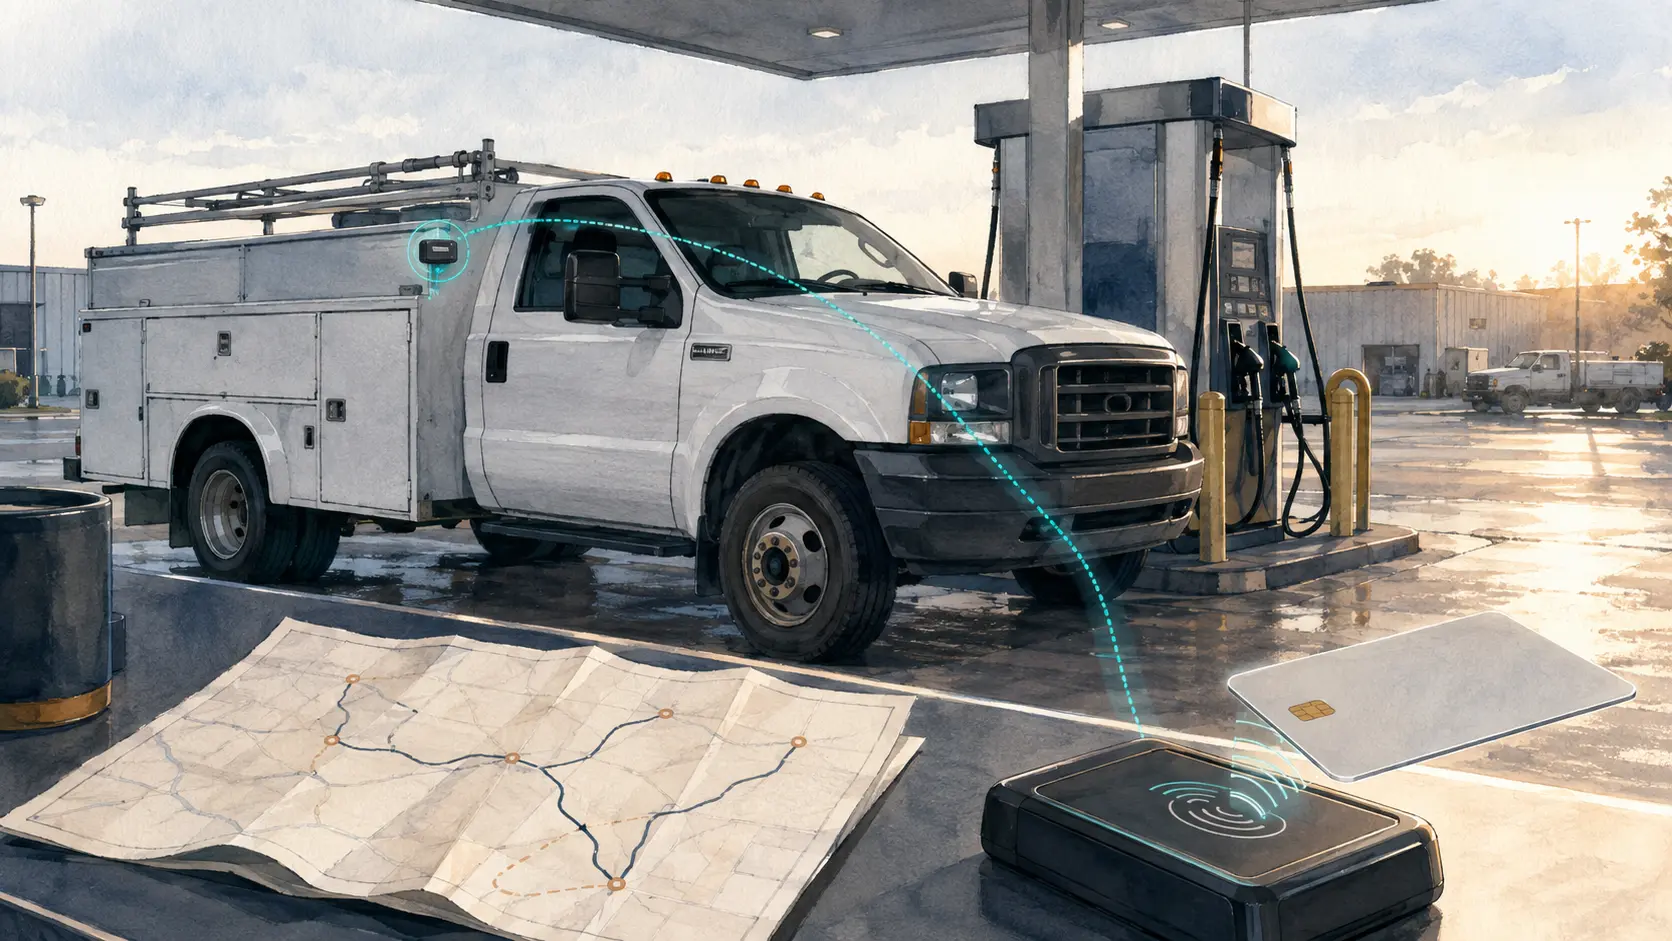
Samsara 把燃油管理推到了付款之前
Fuel Command Center 将节省机会、路线建议和 Coast 油卡控制放进同一工作界面,但谁有权拦下交易,仍需单独说清。

北美机构趋势
ITG 的 7240 万美元自由现金流未计入 4700 万美元经营现金流出
ITG 在 2026 年上半年报告了 7244.6 万美元自由现金流,但同期现金流量表显示经营活动使用了 4704.2 万美元。两项披露并不互相冲突,却在回答截然不同的问题:ITG 用调整后 EBITDA 减去资本开支来定义自由现金流,因此营运资本、已付利息和税款从未进入这条计算路径。对于一家先投入人员和材料、再等待客户验收与付款的通信基础设施承包商,这段被略过的路径恰恰最值得投资者观察。

北美机构趋势
LSI 的 51% 增长与 2.71 倍杠杆,来自两套并购口径
LSI Industries 收购 Royston 后,几乎一个完整季度的新增收入立即进入报表,债务也完整进入期末资产负债表。但用于计算 2.71 倍杠杆的利润分母,却扩大到了形式合并口径,而不是公司当年已经报告的调整后 EBITDA。交易确实带来了规模,原有业务也确实增长;真正需要识别的是,收入、利润与债务何时进入同一条证据链。
北美机构趋势
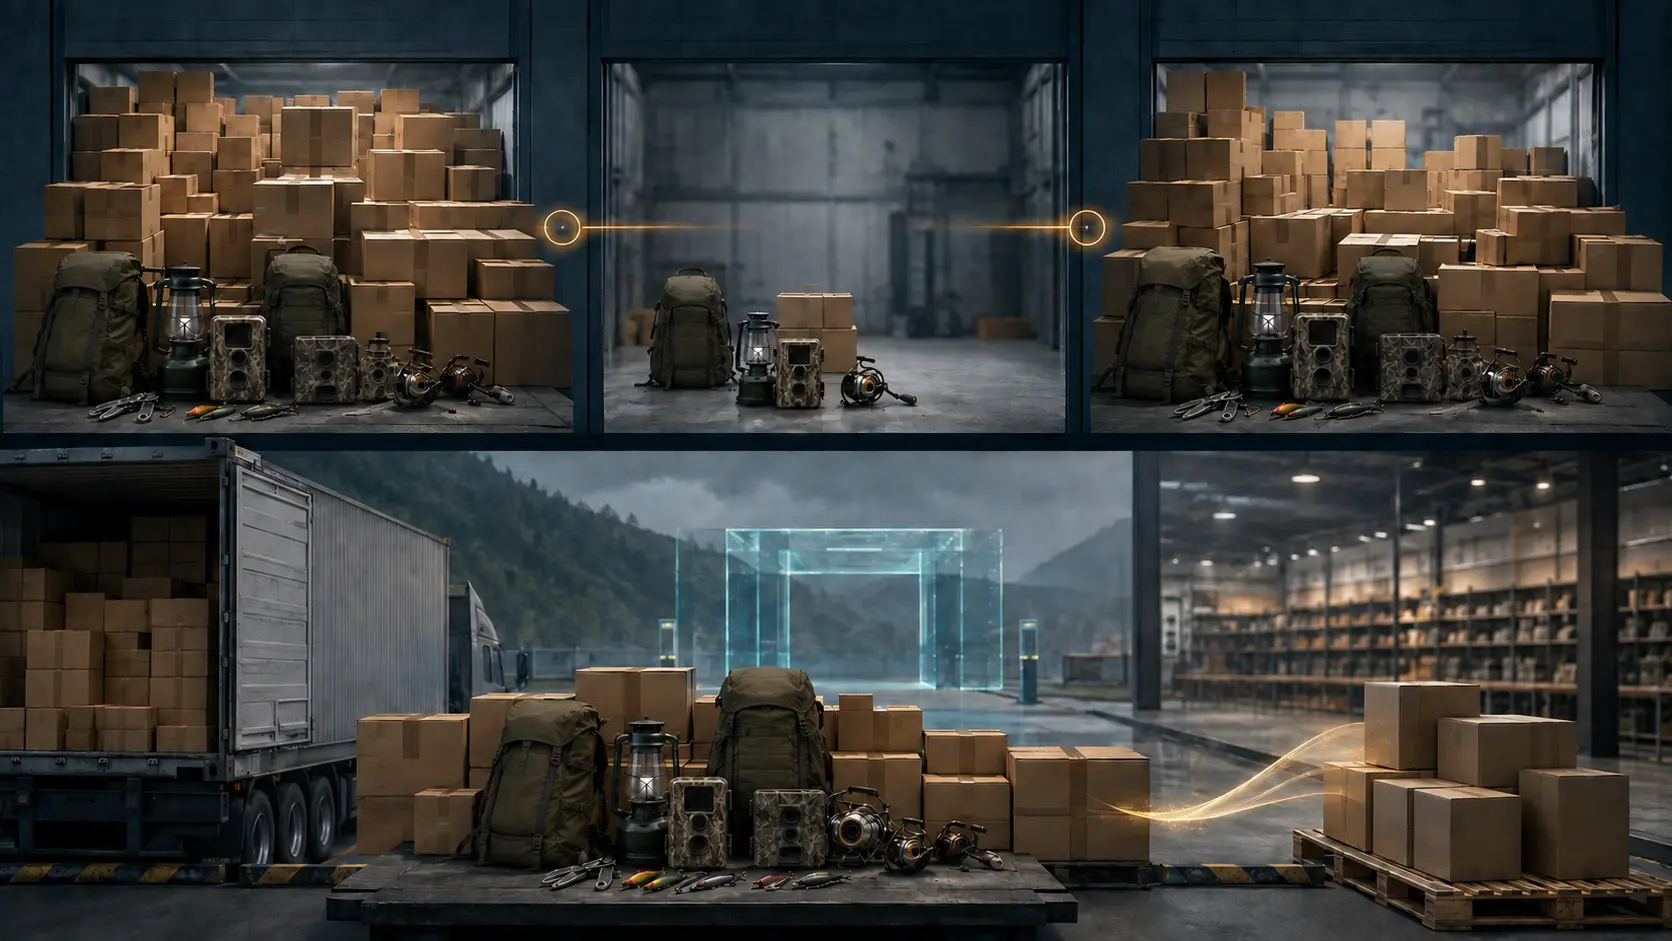
一批提前发出的订单,如何把 American Outdoor 的增速推到 25.4%
American Outdoor Brands 最新季度销售额同比增长 25.4%,但这不是一条可以直接外推的需求曲线。上年同期约有 600 万美元零售商订单为了赶在关税之前,被提前到再前一个季度发货。公司把这部分补回比较基数后,增速只有 4.3%。这个修正解决了时间错位,却仍没有回答终端消费者买走了多少商品。

北美数据中心趋势
Argan 的 2000 台数据中心压力容器,没有披露合同价值
Argan 给出了一个很具体的工程数量:约 2000 台横置压力容器,用于客户数据中心的蓄冷和冷冻水缓冲系统。但公司没有给出这份订单的价格。数量、积压订单、收入、工厂进度和利润率因此构成五本不同的账,不能用一次除法拼成一份并不存在的报价单。
北美数据中心趋势
Plug Power得州项目到账4000万美元,余下5050万美元仍附带条件
Plug Power 7 月把 Graham 项目描述为一项最高可带来约 9050 万美元流动性的交易。8 月真正完成的是一宗范围更窄的高压设备出售,到账 4000 万美元。土地、并网权、或有付款与抵押现金的释放仍各有条件,不能并入同一个“已售”数字。

北美数据中心趋势
WEC把超大数据中心的回报放在收益分享之外
Wisconsin Electric 为百兆瓦级新负荷设计的特殊电价,并非只让数据中心“自己承担电费”。它把专属电源、资本结构、建设期回报和退出责任装进一套独立合约,并把这套合约的收入与成本从普通费率案和收益分享机制中划了出去。

北美数据中心趋势
HCWC 原股东留下的约 4%,不是 12.5 亿美元租约
Host Digital 的长期租金、董事会采用的 4.25 亿美元合并价格,以及 HCWC 原股东合并后约占 4% 的权益,分别回答合同、现值与归属问题。把三者并成一个数字,恰好会看错控制权转移。

北美区域 ISP 趋势
阿什本附近光纤中断后,GigaBeam 切换至备用链路
阿什本附近的主用电路因光纤中断受影响后,GigaBeam 的光纤网络依靠备用容量保持在线,但三个县的服务性能下降。
北美云服务趋势
KIDZ AI 已给五年 GPU 时间定价,机房却仍未形成约束
44,626,944 美元精确到了个位数。如此清楚的价目表,仍然不能替代服务器采购单、确定机房和服务启动记录。

北美区域 ISP 趋势
LSC 多了一家客户,交付门槛却没有消失
第二家超大规模客户能降低单一锚定客户风险,但还不能把一条约 500 英里的在建暗光纤线路变成已验收、可计费的网络。
北美数据中心趋势
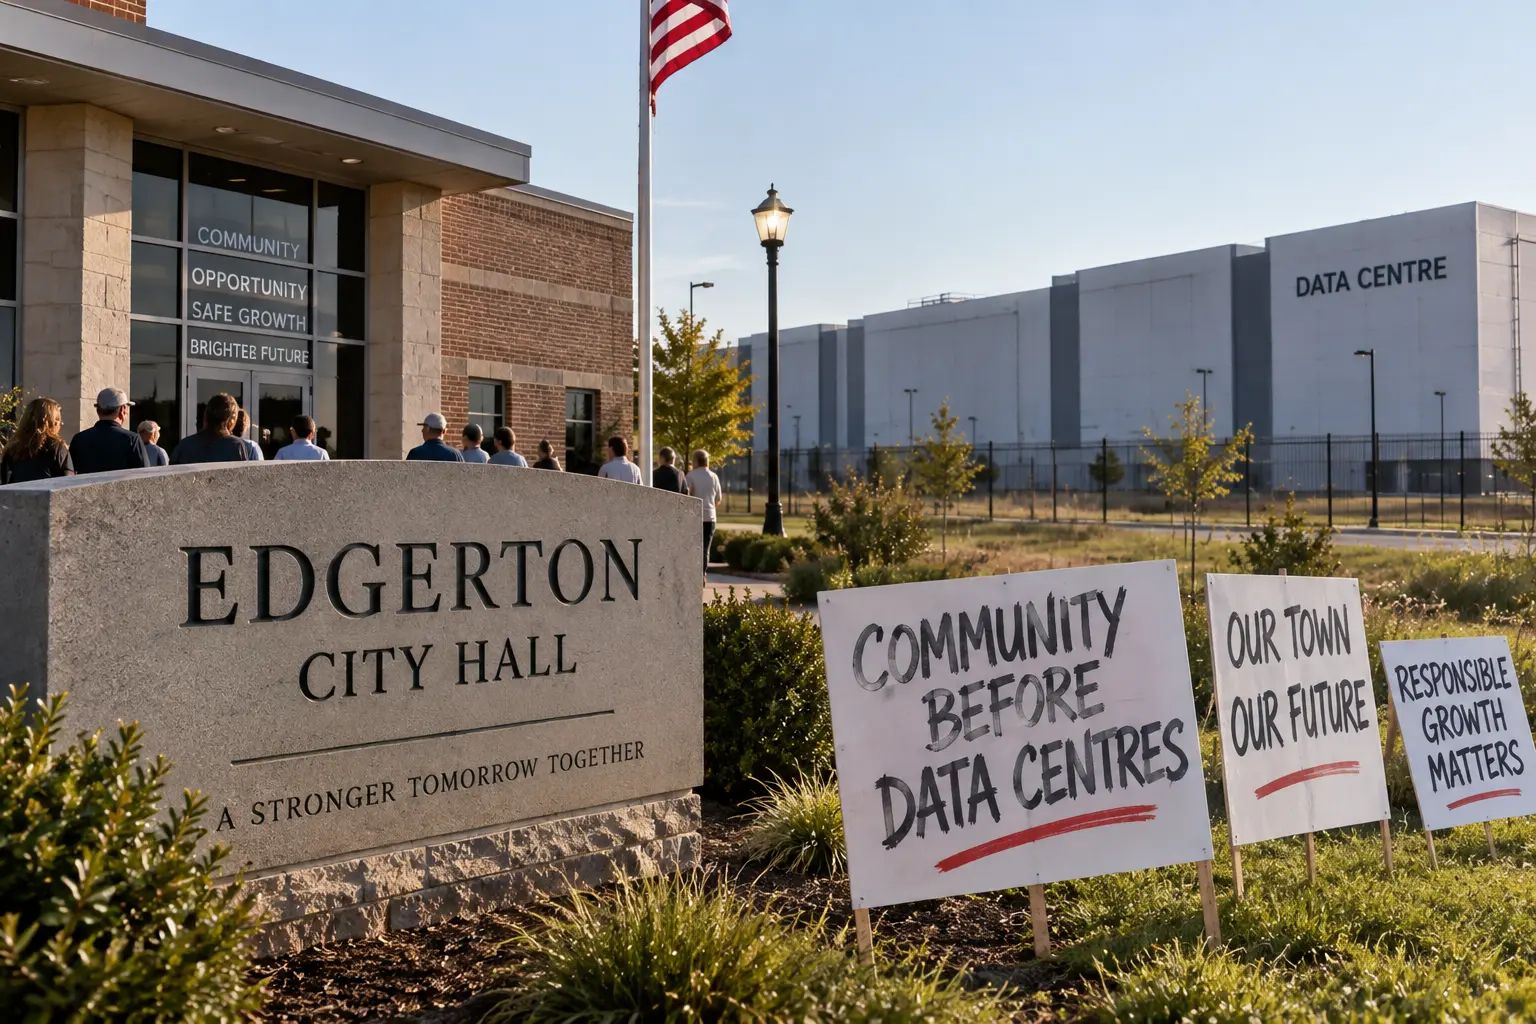
法官驳回 Edgerton 针对数据中心请愿方的诉讼
裁决驳回了 Edgerton 针对居民的诉求,但居民提出的数据中心禁令能否交由 11 月选民表决,仍有待另一场法律诉讼决定。

北美机构趋势
Kymeta 的 2000 万美元国防订单要看四本账
订单说明采购权限已经形成,却不能替代终端交付、服务激活、开始计费和多网络实际使用各自留下的回执。