
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,310 篇文章

北美区域 ISP 趋势
Clearwave 拟合并 Visionary,扩张要算到每条街
双方拟组成覆盖美国 17 个州的宽带平台。约 70 万个家庭及企业的可覆盖范围,能否转化为稳定客户,仍取决于本地施工、开通和资本分配。

北美机构趋势
GTS的4亿美元SPAC交易,没有最低现金这道闸门
NMP 带来的是一个上市入口,而不是一张写着 4 亿美元的支票。股东赎回会先抽走信托资金,卖方债务会留在交割后的资产负债表上,优先股继续计息,B 类股则把少量经济权益放大成二十倍表决权。

北美国家电信趋势
8000万英里光纤不是地图,Verizon买的是供应选择权
这份协议最容易被误读的地方,不在金额,而在单位。Corning 锁定的是未来六年的高密度光纤与连接产品供应;Verizon 离建成路由、点亮容量和获得付费流量,仍隔着多本账。
北美国家电信趋势
Zayo 让企业智能体从门户外调用网络能力
MCP 接口的新意不在于让 AI 第一次操作网络,而在于把运营商的网络操作接入企业自己的工作流程。跨过界面之后,审批与实际变更能否仍然对应,才是验收重点。

北美国家电信趋势
AT&T 为 Amazon Leo 接入承诺统一服务接口
一张账单、一个联系人,能减少企业协调供应商的工作。但卫星线路接通之后,业务应用如何恢复,仍要看尚未公布的具体配置。

北美数据中心趋势
Oracle 承诺公开 Jupiter 数据,但起点在投运之后
Project Jupiter 计划在数据中心投运后推出环境数据看板及每年两次的评估。要让这些记录可比较,初次注水、日常消耗与场外节水仍须分开。
北美国家电信趋势
Uniti 新增边境接入点,本地互联仍需另行落实
麦卡伦与钱德勒的新节点扩大了批发传输的可选入口,但光路通到机房,不等于流量已经能与所需网络在当地交换。

北美云服务趋势
高通给亚马逊的权证先归属375万股,600亿美元不是已确认收入
市场很容易把高通与亚马逊的新合作压缩成一句话:用约 40 亿美元股票权利换取 600 亿美元生意。文件呈现的结构远比这句话严格。2500 万股只是权证上限,发行时归属的是 375 万股;其余部分要经过商业安排、约束性采购订单和实际购买等不同关口。投资者真正需要跟踪的不是一个总额,而是五本不能混写的账。

北美云服务趋势
PTC单季回购5.25亿美元,资金路径从资产出售走向循环信贷
PTC 的回购计划在两个季度里换了资金来源。3 月出售 Kepware 与 ThingWorx 后,公司把约 3.75 亿美元税后净所得投入加速回购;到了 6 月季度,公开市场回购付款达到 5 亿美元,自由现金流却只有 2.493 亿美元,公司明确表示其中有 2.25 亿美元循环信贷净借款参与融资。7 月又出现下一张凭证:回购 2.737 亿美元,主要由 3.013 亿美元净借款融资。
北美区域 ISP 趋势
北美 PON 采购增长,也有涨价前提前下单的因素
网络升级与涨价前备货同时发生。设备订单、交付和用户开通,是需要分开观察的三张时间表。
北美区域 ISP 趋势
C Spire 扩展 AI 客服,成本要算到问题真正解决
自动处理的对话增多,不代表待处理的问题减少。新一轮采购的回报,要看客户离开聊天窗口后,究竟还有多少工作留在系统里。

北美云服务趋势
A+E Global Media 只交一次,仍需多种交付凭证
新的多年协议把节目和元数据纳入一套托管流程。内容方仍需知道,每个目的平台实际接收了什么,哪些环节还需要处理。

北美云服务趋势
Vertex的25%调整后EBITDA利润率只留下1.3%自由现金流利润率
Vertex 第二季度的调整后 EBITDA 利润率扩大 4.2 个百分点,自由现金流却降至 273.3 万美元。这不是两组数据互相矛盾,而是它们停在经营系统的不同位置:一组剔除了多类费用,另一组从实际经营现金出发,再扣除 2816.3 万美元设备与资本化软件投入。

北美云服务趋势
Sprinklr新增RPO中的8600万美元落在十二个月以后
Sprinklr 的合同储备已经超过 10 亿美元,但新增价值主要没有进入未来一年的确认窗口。过去一年,剩余履约义务增加 1.03 亿美元,其中 8600 万美元位于十二个月以后。与此同时,云、网络、AI 与数据成本已经在当期挤压订阅毛利率。合同期限与交付成本的错位,才是这份业绩最值得跟踪的机制。

北美机构趋势
Campbell’s削减36%股息,起点却是4.3倍杠杆
Campbell’s 预计,降低股息后每年可少流出约 1.70 亿美元,并计划把这笔钱用于还债。这是一个明确的董事会决定,却还不是去杠杆结果。2026 财年末,公司的净杠杆率由 3.6 倍升至 4.3 倍;下一财年利息指引反而上升,成本节约还要先应对通胀、重组和品牌投入。

北美机构趋势
Lands’ End电商增长9%,装着上季度延迟发出的货
Lands’ End 二季度美国电商收入反弹,并不等于当季需求突然加速。公司明确表示,增长主要由一季度仓库管理系统切换后结转的发货推动。更值得追踪的是:旧订单在一个通道变成收入时,校服的增值处理仍在另一个通道受阻。

北美国家电信趋势
Telxius 开通坎昆落地网关
该新设施已接入 Telxius 的骨干网,并预计 2027 年承接 Tikal 海底电缆。

北美云服务趋势
NETSCOUT 想卖的,是模型开口之前的数据准备
网络观测数据可以被整理成多个模型共用的上下文。商业价值不只在输入变短,更在这套整理工作能否被重复使用、核查和替换。
北美云服务趋势
Solomon e3 云账单减半,背后是三种不同变化
清理闲置、缩减过量配置和更换算力供应商,共同进入了客户披露的节省数字。读懂这次迁移,先要分清省掉的是哪些钱。
北美数据中心趋势
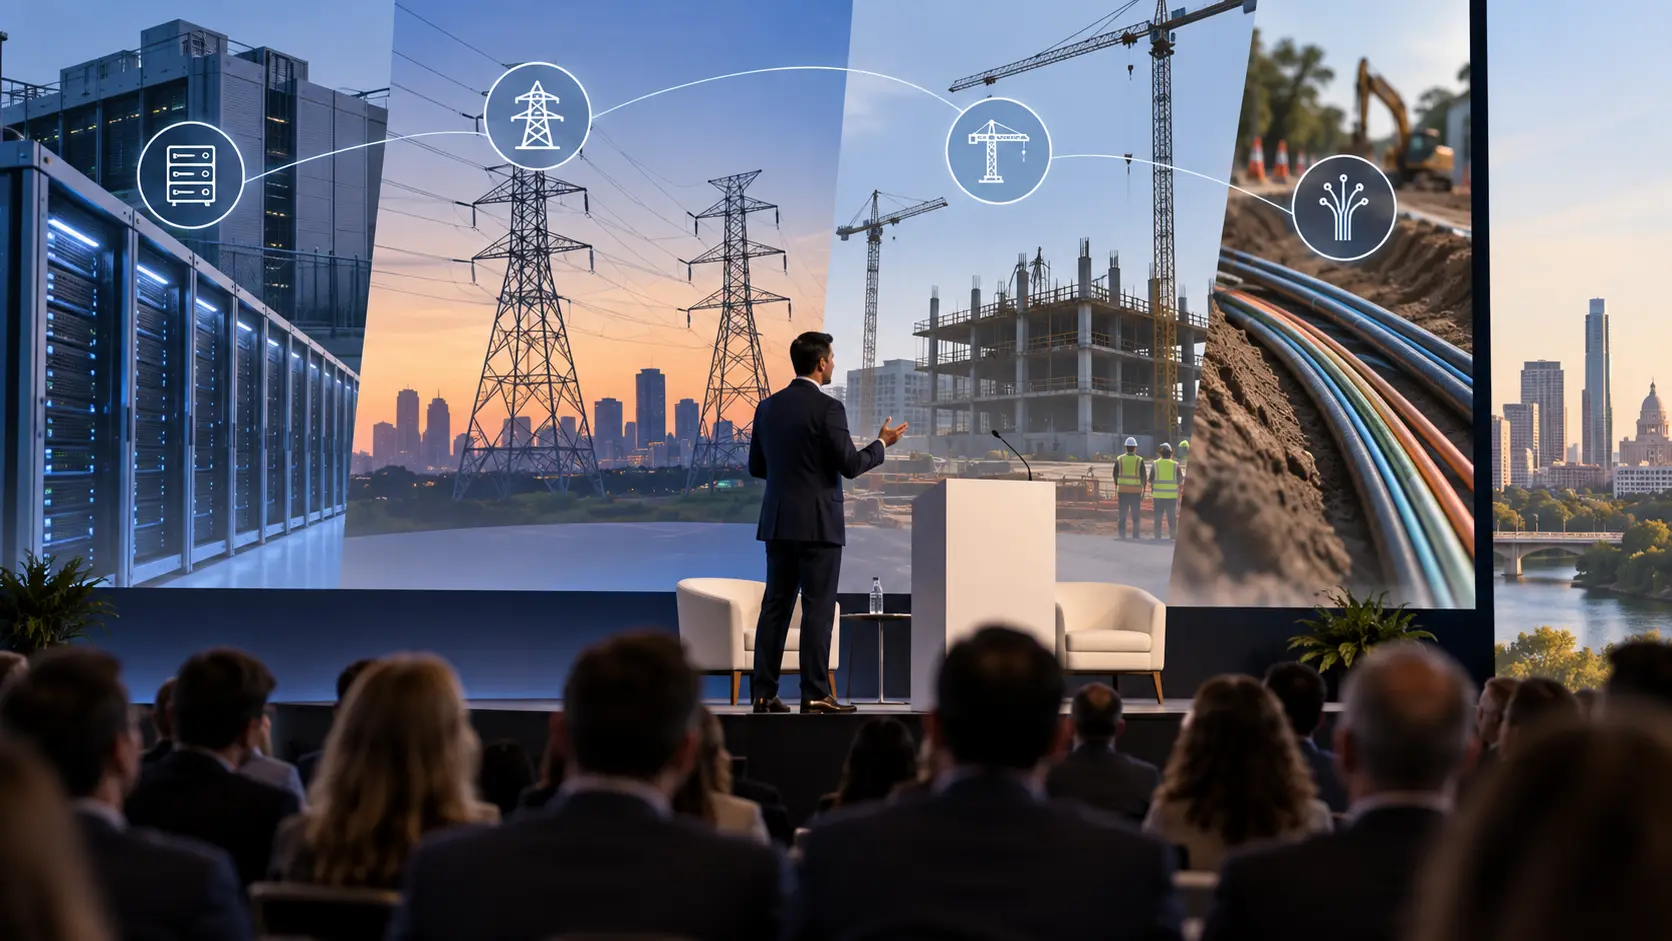
Lipman 指出美国数据中心扩张受电力与光纤约束
Andrew Lipman 在 Metro Connect Fall 指出,AI 需求增长并不自动转化为项目落地,德州案例显示美国数字基础设施仍受电力接入、光纤建设和许可交付节奏的共同约束。