
亚太地区趋势
亚太地区趋势
亚太:跟踪亚太互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
亚太地区趋势最新动态
1,535 篇文章

亚太地区国家电信趋势
印度签署瓜廖尔 350 英亩电信制造区谅解备忘录
印度的瓜廖尔电信制造区将公共土地和基础设施资金与私人投资承诺相结合,但这些承诺尚未转化为实际运营的工厂。

亚太地区国家电信
China Unicom 完成香港-柬埔寨电缆登陆
SHV-HK 增加了一条直连香港-柬埔寨的海底路径,但其运营作用将取决于容量何时被激活和使用。

亚太地区数据中心
MICROSOFT 在海得拉巴启用第四个印度云区域
海得拉巴为 Azure 客户在印度提供了又一个用于运行工作负载和灾难恢复的区域,但 MICROSOFT 表示后续将增加更多服务。
亚太区域 ISP
AS132722 能确认 Intellium 的网络身份,却不能替代实时运行证据
AS132722 能确认 Intellium 的网络身份,却不能替代实时运行证据 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区数据中心趋势
古河电工利润跃升,验证数据中心需求却没有上调 1,500 亿日元投资计划
古河电工第一季度的变化发生在 AI 基础设施最不显眼、却最难绕开的环节:光纤连接器、特种光纤、液冷模块与光半导体元件。公司把全年营业利润预测提高 280 亿日元,但 1,500 亿日元资本开支并非 8 月 6 日新加码,而是维持 5 月方案不变。需求已经传到零部件层,回报能否兑现则取决于尚未披露的产量、利用率、价格与客户验收。
亚太地区云服务趋势
Zankore 的 1 吉瓦雄心,先要通过约 200 兆瓦交付考验
Indosat Ooredoo Hutchison、Ooredoo Group、Nokia 与 NVIDIA 于 8 月 6 日推出 Zankore by Indosat。平台提出部署 1 吉瓦 NVIDIA DSX AI Factory 容量,但眼前可检验的目标只是 2027 年上半年约 200 兆瓦;站点、电网合同、许可、资本预算、融资和客户订单均未披露。

亚太地区云服务趋势
微软印度最大云区域启用,但仍隔着提前访问边界
微软在印度启用了其最大的数据中心枢纽,但 Azure 实时产品表仍把 India South Central 标注为“仅向提前访问客户开放”。这意味着设施已经运行并承载选定客户,却不等于所有 Azure 客户和全部产品都已获得全面可用状态。
亚太地区国家电信趋势
StarHub 收拢 MyRepublic 的网络承载,但没有接管移动客户
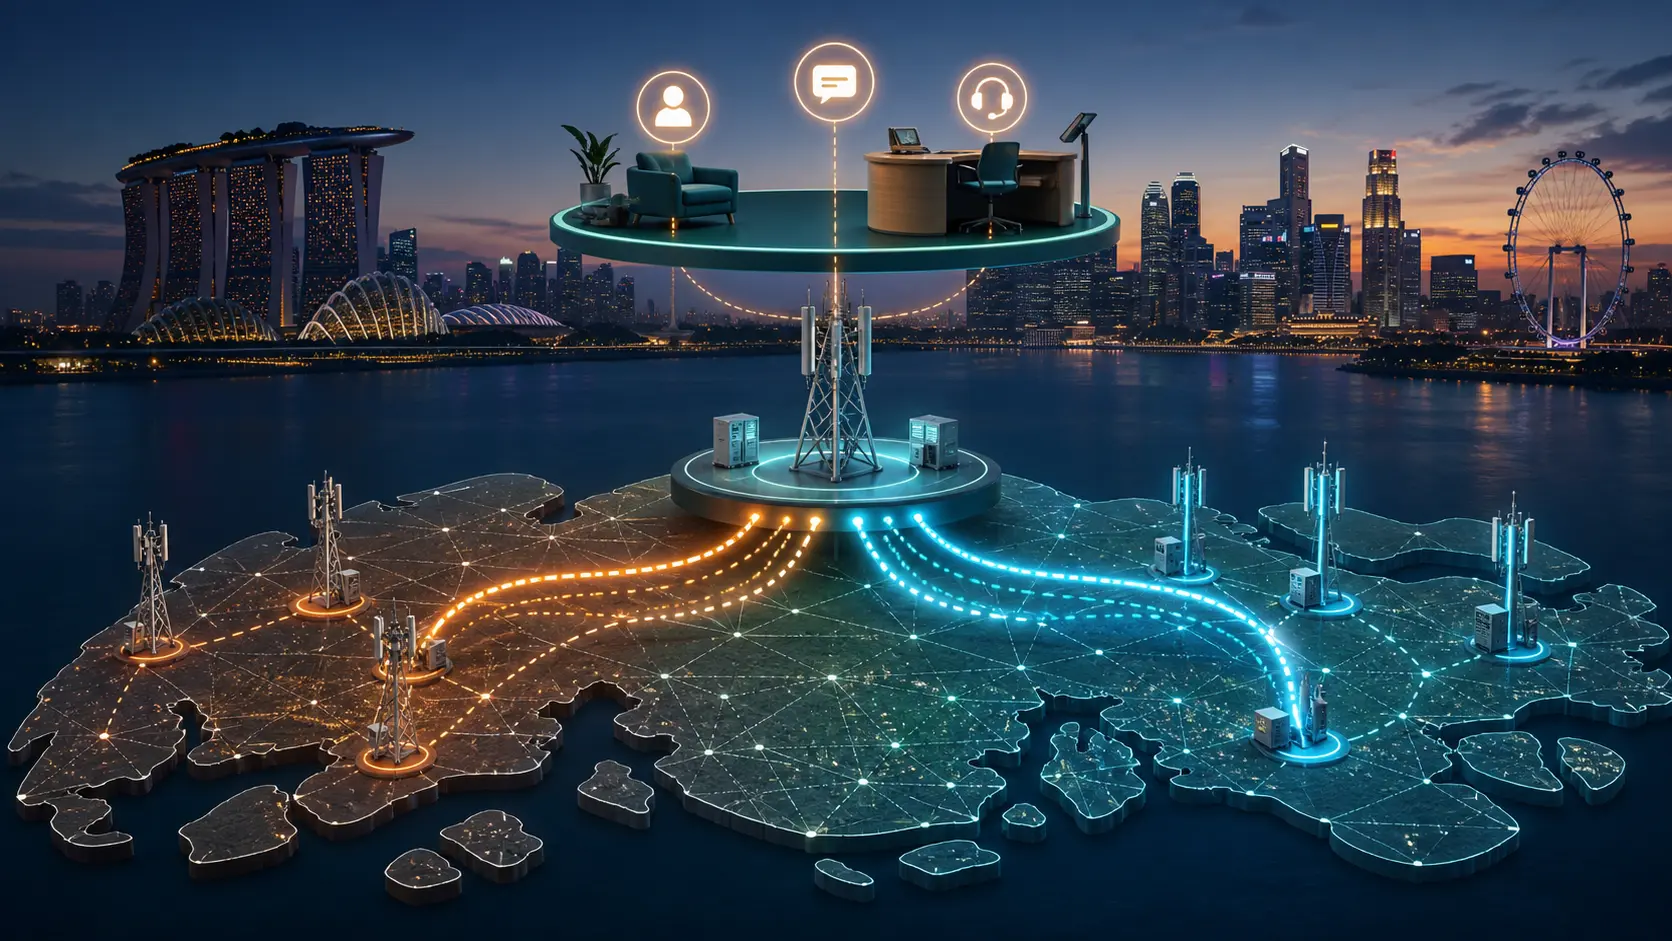
MyRepublic 将结束 4G、5G 分别依赖 M1 和 StarHub 的双网安排,把 4G 也迁至 StarHub。对新加坡移动通信市场而言,这首先是批发网络控制权和流量规模的转移;在客户数量、迁移期限和合同价格均未披露的情况下,它还不能被写成客户或移动业务的收购。
亚太地区国家电信趋势
DOCOMO 的 650 万卫星连接证明触达,不等于新增收入
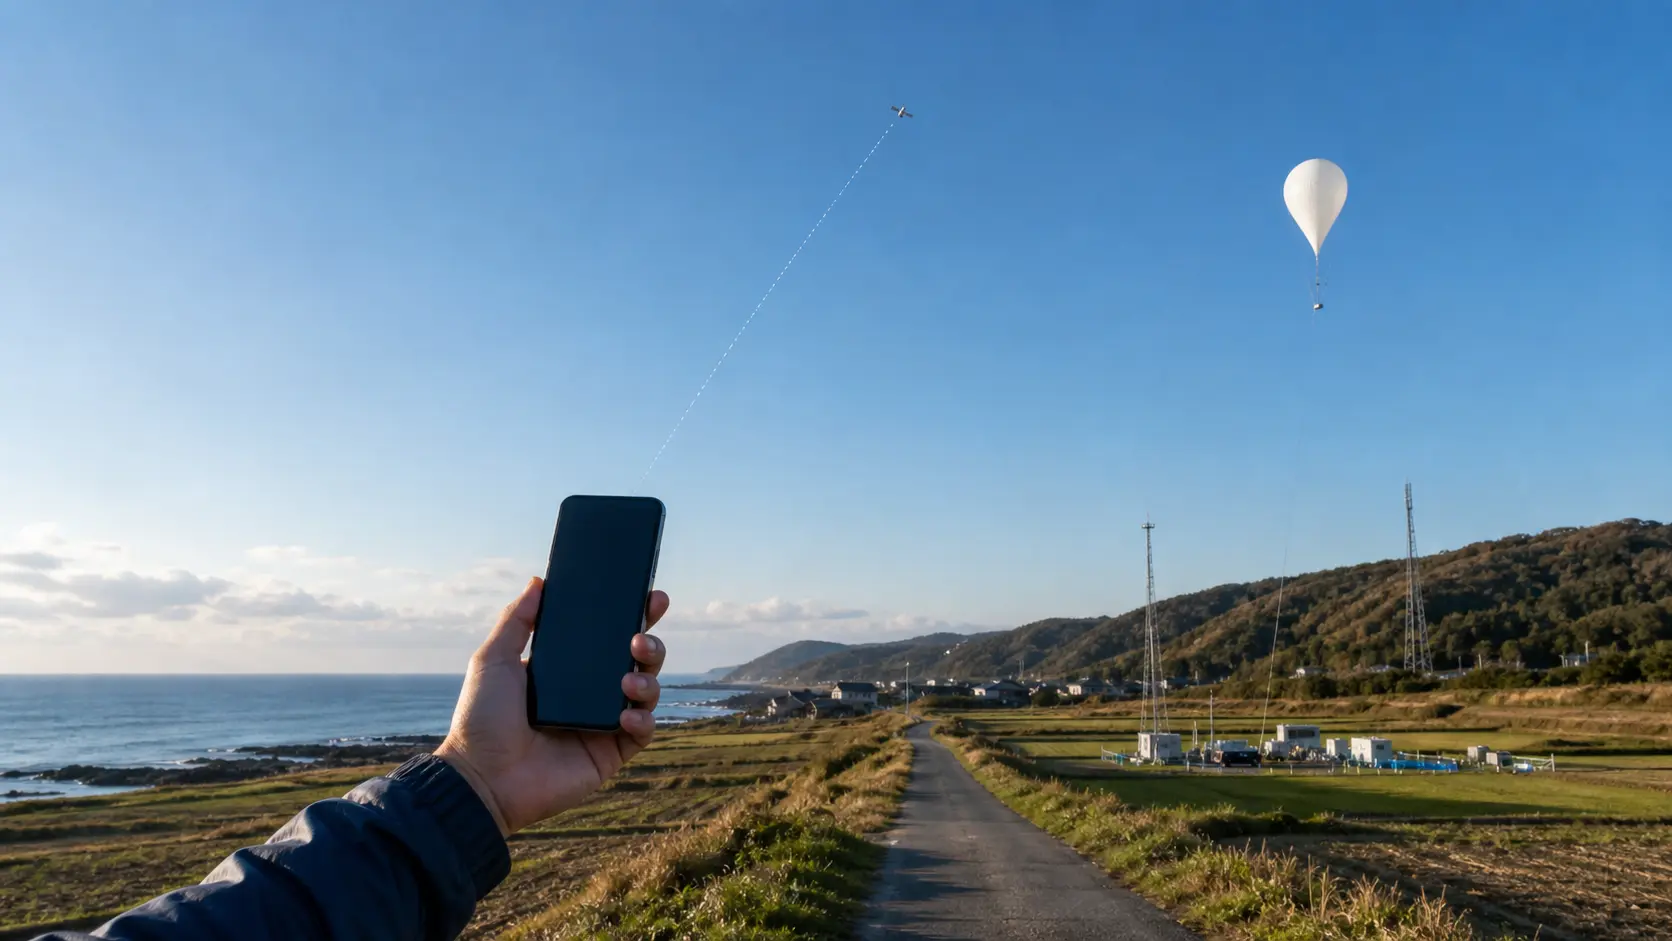
docomo Starlink Direct 上线约三个月后,已有 650 万人连接过服务。这个数字说明普通手机可以实际进入卫星兜底层;但服务免申请、免月费,因此它不能被当作付费订户、活跃用户或收入规模。
亚太地区国家电信
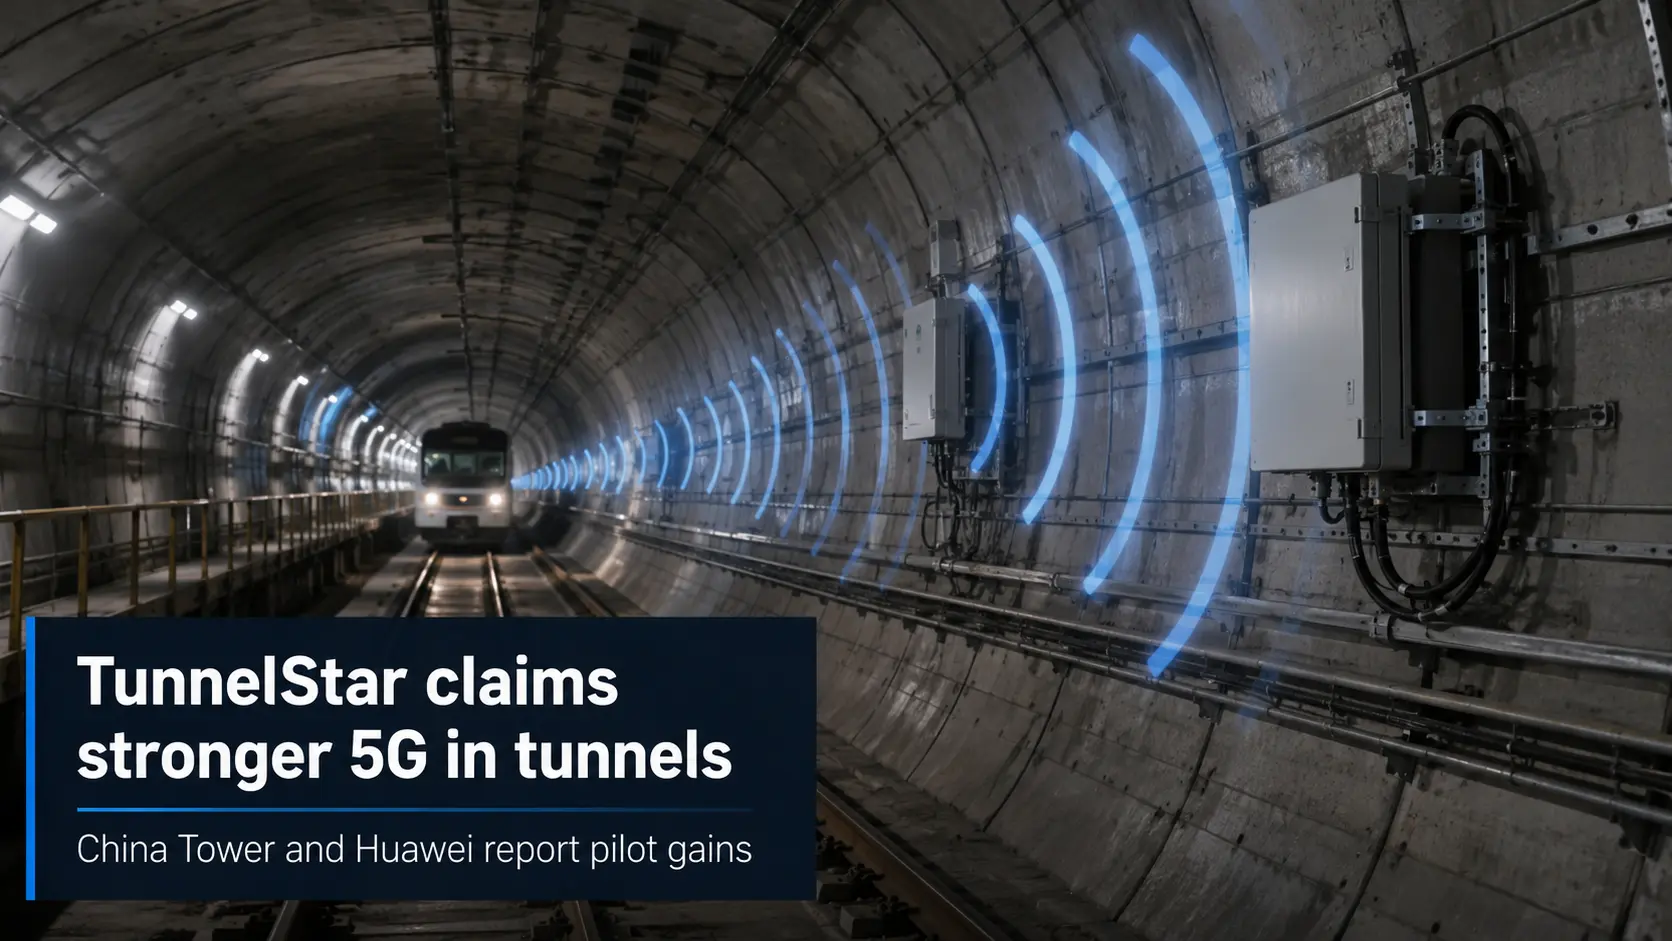
China Tower 与 Huawei 推出面向隧道 5G 覆盖的 TunnelStar
TunnelStar 在两次公司主导的试点中录得更高覆盖与速率,但更广泛的部署将取决于其在不同隧道布局中的可重复表现。

亚太地区国家电信
MBSB 向华为提供 4 亿令吉融资,用于 U Mobile 5G 网络
MBSB 的融资安排让华为能更早获得资金,而 U Mobile 的 5G 部署仍取决于设备的交付、验收和激活。

亚太地区国家电信趋势
Sterlite 三年光纤合同的总额很清楚,工厂要做多少却不清楚
Sterlite Technologies 获得一份约 2.10 亿美元的国际高密度光纤电缆长期供货协议,执行期为 2027 至 2029 年。合同给出了产品、期限和总额,却没有给客户、数量、年度节奏和保护条款;“三年可见性”因此仍需拆解。

亚太地区国家电信
MegaFon 塔吉克斯坦扩展 4G 站点和光纤传输
MegaFon 塔吉克斯坦上半年升级了 4G 站点和光纤传输,其 1.1Gbps 5G 速率仍停留在测试阶段。

亚太地区云服务
Edgecore 推出 ecCLOUD MSP 集成 API
Edgecore 的 ecCLOUD MSP 集成 API 可将 MSP 系统与网络数据连接,但生产部署和运行限制尚未披露。

亚太地区国家电信
Paul Abfalter 出任 FLAG 首席执行官
Abfalter 从战略与营收领导岗位转任最高运营职务,而即将离任的首席执行官 Carl Grivner 则转任董事长。

亚太地区数据中心
DXN 赢得价值 120 万澳元的所罗门群岛海底光缆登陆站合同
DXN 将在 2027 年 4 月前为规划中的 ACS-1 海底光缆系统交付一座模块化登陆站,但更广泛的系统尚未投入运营。

亚太地区数据中心
Visionbay.ai 在台湾推出 5MW Nvidia AI 集群
Foxconn 称该集群已商用且利用率超过 90%,但未解释该数字如何计算。
亚太地区数据中心趋势
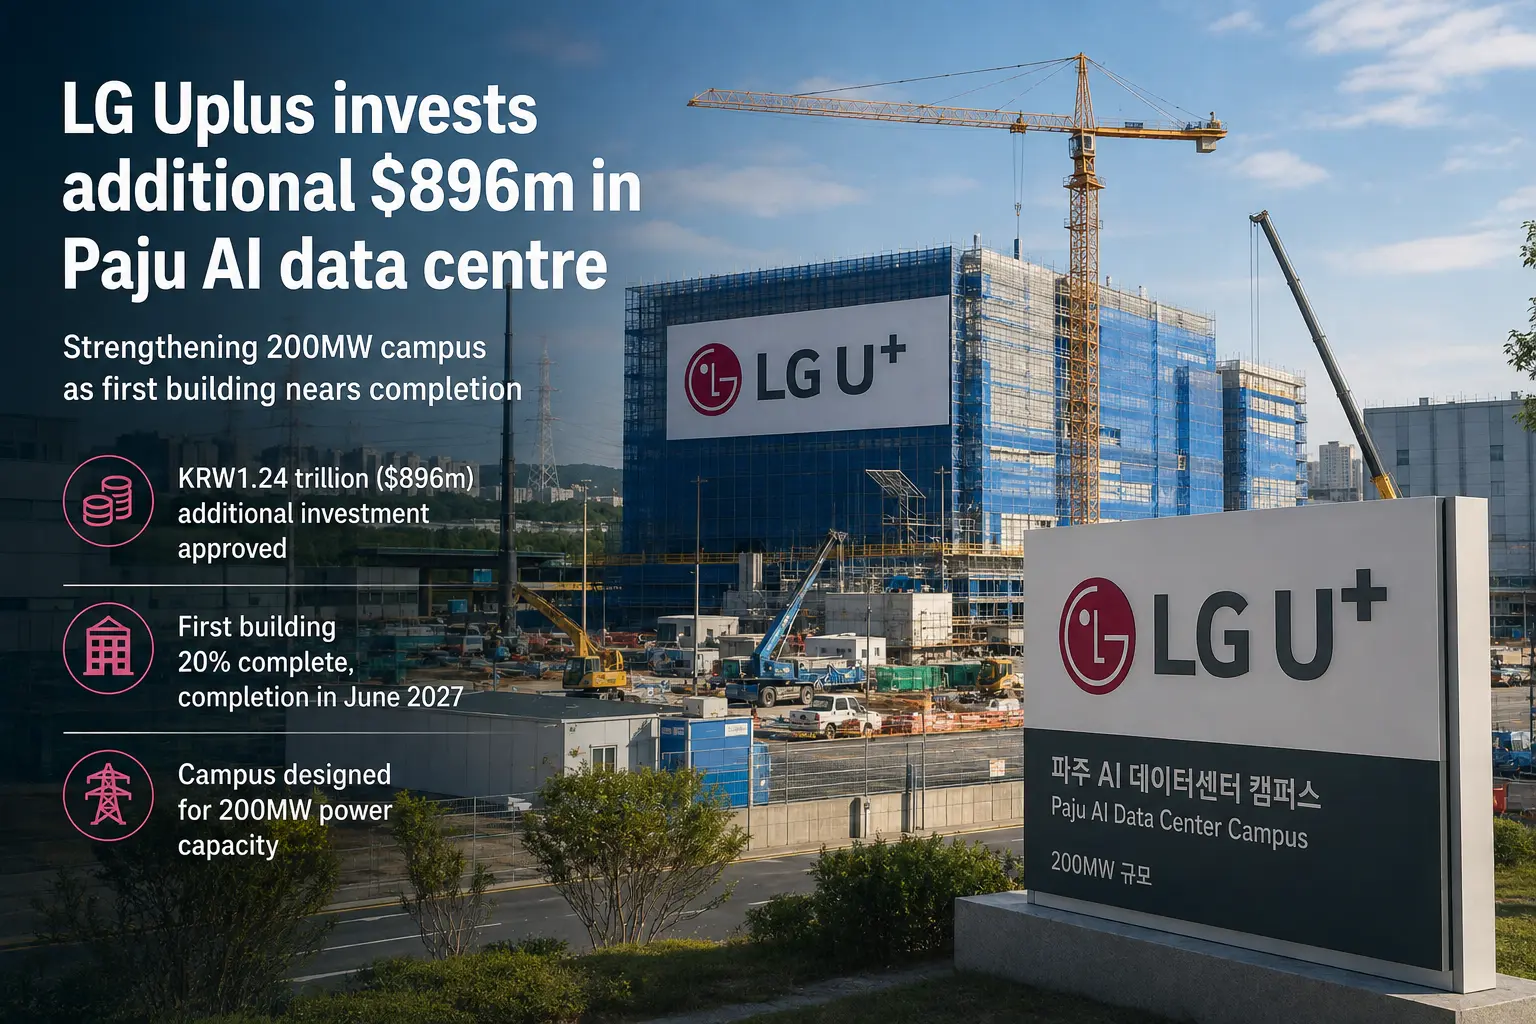
LG Uplus 向坡州 AI 数据中心追加 8.96 亿美元
随着规划容量 200MW 的园区首栋建筑建设推进,LG Uplus 正为其坡州项目注入新资金。

亚太地区国家电信趋势
L3Harris反射器完成在轨展开,ViaSat-3 F3仍需跨过测试与入网门槛
一面为发射而折叠的大型网状反射器,已经在 ViaSat‑3 F3 上展开成工作形态。这是 L3Harris 在 8 月 4 日确认的实体进展,关闭了一个明确的机械风险;它还不是亚太商用服务的开通信号。Viasat 列出的后续步骤仍包括在轨测试与网络集成。把阶段拆开,既能看见展开技术的价值,也不会把设计容量误写成已经承载的流量。

亚太地区云服务趋势
CoreWeave把360MW押在印尼,但真正的考题是如何在2028年前兑现
CoreWeave 宣布将在印度尼西亚建设三座数据中心,合计拥有 360MW 已签约 IT 电力,预计 2028 年上线。这是该公司首次宣布在亚太设立数据中心。地点、单站容量、电力合同、客户、投资额、许可和施工节点尚未公开,因此 360MW 代表一项有时间表的交付承诺,而不是今天已经可用的算力。