
亚太地区国家电信趋势
亚太地区国家电信趋势
国家电信:本趋势分析追踪市场变化。市场范围:亚太互联网基础设施市场。关注信号:国家电信市场趋势、5G 部署、光纤现代化、批发网络策略、频谱压力与数字基础设施投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
亚太地区国家电信趋势最新动态
207 篇文章

亚太地区国家电信趋势
澳大利亚将公开通信故障记录,但不会形成唯一账本
澳大利亚的新规要求运营商把已恢复的重大故障和显著本地故障整理成可下载的公开记录。按承载网络分别记账有助于比较,但同一事件可能留下多份记录,仍需读者辨认它们之间的关系。

亚太地区国家电信趋势
澳大利亚户外移动义务仍需明确覆盖标准
“全国户外可用”听起来像一张覆盖地图,但地图不是用户实际能拨通电话、发出短信的证据。澳大利亚拟议的 Universal Outdoor Mobile Obligation(UOMO)要真正兑现,首先要回答一个更窄、也更难的问题:在什么地点、以何种设备和服务条件,才算“合理可用”?

亚太地区国家电信趋势
澳大利亚MVNO可提供5G,但尚无5G独立组网批发接入
ACCC 的 2026 年报告把三件常被混为一谈的事分开了:运营商申报的站点、通过网络共享可触达的覆盖范围,以及批发合同允许虚拟运营商销售的服务。前两项不能回答第三项。

亚太地区国家电信趋势
SUBCO三条海缆合计2.41万公里,距4万公里还差什么?
SUBCO 在 9 月 22 日公布了 APX North、APX East-2 和 APX West 三套系统,分别标注 9,500 公里、10,000 公里和 4,600 公里,合计 24,100 公里。同一份公告又称计划铺设“超过 40,000 公里”的海缆,却没有说明两个数字如何对应。这是有待补充的证据缺口,并不能证明其中某个数字错误。
亚太地区国家电信趋势
SUBCO的SM-1启动了通向2028年的建设周期,早先容量里程碑仍待交代
SUBCO 一月称,悉尼—墨尔本的 12T 陆地容量计划于 2026 年 3 月投用。十月,公司又宣布建设一条 850 公里、至少 96 对光纤的线路,目标于 2028 年 6 月投用。公开公告没有说明这两项承诺之间的关系。

亚太地区国家电信趋势
萨摩亚海缆报价设定两种承诺期限,还有一个容量单位待核
萨摩亚监管机构已批准 Tui-Samoa 海缆的新批发条款。报价分别设置三年容量租赁和十五年容量使用权,但国内容量分档的单位写法以及长期付款安排仍需澄清,才能可靠比较公开价格。

亚太地区国家电信趋势
绕行链路增容,不等于海缆修复
PNG DataCo 称,绕开当前不可用的 PPC-1 路径、连接莫尔兹比港与马当的 KSCN 链路,已把可用传输容量翻倍。容量增加与海缆维修进度,是衡量网络连续性的两件不同事情。

亚太地区国家电信趋势
ACCC拟议的电信账本,记录到开票为止
Australian Competition and Consumer Commission(ACCC)拟要求部分运营商把零售服务、套餐、地点和转网记录连起来。这样能更清楚地比较运营商开出了什么账单,却不能证明客户最终付了多少钱。

亚太地区国家电信趋势
印度电信改用授权制,旧账不会自动清零
印度的新授权框架为既有许可证持有人提供迁移路径,但财务结算并不对称:旧费用或保函不足时必须补足,超出新要求的部分却不退、不减;旧许可证产生的部分义务也会继续有效。

亚太地区国家电信趋势
斯里兰卡移动市场,关键是用户是否真的转网
截至 2025 年底,斯里兰卡每百人对应 135.5 个移动订阅。这个比例主要反映一人多卡,不能证明用户可以轻松更换运营商。TRCSL 正在咨询的零售和批发方案,最终要接受两项检验:新服务商能否进入,用户是否真的把主要业务转走。

亚太地区国家电信趋势
新西兰电信新规把共址成效押给运营商
10 月 8 日生效的新规扩大了电信设施免逐案申请资源许可的范围。少建杆塔、降低成本的预期,则取决于运营商是否真的共用设施,以及地方议会能否做好后续合规检查。

亚太地区国家电信趋势
NBN 的费用负担要看两套时间表
ACCC 一边把 25/10 Mbps 入门级批发服务安排在 2027 年推出,一边让受监管批发价格继续受 CPI 约束,并把成本回收留给未来检验。真正决定长期负担的,是哪些网络投资能通过监管证据门槛。

亚太地区国家电信趋势
澳大利亚拟将电信销售奖金纳入消费者保护约束
Australian Communications and Media Authority(ACMA)的草案拟把年度销售奖金上限设为基本工资的 20%,并将销量在奖金资格中的权重限制在 30%。更深层的变化是:监管机构试图把奖金如何设计,纳入可执行的消费者保护框架。

亚太地区国家电信趋势
新西兰携转草案要求反欺诈暂停接受复核
Commerce Commission 提出,在有合理依据怀疑欺诈时,可以暂时暂停移动号码携转;但暂停必须有证据、复核时间、客户通知和明确的结束条件。

亚太地区国家电信趋势
印度反诈走到网络边界:来电号码如何跨网取信
印度表示愿意参与一项由 ITU 提议的联合试验,研究如何认证来电线路。真正难验证的不是标准有没有,而是号码凭证穿过不同国家和运营商后,接收网络是否仍然认可它。

亚太地区国家电信趋势
新西兰RANCo审查聚焦移动网络投资由谁掌舵
2degrees 与 One NZ 主张,共同运营无线接入网可以减少重复投入,同时保留双方在移动服务上的竞争。新西兰的 Commerce Commission 的初步审查把问题落到了更具体的地方:下一座站点、一次容量扩容或一份供应商合同,究竟由谁决定,又由谁对服务质量负责?

亚太地区国家电信趋势
TRAI楼宇连接评级让室内网络可见,却不能代表印度楼宇整体
在印度租房或买房前,公众现在可以通过 TRAI 的平台查询楼宇数字连接评级。它把原本难以比较的室内连接条件变成一份可核验的房产记录;但评级由业主或物业管理方自愿申请,而且正式公开前还可先做内部审计和整改,因此榜单不是印度楼宇连接质量的普查。

亚太地区国家电信
Telkom称超九成网络资产已并入InfraNexia,客户接下来要核验什么
Telkom 在 9 月 30 日称分立契据已签署,第二阶段超过 90%的网络基础设施资产已正式并入 PT Telkom Infrastruktur Indonesia(TIF,运营品牌 InfraNexia)。但 8 月交易方案另设法定生效日,并规定纳入范围的客户合同在该日随业务转移。批发客户需要核对的是资产公告、法律触发条件与账单、数据和服务责任是否落在同一条时间线上。

亚太地区国家电信趋势
德里移动网络暂停划定了范围,正式命令仍未见公开
媒体称,Janpath–Kartavya Path 周边将暂停移动互联网 24 小时,时间与 10 月 10 日 Jantar Mantar 集会重合。运营商需要可执行的边界,受影响的人也需要看到命令及其理由。
亚太地区国家电信趋势
印度 IPTV 的 DRM 审计草案:把书面要求变成可核查证据
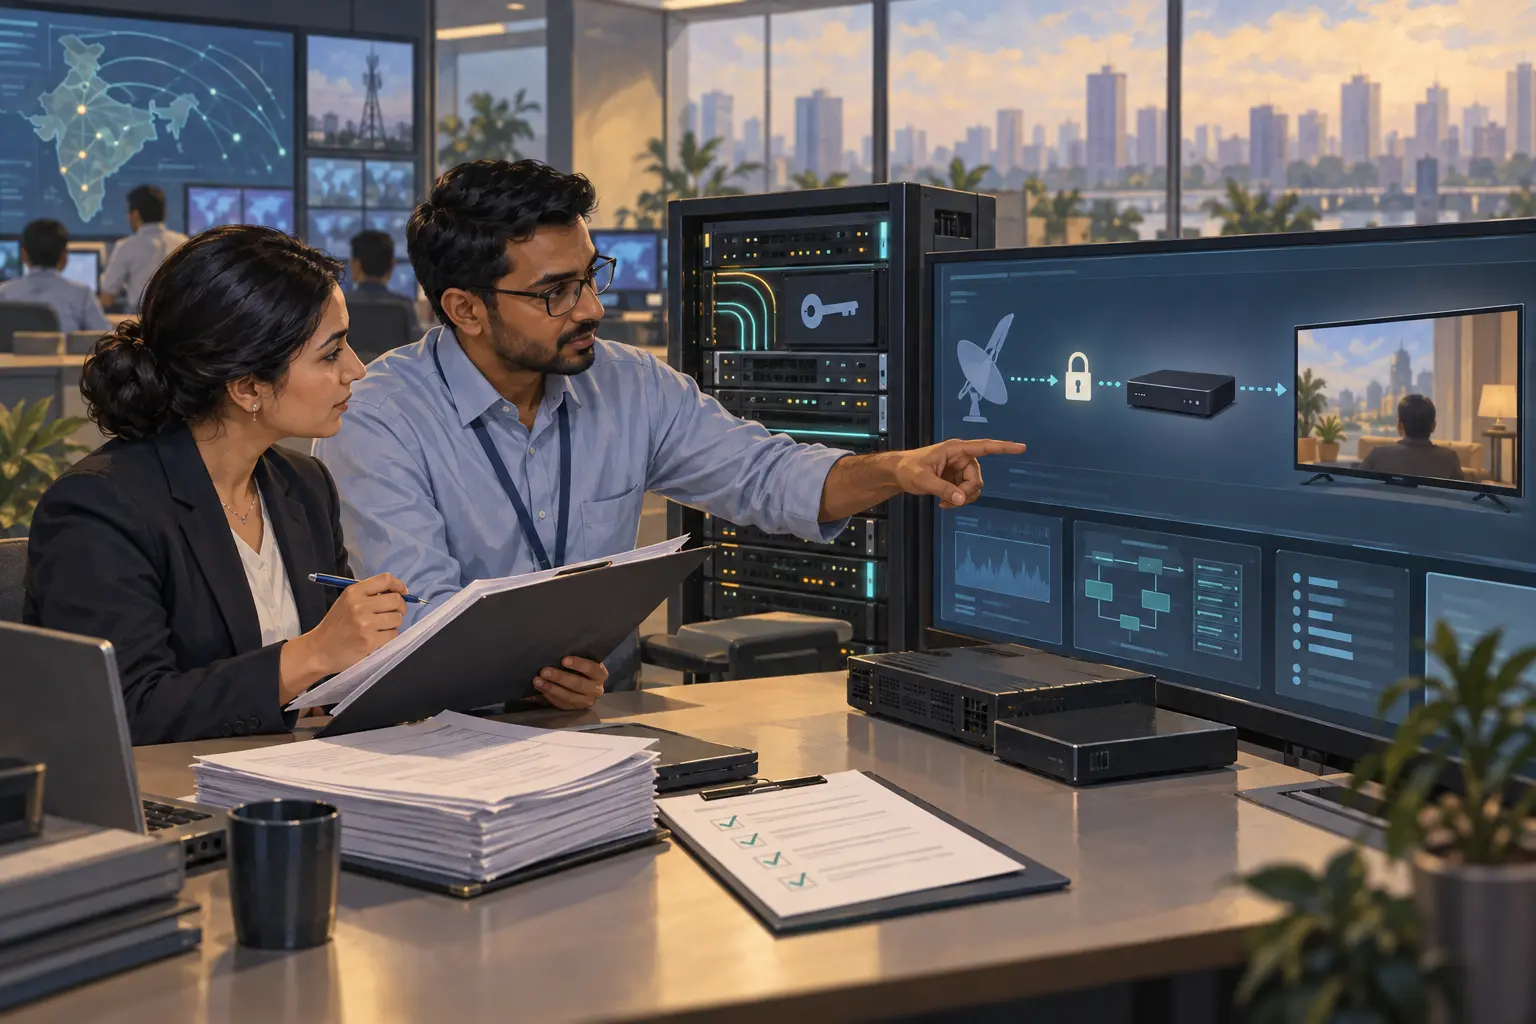
印度电信监管局为既有广播规则中的 DRM 要求提出了专门审计办法。真正的考验,是能否沿着“订户记录—授权系统—接收设备”复核证据,而不是收齐厂商声明。