
亚太地区国家电信趋势
亚太地区国家电信趋势
国家电信:本趋势分析追踪市场变化。市场范围:亚太互联网基础设施市场。关注信号:国家电信市场趋势、5G 部署、光纤现代化、批发网络策略、频谱压力与数字基础设施投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
亚太地区国家电信趋势最新动态
207 篇文章

亚太地区国家电信趋势
NTT的2 Tb/s无线链路:把部署时间纳入网络容量
NTT 公布的室外 100 米、2.04 Tb/s 无线传输,是一项重要工程成果。但它能否产生商业价值,要看它省下多少部署工作、能够维持怎样的服务,以及接入和维护需要多少时间。

亚太地区国家电信趋势
StarHub 将 MyRepublic 移动业务对价与用户价值挂钩
网络迁移先于收购公告。此次交易的最终对价据报将随活跃用户、月均收入和用户留存时间变化,另设迁移里程碑付款。
亚太地区国家电信
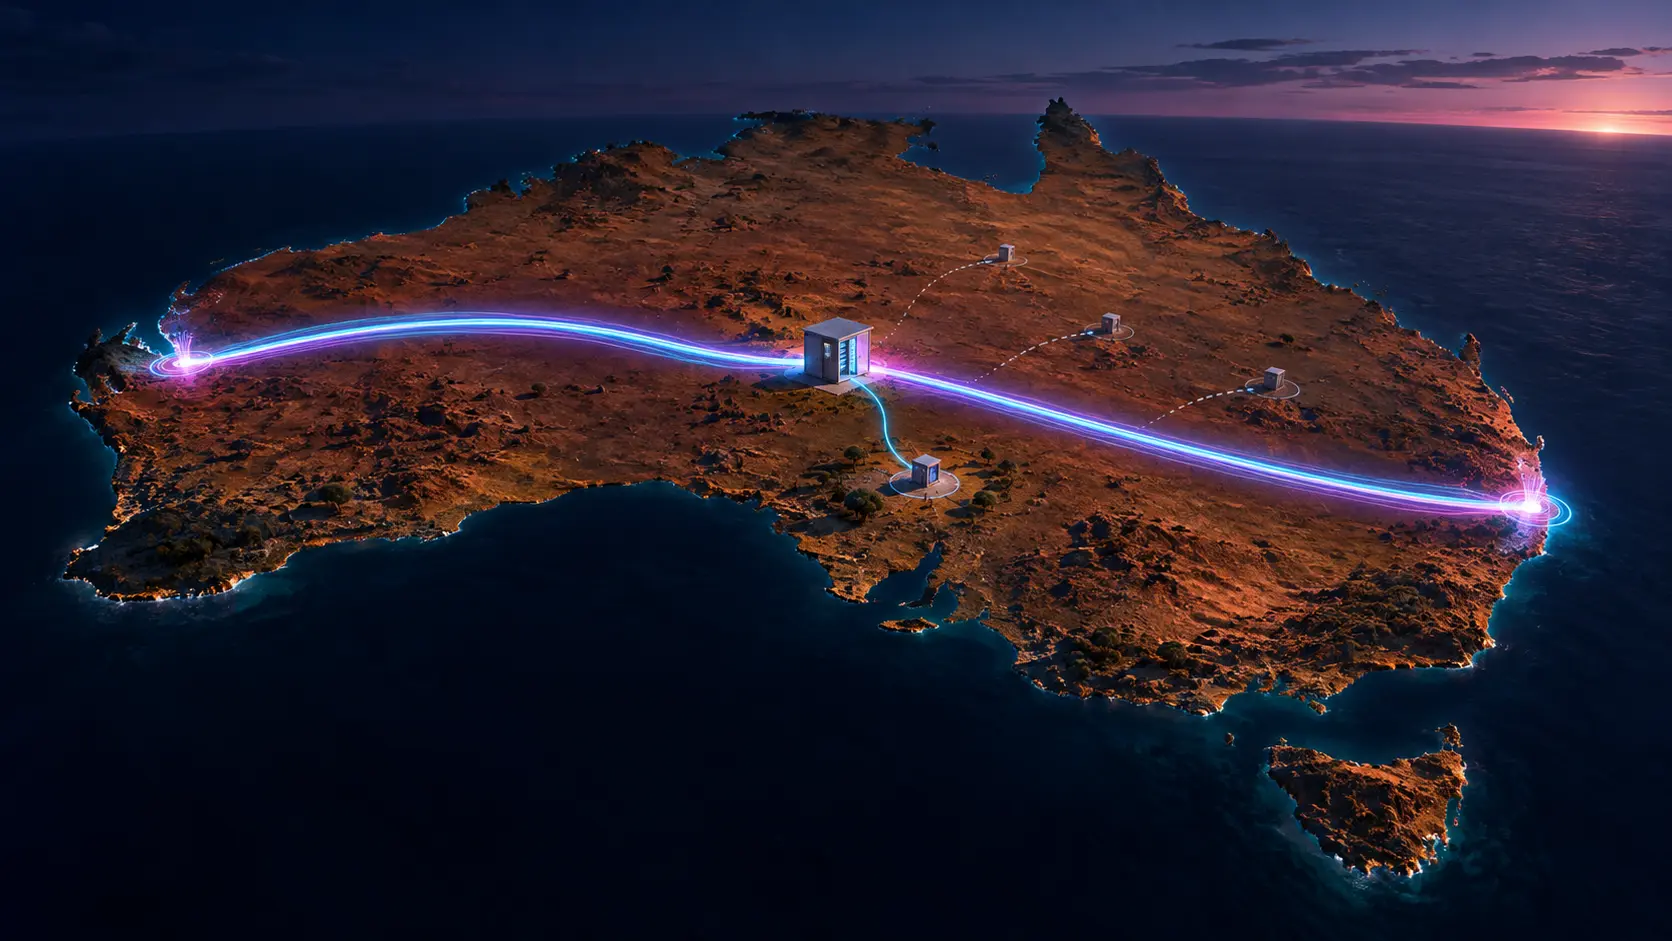
珀斯—悉尼光纤已启用,区域接入点将决定它的实际价值
Telstra 称,Aura 网络新增的澳大利亚东西向线路已投入服务。对于沿线城镇,真正关键的是运营商能否在明确的交接点接入、以可行的商业条件购买容量,并通过独立路径继续传送业务。

亚太地区国家电信趋势
SoftBank完成向OpenAI的最后100亿美元出资,债务仍留在账上
SoftBank 已完成对 OpenAI 追加投资中的最后一笔 100 亿美元,至此完成 300 亿美元追加投资;累计投资达到 646 亿美元。尾款来自高级债券发行所得;桥接额度已经还清并取消,但新债仍须偿付。
亚太地区国家电信
AS17494 的声明路由政策与实测互联足迹:一份给交易对手的尽调提示
一个孟加拉国家级运营商网络的 IRR 声明停在 2021 年初,而它的 2026 年实测路由——上游、对等、下游与转接流量——已经远远越过那份文件所描述的范围。对交易对手而言,这个落差不是技术细节,而是可定价的信息风险。

亚太地区国家电信趋势
China Telecom现金流大增,算力回报仍未单独量化
China Telecom 称,2026 年上半年自由现金流同比增长 121.3%,同时增加了算力基础设施投入。现金流确有改善,但这组集团层面的数字还不能说明算力设施带来了多少回报。

亚太地区国家电信趋势
VEON拿到的是建行资格,孟加拉数字银行的最后闸门尚未开启
一则公司公告可以用“牌照”概括终点,审慎监管却必须逐项确认到达终点的条件。孟加拉央行的现行规则把两者清楚分开:先确认申请人具备资格并发出意向书,再以现金资本、公司治理、本地基础设施和独立审计决定是否发出最终经营牌照。
亚太地区国家电信
中国铁塔:折旧退潮撑起的利润,掩盖不了现金流的裂缝
中国铁塔 2026 年中期业绩呈现出一个反常的组合:归属于公司股东的利润同比增长 30.1%至 74.89 亿元人民币,中期股息上调 44.3%,但息税折旧摊销前利润(EBITDA)下滑 11.6%,经营现金流骤降 75.1%,自由现金流转为负 45.15 亿元。利润与现金的背离并非经营改善,而主要源于一次性会计因素——收购塔类资产折旧到期与分布式室内资产(DAS)折旧年限调整——叠加客户回款周期拉长、以商业承兑汇票结算比例上升。

亚太地区国家电信
2,145 通未接通的紧急呼叫:Optus Internet Pty Ltd 与 2023 年全国断网
2023 年 11 月 8 日,Optus 网络在全国范围内中断约 12 小时。澳大利亚通信与媒体管理局(ACMA)随后的调查认定,2,145 通紧急呼叫未能接通,并按法律实体分摊到三家 Optus 公司,其中包括本简报的对象 Optus Internet Pty Ltd。运营商最初对外报告的 228 通,与这一最终认定相差近一个数量级;而 2023 年的处理结果是超过 1,200 万澳元的侵权通知罚款,并非法院判决。

亚太地区国家电信
印度铁塔公司:控制权已经落定,现金回收仍在路上
沃达丰集团分两步清空了印度铁塔的持股,巴帝电信借一次自己未参与的回购越过 50%的界线,并在 2025 年 11 月取得增持至多 5%的授权后,于 2026 年 2 月小幅加仓。所有权之争因此有了答案;真正决定这份股权价值的问题却没有改变——一家信用承压、贡献三成以上收入的租户何时、以何种方式把合同现金交到公司手上,董事会又愿意把其中多少分配出去。

亚太地区国家电信
Airtel 的 FY26:创纪录现金流与核心业务的低增长并存
Bharti Airtel 在截至 2026 年 3 月 31 日的财年(FY26)把资本配置压在两条主线上:提前清偿频谱负债,以及把经营现金流转换为更低的净债务。账面结果因此明显改善,但同一份财报也显示,印度移动业务在第四季度环比近乎停滞,而一笔追溯性频谱费用争端的终局仍未到来。

亚太地区国家电信
沃达丰Idea:一条负债已被重写,另一条资金仍未签字
2026 年 4 月 30 日,印度电信部把沃达丰 Idea([Vodafone Idea Ltd.](https://btw.media/zh/directory/vodafone-idea-ltd-vil-in))在 2006-07 至 2018-19 财年的 AGR 欠款核定为₹64,046 crore,并把偿付尾端推到 2041 年 3 月;公司随后注销₹80,502 crore 负债、确认₹24,880 crore,将₹55,622 crore 差额计入损益。这是一次已经完成的法律与会计变化,账上并没有因此多出一卢比。与此同时,SBI…
亚太地区国家电信
Optus变更引发的故障:什么证据能证明修复已经生效
2023 年 11 月 8 日的全国性中断与 2025 年 9 月 18 日的紧急呼叫失败属于同一类事件:一次计划内的网络变更,最终切断了紧急呼叫路径。2024 年公布的那套整改方案是否真的约束了后来的一次变更,可以从两次事件共用的那几个控制点上看出来。

亚太地区国家电信
亚通集团:重组改变的是控制权,而不是利润表
亚通集团(Axiata Group Berhad)把 2025 财年的净债务/EBITDA 压到 2.46 倍,并派出了每股 10.0 仙的全年股息。但这笔现金越来越多地来自它并不单独控制的实体:集团在两个最大利润来源中各持有约三分之一股权,钱要先经过合资伙伴的董事会、所在国的资本与外汇规则,才上缴到控股公司。2023 年被宣布为“已完成”的尼泊尔退出,是检验“宣布”与“实现”之间边界的最佳样本。
亚太地区国家电信趋势
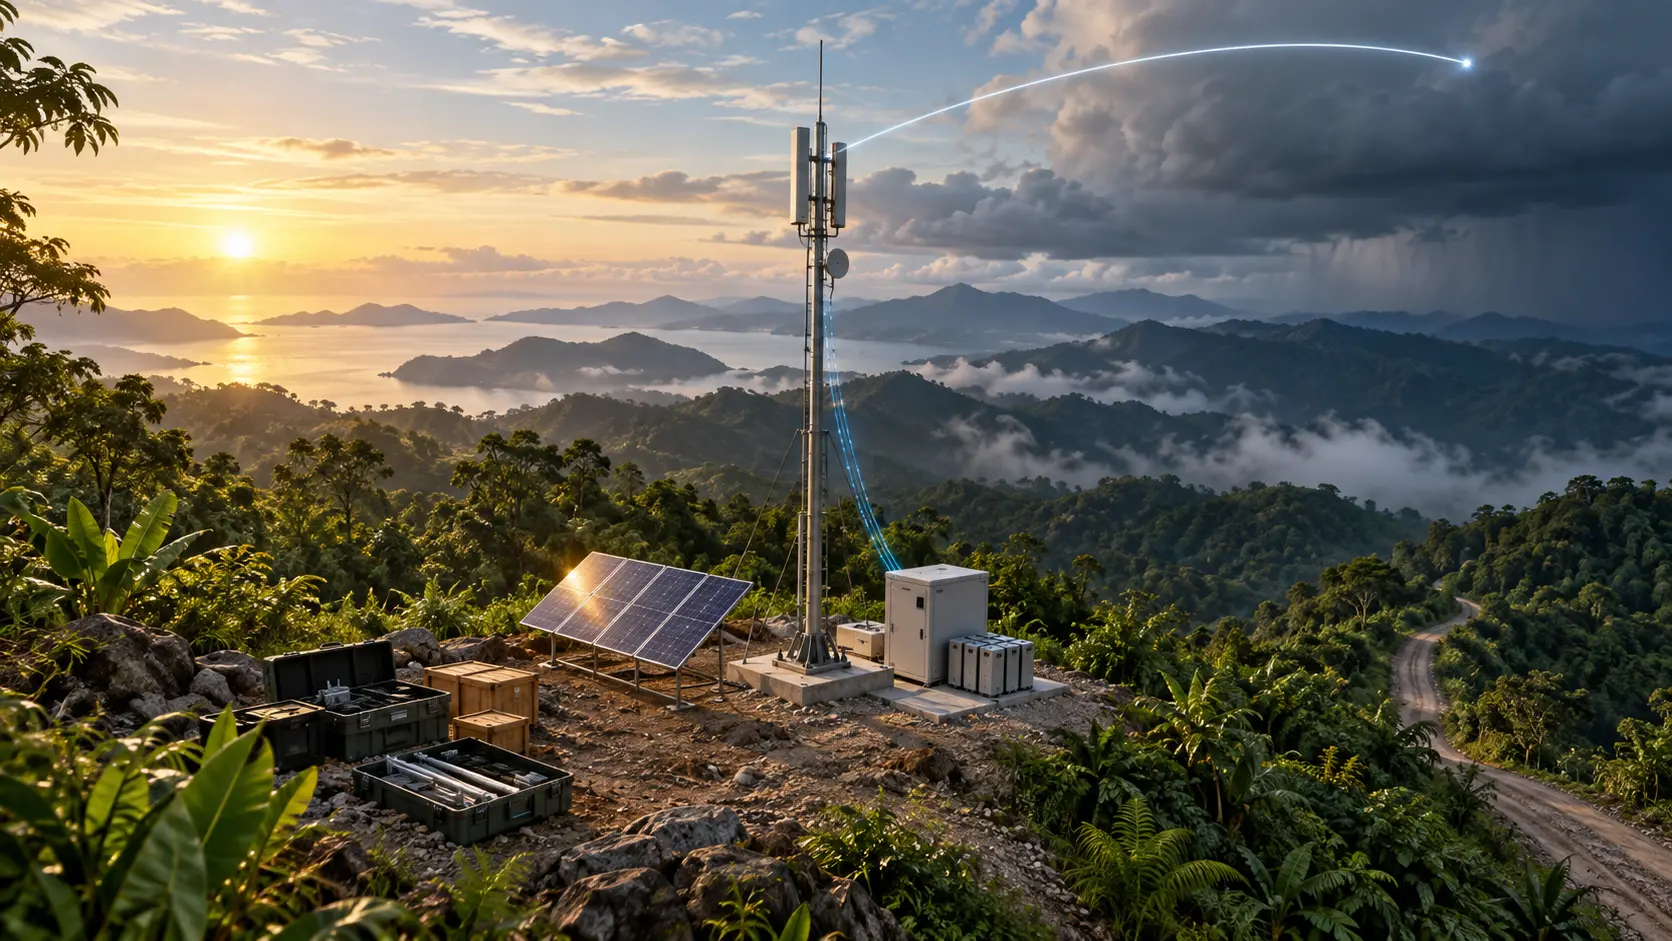
U Mobile三天开通5G站,随后才是连续性考试
把基站运到偏远地区并点亮信号,是工程上的明显进步;让学校、社区和未来用户放心依赖它,则是另一项工作。U Mobile 与中兴通讯的试点已经缩短了第一段时间,下一步要回答电量、容量和修复这三段时间由谁测量、由谁承担。
亚太地区国家电信
印度的48.99%:沃达丰Idea把欠款变成股权,偿付日历同时重启
新德里没有向这家负债累累的运营商投入新资金,却成了它的第一大股东;同一时间,它仍是这家公司最大的债权人。四年期频谱分期暂停到期之后,真正的问题不再是“政府是否接管”,而是经营改善能否跑赢付款节奏。

亚太地区国家电信
Optus停网后的问责:罚款不能代替修复证明
针对 2023 年 11 月的 Optus 停网,澳大利亚监管机构在 2024 年分别指出紧急呼叫接入和求助者安危核查方面的失效。理解这段记录,关键不是把处罚金额当作结案标志,而是辨认每一项修复主张究竟需要什么证据。

亚太地区国家电信趋势
NTT DOCOMO 在 Open RAN 中部署 Nokia 基带
NTT DOCOMO 正在其商用 LTE 和 5G 网络中使用 Nokia 最新基带,并搭配其他供应商的无线单元。
亚太地区国家电信趋势
SoftBank 卫星直连出海:同一星座,不同漫游权利
9 月 28 日计划先覆盖美国、加拿大和新西兰,菲律宾另列秋季安排。客户买到的是现有手机套餐中的有限补充能力,而不是可以通用于所有运营商的卫星漫游权。
亚太地区国家电信趋势
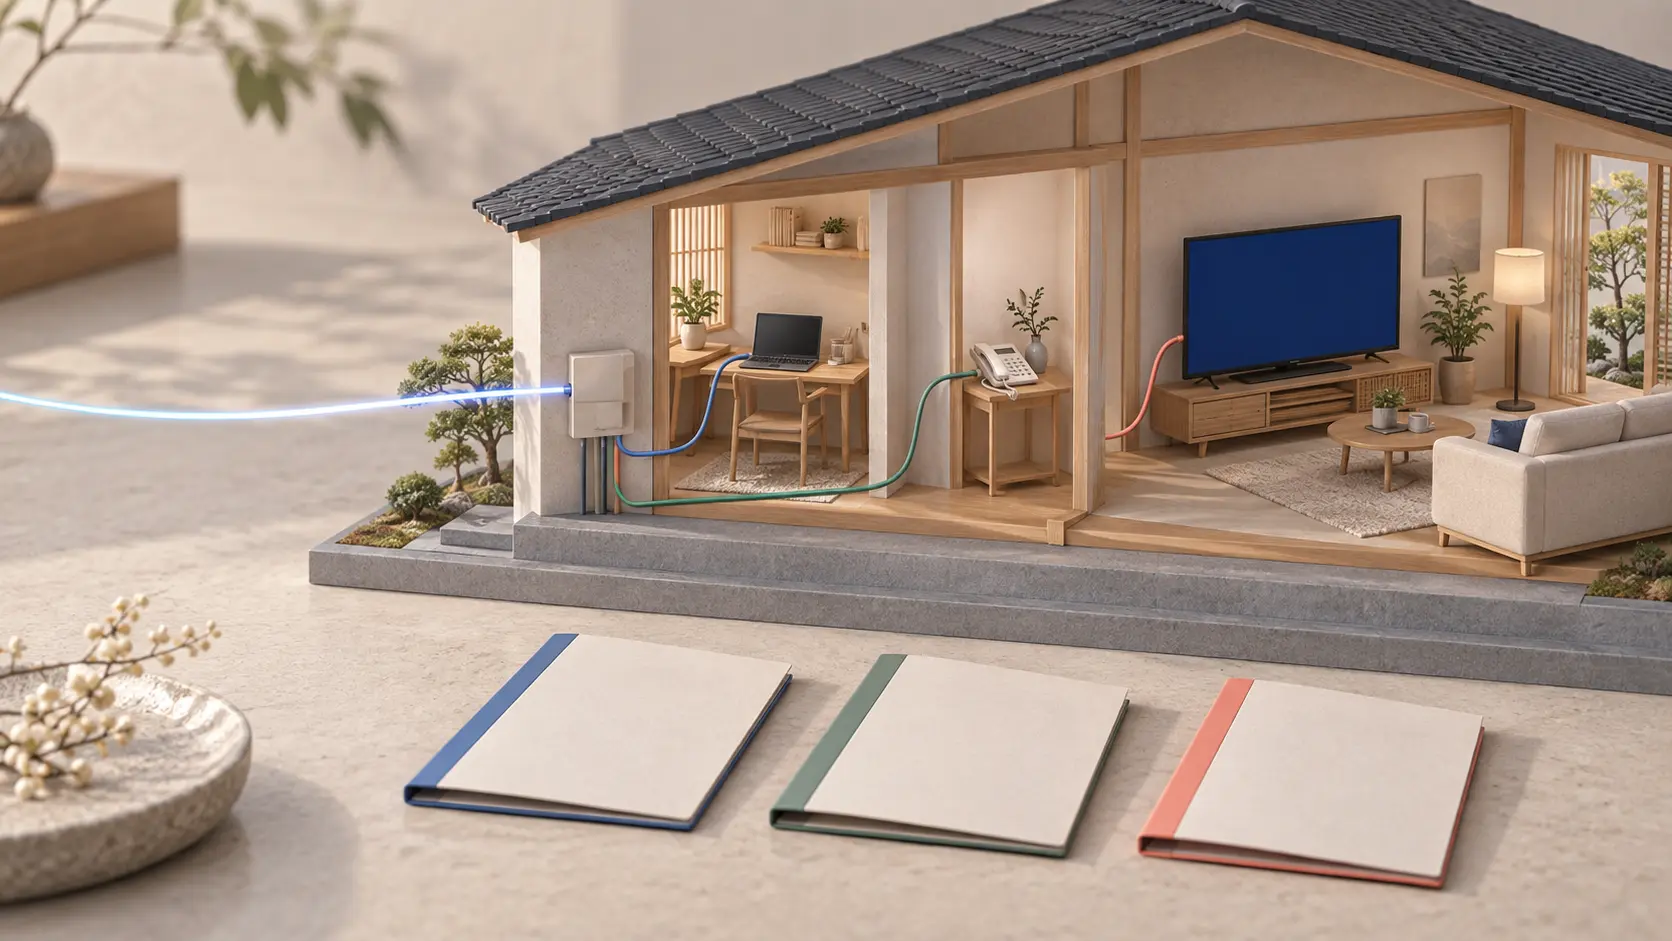
冈崎光纤扩区:一条线路,并不是一份全包合同
NTT WEST 计划在冈崎部分地区扩大光纤与电视服务。接入线路、上网服务和收视权限可能分属不同合同,覆盖地图无法替用户回答“到底买了什么”。