
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东数据中心趋势
Mistral Compute 的8.3亿美元债务融资:欧洲首笔GPU基础设施有限追索项目融资的架构解析
Mistral AI 于 2026 年 3 月 30 日宣布筹集 8.3 亿美元新债务[0],用于为其位于巴黎附近 Bruyères-le-Châtel 的 AI 数据中心采购加速器。法国媒体报道的对等数字约为 7.22 亿欧元[15]。此前对 Mistral Compute 的报道已经记录了兆瓦级账目与 RTE 电网合同,但资金由谁提供、由谁运营,仍是一个尚未揭开的层面。本文梳理现有公开证据能确认什么、不能确认什么。
欧洲与中东国家电信
中东基础设施变现的两条路径:TAWAL 出售已生效,数据中心扩张仍在路上
沙特电信公司(stc,沙特证券交易所代码 7010)已经走完了基础设施变现的第一步,但尚未迈出第二步。2024 年 12 月 31 日,stc 将塔桅公司 TAWAL 的 51% 控制性股权出售给沙特公共投资基金(PIF)的交易正式完成——这是在 2024 年 4 月签署购股协议后约八个月的事,其直接财务后果已经进入报表:stc 2024 财年终止经营业务净利润达 137 亿沙特里亚尔(上年同期为 7.6 亿里亚尔),主要由出售 TAWAL 及 Digital Infrastructure Company 产生的 128.9…

亚太地区云服务
NxtGen:仍在运转的印度云平台,与悬而未决的融资叙事
围绕班加罗尔数据中心与云服务商 NxtGen 数据中心 & Cloud Technologies Private Limited 的公开记录呈现出一种反差:平台本身在持续交付算力与云服务,而其 2025 年融资故事却交织着相互矛盾的报道与一条被标记为"已取消"的记录。本篇简报梳理哪些事实站得住脚、哪些仍存争议,以及读者应当如何据此判断这家企业的真实处境。
欧洲与中东数据中心趋势
Mistral Compute 的法国容量账本:并网合同、设计上限与实际融资的三重分离
Mistral Compute 在法国所宣称的算力规模,实际由三个互不相同的法律与财务状态构成:已签约的并网容量、设计允许的上限、以及债务融资实际覆盖的容量。RTE 与 Campus IA 在 2026 年 1 月 26 日签署的加速并网合同、法国能源监管委员会(CRE)2025-120 号决定确立的快速通道程序、以及 Mistral AI 在 2026 年 3 月 30 日宣布的 8.3 亿美元债务融资,分别落在三个不同的账本上,而第三方报道经常将它们压缩为同一个兆瓦数字。

北美数据中心趋势
Cipher的Barber Lake超过90亿美元,但要跨过一次租户交接
前十年要靠一座座数据厅交付给 Fluidstack,后十年则依赖一家未具名 AI 实验室另签租约。两个期限相加很容易;让同一座专用设施在两家租户之间不断档,才是真正的价值证明。
北美云服务
OpenAI OpCo, LLC:极小的自有网络版图,极重的算力融资义务
OpenAI OpCo, LLC:极小的自有网络版图,极重的算力融资义务 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。北美云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球云服务
Oracle五座AI数据中心核验:一座投运、两座在建、一座待并网、一座仅见于名单
2026 年 1 月,Oracle 在自己的官方博客中点名五个承载其与 OpenAI 合作 AI 基础设施项目的社区。名单容易公布,产能却要靠记录说话。本文不重复名单,而是逐一核对五座站点在 Oracle 叙述之外的公开记录——并网与受电日期、法院与监管文件、施工与融资报道——并按四级核验阶梯为每座站点定级。结果显示一条陡峭的"核验梯度":一座站点获多方记录确认投运,两座处于可核实的未完工在建,一座已获许可但并网悬而未决,一座几乎只存在于 Oracle 自己的名单上。

北美数据中心趋势
Riot 等到费用时钟归零,才退出 2 亿美元比特币担保授信
Riot Platforms 在 9 月 21 日完成的,不只是一次提前还款。它利用了合同中两套并不同步的时间:贷款法律期限延续至 2027 年 4 月,但补偿贷款人未来利息损失的费用公式,早在 2026 年 8 月 21 日就失去时间因子。Riot 多等一个月,以零提前终止费清偿余额并解除 Coinbase Credit 的担保权益。由此产生的是资产控制权回归,而不是凭空增加的现金。
北美数据中心趋势
CleanSpark 已锁定22.76亿美元债务,Sandersville租金尚未启动
Sandersville 项目的债务时钟已经走动,租金时钟却仍停在未来。项目公司如今要为 22.76 亿美元有担保票据支付 7.875%的利息,而数据中心还要完成建设、供电、调试和租户验收。3.27 亿美元债务偿付储备、CleanSpark 完工担保和受控现金瀑布,真正说明的不是项目已经交付,而是谁为“先负债、后收租”的时间差买单。

北美机构趋势
Rexel的GCG估值低于8倍,起点却是未披露的协同
14 亿美元的价格已经公布,使它低于 8 倍的利润分母却没有。判断这笔收购是否创造价值,不能只等一个并表后的倍数,而要把 GCG 独立经营的 EBITDAaL、协同净额、整合现金支出、新股稀释和债务成本接成一条账。
全球数据中心趋势
Nscale的33.6亿美元票据在IPO时转股,1034亿美元合同只能靠交付兑现
可转债有一道清楚的门:IPO 完成,债权按约定转成股份。AI 基础设施合同没有这样的瞬间。电力、项目融资、机房、冷却、GPU、客户验收和持续可用性,缺一项都可能把签约价值与收入确认拉开。Nscale 的新融资已经跨过第一道门,庞大的合同簿仍在后面逐站通行。
亚太地区数据中心趋势
高德纳的预测数字到底在测量什么:AI 支出预测与实物交付之间的缺口
高德纳(Gartner)在一年之内三次改写其全球 AI 支出预测,2025 年的基数从 1.4786 万亿美元被上调至 1.7867 万亿美元,分类法也更换了两次。与此同时,数据中心交付端证据显示,已宣布的电力容量只有大约三分之一进入实际开发阶段。本文追问:这些预测数字测量的是需求意图,还是真正上线的算力?

全球云服务
甲骨文的债务与租赁链条:从承诺资本到现金流的中途断点
甲骨文(Oracle)在本财年第一季度把资本承诺变成了外部融资的现实:约 200 亿美元的市价增发股票已经售出、250 亿美元的八档高级无担保债券已经发行,季度资本开支高达 284.99 亿美元;但把开支转化为经营现金流收入的链条仍然全部是条件性的——2880 亿美元尚未开始的租赁承诺、900 亿至 950 亿美元的 2027 财年资本开支指引,以及一个没有给出日期的自由现金流回正承诺。2026 年 9 月,这条链条上的三处应力同时显形:标普在 7 月 9 日把评级降到投资级的最低档 BBB-、穆迪维持 Baa2 负面展望、一份涉及 Blue Owl…
亚太地区数据中心
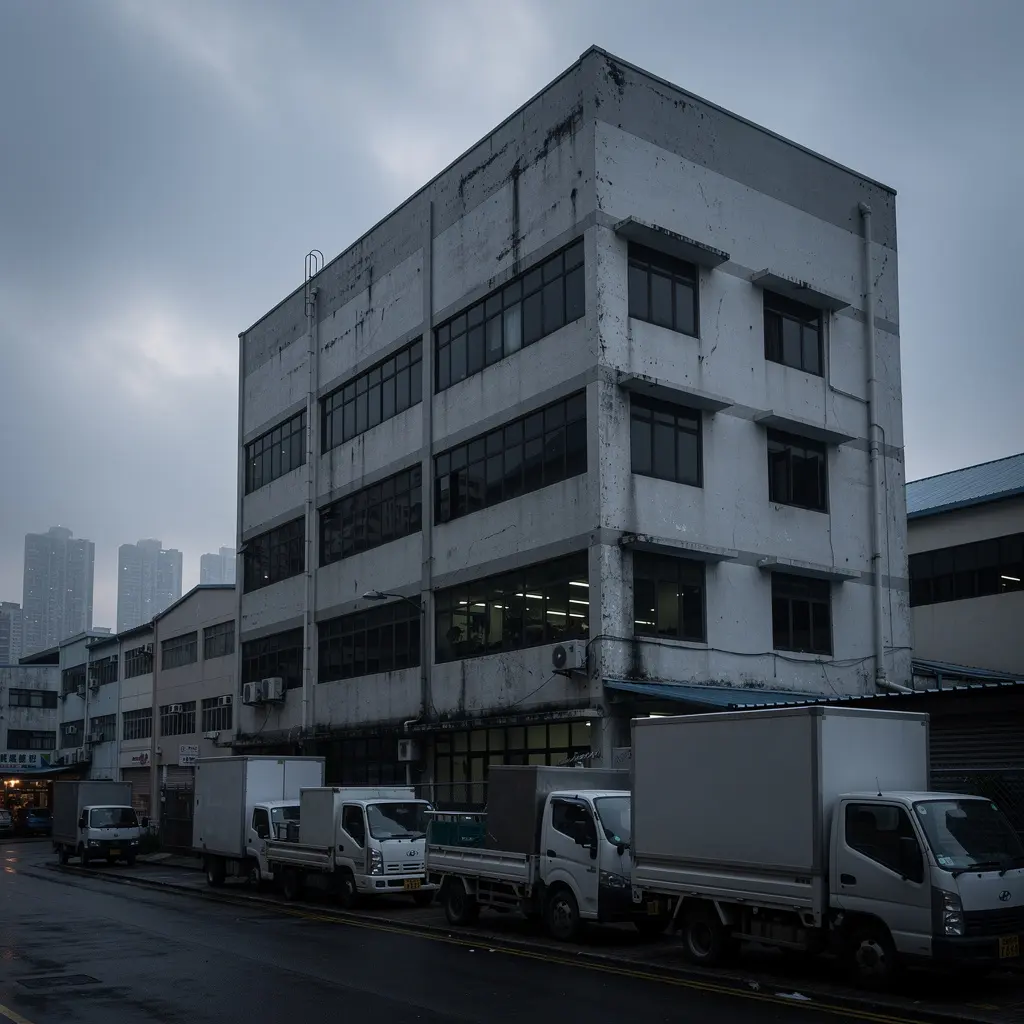
营销口径与运行现实:AS2042「HK Global Cloud DataCenter」的网络证据核查
营销口径与运行现实:AS2042「HK Global Cloud DataCenter」的网络证据核查 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

北美数据中心
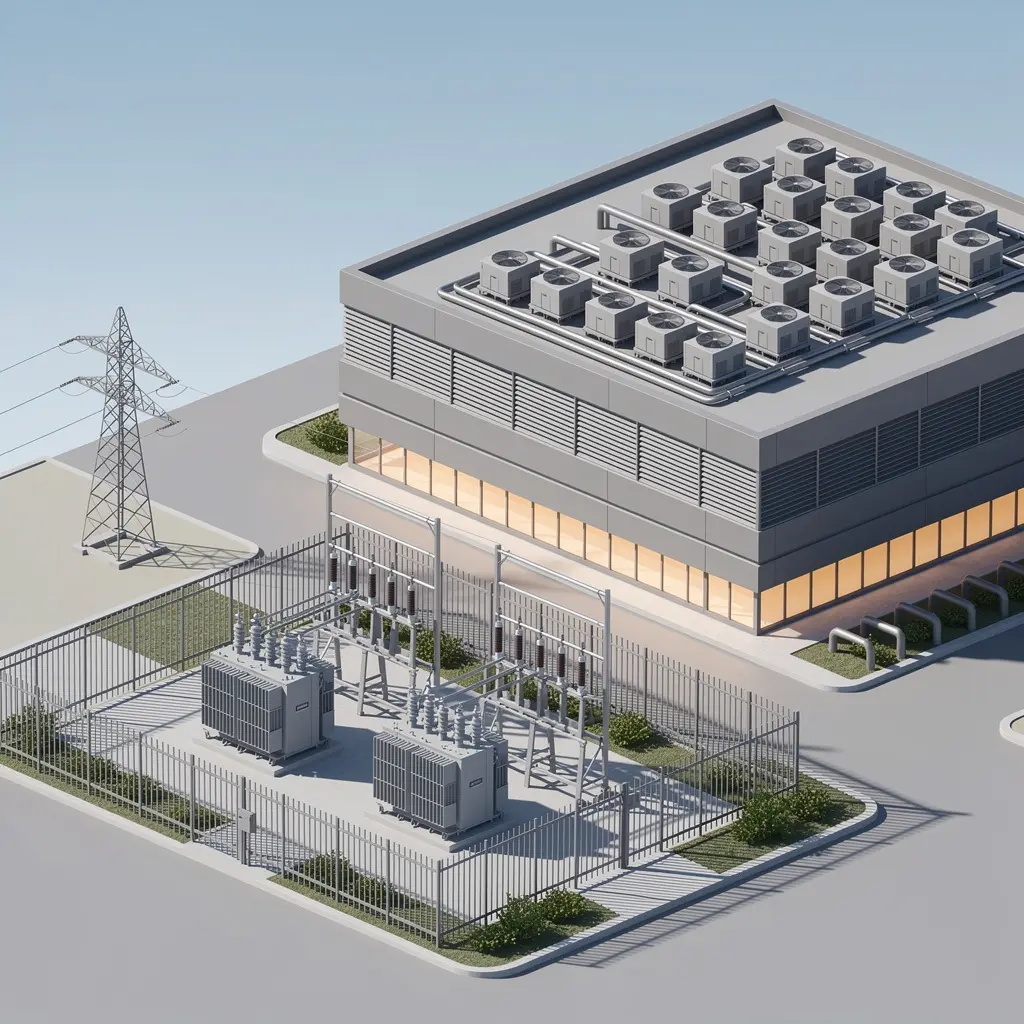
从算力到供电与散热:Vertiv 的执行证据与 AI 基建供应链约束迁移
当 AI 服务器把单机架功率推向液冷与高压直流的时代,部署瓶颈正从芯片本身转移到电力转换、冷却液分配与热排除环节。Vertiv(NYSE: VRT)作为关键基础设施供应商,其公开披露为检验“供应商层能否跟上 AI 机架路线图”提供了可核验的时间线:需求信号在 2026 年 2 月被精确量化,2026 年 7 月转为定性描述;新产能于 2026 年 7 月宣布,满产时点定在 2027 年;新液冷产线的出货记录仅有二手报道且日期相互矛盾;800 VDC 路线图则被明确标注在 2026–2028 年之间。
欧洲与中东云服务
Nebius 电力阶梯:合约 5GW 与并网容量之间的差距
Nebius Group N.V. 在 2026 年第二季度把集团收入同比增长做到 454%,同时把年底合约电力目标提高到 5GW。但公司自己的电力定义把“签约”与“产生收入”分成三级,公开披露中至今没有给出任何一个期末的并网或运行 MW 实际值。本文用可核实的数字说明这条阶梯目前卡在哪一级。
欧洲与中东数据中心趋势
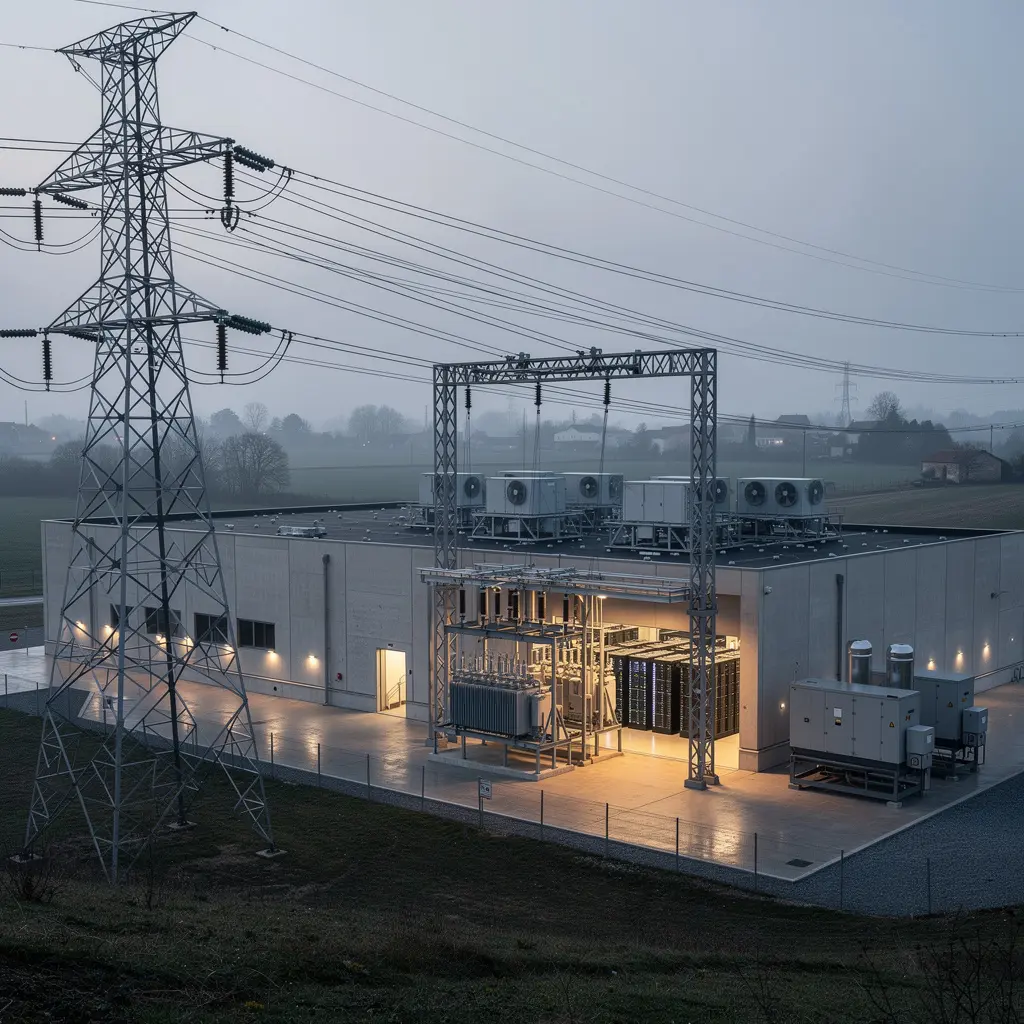
Mistral Compute:1.4 GW 设计上限、700 MW 电网合同与 44 MW 已供电容量之间
法国 AI 算力的公开记录里,Mistral Compute 同时背着四种不可互换的数字:园区级的设计上限、电网运营商预保留并合同化的接入容量、债务购置的加速器与机房供电容量,以及没有通电日期支撑的“已运营”标签。把它们分开看,进度差异比兆瓦标题更接近事实(实体[名录条目](https://btw.media/zh/directory/mistral-compute))。
全球数据中心
铁山数据中心:452 兆瓦几乎满租之后,电力与资本如何变成租金
2025 年第三季度,铁山(Iron Mountain)的数据中心收入同比增长 33%,分部调整后 EBITDA 利润率同比提升约 900 个基点;但在同一个季度里,真正投运的新增容量只有 3 兆瓦。这篇文章追问的不是增速,而是一条转化链条:签约电力、建成壳体、客户验收、租约启用——电力与资本在哪一步变成租金,又在哪里卡住。
全球云服务
甲骨文云:6640亿美元合约储备与已交付容量之间的距离
甲骨文用五个季度把剩余履约义务推到 6640 亿美元,同期它单季确认的云基础设施收入最高为 74 亿美元。两者之间隔着的不是会计口径,而是电力、厂房、GPU 与客户验收。本文用公司自己披露的五个季度数字,拆开这段距离的三个组成部分:签约价值、已交付容量与已确认收入。

北美机构
摩根大通的AI数据中心账本:哪些已经放款,哪些只是承诺
摩根大通同时公开了两类与 AI 数据中心有关的数字:一类是它自报的、针对具体园区的已发起建设贷款,另一类是它为尚未提款的贷款相关承诺提取的损失准备。两类数字的口径完全不同,而这家银行从未把 AI 或数据中心敞口单列出来。因此,判断 AI 基础设施贷款是否构成一个具有独立承销逻辑的资产类别,第一步不是看总量,而是先把“已行使的放款”“已承诺但未提款的表外风险”和“第三方汇总的敞口估算”三种数字分开。