
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
全球云服务
甲骨文云 AI 机队的第二次生命:97.9% 利用率、约 20% 续约溢价与三座尚未交付的千兆瓦级园区
甲骨文在 2026 年 9 月 10 日披露的季度数字里,最值得读的不是 850 兆瓦,而是这批已经通电的算力在第一个合同期结束之后是否还能继续赚钱。利用率、续约溢价和园区投产顺序,是回答这个问题的三个入口。

欧洲与中东数据中心趋势
VIRTUS获24.5亿英镑融资承诺,其中12亿明确用于绿色资本开支
VIRTUS Data Centres 取得了一项规模可观的融资框架,但这不是已投产产能的数字。接下来真正有信息量的是:资金是否提取、绿色部分投向哪些合格项目,以及许可、电网、施工与客户验收能否把财务选择权变成在线 IT 负载。

全球云服务
甲骨文云 AI 产能的交付落差:6640 亿美元合同储备与 850 兆瓦已交付算力
甲骨文在 2026 年 9 月 10 日的季度披露中同时给出两组数字:期末剩余履约义务 6640 亿美元,以及该季度向客户交付的 850 兆瓦 AI 算力与超过 30 万块 GPU。把这两组数字放在同一张表上读,才能看出这家公司 AI 基建的真实进度,以及合同规模与已投产产能之间仍然存在的距离。

亚太地区数据中心趋势
SOS 的 500MW 备忘录,需要一张 50MW 交割表
500MW 的园区设想、180MW 的意向需求、至少 60MW 的供电争取义务和约 50MW 的一期工程,被 SOS Limited 放进了同一份公告。它们看似都用 MW 计量,却分别属于愿景、销售、采购和建设四种状态。可投资的项目,应从这些状态被拆开之处开始。

全球数据中心趋势
Delos Data 的一亿美元融资应买来验收矩阵,而不是更大的网络口号
融资可以雇工程师,把架构做成产品,却不能让集群软件、服务器样机和接口芯片在同一时刻成熟,更不能让带宽目标自动变成每个有效 token 的可验证成本。

北美数据中心趋势
USD.AI 的 1.289 亿美元 GPU 贷款还缺一张完整抵押收据
32 套 GB200 NVL72 足以描绘一支昂贵的算力机群,却不能说明机器归谁、是否已经投运、哪一笔客户回款用于还债,也不能说明违约后谁有权进入机房把设备移走。真正的抵押品,是这些事实之间没有断开的连接。

欧洲与中东数据中心
AZUR DATACENTER SAS:RIPE NCC 会员名录记录能证明什么,不能证明什么
法国一家以数据中心命名的公司只留下了一条可追踪的公开记录——RIPE NCC 会员名录中的一条条目。这条条目能证明注册资格,却无法证明它真的运营机房。

全球数据中心趋势
PhotonLink 的接洽数,填不进收入账本
**Mara Voss|BTW.Media 产业与市场** 把“接洽数量”读成“销售成果”,会让收入预测跳过合同约束、客户认证和交付条件,也会把相隔数年的架构路线挤进同一个季度。Coherent 的 PhotonLink 发布说明商业化正在推进;判断这项业务的价值,仍须追问每一项进展究竟证明了什么,以及哪些条件尚未兑现。

北美数据中心趋势
New Era 的207MW协议启动的是信用支持时钟,不是数据中心
Odessa 供电方案最先到期的硬义务,是一张 1.16 亿美元信用证。电力交付、20 年期限和 Vistra 的 5%项目权益,都在更晚的条件和事件之后。
北美数据中心
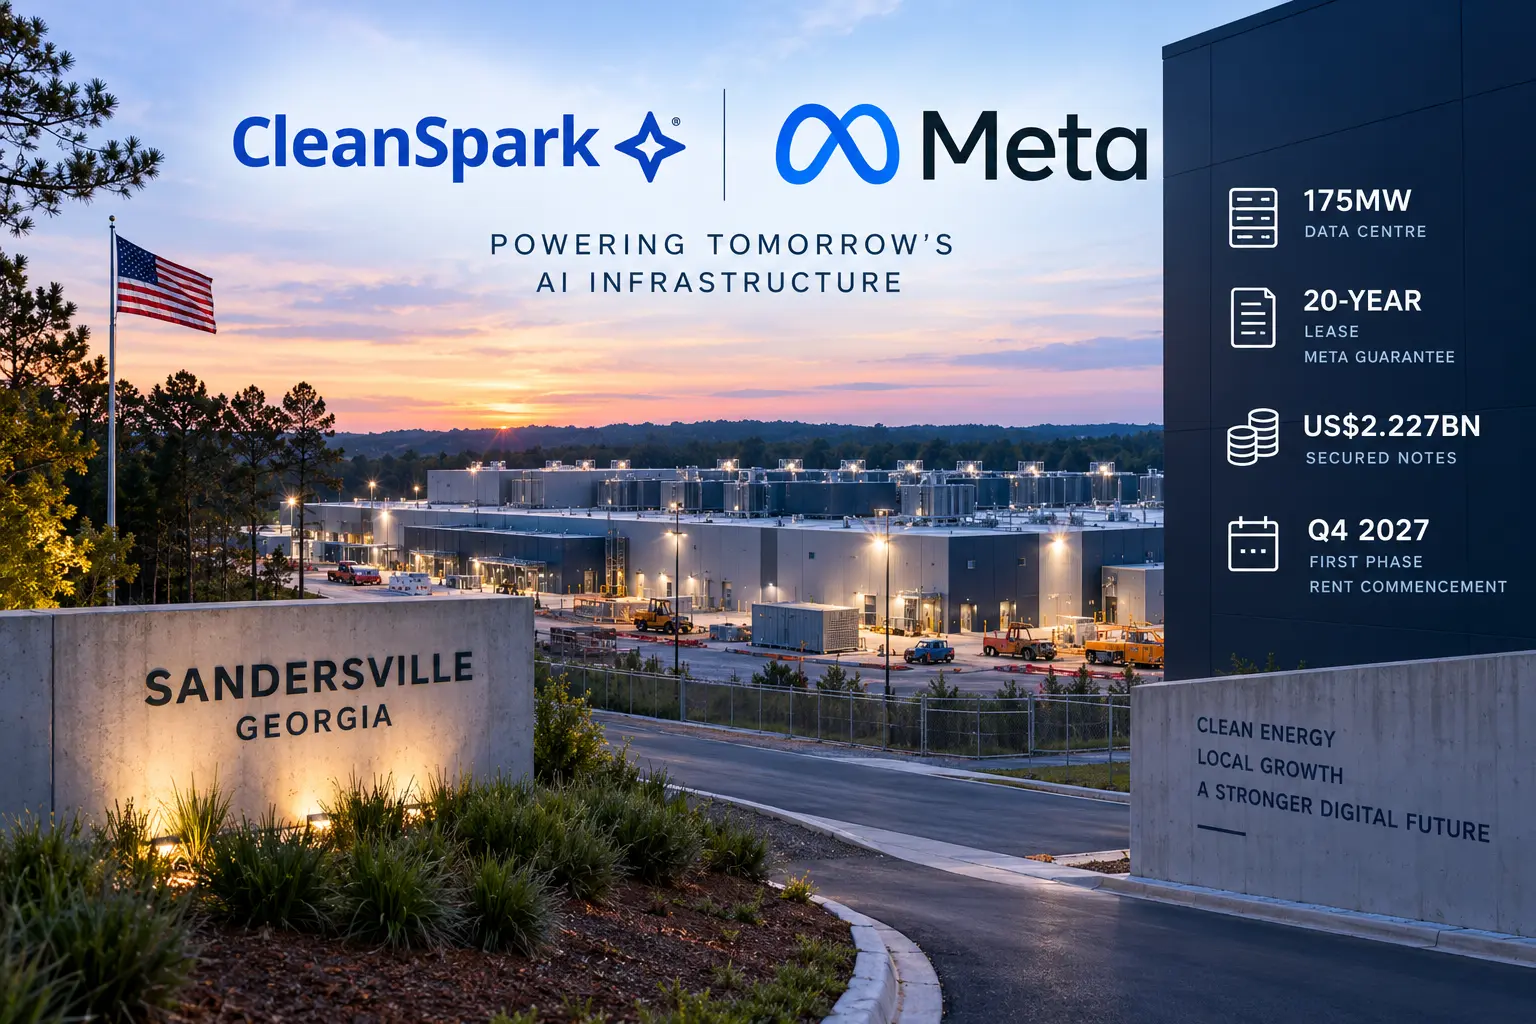
CleanSpark 为 Meta 支持的数据中心寻求 22.3 亿美元融资
CleanSpark 计划为其 175MW 的桑德斯维尔项目发行 22.27 亿美元担保票据,该项目的 20 年租约由 Meta 提供担保。

亚太地区数据中心
Huawei 为 4,096 个 NPU 的 Atlas 960E 引入 NPO
Huawei 称其 Hi-ONE 光引擎可减少模块数量和互连功耗,但量产可靠性和维修流程在厂商测试之外仍未得到验证。

北美数据中心
Crusoe 融资 39 亿美元建设 AI 工厂
F 轮融资为 Crusoe 带来了更多资金,可用于大型园区和模块化 Spark 部署,但公司尚未说明哪些项目将获得这笔资金。
亚太地区数据中心趋势
Bitdeer A202:65.1MW 场地已签,云客户仍待落定
Johor 的十年数据中心服务协议,把 A202 的一大块未来电力容量变成了有期限的运营承诺;但它还没有把这些容量变成云收入。Bitdeer 向 SEC 提交的项目表,恰好把这两件事分开呈现。
北美数据中心趋势
Digital Realty 的78亿美元,不是付给 Blackstone 的78亿美元
北弗吉尼亚交易把全口径资产价值、64%混合权益、现金、股票和仍在建设的容量压缩进一个标题。真正需要核对的是四本账和三只时钟。

全球数据中心趋势
Generac公开80亿美元权证刻度,却隐藏亚马逊确定订单底线
Generac 把亚马逊关联付款如何推动 1,693,745 股权证归属写得十分清楚,却把商业协议中最低“Firm Orders”金额涂黑。投资者看得见股权激励的上限,却看不见供应关系最初的确定订单下限。
北美数据中心趋势
DMG 在50兆瓦租户合同落定前先投入改造资金
Christina Lake 的光纤、许可和工程工作已经向前推进,但拟议中的 50 兆瓦 AI 托管租户仍停留在意向书阶段。这笔提前投入究竟是购买交付时间,还是形成搁置资本,要看每一张后续凭证能否分别兑现。
全球数据中心趋势
AXG 与 Digital Realty 覆盖 31 个市场,但这不是部署清单
这项合作为集成商提供了销售托管私有基础设施的全球通道。真正的商业价值,仍要由每一份客户订单、每一处设施、每一次验收和每一套退出安排来证明。

北美区域 ISP 趋势
FirstLight拿下240英里超大规模客户订单,但“多样性”仍待证明
这份奥尔巴尼—波士顿协议表明,超大规模客户的需求正在进入区域光纤走廊。不过,公开材料只确认了一条线路,尚不足以证明客户买到了两条故障相互独立的路径。

亚太地区数据中心
Equinix 清奈 CN1:从规划到开业,机柜数字说明了什么
对照 2024 年的规划披露与 2025 年的开业公告,CN1 的初始投资数字上调,首期和最终规模的机柜数字下调。这些变化值得追问,却不能直接当作成本超支、算力下降或当前可售容量的证据。

非洲国家电信
MTN 携手阿联酋投资者在非洲发展数据中心
MTN Digital Infrastructure 已与一家总部位于阿联酋的投资平台合作,在非洲开发支持 AI 的数据中心容量。