
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东数据中心
名字像一个数据中心,注册处只看到一家小公司:bit datacenters GmbH 的规模落差
一家 2022 年注册于德国吉森(Gießen)的小型托管网络运营商,名字里写着“数据中心”,注册股本 3 万欧元,自治系统下只有一个 /24 地址段,互联记录指向法兰克福的第三方设施——这就是公开登记与网络注册数据能够还原的全部轮廓。本报告以 bit datacenters GmbH 为例,说明在 AI 建设热潮中,名称、自动化 IP 地理定位与注册规模为何不能当作设施容量的证据。
欧洲与中东云服务
G42 的透明度分层:上市子公司披露一切,算力与数据中心引擎披露为零
在阿布扎比人工智能集团 G42 的公开叙事中,规模以吉瓦计、合作伙伴名单横跨美国科技巨头。但当把该集团按运营公司层级拆开核对公开证据时,画面截然不同:唯一披露经审计财务数据的,是其阿布扎比证券交易所上市的人工智能分析子公司 Presight;而承载算力叙事的 Core42 与承载数据中心资产的 Khazna,均不公布任何收入数据。
欧洲与中东云服务
米斯特拉尔的“锚定客户”问号:ECU 承诺究竟由什么支撑
2026 年 8 月 11 日,Mistral AI 宣布将区域推理端点正式商用、推出带服务等级承诺的 Priority Tier,并抛出一套“欧洲算力单位”(European Compute Units,ECU)与锚定企业联盟的框架,用以支撑其到 2027 年底 200 兆瓦、到 2030 年 1 吉瓦的欧洲算力目标。公开报道将 Amadeus、ASML、Capgemini、Caisse des Dépôts 与 CMA CGM…
欧洲与中东数据中心
Mistral Compute 的网络与供电层:一个自治系统、一个400G对等端口和一条仍未竣工的电网线路
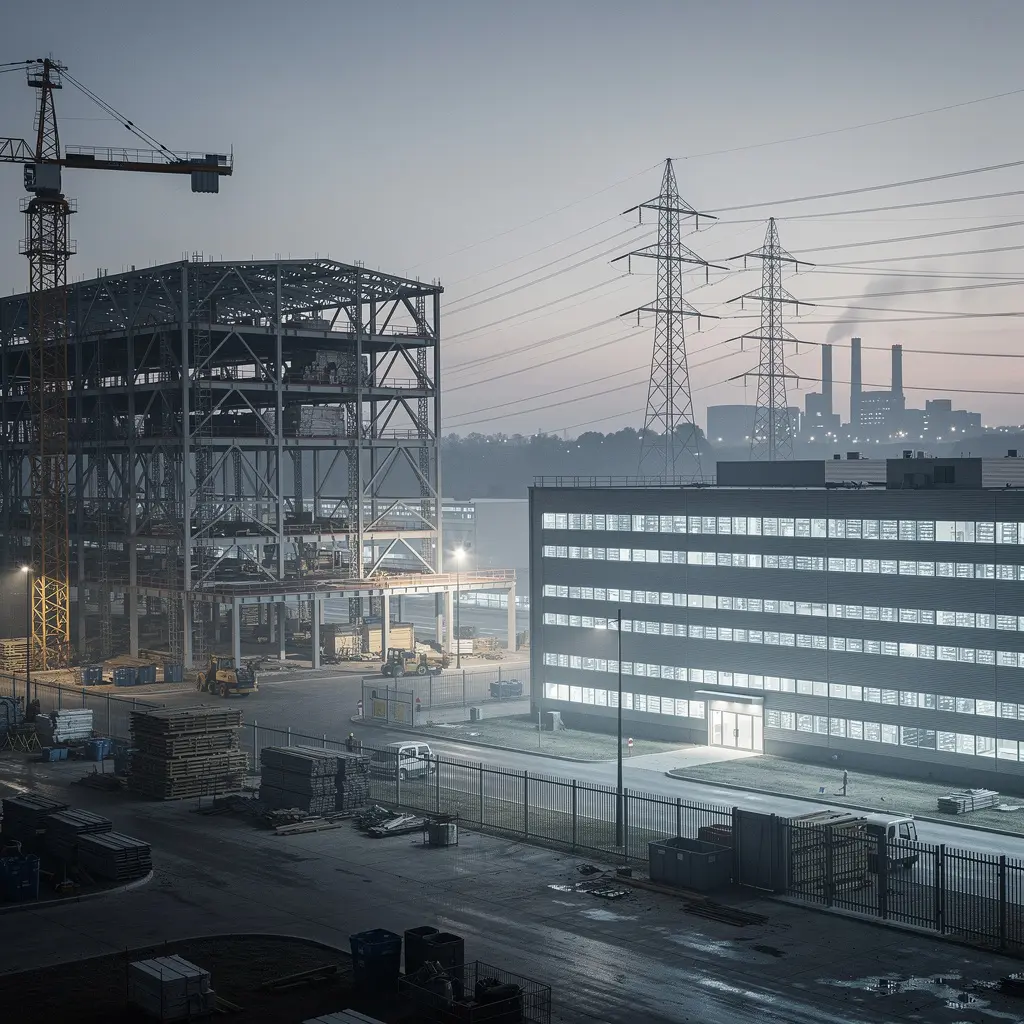
围绕 Mistral Compute 的公开报道已经覆盖了兆瓦台账、8.3 亿美元债务结构和 2026 年 8 月的商业化层,但有一个层面至今没有公开记录可以证实:这台机器如何接入互联网,以及它的专用供电线路何时真正竣工。本报告梳理可见的证据边界。
全球云服务
Meta豪掷近2800亿美元租赁承诺:承诺数字与实际算力之间的执行鸿沟
Meta Platforms 的人工智能数据中心扩张正越来越多地通过尚未启动的未来承诺而非已部署的算力来融资和锁定:截至 2026 年 6 月 30 日,尚未开始履行的数据中心租赁承诺约为 2790 亿美元,比第一季度的 1828.8 亿美元增长 53%;2026 年 7 月又新增约 680 亿美元的租赁承诺。与此同时,Q2 资本支出为 310.8 亿美元,而自由现金流仅为 7.84 亿美元,全年资本支出指引收窄至 1300 亿至 1450 亿美元。承诺规模与实际运行容量之间的差距,是本文观察 Meta 执行机制的核心标尺。

欧洲与中东机构
Allianz的云与数据中心故事在哪里得到验证:一家泰国运营实体,而非集团层面
Allianz Technology SE 的云化进程在 2026 年的公开记录里出现了一个耐人寻味的错位:可核查的云迁移证据集中在一个泰国运营实体——Allianz Ayudhya——身上,而集团层面的云化比例至今只有目标、没有可验证的实测数字。与此同时,Allianz Commercial 在 2026 年 8 月发布的数据中心建设风险报告,从保险视角量化了同一批资产的另一面。
拉丁美洲与加勒比数据中心
AI.BRAZIL 的“AI 数据中心”标签:10 月初的记录再次显示合同增长、网络未动
两周前,BTW 于 2026 年 10 月 1 日的报告记录了名称与可验证经营痕迹之间的距离:一份持续增长的巴西市政云与 SaaS 合同账本,以及一个几乎从未变化的单前缀存根自治网络。本轮对公开路由镜像、企业登记与采购公告的核对显示,进入 10 月初,这一画面没有实质变化:路由状态依旧是一个 /22、一个上游、零 IPv6 公告;采购台账在报告基线之外补充了新的行(如 UNIMONTES 的 12,000 雷亚尔授予),但没有任何记录显示数据中心设施、GPU 算力或 AI 专用部署。

北美数据中心趋势
AIB 与 Nebius 的 13.2 亿美元合同,尚未为项目建设落实融资
50MW 约束性协议改变了 AIB 的客户状态,却没有改变数据中心项目的融资状态:公司自己的示例模型仍有大部分项目资金尚未安排。

亚太地区云服务趋势
Sharon AI的3.56亿美元GPU融资,把客户验收写进偿债顺序
SEC 文件显示,这笔最高 3.56 亿美元的承诺融资并非一笔统一定价的贷款:A 档上限 1.5 亿美元,利率从 7.25%逐级上升;B 档 2.06 亿美元,利率为 9.95%。客户验收将触发一笔托管押金用于偿还 A 档的预期安排,也可能改变母公司担保继续承担风险的范围。
北美数据中心趋势
Applied Digital将Polaris Forge 1运营容量提升至250兆瓦,租金转化仍待验证
Applied Digital 称,Polaris Forge 1 又有 75 兆瓦达到可服务状态,使园区披露的运营关键 IT 负载升至 250 兆瓦。这个进展推动了一个已签约 400 兆瓦的园区,但接下来要看的,是新增机房带来多少基础租金,而不是按兆瓦或设备安装收入推算。
全球数据中心趋势
DigitalBridge优先股可按每股14.43美元转换,但25美元并非保证兑付
SoftBank 关联方完成收购后,DigitalBridge 的 Series I 优先股持有人可在 10 月 22 日营业结束前,将每股转换为 14.43 美元现金。这是一项有期限的选择,不代表每位持有人都能拿到另行规定的 25 美元清算优先额。

北美数据中心趋势
Quanome拟议的1.2亿美元发行,尚不能证明GPU服务器订单已有资金来源
Quanome 同时披露了潜在证券发行和一笔服务器采购,但公开文件还没有把两者接起来:注册额度不是到账现金,而采购协议要求大部分价款在发货前支付。
欧洲与中东数据中心
給 AI 基础设施审计者的教训:Mistral Compute 的“已投运”声明与融资记录矛盾
Mistral Compute 是欧洲最受关注的 AI 基础设施项目之一。2026 年 3 月,Mistral AI 以 8.3 亿美元债务融资为巴黎近郊的 Bruyères-le-Châtel 数据中心购买 13,800 块 NVIDIA GB300 GPU 并获得 44 MW 供电容量。但三个月后,NVIDIA 官方博客却宣称该站点“已投运 18,000 套 GB200 系统”。本报告追踪这一矛盾在公开记录中的来源,并审视:关于这支已融资的算力机队,究竟存在哪些带日期的运行证据。

全球机构
G42 阶段化产能账本:在运营的与被宣布的算力之间
围绕阿联酋科技集团 G42 的算力叙事常常把已宣布的园区规模、已获授权的芯片数量与实际投运的基础设施混为一谈。本文把这些数字按阶段拆开:什么是投运的,什么是施工中的,什么是仅有授权或仅有意向的,以及美国出口管制如何决定各阶段之间的转换速度。
欧洲与中东机构
安联科技的全球网络:从自研SD-WAN到常态运营——以及与离岸外包证据之间的矛盾
安联科技(Allianz Technology SE)用两年时间把分布在全球 1,100 多个办事处的广域网收回到自己手中:到 2022 年 9 月,公司已建成 13 个运营商中立的全球托管互联节点,超过 1,100 处安联办公室迁移至 SD-WAN,其中 800 处已更换为以互联网接入为主的新传输层,被定位为“云优先”旅程的一部分。此后,这项服务进入常态化运营,并转向 MPLS 向 DIA(直连互联网)的迁移。但 2026 年最新的可核查记录指向另一个方向:据澳大利亚公平工作委员会(Fair Work Commission)一裁决的报道,公司…

欧洲与中东国家电信
沙特电信用20亿美元苏克债券押注国内资本密集型转向:从近零杠杆到0.38倍净负债
stc 在 2026 年上半年把资本开支提高了 31%,并用一只 20 亿美元的双档国际苏克债券为其融资——这家长期近乎零负债的沙特运营商,正在用资产负债表为网络、数据中心和 Mission Critical 项目买单,而其网络质量领先尚未按比例转化为市场份额。

全球数据中心趋势
Xanadu的低温模块,揭开室温量子计算的设施成本
Xanadu 与 Bluefors 计划投入数百万美元开发低温原型,目标是减少大型工业制冷站的需求。真正的经济问题不是处理器能否在室温运行,而是探测器冷却能否以更低的全系统成本扩展。
亚太地区数据中心
NTT泰国数据中心:从图纸到通电之间的证据缺口
NTT Global Data Centers (Thailand) Limited 正在春武里府安美德城建邺工业区扩张其曼谷数据中心组合,但公开记录显示,其已宣布的容量与可验证投运容量之间存在明显差距:曼谷 3 号(BKK3)的启用时间已从 2024 年下半年推迟,其容量口径从 12MW 调整为满建 14MW,而曼谷 4 号(BKK4)目前唯一的硬性数字是一份 100MW 购电协议,而非 IT 负载。
全球数据中心趋势
Micron 512GB RDIMM仍在平台验证,2026年还不是可采购方案
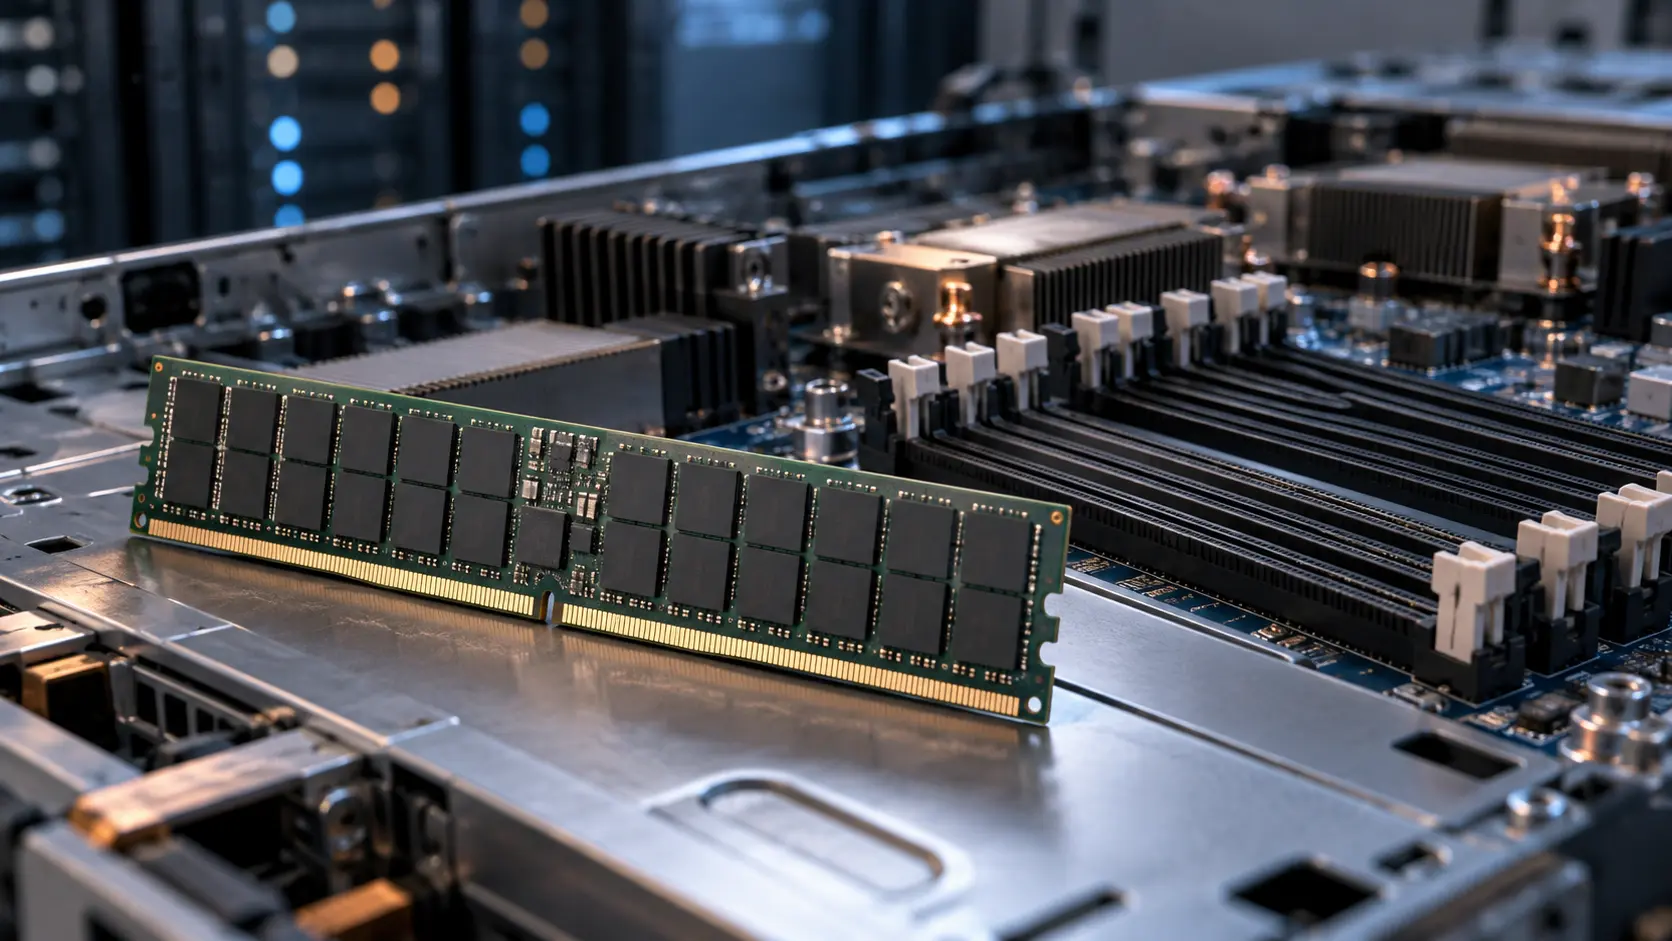
Micron 已在多个服务器平台演示 512GB DDR5 注册式内存条,但公司表示 AMD 和 Intel 仍在验证,量产目标是 2027 年下半年。容量能力已有演示,采购条件还没有齐备。
北美数据中心
安大略数据中心公司:真实设施与迁移的网络身份
位于加州安大略市的小型数据中心设施是真实存在的,但围绕它的公司与网络身份已经明显迁移。本简报梳理公开记录中的证据、分歧与验证方法。