
档案
事件
事件档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。

全球云服务趋势
OpenAI 已停用 Sora 网页与应用,API 将于 9 月关闭
Sora 网页端和应用端已于 2026 年 4 月 26 日停用。OpenAI 表示 Sora API 将于 9 月 24 日关闭,并建议用户尽快导出内容。
欧洲与中东云服务趋势
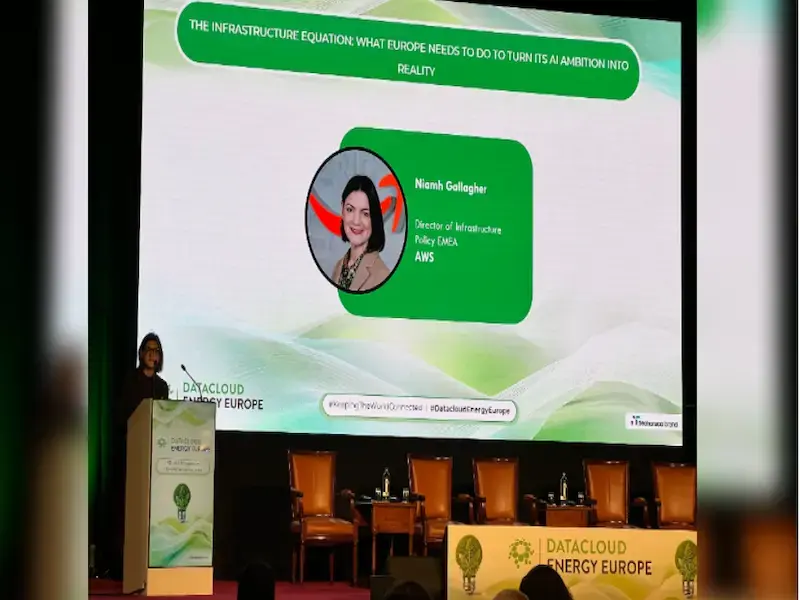
AWS:欧洲电网接入延误制约数据中心扩张
AWS 表示,欧洲输电网接入最长可能耗时七年,接入容量与交付日期正成为数据中心选址和投资的决定性因素。

欧洲与中东云服务趋势
Apple 在英国加入成人确认与年龄段共享
Apple 在英国把特定操作所需的成人确认,与面向应用的年龄段 API 结合起来。用户不确认仍可使用设备,但部分安全设置和 18+ 应用下载会受限。

欧洲与中东云服务趋势
爱立信与于利希借助 JUPITER 研究 5G/6G 人工智能
爱立信与 Forschungszentrum Jülich 计划利用欧洲首台百亿亿次超级计算机 JUPITER,设计和测试面向 5G 演进及未来 6G 网络的人工智能。
全球云服务趋势
Navan 将 2027 财年营收指引上调至 9.07 亿—9.13 亿美元
Navan 首季营收同比增长 40% 至 2.2 亿美元后,上调 2027 财年指引。预订额和支付额为预测提供支撑,但客户爬坡、交易型收入结构与 GAAP 亏损仍是核心检验。
全球云服务趋势
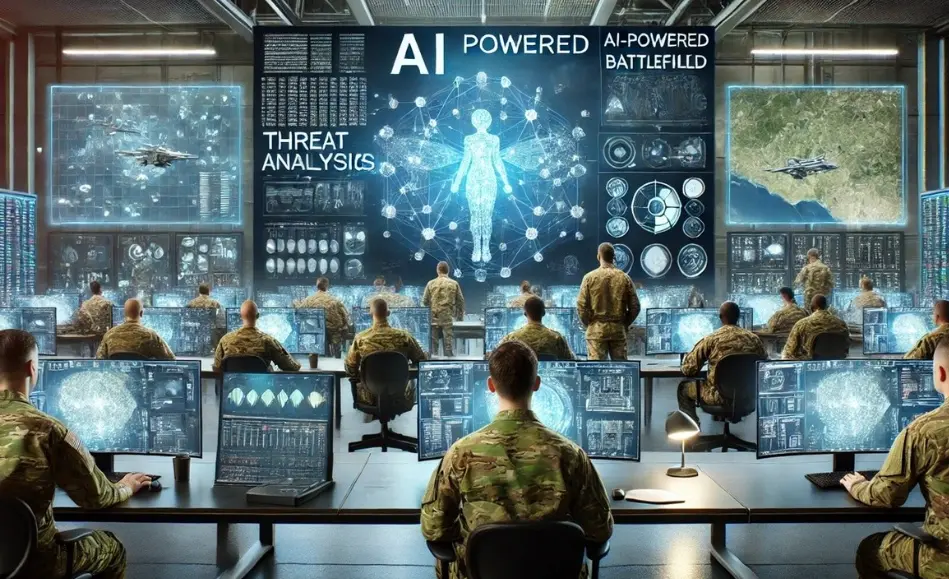
德国陆军研究用 AI 辅助战场决策
陆军负责人 Christian Freuding 希望使用乌克兰和演习数据训练分析工具,但尚未选定产品,最终决策仍须由军人作出。

欧洲与中东云服务趋势
Openreach 将 Google Cloud AI 用于车队运营和光纤规划
Openreach 正在将 BigQuery、Vertex AI 和 Gemini Enterprise 用于车队与光纤规划,但主要节省数据仍来自公司自行披露。
欧洲与中东云服务趋势
iSelect 家庭安防意识榜:挪威第一,英国第七
挪威在 iSelect 的 32 国商业复合指数中得 87.39 分,英国得 73.08 分。该指数衡量抢劫率、安防搜索、可支配收入和家庭联网率,并不衡量入室盗窃、网络事件或安防设备部署。
全球云服务趋势
Broadcom 称 TSMC 产能触顶,AI 供应链多环节承压
Broadcom 把 TSMC 产能、光学激光器和电路板列为 2026 年瓶颈,同时另行表示已锁定 2026–2028 年所需的先进晶圆、HBM 与基板产能。行业紧张不等于 Broadcom 已发生交付延迟。

全球数据中心趋势
AI 数据中心更重互联,但容量与电力并未退居次位
AI 让带宽、拥塞、路由与尾延迟成为计算性能的一部分,但分布式数据中心仍取决于负载、距离、电力、容量、软件与成本,不能概括成从“规模”普遍转向“连接”。
全球云服务趋势
部分美国投资者转向 AI 基础设施,风险并未消失
基金配置数据表明,美国市场出现了范围有限的转向。已签容量合同是真实承诺,但企业资本开支指引和能源需求预测不等于已经完成的投资,也不保证回报。

全球云服务趋势
SES 将 meoSphere 瞄准 2030 年,但部署仍有前置条件
SES 已为 meoSphere 首期确定 28 个平台,但 2030 年投运目标仍取决于在轨验证、制造、发射、频谱与落地许可,以及地面系统成熟度。
全球云服务趋势
Openreach 将 Google Cloud AI 用于光纤与车队规划,成效仍待验证
Openreach 正以 Vertex AI、BigQuery 和 Gemini Enterprise 辅助线路建模、车队决策与工程工作。工具可以改善决策,但建设提速和减排仍需可比的运营结果证明。
全球区域 ISP 趋势
ISP 如何分别评估 IPv4 号码资源与知识产权
可靠的评估应把互联网号码资源、专利、商标、牌照与合同分开,并逐项核验权利、可转让性、现金流与不确定性。
欧洲与中东云服务趋势
Poste Italiane 要约收购 TIM 并谋求退市,交易尚未完成
Poste Italiane 已对 TIM 发起自愿现金加换股要约,但 TIM 仍独立上市。交易能否完成仍取决于股东接受情况、要约文件和监管条件。
北美云服务趋势
ChatGPT 广告从美国小范围测试走向 Free 与 Go 扩大投放
OpenAI 先在美国分阶段测试广告,之后才宣布扩大到 ChatGPT Free 与 Go。判断实际状态要看账户、年龄、地区、对话数据使用和用户控制,不能把计划写成当天全量上线。
全球国家电信趋势
INWIT 下调 2026 年指引,塔站服务合同争议进入司法程序
INWIT 的指引下调已有明确金额,两份 MSA 的期限却仍由各方争议。米兰法院拒绝其针对 TIM 的紧急救济申请,但并未裁定合同期限或案件实体问题。
全球云服务趋势
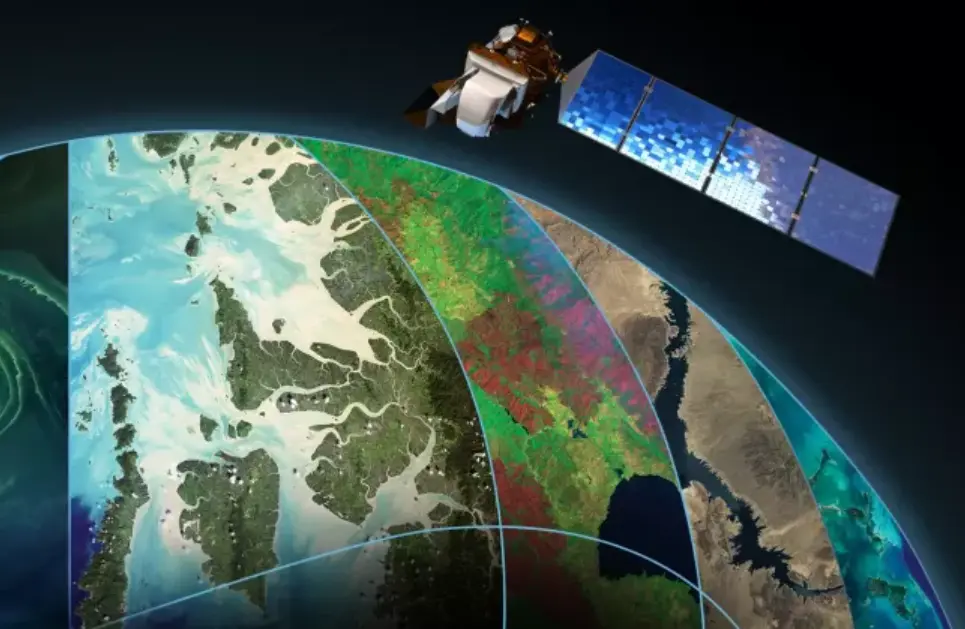
Open Cosmos 串联 OpenConstellation、ConnectedCosmos 与 IoT,但证据仍停留在组件层
Open Cosmos 描述了一项把地球观测、卫星 IoT、连接与 DataCosmos 分析串联起来的服务。发射记录和既有任务验证了部分能力,尚未证明全球实时端到端服务已经运行。
欧洲与中东区域 ISP 趋势
Digi 英国光纤已有限商用,尚非全国上线
Digi Communications 控股 WhyFibre 后,已从拟议试点推进到英国部分地址可下单,但覆盖仍属地方性,不能称为全国发布。
全球机构趋势
Crunchyroll 客服数据事件:第三方事故已确认,规模仍有争议
Crunchyroll 确认第三方供应商事件主要涉及客服工单;800 万张工单、680 万个邮箱及 Okta 入侵路径仍只得到部分佐证。