
档案
事件
事件档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。
全球云服务趋势
WWDC26 主体在线举行,Apple Park 线下活动仅限一天
Apple 于 6 月 8 日至 12 日在线举办 WWDC26,只在首日于 Apple Park 接待入选人员;主题演讲和技术课程目前仍可点播。

全球云服务趋势
历史 IPv4 地址储备可降低兼容成本,但不保证市场胜出
历史分配的 IPv4 地址可承接仍存在的 IPv4 需求,并减少部分转让或地址共享成本。其价值取决于实际利用、路由、信誉、RIR 政策与 IPv6 架构,而非“采用得早”本身。

全球云服务趋势
Apple C1X 在真实网络数据中缩小与 Qualcomm X80 的部分差距
Ookla 的 2025 年第四季度众包数据表明,iPhone Air 的 C1X 在下载与时延上接近 iPhone 17 Pro Max 的 X80,并在 22 个市场中的 19 个时延更低,但上传仍落后。

欧洲与中东云服务趋势
Poste 收购 TIM:所谓“重新国有化”究竟意味着什么
Poste 的要约可能让 TIM 进入一家由国家控制的集团,但 TIM 仍独立上市,其原固定网络已归 FiberCop 所有。
全球云服务趋势
OpenAI 扩招计划是公司信号,不是整体就业结论
报道称 OpenAI 计划在 2026 年把员工从约 4,500 人增至 8,000 人。该目标及职位板反映公司扩张,不能代表整个劳动力市场的方向。
亚太地区云服务趋势
ClawBot 把 OpenClaw 接到 WeChat,但没有把 AI 模型装进应用
Tencent 的 ClawBot 让 WeChat 成为独立 OpenClaw 实例的指令通道。分批开放并不等于已经获得大规模采用或商业回报。
全球国家电信趋势
TIM 与 Fastweb + Vodafone 拟合资建设至多 6,000 座意大利通信塔
TIM 与 Fastweb + Vodafone 签署非约束性方案,拟成立各持股 50% 的开放接入合资公司,在意大利建设并运营至多 6,000 个新被动通信塔站。

全球国家电信趋势
2025 年第四季度 5G 核心网投入增长 83%,SA 落地仍不均衡
Omdia 测得 5G 分组核心网投入同比增长 83%。这一信号集中在单季和部分地区,不能直接说明 RAN 支出、实际使用或收入。
欧洲与中东区域 ISP 趋势
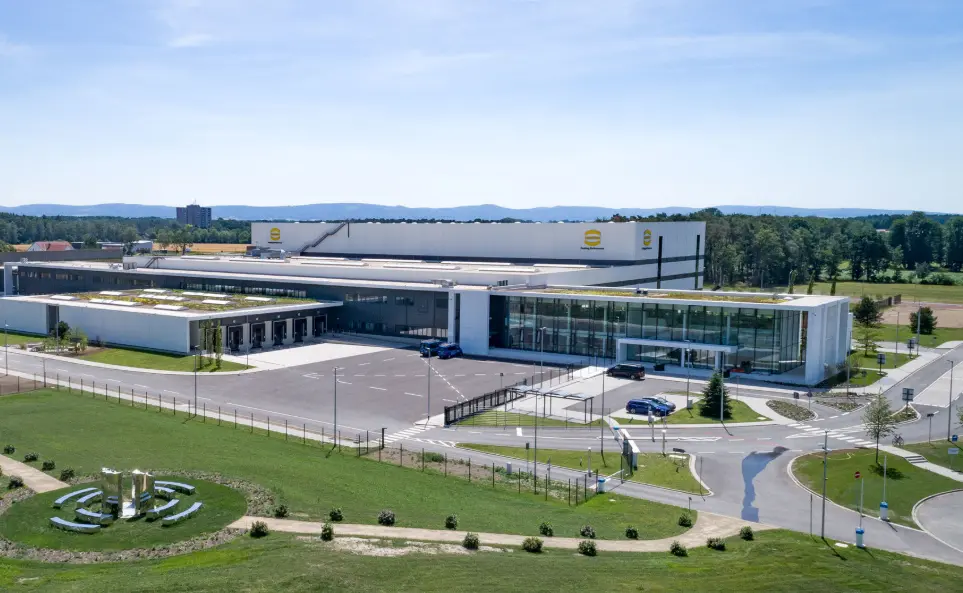
Vodafone 卢森堡物流中心已集中设备,运营收益仍待数据验证
Vodafone Procure & Connect 于 2026 年 3 月 19 日启用 Bettembourg 中心。开业和合作方角色已有记录;24 小时覆盖、节省成本、增强韧性及加快网络部署仍是缺少公开运营结果的企业主张。
全球国家电信趋势
Vodafone 在卢森堡启用泛欧洲电信设备物流枢纽
Bettembourg 枢纽集中储存和配送移动、光纤及固定网络设备。它服务于网络建设,但并不负责 Vodafone 欧洲各国网络的技术运营。
全球云服务趋势
AWS 与 Nvidia 宣布部署逾 100 万块 GPU
AWS 表示将从 2026 年起增加逾 100 万块 Nvidia GPU;Reuters 称销售将延续至 2027 年。这不是已完成部署,也不是 100 万套完整系统。
北美云服务趋势
Google 美国数据中心扩张将 AI 算力与电力接入绑定
Google 已披露的扩张包括在弗吉尼亚州和印第安纳州投入 30 亿美元,以及后续的电力协议。证据显示,电网接入才是关键约束,并不存在一个细节不明的全美统一扩建项目。
全球云服务趋势
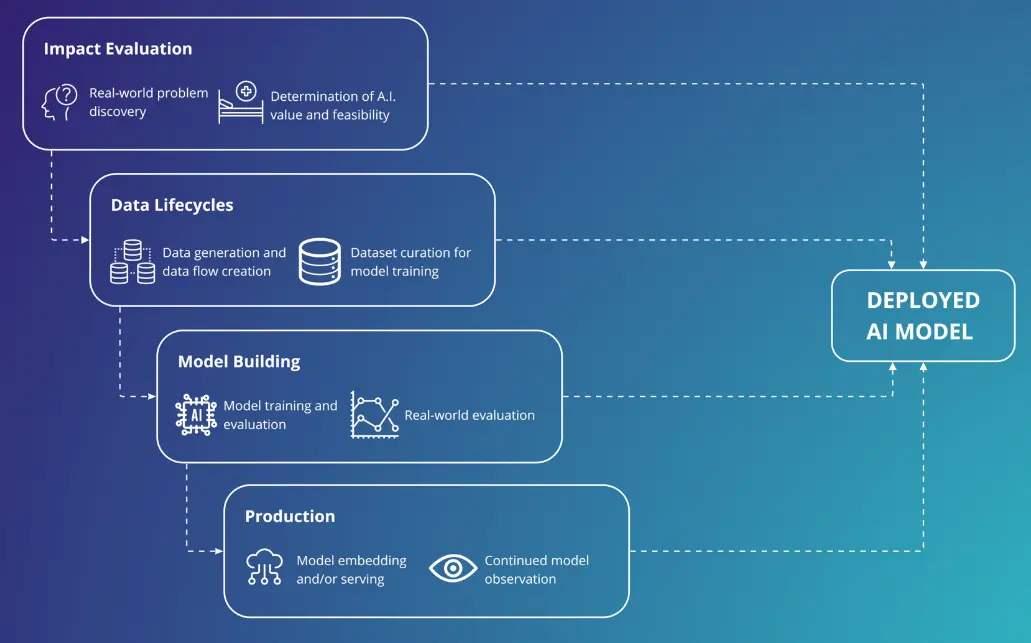
五角大楼替换 Claude:12 至 18 个月只是军用认证估算
12 至 18 个月是 Joe Saunders 对机密或军用网络替代系统认证周期的估算,并非企业或商业 Claude 用户的普遍迁移期限。
拉丁美洲与加勒比数据中心趋势
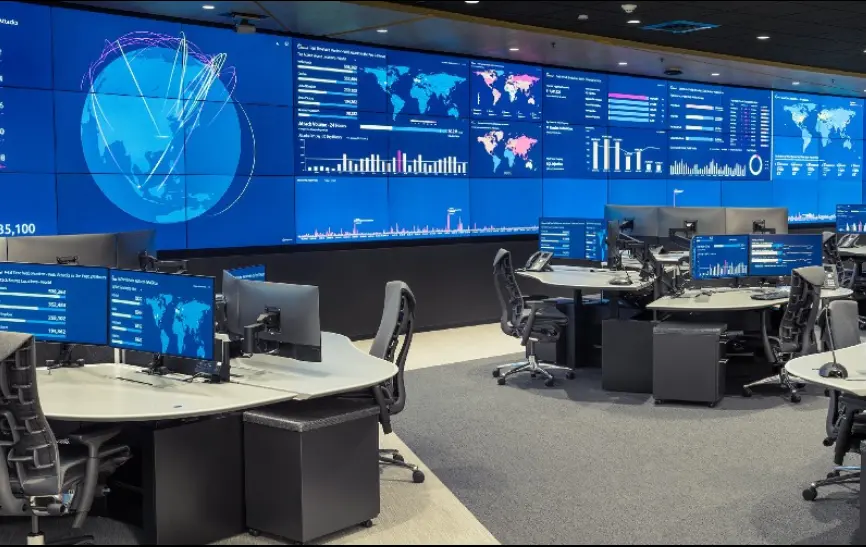
Cirion 领导架构重组:区域整合仍待执行检验
Cirion 在 2026 年 3 月重组业务线、地域与职能权责,但更快决策、低时延和韧性提升仍是公司目标,并非已验证结果。

亚太地区国家电信趋势
Ericsson 与 SK Telecom 的 6G 合作:先验证 AI-RAN,不预告商用
这份五年期谅解备忘录连接 AI-RAN、5G 演进与 6G 研究,但尚未披露试验结果、采购承诺或商用上线计划。
欧洲与中东云服务趋势
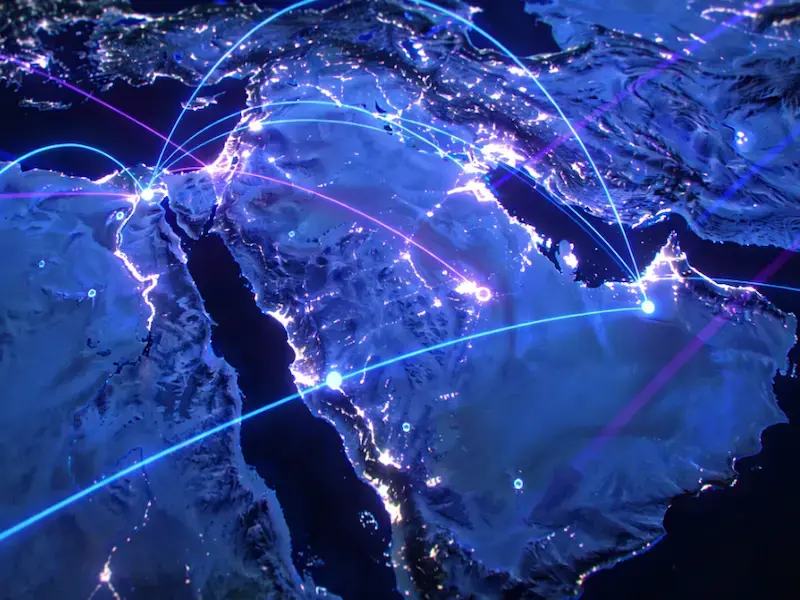
ZOI 与 Zong 统一中东—巴基斯坦语音互联和漫游框架
双方拟标准化流量管理并整合漫游治理,但尚未披露合同金额、SLA、承诺流量、覆盖市场或实施日期。

全球云服务趋势
Astral 在附条件协议后加入 OpenAI,下一项检验是开源治理
OpenAI 3 月宣布附条件收购;Charlie Marsh 6 月表示团队已经加入。真正需要持续核验的是 uv、Ruff、ty 与 pyx 的治理和交付。
全球云服务趋势
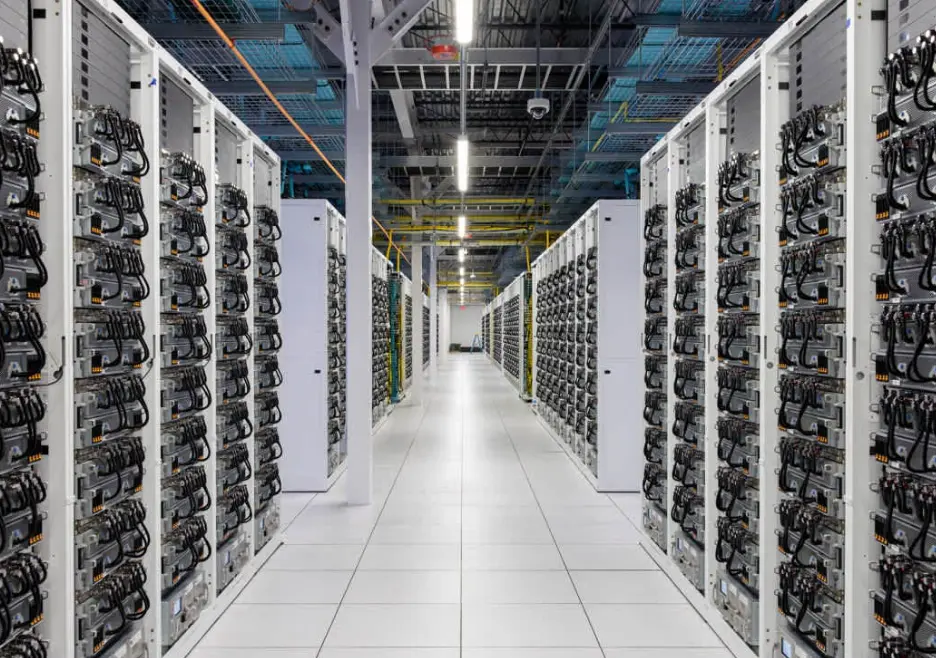
NVIDIA 对 AWS 的销售延续至 2027 年,部署规模尚非交付量
NVIDIA 称将在 2026 至 2027 年向 AWS 销售 100 万块 GPU;AWS 称超过 100 万块 GPU 将从 2026 年起部署。两项表述都不能证明已有多少设备安装、上线或向客户开放。
欧洲与中东云服务趋势
Elmos 股东出售 10.5% 股份,整家公司出售仍未获证实
Reuters 3 月报道 Elmos 探索出售。两名锚定股东随后配售 10.5% 的现有股份,但公司尚未宣布整体收购协议,仍以独立公司身份披露经营情况。
全球区域 ISP 趋势
2Africa Pearls 暂停冲击特定路由,并非全球光纤中断
战争叫停了波斯湾延伸段及至少另外两个项目。2Africa 主干与 Pearls 并非同一里程碑,现有证据也没有量化在线流量或用户影响。