Resumo
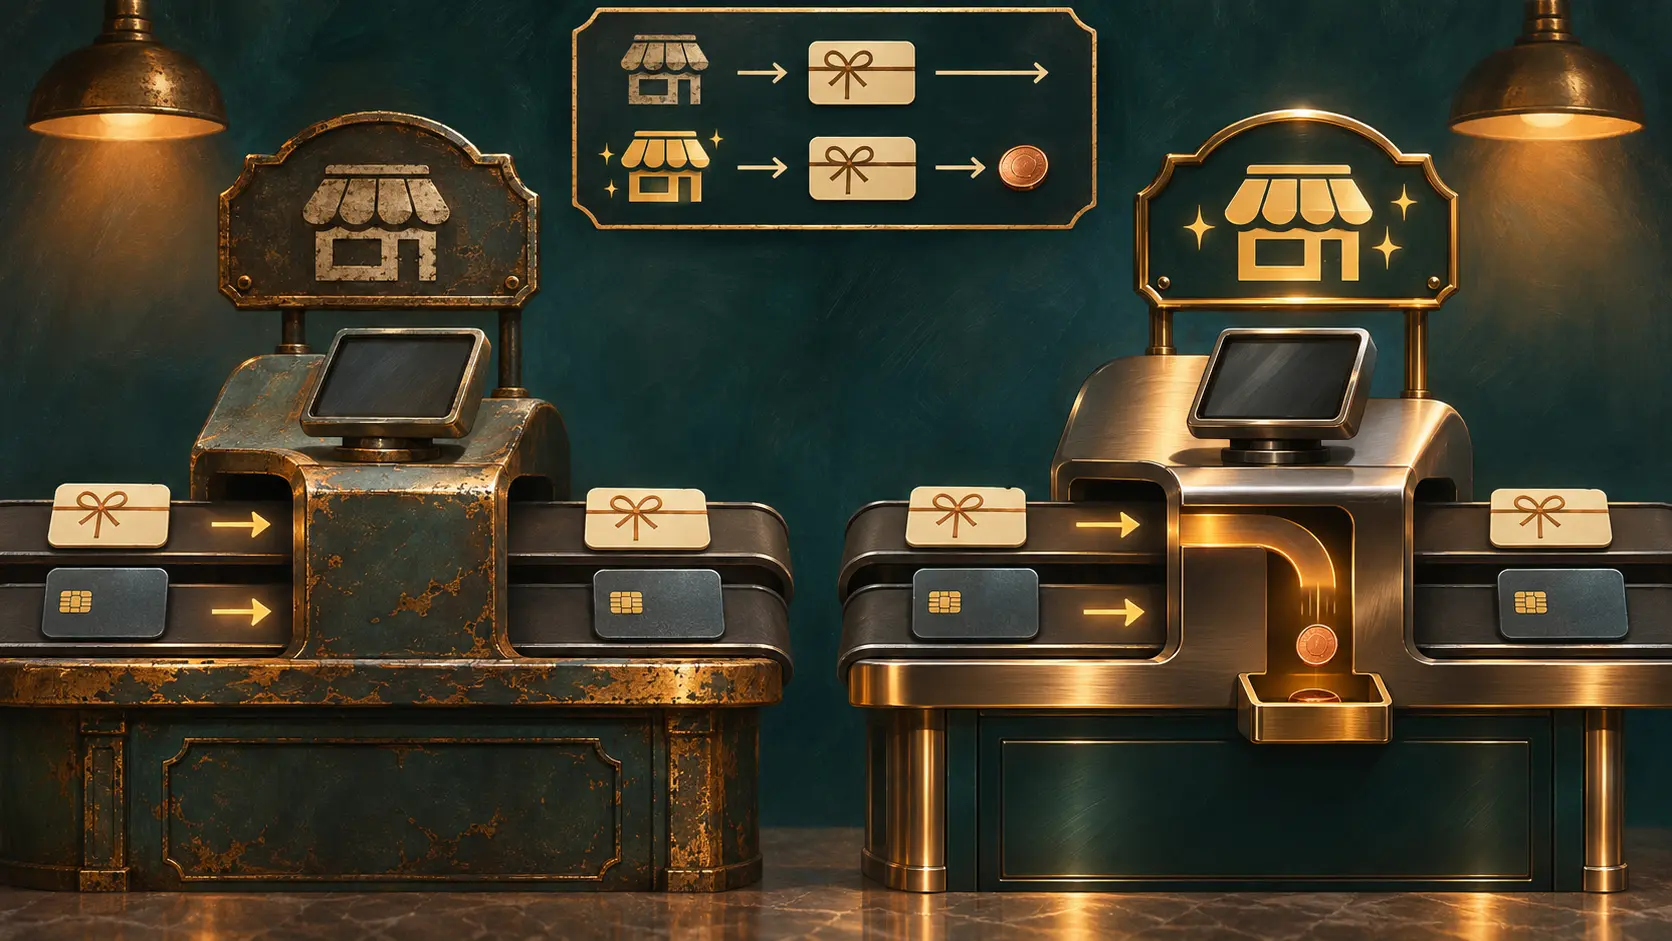
- Para lojas criadas em 12 de maio de 2025 ou depois, a Shopify cobra taxa de transação de terceiros sobre o valor pago com crédito da loja ou vale-presente. Lojas anteriores são isentas dessa taxa sobre o saldo.
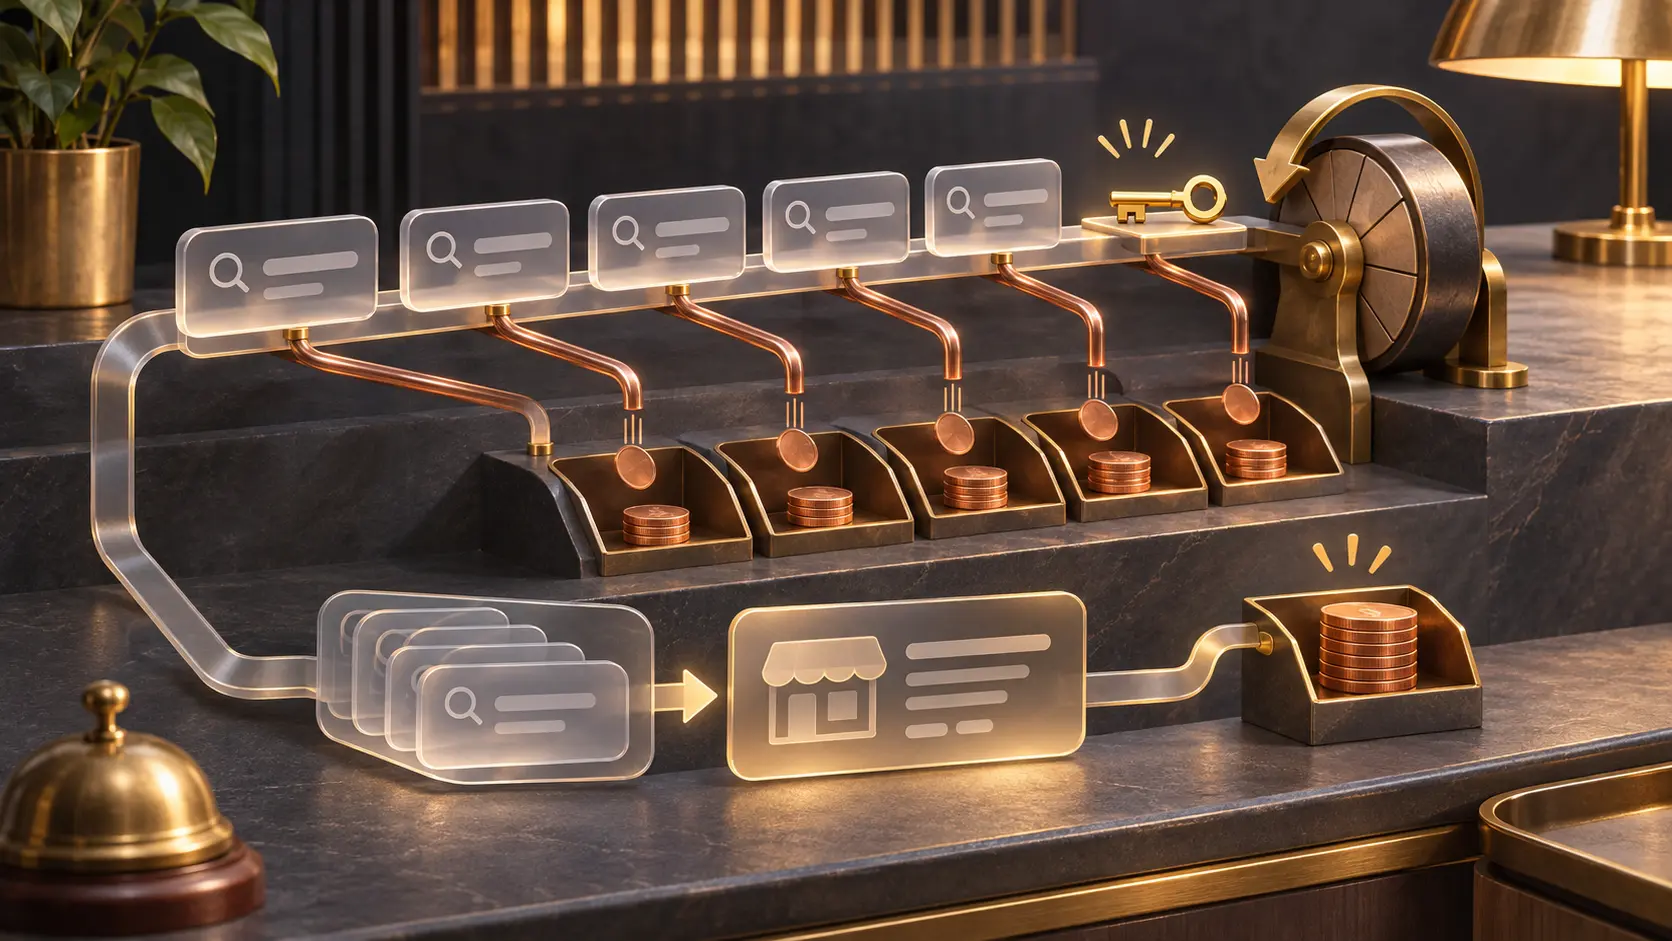
- No exemplo oficial de pagamento combinado, cartão de crédito cobre parte do pedido e 10 dólares canadenses vêm do crédito da loja. A taxa incide apenas sobre os 10 dólares canadenses.
O caixa guarda a data de abertura
Uma loja concede crédito para compensar uma falha no atendimento. O cliente volta, usa o saldo e completa a compra no cartão. Outra loja faz o mesmo. No extrato da Shopify, porém, os dois lojistas podem ter tratamentos diferentes para a parcela em crédito. A plataforma olha para quando a loja foi criada.
A regra publicada pela Shopify fixa 12 de maio de 2025 como corte. Se a loja nasceu nessa data ou depois, crédito da loja e vale-presente usados no pedido entram na base da taxa de transação de terceiros. Se nasceu antes, a parcela recebe isenção. O restante pago no cartão não transforma automaticamente o pedido inteiro em base de cobrança. A própria Shopify separa um exemplo com 10 dólares canadenses de crédito: é esse valor que recebe a taxa.
O custo chega depois da promessa comercial. O lojista decide quanto saldo oferecer em uma campanha de fidelidade ou compensação; a despesa de plataforma aparece quando o cliente resgata o valor. A página não estabelece uma alíquota única para todas as lojas. Plano e mercado mudam o valor. Antes de distribuir créditos, finanças precisa consultar a data de criação e a tabela de taxas da loja, depois estimar quanto do saldo será efetivamente usado.
O reembolso não apaga necessariamente a despesa. A Shopify informa que, nos países onde Shopify Payments está disponível, taxas de transação de terceiros não são devolvidas em pedidos reembolsados. Onde não está disponível, a plataforma credita uma parcela proporcional ao reembolso. Pagamentos manuais e vendas no ponto de venda seguem exclusões próprias; não são o pagamento online com saldo analisado aqui.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Exclusivo para o Círculo Estratégico
Círculo Estratégico
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Círculo EstratégicoSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance