الخلاصة
- تفرض Shopify رسوم معاملات الطرف الثالث على الجزء المدفوع برصيد المتجر أو بطاقة هدية في المتاجر المنشأة يوم 12 مايو 2025 أو بعده. المتاجر المنشأة قبل ذلك معفاة من رسوم هذا الجزء.
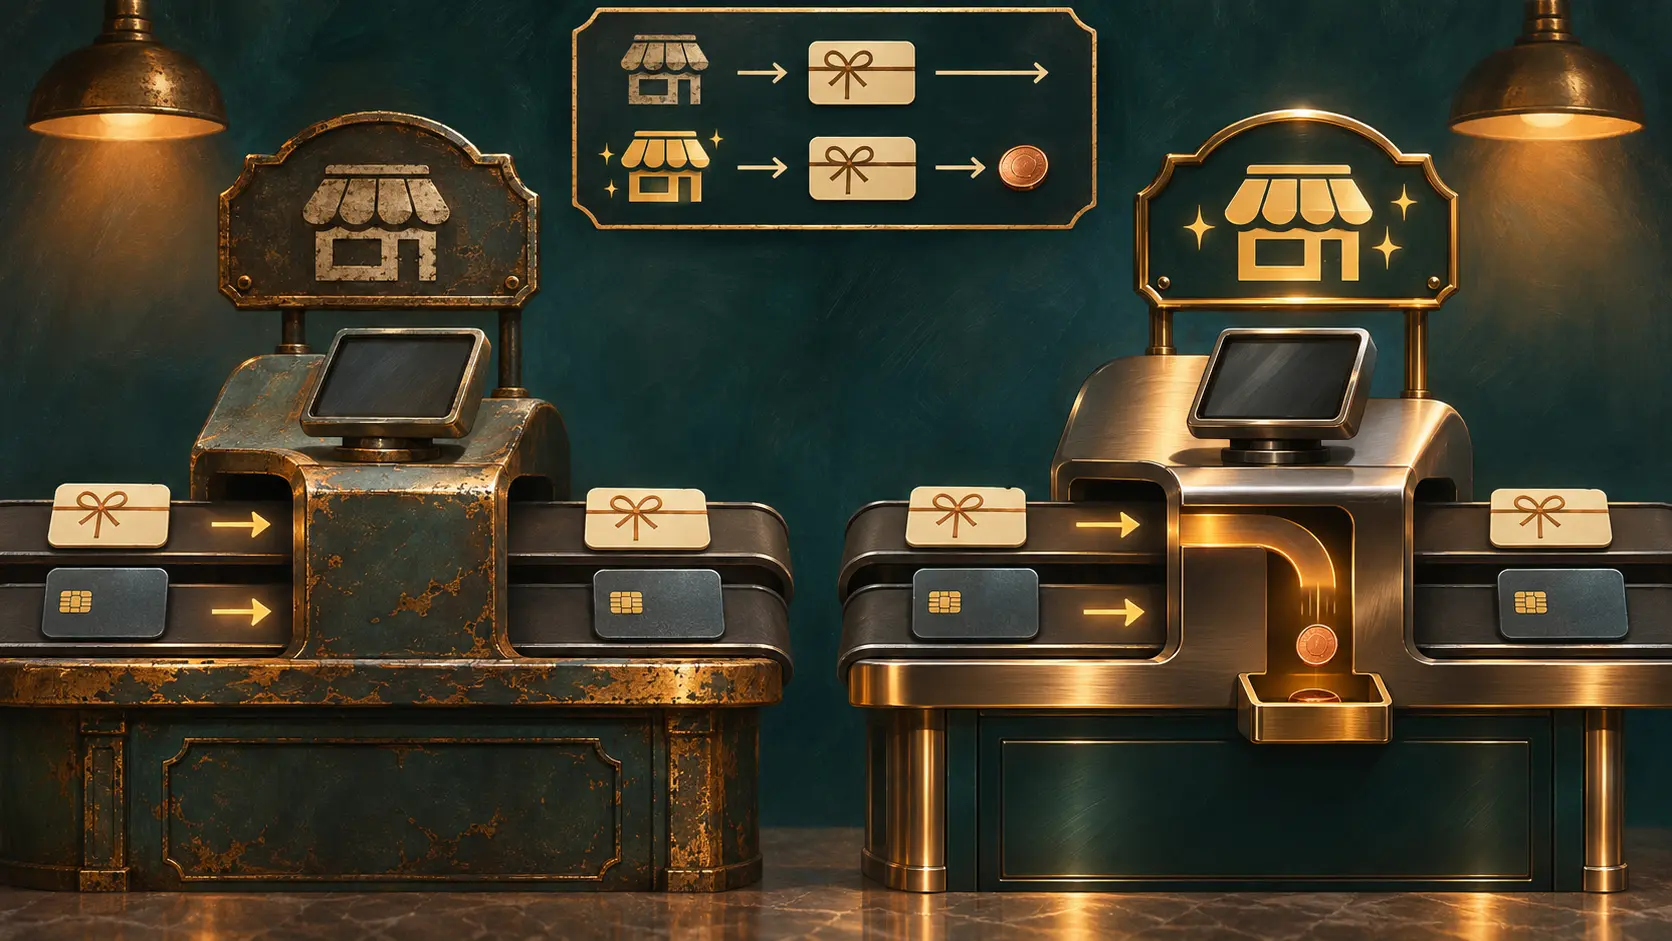
- في مثال الشركة، يجمع الطلب بين بطاقة ائتمان و10 دولارات كندية من رصيد المتجر. تنطبق الرسوم على العشرة دولارات فقط، لا على قيمة الطلب كلها.
يوم إنشاء المتجر حاضر عند صندوق الدفع
قد يصدر تاجران الرصيد نفسه تعويضاً لزبون. يعود الزبون في كل متجر، يخصم الرصيد ويدفع الباقي بالبطاقة. لا يرى الزبون فرقاً، لكن التاجر قد يجده في فاتورة المنصة. Shopify لا تسأل هنا عن سبب منح الرصيد؛ تسأل متى أُنشئ المتجر.
تحدد صفحة الرسوم الرسمية 12 مايو 2025 خطاً بين مجموعتين. إن أُنشئ المتجر في ذلك اليوم أو بعده، يدخل المبلغ المدفوع برصيد المتجر أو بطاقة الهدية في أساس رسوم معاملات الطرف الثالث. وللمتجر الأقدم إعفاء صريح على هذه الحصة. لا يجعل دفع بقية الطلب بالبطاقة مبلغ الطلب كله خاضعاً للرسوم. وتوضح Shopify ذلك بمثال عشرة دولارات كندية من الرصيد مع بطاقة ائتمان: العشرة وحدها هي المبلغ المعني.
المشكلة التجارية في توقيت الكلفة. يقرر المتجر منح الرصيد اليوم كحافز ولاء أو تعويض، ثم تظهر كلفة المنصة حين يستخدمه الزبون لاحقاً. لا تضع الصفحة نسبة واحدة صالحة لكل متجر؛ تحدد الخطة والسوق المعدل الفعلي. لذلك يحتاج مدير المال إلى تاريخ إنشاء المتجر، وجدول الرسوم، وقيمة الرصيد الذي استُخدم فعلاً قبل تسعير حملة جديدة.
وفي المرتجعات لا تعود الرسوم دائماً. تقول Shopify إن رسوم معاملات الطرف الثالث لا تُرد عند رد الطلب إذا كانت Shopify Payments متاحة في بلد المتجر. وإن لم تكن متاحة، تُقيد المنصة رصيداً متناسباً مع مبلغ الرد. وللمدفوعات اليدوية وطلبات نقاط البيع استثناءات منفصلة؛ فلا يصح قياس الدفع الإلكتروني برصيد المتجر عليها.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات