
北米のトレンド
北米のトレンド
「北米」の市場トレンド調査は、クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラに関するシグナルを北米のインターネット基盤市場で追跡します。BTW.MEDIA は、公表されたレポートを地域の状況、公開されている裏付け資料、企業の動き、ガバナンス圧力、資本投下、事業運営上の制約と結びつけ、読者がデジタルインフラ経済における市場需要、ネットワーク拡大、競争環境の変化、運用リスクを追えるようにしています。このページでは、どのインフラ分野が動いているのか、どの主体がリスクにさらされているのか、どの公開情報源がシグナルを裏付けているのか、各地域での実行条件がなぜ重要なのかを説明します。読者は、断片的な発表を追うだけでなく、何が変わりつつあるのか、どのシグナルが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画サイクルでどのインフラ関連の判断が重要になりうるのかを、より明確に把握できるようになります。

最新の報道
北米のトレンドの最新情報
1,308件の記事

北米の機関トレンド
Rossの在庫は18%増えた。現在のpackaway構成は見えない
Ross の第2四半期末の商品在庫は30億8,737万ドルに達した。金額は開示されていても、中身がどの販売段階にあるかは分からない。将来の販売機会を待つ packaway なのか、今季の店頭や新店に向かう商品なのか。その区分なしに、増加分の質を判定することはできない。

北米の機関トレンド
Pelotonの有料契約は9%減、それでもサブスク粗利益は3,920万ドル増えた
Peloton は2026年度末、Paid Connected Fitness Subscription を24万7,000件、Paid App Subscription を4万9,000件減らした。一方でサブスクリプション売上高はほぼ横ばいを保ち、法定開示上の同粗利益は3,920万ドル増えた。これは矛盾ではない。期末の契約ストック、年間に認識した売上高、サービス提供コストという三つの時計がずれた結果であり、再建の効き目と限界を同時に映している。
北米のクラウドサービストレンド
DigitalOceanの上位25顧客が売上高の20%に、ただしAI ARRはアカウント全体を集計
DigitalOcean では、大口顧客への集中と AI 利用顧客の拡大が同時に進んでいる。だが「上位25顧客」は入れ替わり得る順位であり、「AI Customer ARR」は AI 製品だけの売上高ではない。二つの数字を結ぶ顧客別の明細はまだ示されていない。

北米の機関トレンド
HealthEquityのHSA現金利回りは3.83%、会員への利息は0.26%だった
HealthEquity の決算には、同じ HSA 現金を異なる立場から測った二つの金利が並ぶ。保険会社・預金取扱機関から得た平均年率は3.83%、会員に帰属した平均年率は0.26%だった。差し引き3.57ポイントは事業の収益源を照らすが、そのまま利益率になる数字ではない。

北米のデータセンター
OpenAI のデータセンター責任者、チーム再編後に退社
Chris Malone の退社は、OpenAI がデータセンター技術、計算基盤、建設・遂行を別々の責任者に委ねた先の組織再編に続くものだ。
北米のデータセンタートレンド
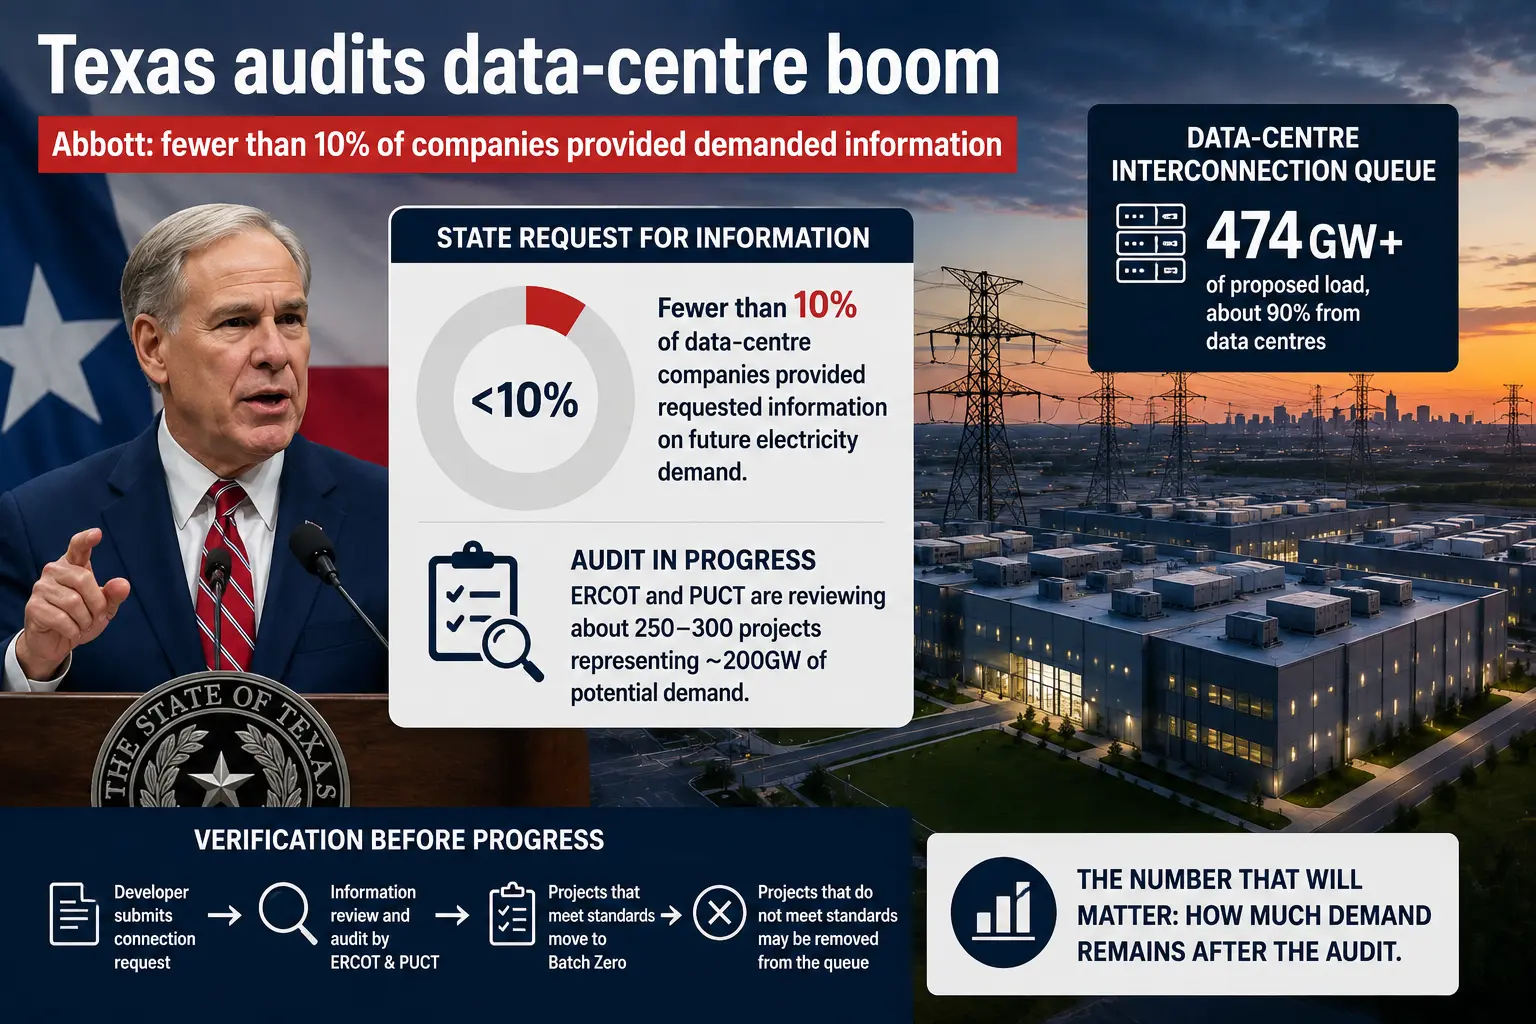
Abbott、データセンター企業の回答率は10%未満と説明
テキサス州は電力網への接続を求めるプロジェクトを監査している。Greg Abbott 州知事によると、将来の電力需要に関する要請情報を提出したデータセンター企業は10%未満だった。
北米の機関トレンド
Targetの商品売上は19.6%がデジタル起点、97.6%は店舗で履行された
オンラインは注文の入口であって、商品の居場所ではない。Target の第2四半期資料では、デジタルで始まる需要が増える一方、履行のほぼ全体を店舗が担っている。同じ商品売上を二つの軸で見ると、デジタルと店舗を競合する販路として分けるだけでは、この事業のコストを捉えられない。

北米のクラウドサービストレンド
Asanaの大口顧客817件は817社を意味しない
「大口顧客817件」という表現は、817社の企業名簿を思わせる。しかし Asana の開示で数えられているのは法的な会社ではなく、独立したアカウントだ。チームや事業部も一つの顧客になり得て、同じ組織が複数の顧客を持つこともある。817という数字は商業規模を示す一方、最終親会社、予算権限、更新判断の独立性までは示していない。

北米の機関トレンド
Lumentumの最初のAXT預託金が買うのは供給権であり、今日のウエハーではない
Lumentum は、AXT のリン化インジウム基板能力を確保するため、4,350万ドルずつ二つの預託金を約束した。金額は同じでも、契約上の時点は同じではない。最初の支払いには30営業日という期限があり、二つ目は2028年に支払時期と条件を決める。出荷控除、購入不足、品質、供給不履行、解約理由を追わなければ、8,700万ドルという合計だけでは何も評価できない。

北米の機関トレンド
Dollar Treeのマルチプライス店は6600店、Q2客数は0.4%増にとどまった
Dollar Tree は2026年度第2四半期に約710店をマルチプライス型へ転換、または同型の品ぞろえを追加し、対象を約6600店まで広げた。ただし既存店売上の伸びは来店回数より客単価に偏る。平均客単価は3.3%増えた一方、客数は0.4%増だった。導入規模は十分に大きい。次に問われるのは、価格帯の拡張が常連客と通常利益を増やしたかである。
北米のクラウドサービストレンド
Palantirはクラウド支出の時計を最低56億ドルへ巻き直した
Palantir が3月に行ったのは、既存契約への上乗せではない。従来の支払義務を終了させ、2036年2月までの10契約年度に最低56億ドルを購入する枠組みへ置き換えた。長期調達は急成長を支える一方、毎年の最低額を満たすだけでは成果にならない。対象となる利用が顧客価値を生み、ホスティング費用と設計上の自由を両立できるかが本当の検証項目となる。
北米のクラウドサービストレンド
Redditの8.8億ドルのクラウド基盤は設備投資欄の外にある
Reddit が2026年上期に購入した有形固定資産は222万ドルにすぎない。一方、6月には2026年7月から2029年6月までに AWS へ総額8.8億ドルを支出する契約を結んだ。隠れた債務が突然見つかったわけではない。資産を持たないプラットフォームでは、基盤の経済性がサーバー資産ではなく、仕入契約、ホスティング費用、運用依存として現れる。
北米のクラウドサービストレンド
JFrogのクラウド売上は53%、クラウド単独の粗利率は見えない
JFrog ではクラウドが売上の過半を占め、全社粗利率も上昇した。ただし両者を直接つなぐ計算はできない。法定開示が SaaS と自己管理型購読のコストを一つにまとめているためだ。

北米のデータセンタートレンド
Core Scientificは1.1GWを賃貸、課金開始は437MWだった
Core Scientific は7月、約1.1GW の顧客向け電力容量を賃貸し、潜在的な契約収入が240億ドルを超えると発表した。しかし7月中旬に課金していたのは437MW だった。差は需要の失敗ではない。契約容量を売上に変える建設、試運転、受入れ、賃料開始の工程である。

北米のクラウドサービストレンド
VaronisのSaaS ARR、1億2790万ドルは移行層にある
Varonis の6月末 SaaS ARR は7億2600万ドルで、前年同期比52%増だった。セルフホスト製品から移した契約の影響を除くと5億9810万ドル、25%増となる。どちらも正しいが、測っている成長エンジンが違う。
北米の機関トレンド
Axonの将来契約受注151億ドルにはGAAP RPO外の53億ドルが含まれる
Axon は6月末の未履行事業を二つの尺度で示した。運用指標は151億ドル、ASC 606に基づく残存履行義務は約98億ドルである。53億ドルの差は隠れた売上ではなく、契約として認める境界の違いだ。
北米のデータセンタートレンド
Quantaの534.4億ドルの受注残には198.9億ドルの推計層がある
Quanta Services の6月末受注残は過去最高の534.4億ドルだった。しかし、これは一種類の約束を示す残高ではない。335.5億ドルは残存履行義務で、残る198.9億ドルは MSA の推計発注、推計更新、一部の非固定価格契約から成る。どちらも商業的に有用だが、必要な証拠は異なる。

北米のクラウドサービストレンド
Rapid7のコスト削減は、縮小するARRの上で進む
Rapid7 では調整後利益が先に改善し、継続収益の基盤が後に残る可能性がある。従業員の約12%削減、非 GAAP 営業利益の上昇見通し、ARR のさらなる減少予想は矛盾ではない。三つの時計が別々に動いている。
北米のクラウドサービストレンド
CrowdStrikeのFalcon Flex関連22.9億ドルは、採用企業の口座全体を含む
契約方式を変えた日と、その契約方式が新しい収益を生んだ日は同じではない。CrowdStrike が公表した22.9億ドル超の ARR は、この時間差を読まなければ意味が変わる。数字は Falcon Flex を採用した企業口座の大きさを示すが、Flex だけが新たに作った収益を示してはいない。

北米の機関トレンド
Data I/Oは59%回復したが、受注残の補充は追いつかなかった
Data I/O の第2四半期売上高は514.9万ドル、受注額は490万ドルだった。受注残は3月末の260万ドルから6月末には210万ドルへ減った。弱い第1四半期から生産と出荷は立ち直ったが、次の売上を支える公開台帳は同じ速度で増えていない。