
北米のトレンド
北米のトレンド
「北米」の市場トレンド調査は、クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラに関するシグナルを北米のインターネット基盤市場で追跡します。BTW.MEDIA は、公表されたレポートを地域の状況、公開されている裏付け資料、企業の動き、ガバナンス圧力、資本投下、事業運営上の制約と結びつけ、読者がデジタルインフラ経済における市場需要、ネットワーク拡大、競争環境の変化、運用リスクを追えるようにしています。このページでは、どのインフラ分野が動いているのか、どの主体がリスクにさらされているのか、どの公開情報源がシグナルを裏付けているのか、各地域での実行条件がなぜ重要なのかを説明します。読者は、断片的な発表を追うだけでなく、何が変わりつつあるのか、どのシグナルが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画サイクルでどのインフラ関連の判断が重要になりうるのかを、より明確に把握できるようになります。

最新の報道
北米のトレンドの最新情報
1,304件の記事
北米のクラウドサービストレンド
CrowdStrike、41億ドル表の外で29億ドルを追加開示
CrowdStrike の購入債務注記は、表の合計よりも日付の境界が重要だ。2026年7月31日時点の表は41億4,152万7,000ドル。その後、同社は29億ドルを追加で確約し、2027年度から2034年度に及ぶこの金額を表から除外した。契約範囲が大きくなったことは分かる。しかし、何を買うのか、支払いと稼働がどうつながるのかはまだ示されていない。

北米の機関トレンド
Five Belowはサイバー事案を従業員1人の環境に限定した。持ち出されたファイルのリスクは未決だ
Five Below の開示は、侵入経路については狭く、持ち出された情報については意図的に限定的だ。ソーシャルエンジニアリングによって従業員1人の会社支給端末へアクセスされ、複数のファイルが外部へ出た。会社はアクセスを封じ、他のシステムやデータへの波及を確認していない。ここで「封じ込め」と「ファイルの帰結」を同じ完了状態にしてはならない。前者は接続の終了、後者はコピーの内容と将来利用の問題だからである。

北米の機関トレンド
ONEOKの90億ドルClass B、減る資本勘定が答えになる
ONEOK が Apollo と組んだ資金調達は、普通株を増やさない。その代わり、事業キャッシュフローの一部を受け取る90億ドルの Class B 持分を社内に置く。支払いは上限付きリターンを先に満たし、余った分が投資家の資本勘定を減らす。したがって、この取引を判断する数字は発表時の7.0%ではない。四半期ごとに Class B 残高がどこまで下がったかである。
北米のクラウドサービストレンド
Everpureは38%増収、1本のキャッシュフロー項目が5.77億ドルを吸収した
Everpure の2027年度第2四半期は、損益計算書だけを見れば加速の四半期だった。売上高は38%増え、GAAP 営業利益は6,316万ドルに達した。しかし営業キャッシュフローは1億3,635万ドルのマイナスである。最大の要因は「前払費用およびその他資産」という一つの合算項目で、5億7,723万ドルを使った。過去の開示には契約製造会社に対する債権や、ハイパースケーラー向けフラッシュ確保に伴う購入義務がある。ただし今回の資料は、その5.77億ドルの中身を分けていない。問うべきは成長の真偽ではなく、現金がどの権利に変わり、それが部品、出荷、粗利、回収へど…

北米の機関トレンド
Tractor Supplyの3.7ポイントは、2.3%成長の内側に収まらない
Tractor Supply Company の2026年度第2四半期は、連結売上高が2.3%増えた一方、新店と VIP Petcare を合わせた寄与は3.7ポイントだった。差は計算ミスではない。新しい店舗・サービスが連結範囲を押し広げる間、比較可能な既存店では取引回数が減っていた。同じ四半期に、同社は移動型獣医サービスを買収し、約75店の Petsense 閉鎖を承認し、長期財務枠組みを撤回した。次の枠組みに必要なのは店舗数の夢ではなく、新しい境界が通常の比較基盤へ入った後も売上、利益、現金を生むかを示す移行記録である。

北米の機関トレンド
Monerisは約20億カナダドルで売却へ、銀行の紹介導線は残る
BMO と RBC は Moneris の株式を Francisco Partners に売却する。しかし、商業面での接点まで手放すわけではない。両行はクロージング時に、顧客を Moneris へ独占的に紹介する長期契約を結ぶ予定だ。会社を所有する権限は買い手へ移る一方、顧客がどの決済事業者へ案内されるかという入口には銀行が残る。この二つを分けて読むことが、約20億カナダドルの取引を理解する出発点になる。

北米のクラウドサービストレンド
Keysightの20億9100万ドル受注記録を読む三つの成長台帳
Keysight Technologies の2026年度第3四半期受注は20億9100万ドルに達し、過去最高となった。公表ベースでは前年同期比56%増、直近12カ月の買収・売却と為替を除く「コア」では52%増である。売上高は36%増と31%増、営業利益率は GAAP で24.9%、非 GAAP で33.2%、コアで34.7%と三つの姿を持つ。どれか一つが他を否定するわけではない。比較の境界が異なるからだ。最も重要な境界変更は、買収直後には配賦されない共通サービス費が、統合完了後に買収事業へ入る時点にある。

北米の機関トレンド
BMO、146億カナダドルの融資ポートフォリオ売却後も19.9%とアーンアウトを残す
銀行の貸出資産が減っても、売り手の経済的な関与までゼロになるとは限らない。BMO が Stonepeak に売却する予定の輸送金融・ベンダーファイナンス事業では、貸出金とリース債権が銀行の外へ移る一方、BMO は現金、将来業績に連動するアーンアウト、新会社の約19.9%持分を受け取る構造を選んだ。これは撤退というより、同じ事業への請求権を別の形に組み替える取引である。

北米の機関トレンド
Catoの第2四半期純利益を支えた三つの損益境界
The Cato Corporation は2026年度第2四半期に114万9000ドルの純利益を計上した。しかし、その利益を衣料品店だけの成果と読むことはできない。Retail 部門は税引前で111万2000ドルの赤字、Credit 部門は49万4000ドルの黒字だった。両部門の合計赤字61万8000ドルを埋め、連結税引前利益を129万6000ドルにしたのは、部門に配賦されていない191万4000ドルの利息・その他収益である。しかも、財務、IT、本社管理、設備投資の全額は Retail…

北米のクラウドサービストレンド
Jack HenryのRPO84.4億ドルは契約の全体像ではない
銀行システムの契約では、将来の売上だけが先に積み上がるわけではない。切り替えを促す対価を顧客に渡し、営業手数料やデータ移行費を先に負担し、逆にサービス提供前の代金を受け取ることもある。Jack Henry & Associates, Inc.の RPO84 億4,090万5,000ドルは、このうち将来売上の状態を示す。顧客向けインセンティブ1億7,853万3,000ドル、契約獲得・履行コスト5億9,952万9,000ドル、繰延収益3億7,247万2,000ドルは、それぞれ別の向きと条件を持つ。
北米の機関トレンド
Acuityの照明新責任者が引き継ぐ、直販網28%減の現実
経営トップの交代は、発表文よりも引き継ぐ数字で読むべきだ。9月1日に Acuity Brands Lighting を率いる Ruth Gratzke が受け取るのは、Acuity 全体の1.6%増収ではない。直販網で2,810万米ドルが消えた事業台帳である。

北米のクラウドサービストレンド
Oomaの売上91%は継続課金、それでも導入口は粗利赤字
Ooma の通信サービスは月額収入を積み上げる一方、顧客をその仕組みに接続する機器、設置、関連業務では原価が売上を上回る。赤字幅は縮んだ。しかし、入口で負担した費用が、その後のサービス粗利でいつ回収されるのかは開示されていない。
北米の機関トレンド
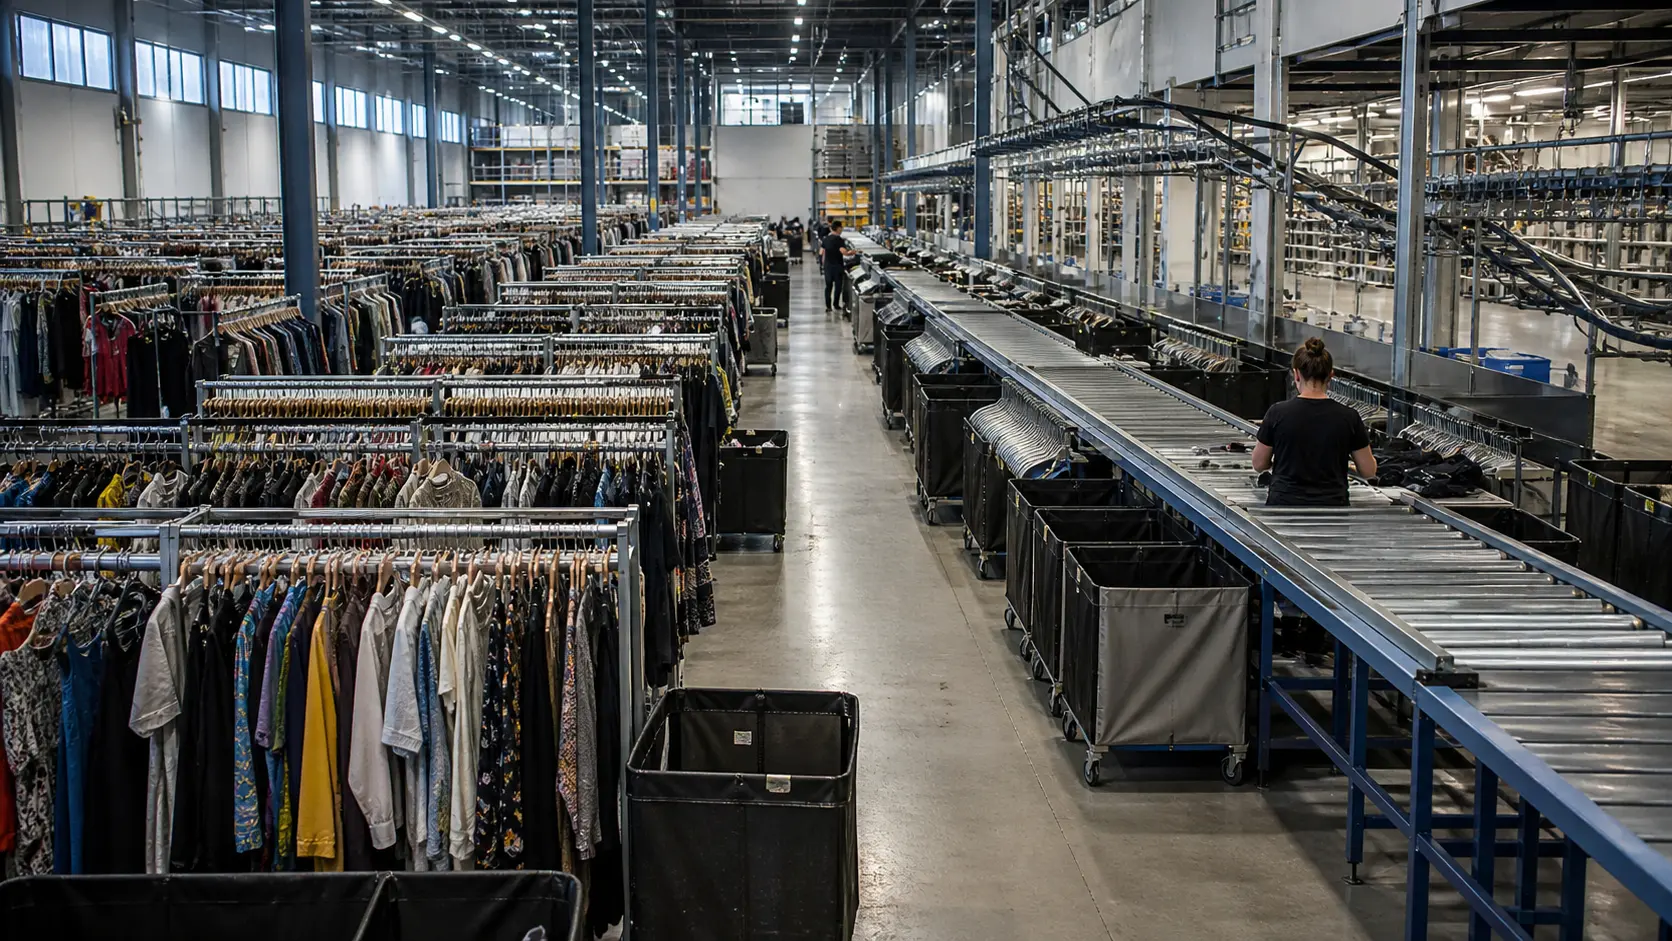
Nuulyの48万4000人を、120万人分の物流網は追い越すのか
Urban Outfitters の衣料レンタル事業 Nuuly では、会員数、売上高、物流能力の時計がずれ始めた。会員数は売上高よりわずかに速く伸びた一方、調整後利益率は改善している。そこへ、まだ中身の見えない ARPU 向上策と大規模な設備増強が重なる。

北米の機関トレンド
Green DotのB2B入金額は423億ドル、購買額の伸びは1%だった
Green Dot の2026年4〜6月期では、B2B 口座に入った資金が前年同期比22%増の422.53億ドルに達した。一方、同社が開示する購買額は1%増にとどまった。これは「入金したのに使われなかった」という話ではない。購買額からは、提携先がインターチェンジを受け取り、Green Dot がプログラム管理料を得る一部の BaaS 取引が除かれている。差が映すのは消費性向ではなく、契約ごとの収益配分である。

北米のクラウドサービストレンド
NutanixのARRは更新を仮定し、RPOは解約可能な義務を除外する
Nutanix が2026年度末に示した ARR は25億4,879万7,000ドル、残存履行義務(RPO)は34億4,041万1,000ドルだった。重要なのは大小ではなく、数字に入る動詞である。ARR は満期を迎える契約が同じ条件で「更新される」とみなし、RPO は顧客が解約できる将来義務を「除外する」。二つの数字は、顧客の未決定を正反対に扱っている。

北米の機関トレンド
Lowe’sの「Other」は売上を18.03億米ドル増やし、営業利益は1000万米ドル増にとどまった
Lowe’s の最新四半期には、ひとつの全社売上の内側に性質の異なる二つの成長がある。既存のホームセンター事業は小幅な伸びにとどまり、大型買収を収めた区分が売上増の大半をもたらした。しかし同区分の営業損益の改善はごく小さい。しかも買収事業は1カ月遅れで連結され、既存店売上高に入るまでの時計も別に動いている。

北米の機関トレンド
Rossの在庫は18%増えた。現在のpackaway構成は見えない
Ross の第2四半期末の商品在庫は30億8,737万ドルに達した。金額は開示されていても、中身がどの販売段階にあるかは分からない。将来の販売機会を待つ packaway なのか、今季の店頭や新店に向かう商品なのか。その区分なしに、増加分の質を判定することはできない。

北米の機関トレンド
Pelotonの有料契約は9%減、それでもサブスク粗利益は3,920万ドル増えた
Peloton は2026年度末、Paid Connected Fitness Subscription を24万7,000件、Paid App Subscription を4万9,000件減らした。一方でサブスクリプション売上高はほぼ横ばいを保ち、法定開示上の同粗利益は3,920万ドル増えた。これは矛盾ではない。期末の契約ストック、年間に認識した売上高、サービス提供コストという三つの時計がずれた結果であり、再建の効き目と限界を同時に映している。
北米のクラウドサービストレンド
DigitalOceanの上位25顧客が売上高の20%に、ただしAI ARRはアカウント全体を集計
DigitalOcean では、大口顧客への集中と AI 利用顧客の拡大が同時に進んでいる。だが「上位25顧客」は入れ替わり得る順位であり、「AI Customer ARR」は AI 製品だけの売上高ではない。二つの数字を結ぶ顧客別の明細はまだ示されていない。

北米の機関トレンド
HealthEquityのHSA現金利回りは3.83%、会員への利息は0.26%だった
HealthEquity の決算には、同じ HSA 現金を異なる立場から測った二つの金利が並ぶ。保険会社・預金取扱機関から得た平均年率は3.83%、会員に帰属した平均年率は0.26%だった。差し引き3.57ポイントは事業の収益源を照らすが、そのまま利益率になる数字ではない。