
地域
米国
米国 の地域調査・分析は、同じ地域市場またはガバナンス領域で、企業、人物、政策動向、ネットワーク運用、投資の兆し、データセンター需要、通信事業の実施状況、市場の制約がインフラ整備をどう形作るかを解説します。このページは、公開されている報道を、証拠、地域の主体、運用上の依存関係、市場の文脈、顧客や規制への影響と結び付け、通常は別々のトピックや企業ページに分かれている情報をまとめます。読者は、誰が活動しているか、どの兆候が公開された証拠に裏付けられているか、地域固有の実行リスクが広範なインターネット基盤戦略とどう関係するか、また顧客、パートナー、規制当局、資本計画に影響し得る変化を比較できます。さらに、地域の地理、関連するインフラ分野、公開された証拠、単なる記事一覧よりも役立つ実践的な論点を理解できます。

北米のデータセンタートレンド
PaducahのAI拠点は2031年を目指す一方、核関連の浄化は2065年まで続く
米エネルギー省は、連邦政府所有の Paducah Gaseous Diffusion Plant で、AI データセンターとエネルギー複合施設を開発・運営する事業者に Brookfield Asset Management を選んだ。AP によると総額は1000億ドルとされ、NextEra が2GW のガス発電、送電増強、2.6GW の蓄電池を建設・保有し、1.8GW の AI…

北米のデータセンタートレンド
オレゴン州はSalemの土地売却を止めた――Verrusが事業を続けるなら次の敷地を示す必要がある
Tina Kotek 知事は、Salem 南東部の Mill Creek Corporate Center で Verrus が計画したデータセンターに関連する州有地売却契約を終了するよう Department of Administrative Services に指示した。構想は約75エーカーに3棟と変電所を整備し、約51億ドルと説明されていた。州有地を失うことは用地支配の重大な失敗である。しかし Salem 市の不許可とは違う。市は計画が初期段階で正式申請はなく、当時 Employment Center…
北米のデータセンタートレンド
Southavenの暫定電源に、初めて撤去の終点が置かれた
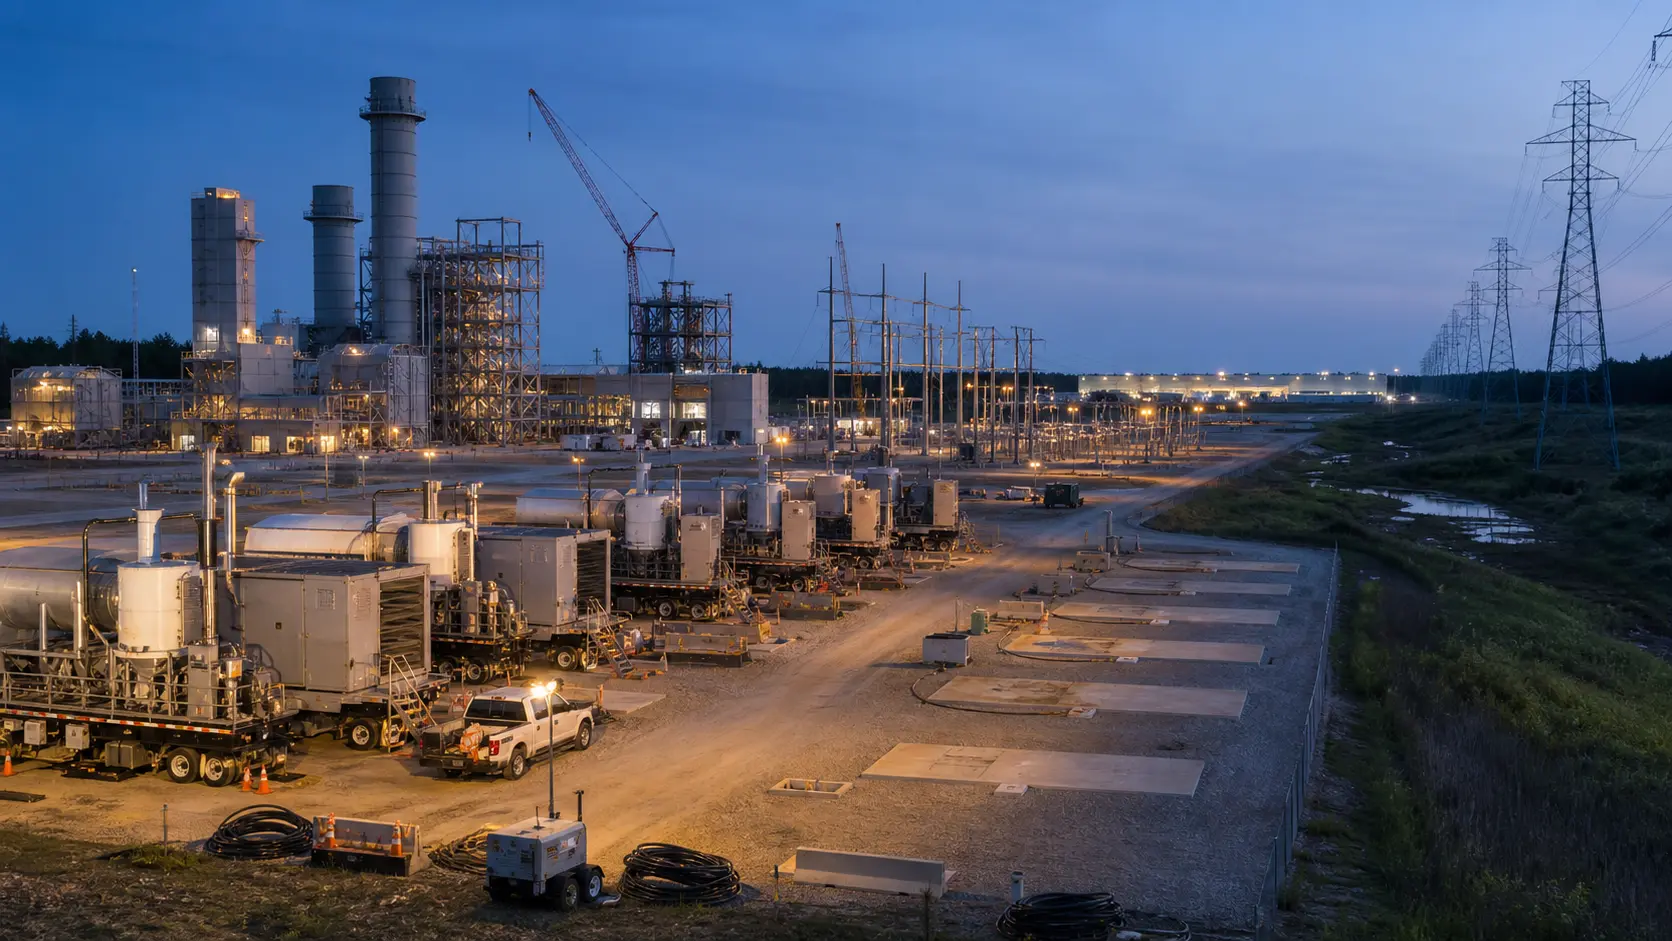
SpaceXAI は、ミシシッピ州の環境当局と合意命令を結び、Southaven にある69基の移動式ガスタービンを2027年7月までにすべて撤去すると発表した。開始は早ければ2026年8月だという。同じ敷地では、許可上1.2GW、41基で構成される恒久発電所が建設中である。これは撤去完了や発電所稼働の発表ではない。暫定設備から恒久設備への移行を、期限、容量、環境測定の三つで検証できるようになったというニュースだ。
北米の国内通信トレンド
FirstNetの5G独立コアは、公共安全通信の「判断」を商用網から切り離す
端末に表示される5G の文字だけでは、緊急通信を誰が認証し、どのポリシーを適用し、どこへ転送しているのかは分からない。FirstNet で始まった変化は、その見えない判断層にある。加入者は、公共安全専用の全国5G スタンドアロン・コアへの移行を開始した。AT&T によれば、商用コアとは物理的に分離され、複数の地域に分散したコア拠点で構成される。ただし、基地局、伝送路、端末まで全て専用になったわけではない。移行率、拠点数、切替試験、遅延、上り速度の実測値も示されていない。独立した制御中枢は動き始めたが、災害時の強さはこれから検証される。
グローバルのデータセンタートレンド
Exelonの11GWに足りないのは規模ではなく、接続までの歩留まりだ
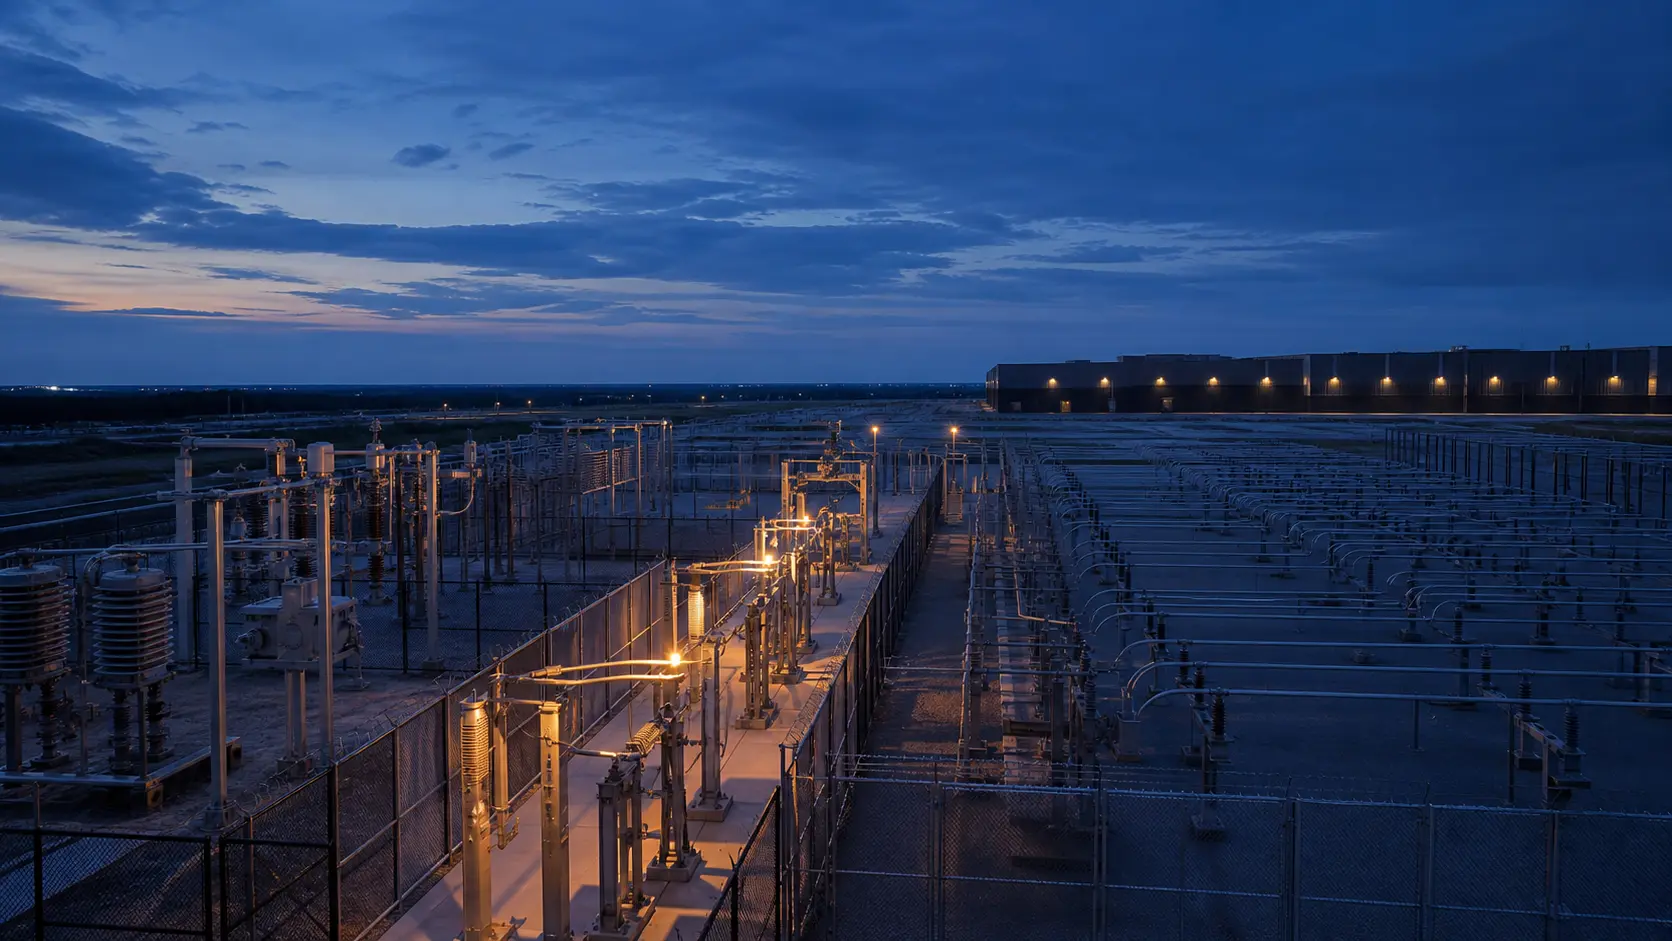
電力需要の申請は、データセンターそのものより早く、そして大きくなりやすい。Exelon は今回、その曖昧な列を三段階に近い形で示した。約11GW を「確度が高い負荷」と位置づけ、そのうち約40%には FERC 承認済みの送電セキュリティー契約と約10億ドルの担保がある。別枠の約25GW は、2026年と2027年に終える見込みのクラスター調査の途中にある。担保は申請者の本気度を高め、撤退費用の一部を守る。しかし発電所も送電線も建てず、電力使用量も生まない。重要なのは合計36GW という足し算ではなく、各段階から実際の受電まで何割が残るかである。

グローバルのデータセンタートレンド
AEPの69GW契約は、13GWのタービン枠より先に動き出した
AEP は将来の電力需要と発電機器を、どちらも運転開始前に押さえようとしている。2026年第2四半期には主にテキサスで6GW の負荷契約を追加し、2030年までの契約済み負荷増加を69GW とした。同時にガスタービンの供給枠を3GW 追加し、2031年までに導入する可能性がある確保済み容量は約13GW になった。契約は需要予測より強く、機器枠は将来の納期不足を和らげる。ただし69GW は接続済み需要ではなく、13GW…

北米のデータセンタートレンド
Hudsonの追加2MWは契約ではない――優先権と受注を分けて読む
Hudson Interxchange は、ニューヨークの60 Hudson Street で GPU クラウド事業者と1.8MW の契約を結び、既存顧客からも増設注文を得た。6階の契約済み IT 負荷は合計約2.8MW に増えた。一方、新規顧客が持つ追加2MW の優先権は、将来の交渉順位を確保するものであり、現時点の受注量には含められない。
北米のクラウドサービストレンド
S&P Globalが求めたのはデータセンター一覧ではなく、電力制約まで読める地図だ
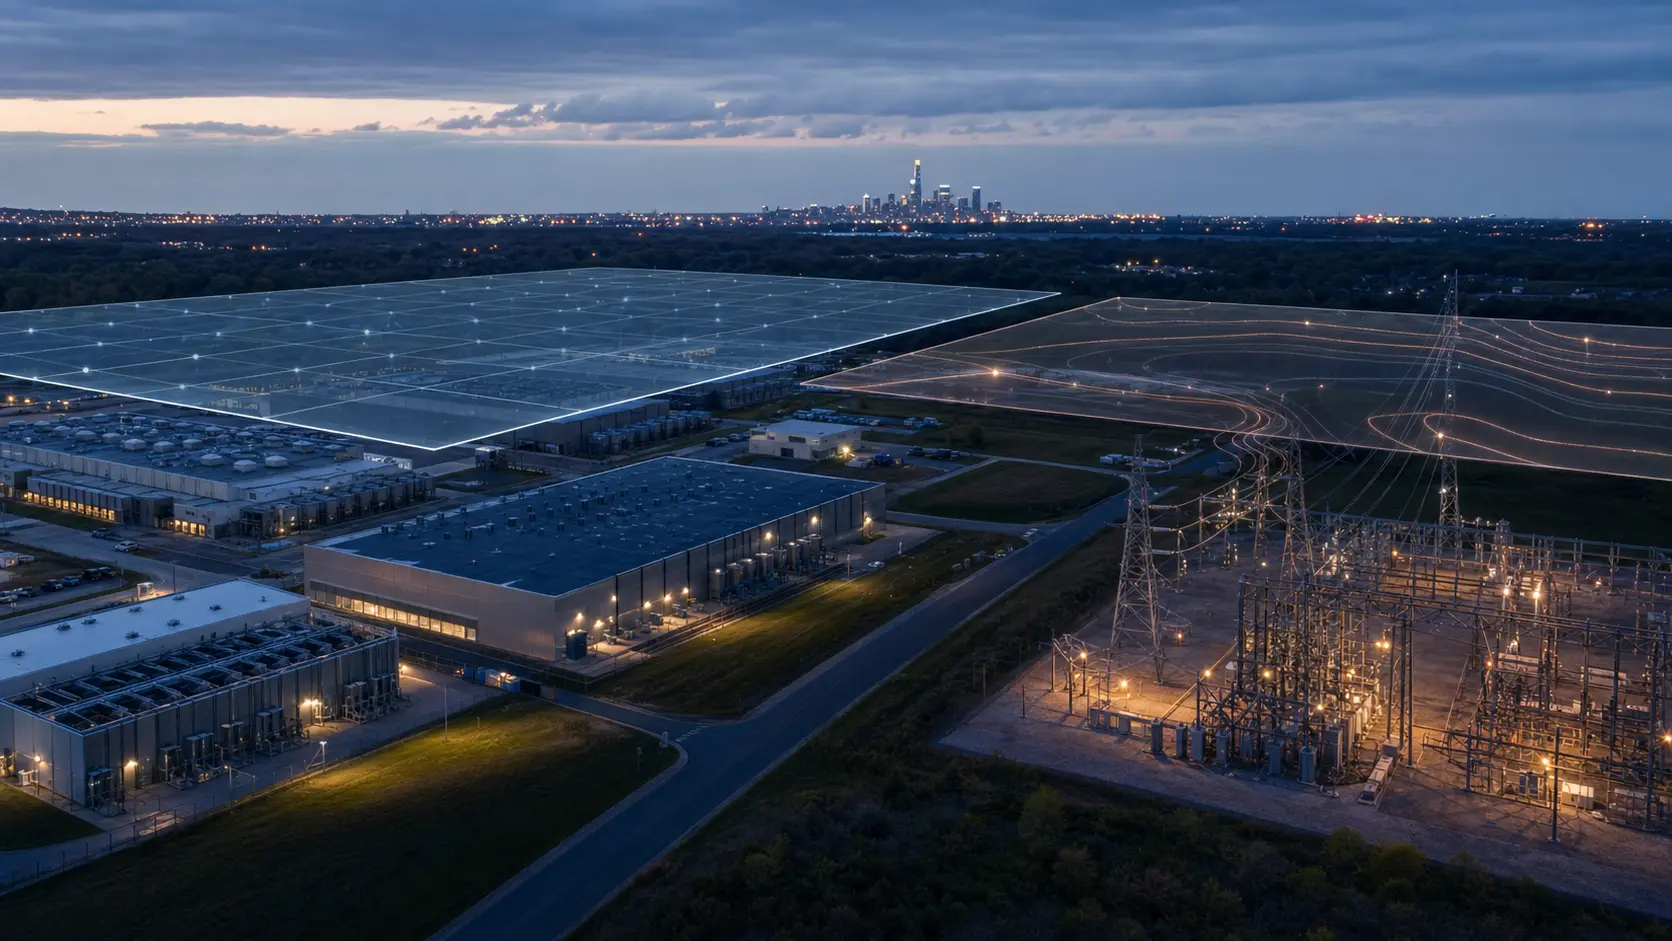
AI 向け設備の計画容量が増えても、送電網への接続日が決まらなければ利用可能な計算能力にはならない。S&P Global は datacenterHawk を買収する最終契約を結び、施設単位の供給、価格、開発状況を技術・エネルギー調査につなげようとしている。契約は成立したが、買収完了もデータ統合もまだ先である。

北米のクラウドサービストレンド
Flexentialのテキサス新拠点は、108MWより先に36MWを実物へ変える必要がある
110エーカーの土地を取得したことと、108MW のデータセンターが稼働することの間には長い工程がある。Flexential が確保済みと説明する電力は、最初の建物向け36MW だ。2027年初めに造成を始め、2028年末の利用開始を目指す。残る二棟72MW は、同じ敷地に将来追加できる余地である。

北米の国内通信トレンド
8月5日3時42分という精度は、ASTの打ち上げ成功率をまだ示さない
AST SpaceMobile は BlueBird 11、12、13号機を8月5日午前3時42分 EDT に Falcon 9で打ち上げる予定だ。午前5時10分にも機会を設定した。「8月前半」から分単位の計画へ進んだことは重要だが、予定の精度と実行の確度は同じ指標ではない。

北米のデータセンタートレンド
AMDの半導体戦略は500MW超の電力・建物リスクまで広がる
AMD は Core Scientific から米国内で500MW 超のデータセンター容量を確保し、2027年から顧客向け導入を始める。最大2.5GW まで拡張できる契約は、チップ企業が電力と建物の制約へ踏み込む動きだ。供給経路は広がるが、第三者の工事と稼働率にも成果が左右される。

北米のデータセンタートレンド
BlackRockが80%を持っても、El Paso拠点の収入はMeta一社に集中する
BlackRock の運用ファンドが事業体の80%を保有し、Meta は20%にとどまる。だが1GW の El Paso データセンターを当初すべて借りるのは Meta だ。所有権は分散しても、賃料収入、建設管理、施設運営、残存価値の各リスクは同じ企業を中心に組み立てられている。
北米の国内通信トレンド
AT&Tの15秒未満は一つの負荷を速めた証拠である
AT&T は D-Wave 技術の利用をネットワーク運用で拡大する合意を締結した。初期の最適化負荷は約1時間から15秒未満へ短縮されたが、まず量子アニーリングをエージェント型 AI 支援ツールへ組み込む段階であり、全社展開の発表ではない。

北米の国内通信トレンド
Verizonの10億ドル超契約には距離・期間・容量の単位がない
Verizon の最高経営責任者は、Google のデータセンターを結ぶ10億ドル超のダークファイバー契約を明らかにした。AI インフラ需要の大きさは示すが、契約年数、経路距離、芯線数、容量、引き渡し、利益率、収益認識は公表されていない。

北米の国内通信トレンド
T-Mobileの解約率0.99%は、27万7000口座の純増と同じ分母で読む
T-Mobile US の後払い口座純増は前年より13%減ったが、後払い ARPA は152.91ドルへ2%上昇した。加入者数、回線数、口座数を混ぜずに見ると、成長の重心が新規獲得の加速から既存請求関係の価値へ移っている。

北米の国内通信トレンド
Comcastの「44.8万増」と「16.7万減」は相殺できない
Comcast は第2四半期に米国内の無線回線を44万8,000回線増やす一方、住宅向けブロードバンド顧客を16万7,000件失った。無線は回線、ブロードバンドは顧客世帯という異なる単位であり、差し引いて純増とみなすことはできない。重要なのは、成長分野の売上とキャッシュが固定回線の縮小をどこまで補えるかだ。

グローバルのクラウドサービストレンド
IBMのHRL買収は第3四半期末まで未完了のままだ
IBM は HRL Laboratories の買収について最終契約を結んだが、所有権はまだ移っていない。取引は通常の完了条件と規制当局の承認を条件とし、2026年第3四半期末までの完了を見込む。価格も非開示であり、現時点の価値は契約と技術的な狙いに限られる。
北米の機関
JR Automation と検収済み生産状態に至る困難な仕事
JR Automation の最も難しい製品はロボットのデモではなく、統合、立ち上げ、保守、例外、後日の変更を乗り越えて持続する、検収された製造状態である。

グローバルの国内通信事業者
T-Mobile 2020 年障害はフェイルオーバーパスの保証を通信事業者の説明責任テストへと変えた
2020年6月15日、ファイバートランスポートリンクが12分間障害を起こしました。T-Mobile の全米音声・テキストサービスの中断は12時間以上続きました。この2つの時間の差が説明責任の物語です。意図された代替パスが送信されたシグナリングを伝送できず、登録再試行によって IMS コアに輻輳が広がり、レガシーフォールバックと緊急通報が限られたリソースを共有し、エンジニアは復旧中に管理アクセスを失いました。したがって、冗長性は別のルートの存在によって証明されたわけではありません。ルーティング、容量、過負荷動作、911依存性、可観測性、管理アクセスが1つの…
北米のクラウドサービス
1010data とエンタープライズ分析の舞台裏
1010data, Inc.は、ビジネスデータを扱うための一見シンプルな提案を提示しています。ブラウザベースの分析ワークスペース、独自のクエリ言語、API、SDK、データロードツール、BI コネクタなど、多様なインターフェースを提供します。しかし、重要なのはその幅広さではなく、組織がこれらのインターフェースを信頼できる意思決定に結びつけるために必要な統合、保守、監視、例外処理の量です。