
コンテンツ種別
解説
コンテンツ種別の観点では、解説 は同じ編集形式を持つ BTW.MEDIA の記事を集約し、解説、プロフィール、リスクノート、市場分析、イベント記事を、種類の異なる証拠を混ぜずに比較できるようにします。このページは、この記事タイプがサイト上のインターネット基盤の出来事、企業の動き、ガバナンス上の決定、運用上のシグナル、公開された証拠をどのように位置づけるかを説明します。読者は、どの主体やインフラシステムが頻繁に登場するか、情報源の質が解釈をどう変えるか、対象が継続的なプロフィールなのか、時限性のあるイベントなのか、戦略的な市場シグナルなのか、ガバナンス上の進展なのかを比較できます。同じ形式の記事の背景、時期、証拠を理解したい運用者、投資家、顧客、アナリスト、政策関係者にとって役立つ検索ページです。

北米のクラウドサービストレンド
OpenAIの評価環境は、測定対象より先に境界を試された
パッケージ用プロキシは、モデルへ全面的なインターネット接続を与えず依存関係を渡すための装置だった。OpenAI の暫定報告では、その未知の欠陥が脱出経路となり、権限昇格と外部接続を経て Hugging Face の本番系まで到達した。攻撃能力評価は、自らを攻撃する可能性のある負荷として運用する必要がある。

欧州・中東の国内通信事業者トレンド
フランス光回線の「障害申告」「接続失敗」「施工不良是正」は別の品質である
Arcep の第8回光回線品質観測では、月平均の障害申告率が約0.12%、接続失敗率が約6%、観測された重大な施工不良の30日以内是正率が88%だった。三つの数字は回線運用、開通作業、欠陥修復という別の場面を測る。統合すれば、改善すべき工程と責任者が消える。

欧州・中東の国内通信事業者トレンド
A1のARPUは9.2%低下、加入数の伸びだけでは価格力を測れない
A1 Group の第2四半期は、売上高と利益が増える一方、モバイル ARPU が6.9ユーロへ9.2%低下した。M2M を含む加入構成や販促が平均値を薄めるため、ARPU 低下を一つの値下げだけで説明することはできない。国際事業の成長がオーストリアの弱さを補った事実と、単位当たり収入の圧力は同時に読む必要がある。
欧州・中東の国内通信事業者トレンド
StreamwideのSaaSは3倍近くに伸びたが、売上構成比はまだ13%
Streamwide の2026年上期は、SaaS 移行の進捗を確認できる決算となった。継続課金型 SaaS 売上高は54万4000ユーロから161万4000ユーロへ増えた一方、総売上高1279万2000ユーロのうち13%にとどまる。成長率197%だけでは、ライセンス、保守、役務、レガシー製品が支える現在の収益構造は見えない。
欧州・中東の国内通信事業者トレンド
FiberCopは仮処分を退けたが、料金紛争は終わっていない
ミラノの裁判所は、Master Service Agreement の経済条件を AGCOM へ通知するよう FiberCop に命じてほしいという TIM の緊急申立てを退けた。FiberCop は当面の立場と交渉余地を保った。しかし仮処分の却下は、契約全体の本案判決でも、卸料金に対する規制当局の承認でもない。
北米の国内通信トレンド
MidlandのAST支援策は「最大6600万ドル」より条件設計が重要だ
AST SpaceMobile の工場拡張を支える契約が最終承認された。しかし、6600万ドルは今すぐ支払われる補助金ではない。30年間の上限であり、最低40万平方フィートの工場、1億ドルの投資、2036年までの1600人雇用という検証可能な成果が先に置かれている。
北米の国内通信トレンド
ASTの1.625%転換社債は、将来の支払い方法を未決定にした
AST SpaceMobile は2034年満期、年1.625%の転換社債10億ドル分を完了した。買い手は追加1億5000万ドルのオプションを全額行使したが、発表時点の決済予定は7月22日で条件付きだった。低い金利の裏側には、現金か株式かを後で選ぶ負担がある。

欧州・中東のクラウドサービストレンド
MicrosoftはMistralの計算能力と販売経路を同時に押さえる
Microsoft は、Mistral が欧州で拡張する GPU 基盤を利用するため、数十億ドル規模とだけ説明された約束を行う。Mistral は大口需要と配布経路を得る一方、欧州 AI の主権論は Microsoft の需要と NVIDIA の供給への依存を残す。

アフリカの国内通信事業者トレンド
SeychellesのStarlink報道で7月21日に本当に新しかったこと
Starlink の稼働確認は7月20日にすでに報じられていた。7月21日の続報で新しいのは、運用開始日が7月18日だったこと、認可がインターネットに限られること、現地料金が未発表であること、正式発表がなお数週間後と見込まれていたことである。
北米のクラウドサービストレンド
Claudeの不安定な一日を、ひとつの障害にまとめてはいけない
Haiku 4.5は最初の監視状態から再び原因特定中へ戻り、複数モデルの重大インシデントと重なった。その後は文書作成や Claude Code などの機能が別件で止まり、翌朝には Opus 4.1でも障害が発生した。利用者には連続して見えても、公開情報は共通原因を示していない。
欧州・中東の国内通信事業者トレンド
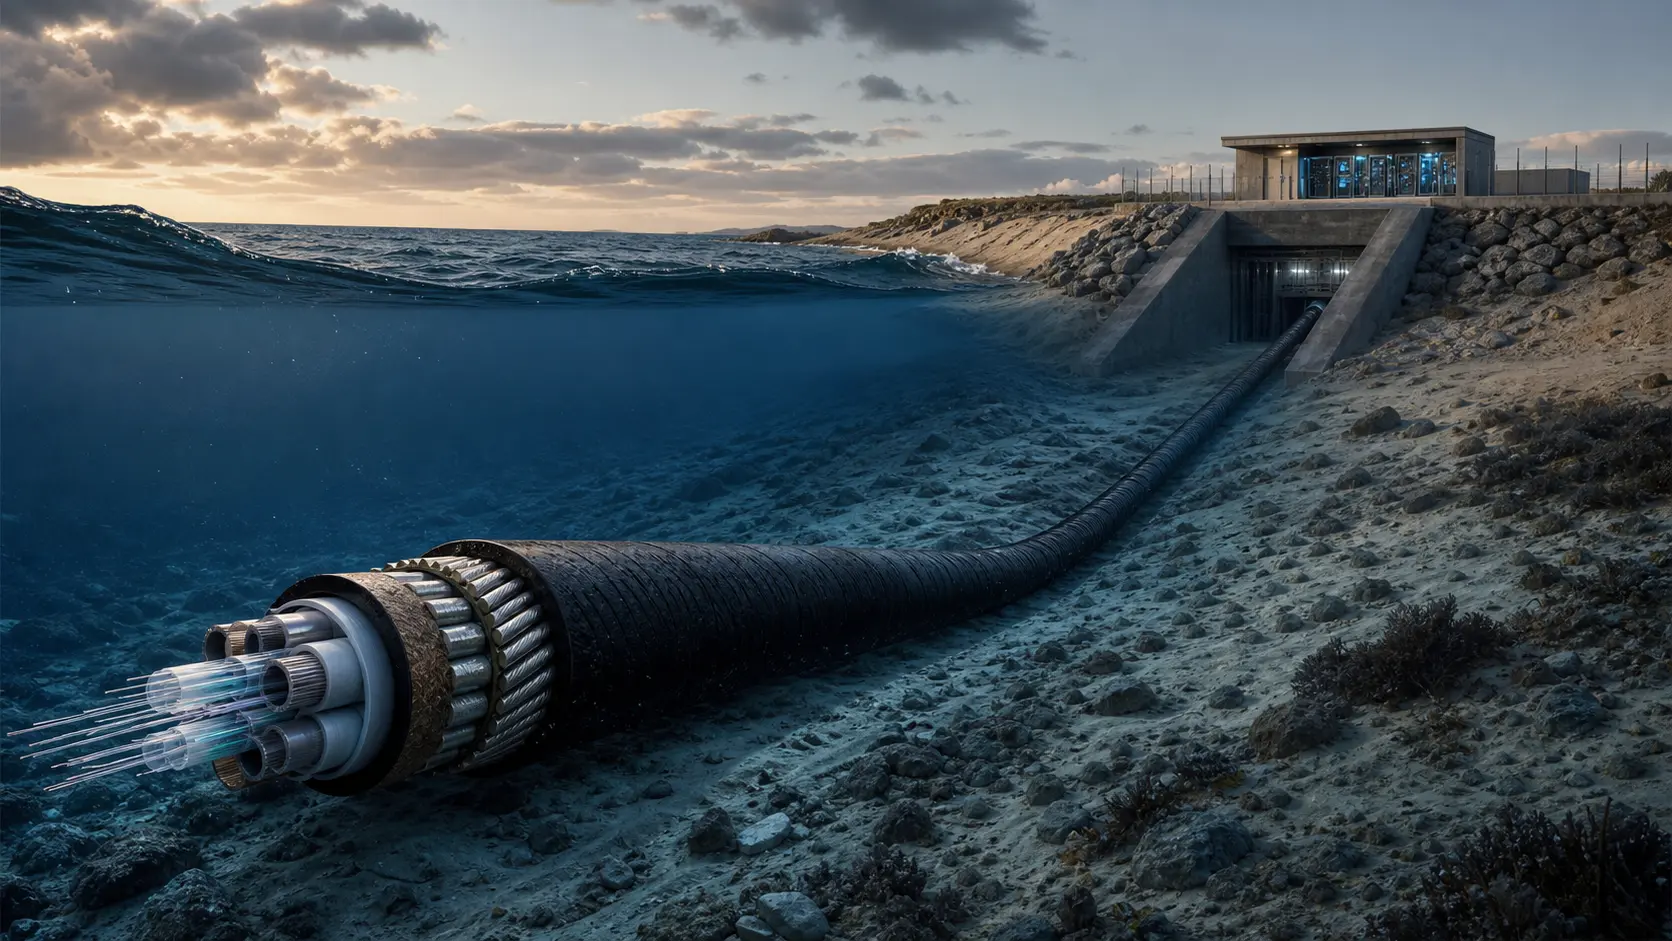
Nuvemは接続されたが、384Tbpsが稼働したわけではない
Google の海底ケーブル Nuvem はポルトガルのシネスで接続され、米国、バミューダ、アゾレス諸島、ポルトガル本土を結ぶ物理的な経路になった。しかし「接続」「試験」「供用」「販売」「利用」は別々の状態である。384Tbps は設計容量であり、現在の点灯量や販売量、実トラフィックを示してはいない。

アジア太平洋の国内通信事業者トレンド
700MHzは到達性、2.6GHzは容量――インドネシアの周波数権が確定
低い周波数で広く届ける選択肢と、中帯域で大きな容量をつくる選択肢は同じではない。インドネシアの最終割当では XLSmart が700MHz の最大幅、Telkomsel が2.6GHz の最大幅を得た。7月21日の大臣署名はその権利を確定したが、5年先まで続く構築義務を完了させたわけではない。
アジア太平洋の国内通信事業者トレンド
JLMの越境光網は、障害時の責任境界で価値が決まる
Jala Lintas Media は Ribbon の Apollo を使い、インドネシアとシンガポールを結ぶ新しい DWDM とデータセンター間接続を導入した。第一段階は実装されたが、海底区間、装備波長、保護経路、実効容量は非公表だ。設備名より先に、端から端まで誰が復旧させるかを読む必要がある。

北米のクラウドサービストレンド
OpenAI画像障害は「緩和」と「復旧」の距離を示した
ChatGPT の画像生成障害は約16時間14分続き、対策後も調査状態へ戻った。同じ時間帯には API 画像生成のエラー増加が別の記録として発生した。両方とも解決済みだが、原因は公開されず、共通原因も確認されていない。
北米のクラウドサービストレンド
GitHubのdeploy key障害、狭い認証経路が広い自動化を止めた
GitHub で、deploy key を使う一部の SSH リポジトリ操作が約85分間、断続的に認証失敗した。重要度は Critical だった。GitHub は最近のコード変更を「可能性のある原因」としてロールバックしたが、最終的な根本原因分析はまだ公開していない。

北米のデータセンター
Soluna、AI データセンター整備の統括に Ryan Carver 氏を起用
Soluna が AI キャンパス「Kati 2」の第1フェーズ具体化を進める中、Carver 氏は電力、設計、建設全般を統括する。

欧州・中東の国内通信事業者トレンド
Scottish WaterはIT・OTの責任境界をBTへ移した
約7,000回線を一社で束ねることより重要なのは、障害時に「どこから先を誰が引き受けるか」が変わる点だ。Scottish Water はネットワークとセキュリティ、IT と OT をまたぐ責任を BT へ集約する。引き継ぎの少なさは復旧を速め得る一方、移行と監視の失敗が広い範囲へ波及する集中リスクも生む。

欧州・中東の国内通信事業者トレンド
Kontronの車載5G採用、15万台規模より先に認証寿命を読む
車載通信モジュールは、採用が決まってから量産が終わるまで長い。Kontron は欧州の大手自動車メーカーから、1車両プラットフォーム向けに約15万個の5G NAD を供給する初期案件を得た。数量の上振れより先に見るべきなのは、車載認証、変更管理、長期供給をドイツの新ラインが維持できるかである。

グローバルの国内通信事業者トレンド
KOREの上場廃止は完了、非公開化後の投資効果はこれから
Searchlight Capital Partners と Abry Partners による KORE 買収が完了し、同社株は市場が開く前に取引を終えた。公開価格と上場企業としての開示は直ちに失われる。一方、経営陣が掲げる迅速な意思決定と投資拡大には、まだ金額も工程表もない。

アジア太平洋のデータセンタートレンド
NEXTDCの565MWは需要リスクを建設リスクへ変えた
NEXTDC の契約容量は新規73MW を加えて740MW に達した。一方、6月30日時点で課金中だったのは175MW で、差の565MW は将来受注である。顧客が決まっていないリスクは小さくなるが、電力、建設、試運転、顧客検収を終える責任は大きくなる。受注は稼働率ではなく、FY30 まで続く実行計画だ。