
概要
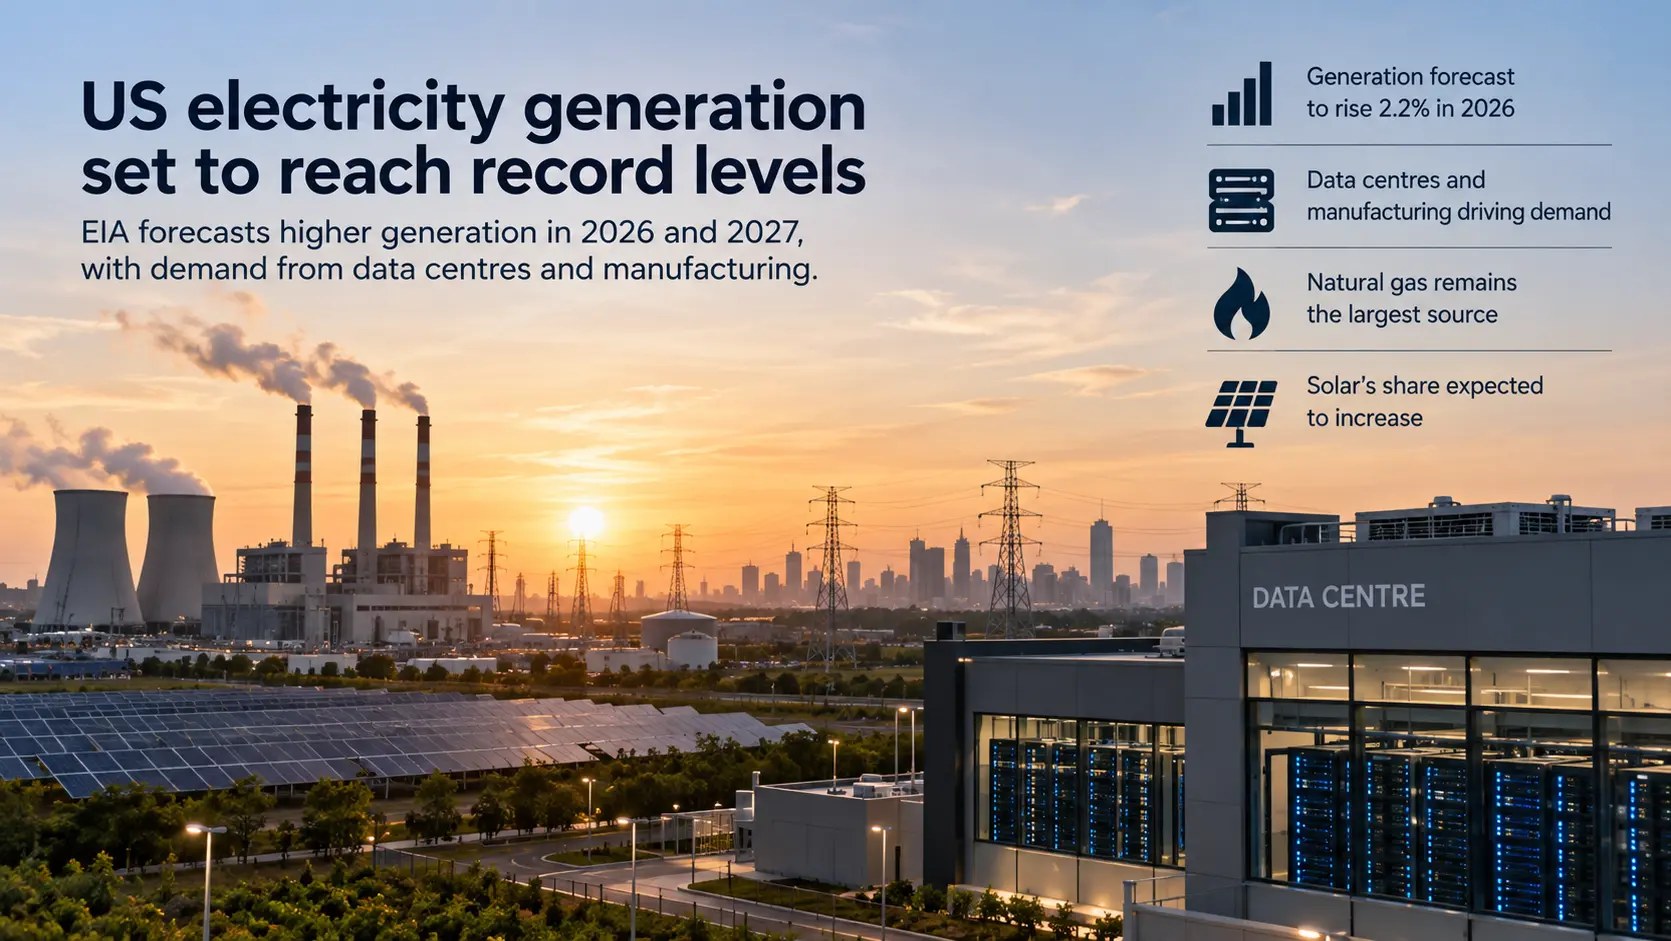
- EIA は、米国の発電量が2026年に2.2%増えて過去最高の4兆3,680億 kWh に達し、2027年にも増加すると予測している
- データセンターと製造業が需要増加に寄与する一方、天然ガスは引き続き米国最大の電源となる
事実
Energy Information Administration は、9月の Short-Term Energy Outlook で、米国の発電量が2026年に過去最高の4兆3,680億キロワット時に達するとの見通しを示した。同機関は、発電量が2025年比で2.2%増加し、2027年にはさらに1.7%増えると予測している。
EIA は、データセンターと製造業による電力使用の増加が、商業・産業部門の需要拡大に寄与しているとした。特に、テキサス州を含む西南中央部で力強い伸びを見込んでおり、テキサス州の一部の新規データセンター計画が一時停止しているにもかかわらず、同地域が予測される電力販売量の増加に最も大きく寄与する状況は変わらないとしている。
天然ガスは、2026年と2027年のいずれも米国の発電量の約40%を占める見通しだ。太陽光発電の比率は8%から9%に上昇する一方、石炭の比率は16%から14%に低下すると予測されている。
EIA は、別途、小売電力販売量を2026年に約4兆1,350億キロワット時、2027年に4兆2,110億キロワット時と予測している。同機関は、この増加をデータセンターだけによるものではなく、データセンターや製造業など複数の需要源によるものとしている。
評価
全国の発電量が過去最高になっても、すべての新設データセンターが必要な時期に電力を利用できるとは限らない。市場全体の供給が増えている地域のプロジェクトであっても、地域の電力系統への接続まで長期間待たされる可能性がある。開発事業者にとって、EIA の予測は需要増加を示す有用な根拠だが、電力会社との合意や確定した電力供給日に代わるものではない。
電源構成は別の理由で重要だ。太陽光発電の比率は高まるが、天然ガスはなお米国の発電量の約40%を占めると見込まれている。そのため、再生可能エネルギー由来または低炭素の電力について主張するデータセンター事業者は、全国的な傾向に頼るのではなく、自社施設が実際にどの電力を購入するのかを示す必要がある。
BTW の読者にとって、この予測は米国の電力需要がどこへ向かっているかを理解するうえで有用な背景情報となる。個別のデータセンター計画でより重要な根拠は引き続き地域レベルにある。すなわち、いつ電力を供給できるのか、どれだけ利用できるのか、その背後にどのような供給の取り決めがあるのかという点だ。
注目点
今後の EIA 予測が、データセンターや製造業のプロジェクトの進展に伴い、予想電力需要を引き続き上方修正するかを注視すべきだ。プロジェクト単位では、電力会社による系統接続の時期と電力購入の取り決めから、全国の発電量増加が新設データセンター拠点で実際に使える電力につながっているかどうかが分かる。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加