
Résumé
- Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti. est un fournisseur d'accès régional turc établi à Soma en 2014, avec une identité de société à responsabilité limitée confirmée par plusieurs registres publics, une autorisation FAI revendiquée par ses propres pages et un profil opérationnel centré sur Soma, Manisa et plusieurs points de présence ou de contact en Turquie occidentale.
- Son économie ne se lit pas dans un seul tarif. La page GPON affiche à Soma des offres de 100, 500 et 1 000 Mbps à 500, 600 et 700 TRY par mois, tandis que les offres utilisant l'infrastructure Telekom montent de 700 TRY pour 16 Mbps à 800 TRY pour 100 Mbps. Le sans-fil, les projets d'immeubles, le hotspot et le métro d'entreprise complètent une logique de couverture où le coût de service, l'accès de gros et la main-d'oeuvre locale pèsent autant que le débit nominal.
- La société porte un petit système autonome, AS212285, associé à un bloc IPv4 de 256 adresses et à des signaux de population mesurée d'environ onze à treize mille utilisateurs selon des jeux de mesure publics. Ces signaux indiquent une présence réelle mais ne doivent pas être confondus avec des abonnés facturés, des revenus ou une capacité de réseau auditée.
- Le dossier économique est dominé par trois risques : l'inflation turque, qui renchérit salaires, énergie et pièces de remplacement ; la devise, qui expose les équipements importés et certains coûts techniques à un écart entre recettes en livres turques et dépenses indexées sur le dollar ou l'euro ; et l'accès de gros, qui limite la marge lorsque l'entreprise revend des boucles ou capacités contrôlées par d'autres.
Une entreprise de proximité, pas un clone national
LinyitNet occupe une catégorie que les grands tableaux de marché rendent souvent floue : celle du fournisseur d'accès régional assez formalisé pour apparaître dans les registres, porter un numéro d'entreprise, exploiter une présence routée identifiable et vendre plusieurs familles de services, mais trop local pour être analysé comme un opérateur national diversifié. La société déclare une création le 1er octobre 2014 et une autorisation de fournisseur d'accès à Internet le 22 octobre 2014. Les éléments d'identité publique convergent vers Soma, dans la province de Manisa, avec une adresse commerciale à Kurtulus Mh. C.
Numanoglu Sk. No. 5/A, un rattachement fiscal à Soma, un numéro MERSIS et une inscription de chambre. Le nom de Noyan Aydin apparaît comme personne habilitée dans la présentation d'entreprise. Ces éléments ne disent pas la rentabilité, mais ils donnent le premier signal utile : l'entreprise n'est pas seulement une marque tarifaire; elle correspond à une structure commerciale locale qui vend, encaisse, intervient et supporte une clientèle.
Cette distinction compte économiquement. Un fournisseur national peut lisser les coûts fixes sur des millions de lignes, négocier les équipements par volumes, absorber des promotions agressives et déplacer le capital d'une région à l'autre. Un acteur régional tel que LinyitNet doit produire de la confiance à plus petite échelle.
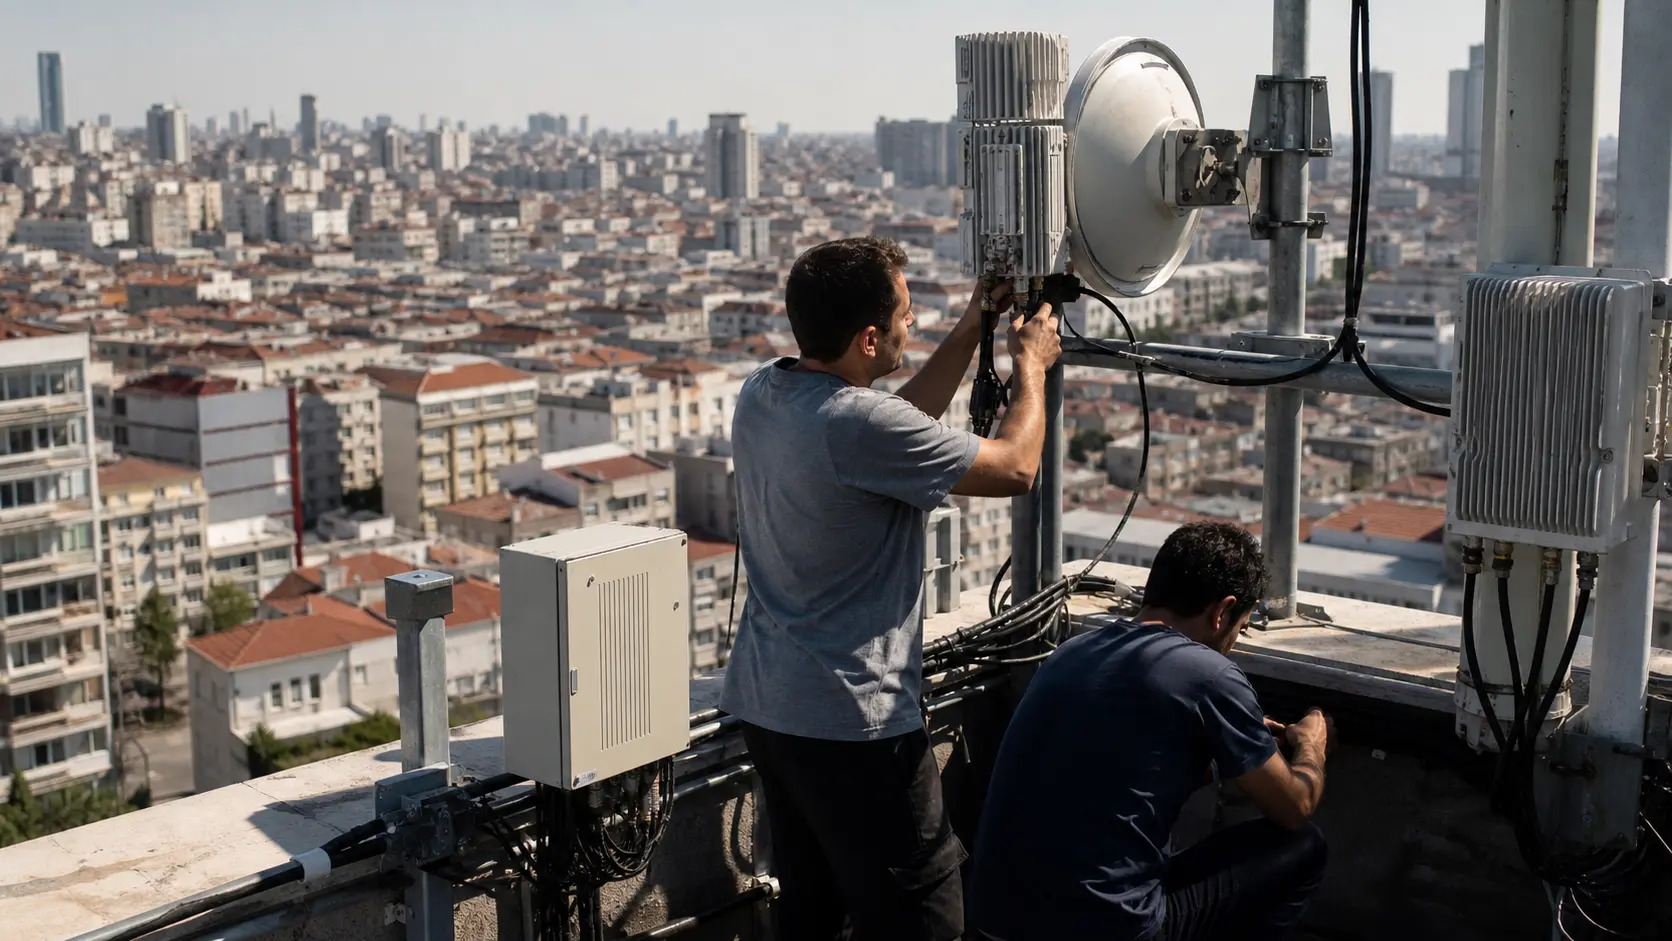
Il doit répondre au téléphone, organiser des installations, gérer des points de contact, intervenir sur les toits, dans les immeubles, sur des liaisons radio ou dans des locaux techniques, et faire accepter à des clients qu'une entreprise locale peut parfois mieux résoudre leur problème que la marque la plus connue. La preuve de cette promesse n'est pas abstraite. Les pages publiques mentionnent des bureaux ou contacts à Soma, Luleburgaz, Dikili, Karacabey et Bergama. La couverture sans fil annoncée vise notamment Soma, Dikili et Bergama, avec une promesse allant jusqu'à 50 Mbps dans les zones couvertes.
Ce ne sont pas des chiffres de pénétration, mais ils dessinent une carte commerciale : une base à Soma, une extension vers des localités où le terrain et le bouche-à-oreille peuvent compter, et une stratégie qui combine fibre, revente d'infrastructure, radiolien et projets collectifs.
Dans ce modèle, la taille est ambivalente. Elle peut être un avantage commercial si elle réduit la distance entre le client et l'équipe technique. Elle peut aussi être une contrainte financière, car chaque catégorie de service réclame un minimum de compétence, d'outillage, de pièces, de logiciels, de conformité et de disponibilité.
Une petite entreprise qui vend seulement une ligne résidentielle de base peut rester simple; une entreprise qui vend du GPON, du VDSL ou de la fibre sur infrastructure tierce, du sans-fil, du métro d'entreprise, des services hotspot, du logging conforme à la réglementation et des projets d'immeubles devient rapidement une organisation de production.
L'économie de LinyitNet doit donc être lue comme une série de choix de couverture : où construire, où louer, où installer une radio, où mutualiser un immeuble, où facturer une connexion professionnelle plus chère parce que le service exige une ingénierie et une responsabilité plus élevées.
Le premier enseignement des prix : le débit seul ne vaut presque rien sans le mode d'accès
Les tarifs publics donnent un angle rare sur la structure économique. Sur la page GPON, LinyitNet met en avant une offre à Soma sur câbles privés en fibre optique : 100 Mbps à 500 TRY par mois, 500 Mbps à 600 TRY et 1 000 Mbps à 700 TRY. Le modem et l'installation sont payants, et la page précise que les vitesses réelles dépendent de l'infrastructure et d'autres conditions. La progression de prix est frappante. Passer de 100 à 500 Mbps ne coûte que 100 TRY de plus par mois, puis passer de 500 à 1 000 Mbps ajoute encore 100 TRY.
En prix nominal par mégabit descendant annoncé, le 100 Mbps revient à 5 TRY par Mbps, le 500 Mbps à 1,20 TRY, et le 1 000 Mbps à 0,70 TRY. Cette courbe n'est pas seulement une remise commerciale. Elle suggère que, lorsque LinyitNet contrôle ou exploite directement la boucle GPON, le coût marginal du débit annoncé baisse fortement une fois l'infrastructure présente. Le réseau coûte cher à déployer, mais la vente de vitesses plus élevées peut devenir un outil d'acquisition et de rétention plutôt qu'une facturation proportionnelle au mégabit.
La page VDSL et fibre utilisant l'infrastructure Telekom raconte une tout autre histoire. LinyitNet y présente une disponibilité nationale par les infrastructures locales existantes, avec 16 Mbps à 700 TRY, 24 Mbps à 730 TRY, 35 Mbps à 760 TRY, 50 Mbps à 780 TRY et 100 Mbps à 800 TRY par mois. Le prix par mégabit y commence à 43,75 TRY pour 16 Mbps, puis descend à environ 30,42 TRY, 21,71 TRY, 15,60 TRY et 8 TRY. Même au palier le plus élevé, le 100 Mbps sur infrastructure Telekom coûte plus cher que le 1 000 Mbps GPON annoncé à Soma.
L'interprétation la plus prudente n'est pas que le produit à 100 Mbps vaudrait intrinsèquement plus que le gigabit local. Elle est que le mode de production diffère : une offre de revente ou d'accès sur infrastructure établie incorpore des coûts de gros, des contraintes d'éligibilité, des règles tarifaires et une dépendance opérationnelle qui réduisent la latitude du fournisseur régional.
Le sans-fil ajoute une troisième courbe. Les offres résidentielles ou rurales autour du dispositif en toiture et de l'airfiber affichent 10 Mbps à 460 TRY, 12 Mbps à 480 TRY, 16 Mbps à 500 TRY après période introductive, un 16 Mbps rural à 600 TRY, puis des offres en système central d'immeuble à 24 Mbps pour 550 TRY et 35 Mbps pour 570 TRY après introduction. Les prix par mégabit vont d'environ 46 TRY à 16,29 TRY selon le palier et le contexte. Là encore, le débit n'explique pas tout. Le sans-fil vend la possibilité de joindre un client qui ne bénéficie pas d'une fibre propre ou d'une boucle filaire satisfaisante.
Il vend aussi une installation, une visibilité radio, un équipement chez le client, une maintenance exposée au vent, à l'alimentation électrique et à la densité locale. Le coût pertinent n'est donc pas seulement le trafic transporté; c'est l'acte de rendre un foyer ou un immeuble raccordable.
Cette lecture des tarifs montre que LinyitNet ne vend pas un produit unique. Elle vend trois manières de franchir le dernier kilomètre. Quand elle dispose de son propre actif GPON, elle peut transformer la capacité en argument de valeur et écraser le prix par Mbps. Quand elle passe par l'infrastructure Telekom, elle subit la logique économique de l'accès de gros. Quand elle installe du sans-fil, elle facture une accessibilité plus fragile et plus manuelle.
Un investisseur, un créancier ou un partenaire de gros qui chercherait à comprendre l'entreprise devrait donc demander les revenus et coûts par famille de produit, non un ARPU agrégé. Un ARPU unique mélangerait des métiers qui n'ont ni la même marge, ni le même capital engagé, ni le même risque de churn.
Le GPON local : avantage apparent, capital invisible
La fibre GPON locale est l'élément le plus favorable dans les prix affichés. Un gigabit à 700 TRY mensuels dans une zone proprement desservie peut être compétitif si le réseau est suffisamment rempli et si les coûts de maintenance restent bas. La logique économique est classique : le génie civil, la fibre, les boîtiers, l'OLT, les ONT, le support et la commercialisation sont lourds au départ; ensuite, l'entreprise cherche à augmenter le taux d'utilisation. Plus le nombre de clients raccordés par tronçon est élevé, plus le coût fixe par client baisse.
La forte remise par mégabit peut alors servir à pousser les clients vers des vitesses supérieures sans faire exploser le coût marginal.
Mais cette apparence de puissance a une limite. Les sources publiques ne donnent ni longueur de fibre, ni nombre de logements raccordables, ni taux de pénétration, ni coût d'installation moyen, ni durée d'amortissement. Les compteurs affichés sur certaines pages de l'entreprise ne sont pas utilisables, notamment parce que certains apparaissent à zéro. Il serait donc imprudent de convertir la présence d'offres GPON en preuve d'une base d'actifs dense et rentable.
Le bon raisonnement est plus conditionnel : si la fibre privée à Soma dessert des poches suffisamment concentrées, si les installations sont facturées ou récupérées rapidement, si les clients restent plusieurs années et si les incidents restent faibles, alors le GPON peut être le coeur de marge. Si, au contraire, les prises sont dispersées, si les coûts d'équipement importé augmentent plus vite que les tarifs, ou si la concurrence pousse des promotions, le même produit peut immobiliser du capital et réduire la flexibilité.
L'information macroéconomique rend cette question plus aiguë. L'inflation annuelle turque atteignait 32,11 % en juin 2026 selon les données de prix à la consommation disponibles dans le dossier. Les taux indicatifs de fin juillet 2026 plaçaient le dollar et l'euro à des niveaux élevés en livres turques. Pour un opérateur régional, cela signifie que les recettes mensuelles sont majoritairement en monnaie locale, tandis qu'une partie des équipements réseau, pièces optiques, routeurs, radios, batteries, logiciels ou licences techniques peut être directement ou indirectement indexée sur les devises.
Même si les salaires et loyers locaux restent en livres, le remplacement d'un équipement critique peut se renchérir brutalement. La question économique n'est donc pas seulement le prix affiché aujourd'hui, mais la capacité de l'opérateur à réviser ses tarifs sans perdre ses clients au moment où ses coûts de remplacement changent.
Le fait que modem et installation soient payants sur certaines pages est important. Il peut réduire le besoin de subventionner chaque raccordement. Un fournisseur qui donne l'équipement gratuitement prend un pari : le client restera assez longtemps pour rembourser l'avance. Un fournisseur qui facture l'installation ou le matériel protège sa trésorerie, mais augmente la barrière d'entrée. Dans une région où le pouvoir d'achat est comprimé par l'inflation, cette barrière peut ralentir l'adoption.
La stratégie la plus robuste combine souvent une installation suffisamment facturée pour éviter les pertes immédiates, mais pas assez chère pour bloquer les immeubles ou foyers où le bouche-à-oreille peut créer une base dense. Les sources ne permettent pas de savoir où se situe exactement LinyitNet dans cet arbitrage.
L'accès Telekom : un amortisseur commercial qui compresse la marge
L'offre utilisant l'infrastructure Telekom a une fonction claire : permettre à LinyitNet de vendre au-delà de son empreinte propre. La page parle de disponibilité nationale via les infrastructures locales de télécommunications. Pour le client, cela peut élargir le choix. Pour LinyitNet, cela crée une présence commerciale dans des zones où elle n'a pas construit le dernier kilomètre. Mais l'économie est moins favorable que dans un réseau propre.
Le régulateur turc explique que les fournisseurs d'accès achètent de l'accès de gros auprès de Türk Telekom pour l'ADSL sur la boucle locale, que les tarifs de gros de Türk Telekom destinés aux fournisseurs sont soumis à l'approbation de BTK, et que les prix de détail facturés aux utilisateurs finaux ne sont pas approuvés par BTK dans le cadre cité. Autrement dit, l'entreprise régionale peut choisir son prix de détail, mais une partie de son coût dépend d'une structure de gros qu'elle ne contrôle pas.
Ce mécanisme aide à expliquer pourquoi le 16 Mbps sur infrastructure Telekom est plus cher que le 100 Mbps GPON local. Le prix de détail doit couvrir l'achat de gros, le support, la facturation, le risque d'impayés, le coût d'acquisition et une marge. Il doit aussi compenser la difficulté de satisfaire le client quand la qualité perçue dépend d'une infrastructure que LinyitNet ne maîtrise pas entièrement. Un client ne sépare pas toujours l'opérateur de détail du propriétaire de la boucle.
S'il subit une vitesse basse, une panne, une latence ou une éligibilité insuffisante, il appellera le fournisseur qui lui facture le service. La marge d'une offre de revente doit donc payer non seulement le coût technique, mais l'intermédiation et la frustration potentielle.
Il serait toutefois trop simple de qualifier cette offre de mauvaise. Pour un petit FAI, l'accès Telekom peut réduire le risque de concentration géographique. Il permet d'avoir un catalogue national, d'adresser des clients qui déménagent, d'offrir une solution là où le GPON local n'existe pas et de conserver une relation commerciale. Il peut aussi servir de produit d'attente jusqu'à ce qu'un immeuble ou un quartier justifie une solution plus directe. Son rôle est donc défensif et commercial autant qu'économique.
Le risque est qu'une trop grande part du portefeuille se déplace vers ces produits dépendants, où le fournisseur régional assume la relation client sans capturer toute la marge d'infrastructure.
La donnée manquante décisive est le mix. Si la majorité des revenus vient du GPON dense ou des services professionnels, l'offre Telekom peut être un complément. Si elle représente une grande part de la base, la rentabilité dépend davantage des conditions de gros, des volumes, du churn et de la qualité de l'opérateur établi. Les sources publiques ne donnent pas ce partage. Elles permettent seulement d'identifier la tension : le catalogue national augmente l'adresse commerciale, mais il introduit une dépendance à des coûts et à une qualité que LinyitNet ne fixe pas seule.
Le sans-fil : une économie de l'accès difficile
Le sans-fil est souvent mal compris lorsqu'il est jugé uniquement par le débit. Un 10 Mbps à 460 TRY paraît cher si on le compare à un gigabit GPON. Mais cette comparaison ignore le problème résolu. Dans les zones rurales, semi-rurales ou dans des poches où la fibre ou le VDSL disponible est insuffisant, le client ne paie pas seulement une vitesse; il paie l'existence d'une liaison. La page de LinyitNet parle de dispositif en toiture, d'airfiber ou de radiolink. Le travail sous-jacent peut inclure visite, visibilité, orientation, fixation, alimentation, remplacement d'équipement et diagnostic d'interférence.
La marge brute doit absorber des opérations qui ne sont pas présentes dans une activation purement administrative sur une boucle déjà prête.
La tarification distingue d'ailleurs plusieurs contextes. Le résidentiel simple, le rural et le système central d'immeuble n'ont pas la même unité économique. Dans un système central, le coût d'un équipement ou d'une liaison peut être mutualisé entre plusieurs appartements. Dans un foyer rural isolé, chaque intervention peut être longue et peu mutualisable. Le prix par Mbps ne doit donc pas descendre aussi fortement que sur une fibre propre. Ce qui compte est le coût par site servi, la stabilité du lien et la densité des clients dans le faisceau ou la zone.
La couverture déclarée à Soma, Dikili et Bergama indique aussi que LinyitNet cherche des poches géographiques où son savoir-faire terrain peut être réutilisé. Un réseau radio local devient plus rentable quand les installations se regroupent, quand les techniciens connaissent les obstacles, quand les clients peuvent être ajoutés sans refaire toute l'ingénierie, et quand les points hauts ou les relais sont suffisamment dimensionnés. À l'inverse, une expansion trop dispersée augmente le temps de route, la complexité de support et l'exposition aux incidents locaux.
Les points de contact publics dans plusieurs villes peuvent soutenir cette présence, mais ils ne prouvent pas le niveau de personnel disponible. La donnée qu'il faudrait obtenir est très concrète : nombre de techniciens, temps moyen d'installation, taux de panne, coût moyen de déplacement, nombre de clients par relais, capacité disponible aux heures de pointe.
Les plaintes publiques échantillonnées sur Sikayetvar doivent être traitées avec prudence. Elles ne constituent pas une enquête représentative et ne prouvent pas la qualité moyenne. Elles signalent néanmoins les thèmes qui détruisent le plus vite la valeur d'un fournisseur local : interruptions, vitesse faible, ping élevé, difficulté d'annulation et problèmes de communication. Dans un modèle de proximité, la qualité perçue du support peut peser autant que la performance technique. Un petit opérateur ne dispose pas de l'anonymat d'une grande marque; la réputation circule vite.
Même une base limitée de plaintes rappelle que l'économie du sans-fil et de l'accès local dépend de l'intervention, pas seulement du marketing.
Le métro d'entreprise et les services annexes : vendre la responsabilité
Les offres corporate de LinyitNet changent d'échelle. La page dédiée annonce des services symétriques point à point ou radiolink avec engagement de douze mois, hors taxes, de 3 500 TRY par mois pour 10 Mbps à 30 000 TRY pour 100 Mbps. Le prix par Mbps symétrique varie fortement : environ 350 TRY pour 10 Mbps, 250 TRY pour 20 Mbps, 400 TRY pour 30 Mbps, 350 TRY pour 40 Mbps, 300 TRY pour 50 Mbps et 300 TRY pour 100 Mbps. Cette courbe irrégulière ressemble moins à une commodité standard qu'à un service où le site, l'installation, l'engagement, la surveillance et le support comptent plus que le débit pur.
La page métro décrit aussi des services symétriques, des solutions sur mesure, une surveillance de type MRTG et des alternatives radio lorsque l'excavation n'est pas possible. Pour une entreprise cliente, le critère n'est pas seulement le prix mensuel. Une connexion qui supporte une caisse, une caméra, un bureau distant, un logiciel métier ou une activité hôtelière vaut par sa fiabilité et par la vitesse de résolution quand elle tombe. LinyitNet peut donc vendre de la responsabilité locale, surtout si ses équipes peuvent intervenir plus rapidement qu'un grand opérateur national dans certaines zones.
La marge du métro d'entreprise peut être supérieure à celle du résidentiel, mais elle est plus exigeante : engagement, disponibilité, capacité de diagnostic, redondance réelle et relation de compte.
Les services de logging et hotspot renforcent cette logique. Les pages publiques parlent d'une orientation vers la loi 5651, de conservation pendant deux ans, de signature ou horodatage électronique, de portail captif, d'inscription par SMS, de gestion des utilisateurs et de contrôle de bande passante. Ces produits visent des hôtels, cafés, résidences, sites collectifs ou organisations qui ne veulent pas seulement une connexion, mais un cadre d'usage et de conformité. Là encore, les sources ne vérifient pas un audit légal; elles montrent une offre.
Économiquement, ces services peuvent améliorer l'ARPU et réduire la dépendance au simple abonnement résidentiel. Ils peuvent aussi créer une charge de support et de responsabilité si les attentes juridiques ou techniques sont mal cadrées.
Les projets de logements collectifs sont peut-être l'une des zones les plus stratégiques. La page correspondante décrit une démarche où l'entreprise réalise une découverte technique, obtient l'approbation de la gestion de site, installe une infrastructure, puis propose un paiement individuel ou collectif. Cette approche peut transformer l'économie locale. Au lieu d'acquérir un client à la fois, l'opérateur peut négocier un immeuble, mutualiser l'installation et créer rapidement une densité.
La difficulté est commerciale autant que technique : convaincre une assemblée, un gestionnaire ou une copropriété, garantir une qualité suffisante, gérer les impayés et maintenir la relation. Si LinyitNet sait exécuter ce modèle, elle peut créer des poches de marge défendables. Si elle le fait mal, elle concentre les plaintes et les coûts d'intervention dans des immeubles entiers.
Routage, adresses et visibilité réseau : une présence réelle mais petite
AS212285 est le signal technique le plus net de présence réseau autonome. IPinfo l'identifie comme Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti., en Turquie, avec un type FAI, une allocation RIPE datée du 25 novembre 2020, une mise à jour en 2025, un bloc IPv4 de 256 adresses et aucune adresse IPv6 listée dans ce jeu. CIDR Report montre aussi 256 adresses IPv4 originées, un voisin amont dans son instantané et aucun aval. Des miroirs de données RIPE-style associent l'organisation, l'adresse de Soma, le bloc 91.243.116.0/24 et des références de politique d'import ou d'export avec plusieurs AS.
Cloudflare Radar et APNIC Labs donnent des estimations de population mesurée autour de treize mille et onze mille utilisateurs, avec une part très faible dans l'ensemble turc. RIPE liste également la société parmi les membres locaux en Turquie.
Ces éléments confirment une empreinte technique mais ne donnent pas la taille commerciale. Un /24 de 256 IPv4 est compatible avec un opérateur régional utilisant de l'adressage dynamique, du NAT ou des politiques d'attribution économes. Il ne permet pas de déduire le nombre d'abonnés, car un seul IPv4 public peut servir plusieurs clients derrière des mécanismes de partage d'adresses, tandis que certains clients professionnels peuvent acheter une adresse statique. Les estimations Cloudflare et APNIC sont utiles comme signaux de visibilité, mais elles ne sont pas des factures, ni un registre d'abonnés.
Elles dépendent des méthodes de mesure, des périodes et des échantillons. Les traiter comme des abonnés serait une erreur.
Le contraste entre les politiques RIPE-style indiquant plusieurs AS et l'instantané CIDR Report montrant un seul amont illustre aussi la prudence nécessaire. Les politiques enregistrées expriment des possibilités ou des relations déclarées; les vues BGP mesurent ce qui est observé depuis certains collecteurs à un moment donné. La différence ne prouve ni absence de redondance, ni redondance complète. Pour évaluer la résilience réelle, il faudrait voir les sessions actives, les contrats de transit, la capacité, les routes de secours, les tests de basculement et les incidents. Pour un petit FAI, ce point est critique.
Une panne amont peut se transformer immédiatement en plaintes clients, pertes professionnelles et atteinte à la réputation.
L'absence d'IPv6 listée dans l'agrégat consulté n'est pas en soi une condamnation, mais elle est économiquement pertinente. À mesure que l'IPv4 reste rare et cher, un opérateur qui ne dispose que d'un petit bloc doit gérer ses adresses avec soin. Le revenu de l'IP statique, la politique de CGNAT, les besoins des clients professionnels, la gestion d'abus et la compatibilité des services deviennent des sujets de marge et de support. Une stratégie IPv6 claire peut réduire certaines pressions à long terme, mais les sources disponibles ne permettent pas de savoir où en est LinyitNet.
Régulation et conformité : un actif de confiance, mais des zones à vérifier
Le marché turc des communications électroniques repose sur un cadre formel. La loi no 5809 encadre les services et infrastructures de communications électroniques; BTK décrit les services soumis à autorisation, ainsi que les règles d'accès et d'interconnexion. Les pages de marché et de statistiques de BTK montrent la disponibilité de publications trimestrielles, notamment en 2026. Le portail d'autorisation indique un univers d'opérateurs nombreux, avec des centaines d'autorisations dans le champ FAI. Dans cet environnement, être autorisé, enregistré et capable de justifier ses pratiques est une condition de confiance.
LinyitNet affirme sur sa page de support détenir une autorisation FAI de BTK. La page d'entreprise indique aussi une autorisation datée d'octobre 2014. Le dossier public consulté ne contient toutefois pas une capture directe d'une ligne BTK actuelle détaillée pour l'entité. La conclusion correcte est donc nuancée : l'autorisation est soutenue par les pages de l'entreprise et par le contexte d'enregistrement, mais une vérification directe dans le portail opérateur devrait être faite avant un usage d'investissement, de crédit ou de partenariat critique.
Cette nuance n'affaiblit pas nécessairement l'entreprise; elle fixe simplement la limite probatoire.
Les pages juridiques et de confidentialité ajoutent une autre couche. LinyitNet publie des informations relatives à la protection des données, aux données de trafic, aux dossiers clients, aux paiements, aux demandes de support et aux pratiques de confidentialité. La page KVKK contient toutefois une incohérence de forme en parlant d'une entité en "A.S.", alors que les autres sources d'identité indiquent une société à responsabilité limitée.
Cette discordance ressemble davantage à un problème de rédaction juridique ou de modèle qu'à une preuve de changement de forme sociale, car la page d'entreprise, ETBIS et les données de routage convergent vers la société limitée. Mais pour un service de télécommunications, les détails juridiques comptent. Un document qui mélange les formes sociales peut inquiéter un client professionnel ou un auditeur, même si l'opération réelle est saine.
Les décisions historiques rapportées par des miroirs juridiques mentionnent aussi deux affaires BTK concernant Linyit Net : une décision de 2019 liée à une permission de transfert de parts, avec référence à un transfert de 20 % visible dans un registre de 2017, et une décision de 2020 relative à des obligations de contrats d'abonnement. Ces éléments sont historiques. Ils ne prouvent pas une non-conformité actuelle. Ils montrent cependant que la société a déjà été dans le périmètre d'attention du régulateur.
Pour l'analyse économique, cela impose une question de gouvernance : les procédures de contrats, de conservation documentaire, de changements d'actionnariat et de conformité client ont-elles été remédiées de manière durable? Les sources disponibles ne répondent pas.
Inflation, devise et coûts locaux : le vrai test de 2026
L'environnement macroéconomique turc transforme les petits opérateurs en gestionnaires de prix. Une inflation annuelle de plus de 32 % en juin 2026 signifie que le coût nominal du travail, des loyers, de l'énergie, du carburant, des interventions et des services externalisés se déplace rapidement. Les clients, eux, réagissent à chaque hausse d'abonnement. L'entreprise doit donc choisir entre protéger ses marges et préserver sa base.
Ce choix est particulièrement difficile pour un FAI régional : la concurrence peut venir d'opérateurs nationaux capables de promotions, d'autres fournisseurs locaux, du mobile ou d'offres groupées. Augmenter trop vite les prix peut pousser les clients à résilier; augmenter trop lentement peut éroder le cash-flow.
La devise ajoute une seconde contrainte. Les recettes résidentielles sont en livres turques. Une partie des coûts critiques peut suivre le dollar ou l'euro : équipements optiques, radios, routeurs, licences logicielles, batteries, pièces de remplacement, parfois transit ou matériel d'occasion importé. Le dossier mentionne des taux indicatifs de fin juillet 2026 autour de 47,3 TRY pour un dollar et 53,9 TRY pour un euro. Ces niveaux ne disent pas le coût exact de LinyitNet, mais ils cadrent le risque : une installation vendue à un prix local peut devoir financer un remplacement dont le prix bouge avec la devise.
Si le matériel est facturé au client dès l'installation, le risque baisse; si l'entreprise subventionne ou doit remplacer à ses frais, le risque monte.
L'énergie et la continuité de service méritent aussi attention. Les sources ne donnent pas le coût électrique par site, la présence de batteries, de groupes, de secours ou de redondance. Pourtant, pour du sans-fil, du métro d'entreprise ou des points actifs GPON, la disponibilité dépend de l'alimentation. Dans un contexte de coût élevé, chaque batterie remplacée, chaque déplacement après panne électrique et chaque protection contre les surtensions devient un poste réel. Les opérateurs régionaux peuvent être excellents dans cette gestion fine, mais l'information publique ne permet pas de le prouver.
Le coût du travail local est double. D'un côté, une équipe locale peut coûter moins cher qu'une structure nationale lourde et peut intervenir plus vite. De l'autre, chaque technicien absent, chaque pic d'installations, chaque tournée longue et chaque escalade professionnelle peut saturer une petite organisation. La main-d'oeuvre de support n'est pas un simple coût administratif; elle est le produit. Dans le sans-fil, les immeubles et le métro d'entreprise, la qualité de la relation client dépend de la disponibilité de personnes compétentes.
Si LinyitNet maîtrise cette discipline, elle peut transformer sa proximité en avantage. Sinon, les plaintes de communication et de délai peuvent rapidement réduire la valeur de marque.
Les applications, l'encaissement et la relation client
ETBIS enregistre le site commercial de Linyit Net Iletisim Telekomunikasyon Hizmetleri Sanayi ve Ticaret Limited Sirketi, avec une date d'inscription en avril 2021, la forme de société limitée, le secteur des télécommunications, le MERSIS correspondant et plusieurs moyens de paiement, dont carte bancaire, transfert, paiement à la livraison et carte de crédit. L'existence d'applications iOS et Android liées publiquement par ETBIS indique une couche de self-service : paiement de factures, demandes de support et consultation d'usage selon la fiche iOS.
La page bancaire publique donne aussi un IBAN de paiement et précise que les paiements sont vérifiés les jours ouvrables entre 09 h et 18 h.
Ces détails paraissent opérationnels, mais ils sont économiquement importants. L'encaissement régulier est le système circulatoire d'un petit FAI. Plus le paiement est automatisé, moins l'entreprise consomme du temps administratif. Plus les clients peuvent ouvrir une demande de support ou payer dans une application, plus le coût par contact peut baisser. À l'inverse, un encaissement manuel ou vérifié seulement sur certaines plages peut créer des délais, des suspensions contestées ou des appels.
La performance financière d'un fournisseur régional dépend souvent de ces mécanismes modestes : combien de clients paient à temps, combien exigent un rappel, combien utilisent l'application, combien résilient après une mauvaise interaction?
Les fiches App Store et Google Play ne permettent pas de mesurer la satisfaction générale. Une faible quantité de notes visibles ne suffit pas à conclure. Elles prouvent seulement que l'entreprise a investi dans une interface mobile ou a repris une solution technique permettant au client de gérer certains actes. Dans un marché où les opérateurs nationaux habituent les consommateurs à des applications complètes, cette présence réduit l'écart d'image. Elle ne remplace pas le support humain, mais elle peut améliorer la perception de sérieux.
La relation client est aussi liée à la structure contractuelle. Les pages de vente à distance, de confidentialité et de KVKK indiquent que l'entreprise publie les documents attendus d'un service vendu en ligne. La qualité réelle dépend de l'exécution : clarté des conditions, délai de résiliation, traitement des données, conservation des journaux, gestion des contestations, communication en cas de panne. Les plaintes publiques sur la résiliation ou la communication, même non représentatives, signalent les points où un petit opérateur doit être rigoureux pour protéger sa réputation.
Position concurrentielle : entre géants, grossistes et niches locales
Le marché turc du fixe n'est pas vide. Türk Telekom déclare au premier trimestre 2026 servir 15,4 millions d'abonnés fixes haut débit et exploiter une empreinte de fibre de 550 000 km. Turkcell Superonline présente une offre de gros fibre DFA dans 28 provinces, avec une infrastructure atteignant 6 millions de foyers. TurkNet commercialise aussi des services de gros et de backbone pour opérateurs. Ces acteurs ne sont pas seulement des concurrents; ils forment l'environnement d'approvisionnement, de référence prix et de capacité.
Pour LinyitNet, la présence de grands opérateurs crée une pression mais aussi des interstices. Les grands réseaux couvrent beaucoup, mais pas toujours avec la même qualité locale, la même rapidité d'installation ou la même appétence pour des projets d'immeubles spécifiques. Un fournisseur régional peut gagner là où le client valorise la réponse immédiate, la connaissance de la rue, la solution radio provisoire ou permanente, ou la capacité à discuter avec un décideur local. Il peut perdre là où le prix promotionnel, la marque ou le groupage mobile-fixe l'emportent.
La question du gros est centrale. Si LinyitNet peut acheter de la capacité ou de l'accès dans de bonnes conditions, elle peut compléter son réseau sans immobiliser trop de capital. Si les conditions se resserrent, si les prix de gros augmentent ou si la qualité d'interconnexion se dégrade, elle supporte une pression qu'elle ne contrôle pas. Les pages de Türk Telekom relatives à l'accès de type IP VAE et à la révision de tarifs approuvée par BTK illustrent le fait que les mécanismes de gros existent dans un cadre réglementé et évolutif.
Elles ne donnent pas les coûts de LinyitNet, mais elles rappellent que la marge d'un FAI régional dépend souvent de règles établies ailleurs.
La meilleure défense d'un opérateur régional n'est donc pas seulement le prix bas. C'est la densité locale, la qualité d'exécution, une combinaison intelligente de réseaux propres et loués, et des services où la confiance vaut plus que le mégabit brut. Le GPON local peut offrir le meilleur levier de prix. Le sans-fil peut étendre la couverture là où les grands réseaux ne satisfont pas. Le métro d'entreprise peut créer une marge plus élevée si le support suit. Les projets d'immeubles peuvent accélérer la densité. Mais chacun de ces leviers demande une discipline différente.
Ce que l'on peut raisonnablement conclure
La première conclusion est que LinyitNet est économiquement lisible comme un fournisseur régional hybride. Ses pages publiques ne décrivent pas une seule infrastructure. Elles montrent un assemblage : fibre privée GPON dans des zones de Soma, produits utilisant l'infrastructure Telekom, sans-fil/radiolink, offres d'entreprise, hotspot, logging et projets collectifs. Cet assemblage est typique d'un opérateur qui cherche à maximiser la couverture avec un capital limité.
Il investit ou exploite là où la densité le justifie, loue ou revend là où l'infrastructure est déjà disponible, et utilise la radio ou le collectif pour atteindre des poches autrement difficiles.
La deuxième conclusion est que les prix indiquent une hiérarchie de marge probable. Le GPON local semble offrir le meilleur levier de coût par Mbps et donc le potentiel le plus fort si la densité est suffisante. Les offres Telekom semblent plus contraintes par l'accès de gros et par la dépendance à une infrastructure tierce. Le sans-fil est cher par Mbps, mais peut être rationnel si le coût de service est dominé par l'installation et la géographie. Le métro d'entreprise et les services annexes peuvent améliorer la rentabilité, mais seulement si LinyitNet dispose d'une capacité de support robuste.
La troisième conclusion est que la présence réseau est réelle mais petite. AS212285, le /24 IPv4, les registres RIPE, les pages de mesure et les signaux APNIC/Cloudflare établissent une visibilité technique. Ils ne suffisent pas à estimer abonnés, revenus ou cash-flow. Ils suggèrent une entreprise qui existe dans l'Internet routé, pas une plateforme d'échelle nationale. C'est un point positif pour l'authenticité, mais une limite pour toute extrapolation financière.
La quatrième conclusion est que l'environnement macroéconomique peut déterminer la qualité de l'exécution. Une entreprise peut afficher des tarifs attractifs et perdre de la marge si l'inflation, la devise, l'énergie et le matériel dépassent la hausse de prix acceptable pour les clients. Le modèle devient alors un exercice de cadence : réviser les prix, contrôler les installations, réduire les interventions inutiles, acheter le matériel au bon moment, conserver les clients et éviter les promesses techniques trop ambitieuses.
Les limites de preuve à garder devant soi
Les inconnues sont nombreuses et importantes. Le dossier ne donne pas le nombre d'abonnés par produit, le revenu mensuel récurrent, l'ARPU, la marge brute, le churn, les retards de paiement ou le coût d'acquisition. Il ne donne pas les contrats de gros, les clauses d'indexation, les tarifs réels de transit, la capacité amont active ou la conception de redondance. Il ne donne pas la politique de subvention des équipements, le coût moyen de remplacement, le taux de panne des équipements client, ni le délai de récupération du capital par installation.
Il manque aussi les métriques de terrain : nombre de techniciens, temps moyen de résolution, nombre de déplacements par client, historique de panne, saturation radio, capacité aux heures de pointe, disponibilité électrique et coût de secours. Pour les clients professionnels, il manque la concentration des revenus, les dates de renouvellement, les clauses d'escalade, les engagements de disponibilité et la dépendance à quelques comptes. Pour la conformité, il faudrait vérifier directement l'état d'autorisation actuel dans le portail BTK et documenter la remédiation des sujets historiques de 2019 et 2020.
Pour l'adressage, il faudrait comprendre la politique CGNAT, l'IPv6, la vente d'IP statiques et le traitement des abus.
Ces limites ne rendent pas l'analyse inutile. Elles empêchent simplement de transformer une enquête publique en valorisation. À partir des sources disponibles, on peut décrire le modèle, identifier les tensions, repérer les familles de revenus et poser les bonnes questions. On ne peut pas calculer une marge consolidée, estimer une valeur d'entreprise ou juger la qualité moyenne de service avec certitude.
Conclusion
LinyitNet illustre la microéconomie d'un FAI régional dans un pays où l'infrastructure fixe est à la fois une opportunité et une dépendance. La société semble avoir construit une offre locale assez large pour dépasser la simple revente : GPON dans Soma, sans-fil dans plusieurs zones, solutions d'immeubles, métro d'entreprise, hotspot et conformité.
Ses tarifs montrent que la possession ou l'exploitation directe de l'accès change tout : le gigabit GPON local est vendu avec une forte remise par mégabit, tandis que les produits sur infrastructure Telekom et les liaisons radio incorporent des coûts de service et de dépendance plus élevés.
La valeur économique potentielle se trouve dans la densité et la discipline. Densité, parce que la fibre et les immeubles deviennent rentables quand beaucoup de clients partagent les mêmes actifs. Discipline, parce que l'inflation, la devise, les interventions, la conformité et le support peuvent absorber rapidement la marge d'un petit opérateur.
Les meilleurs actifs de LinyitNet sont probablement ceux qui ne se voient pas dans une grille tarifaire : la connaissance locale, la capacité d'installation, la gestion des pannes, les relations avec les sites collectifs et la crédibilité auprès de clients professionnels qui veulent parler à quelqu'un de proche.
Mais l'analyse doit rester sobre. Les sources prouvent une entreprise, des offres, une empreinte routée et un contexte réglementaire. Elles ne prouvent pas la rentabilité. Le profil le plus défendable est celui d'un opérateur régional hybride, réel et techniquement visible, dont l'avenir dépendra de sa capacité à convertir la proximité en marge durable tout en limitant la dépendance aux coûts de gros, aux équipements importés et aux interventions coûteuses.
Pour comprendre LinyitNet au-delà de cette surface publique, il faudrait maintenant obtenir les chiffres que tout opérateur local connaît mais publie rarement : clients actifs par réseau, revenu par cohorte, coût par installation, churn, dette fournisseur, capacité amont, incidents, délais de support et contrats de gros.
Sources
- https://www.linyitnet.com.tr/hakkimizda/
- https://www.linyitnet.com.tr/gigapon-tarifeler/
- https://www.linyitnet.com.tr/vdsl-ve-fiber-tarifeler/
- https://www.linyitnet.com.tr/kablosuz-tarifeler/
- https://www.linyitnet.com.tr/kurumsal-tarifeler/
- https://www.linyitnet.com.tr/altyapi-sorgula/
- https://www.linyitnet.com.tr/kapsama-alanimiz/
- https://www.linyitnet.com.tr/irtibat-burolari/
- https://www.linyitnet.com.tr/destek-yardim/
- https://www.linyitnet.com.tr/metro-internet/
- https://www.linyitnet.com.tr/loglama/
- https://www.linyitnet.com.tr/hotspot-hizmetleri/
- https://www.linyitnet.com.tr/toplu-konut-projeleri/
- https://www.linyitnet.com.tr/banka-hesap-bilgileri/
- https://www.linyitnet.com.tr/kvkk-aydinlatma-metni/
- https://www.linyitnet.com.tr/mesafeli-satis-sozlesmesi/
- https://www.linyitnet.com.tr/gizlilik-ve-guvenlik-politikasi/
- https://www.eticaret.gov.tr/siteprofil/7642564087824443/wwwlinyitnetcomtr
- https://apps.apple.com/tr/app/linyitnet/id6739831345?l=tr
- https://play.google.com/store/apps/details?id=com.wiradius.linyitnet&pli=1
- https://yandex.com.tr/maps/org/linyit_net_telekomunikasyon/51089387752/
- https://www.sikayetvar.com/linyitnet
- https://ipinfo.io/AS212285
- https://www.cidr-report.org/cgi-bin/as-report?as=AS212285&view=2.0
- https://bgp.he.net/AS212285
- https://2ip.io/as/212285/
- https://radar.cloudflare.com/routing/as212285
- https://stats.labs.apnic.net/cgi-bin/aspop?c=TR&d=12%2F05%2F2026
- https://www.ripe.net/membership/member-support/list-of-members/TR/
- https://stat.ripe.net/AS212285
- https://apps.db.ripe.net/db-web-ui/query?searchtext=AS212285
- https://rdap.db.ripe.net/autnum/212285
- https://stat.ripe.net/91.243.116.0%2F24
- https://btk.tr/en/electronic-communication-market-data
- https://btk.tr/en/communication-services-statistics
- https://www.btk.gov.tr/en/end-user-tariffs-for-internet-access
- https://www.btk.tr/en/services-subject-to-authorization
- https://btk.gov.tr/en/access-and-interconnection-regulations
- https://kurumsal.btk.gov.tr/yetkilendirmeler
- https://www.btk.gov.tr/en/board-decisions?page=4
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/idari-yaptirim-hisse-devrine-iliskin-mevzuat-ihlali-airfiber-alpnet-kentmar-linyit-net-netplus-nur-1
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/inceleme-abonelik-sozlesmelerine-iliskin-mevzuat-yukumlulukleri-goknet-netspeed-ve-linyitnet-2020-ik
- https://www.tbmm.gov.tr/Yasama/Kanun/f72877be-6330-037b-e050-007f01005610
- https://www.kvkk.gov.tr/Icerik/6649/Personal-Data-Protection-Law
- https://tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Statistics/Inflation%2BData
- https://www.turkiye.gov.tr/doviz-kurlari
- https://tcmb.gov.tr/kurlar/kurlar_en.html
- https://veriportali.tuik.gov.tr/Search/Search?dil=2&text=cpi
- https://www.turkcell.com.tr/en-en/about-us/wholesale/fixed-data-services/wholesale-fiber-data-flow-access-dfa-service/detail
- https://www.turktelekom.com.tr/hakkimizda/detay
- https://www.turktelekom.com.tr/yardim/bireysel-evde-internet/internet-paket-bilgileri
- https://www.turktelekom.com.tr/hakkimizda/duyurular/turk-telekom-ip-vae-hizmeti-port-ve-transmisyon-ucretleri-revizyonu
- https://wholesale.turk.net/
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance