
Резюме
- С экономической точки зрения Linyit Net выглядит не столько национальной широкополосной платформой, сколько локальным оператором доступа, балансирующим три направления бизнеса: беспроводную связь и GPON в собственных зонах покрытия, перепродажу или предоставление услуг поверх инфраструктуры действующего оператора, а также более дорогие корпоративные городские каналы и соединения «точка — точка». Такое сочетание даёт несколько рычагов ценообразования, но одновременно делает компанию уязвимой к импортному оборудованию, оптовому доступу, электроэнергии, затратам на персонал поддержки и давлению оттока клиентов.
- Данные о ценах необычно конкретны. Публичные тарифные страницы показывают жилые предложения GPON за TRY 500–TRY 700 в месяц при заявленной скорости 100 Мбит/с — 1 000 Мбит/с, предложения VDSL/оптоволокно на инфраструктуре Telekom за TRY 700–TRY 800 для 16–100 Мбит/с, беспроводные предложения в основном около TRY 460–TRY 600 на меньших скоростях, а также корпоративные городские каналы от TRY 3 500 до TRY 30 000 в месяц до уплаты налогов за симметричные каналы 10–100 Мбит/с. Именно подразумеваемый разрыв в цене за единицу и есть суть операционной истории: местный потребительский доступ зависит от плотности и низкой стоимости поддержки, тогда как бизнес-доступ должен окупать установку, обязательства по сервису и дефицитное время инженеров.
- Публичные данные маршрутизации указывают на AS212285, один анонсируемый блок IPv4 /24, отсутствие наблюдаемого распределения IPv6 в одном коммерческом наборе данных, членство в RIPE LIR и небольшую оценочную измеряемую пользовательскую базу. Этих сигналов достаточно, чтобы считать Linyit Net реальной автономной сетью, но недостаточно, чтобы делать выводы об аудированных абонентах, выручке, EBITDA, оттоке или капиталоёмкости.
- Основной вывод условный. Если Linyit Net сможет регулярно повышать цены, сосредоточивать инвестиции в GPON и фиксированный беспроводной доступ в плотных или защищённых районах, не допускать, чтобы риск оптовых затрат подавлял тарифы на перепродаваемых линиях, и резервировать выездных специалистов для клиентов с устойчивой маржой, она может оставаться рациональным региональным интернет-провайдером. Если же она зафиксирует клиентов в медленном пересмотре цен, а стоимость маршрутизаторов, радиооборудования, оптики, аплинков и электроэнергии в лирах продолжит расти быстрее местной готовности платить, видимая доступность её тарифов превратится в ловушку для маржи.
Начнём с одного договора на доступ и одного заменяемого маршрутизатора. Клиент в Соме, Бергаме или Дикили запрашивает услугу. Если адрес находится в зоне GPON Linyit Net, компания может предложить оптоволоконный тариф: 100 Мбит/с за TRY 500, 500 Мбит/с за TRY 600 или 1 000 Мбит/с за TRY 700 в месяц, при этом модем и установка оплачиваются отдельно. Если до адреса лучше добираться через крышную беспроводную установку, карта цен опускается по скорости и лишь частично по ежемесячной плате: 10 Мбит/с за TRY 460, 12 Мбит/с за TRY 480, 16 Мбит/с за TRY 500 после вводного предложения или сельский вариант 16 Мбит/с за TRY 600.
Если адрес зависит от сети действующего оператора, Linyit Net рекламирует предложения на инфраструктуре Telekom: от 16 Мбит/с за TRY 700 до 100 Мбит/с за TRY 800. Клиент видит ежемесячную цену доступа. Оператор видит набор рисков.
Замена маршрутизатора делает этот набор рисков видимым. Оборудование у клиента, уличное беспроводное оборудование, оптоволоконная оптика, коммутаторы, запасные части и многие компоненты питания или корпусов либо импортируются напрямую, либо закупаются у местных дистрибьюторов, которые следят за долларом и евро. Жилой тариф собирается в лирах. Зарплаты персонала, аренда, местный транспорт, выезды на вышки и поддержка клиентов в основном номинированы в лирах, но их цена растёт вместе с инфляцией и ожиданиями рынка труда.
Оптовый доступ, IP-транзит и аплинки находятся между этими мирами: часть договоров — это счета в лирах, привязанные к регулируемым или согласованным турецким условиям, а часть мощностей, оборудования и программного обеспечения несёт в себе валютную экономику. Когда лира падает или инфляция остаётся высокой, маршрутизатор, который выглядел терпимой одноразовой субсидией, может поглотить маржу за несколько месяцев.
Поэтому экономический вопрос не в том, может ли Linyit Net продавать широкополосный доступ. Публичные материалы показывают, что может: компания работает с 2014 года, заявляет, что была авторизована как интернет-провайдер в октябре того же года, указывает штаб-квартиру в Соме, публикует тарифные страницы, поддерживает приложение для онлайн-операций, принимает цифровые платежи и банковские переводы, а также фигурирует в наборах данных о ресурсах интернет-номеров как держатель AS212285.
Настоящий вопрос в том, сможет ли компания пересматривать цены на доступ быстрее, чем растут сетевые издержки, не приучая клиентов уходить к национальному оператору, мобильному тарифу, общему подключению соседа, альтернативе на всё здание или другому местному беспроводному интернет-провайдеру.
Первая граница, которую нужно провести, — это идентичность и контроль. Собственная корпоративная страница Linyit Net указывает коммерческое наименование Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti., налоговую инспекцию в Соме, номер MERSIS 0609 05135 7300010, регистрацию в торговой палате Сомы, названное уполномоченное лицо и адрес Kurtulus Mahallesi, C. Numanoglu Sokak No. 5/A в Соме, Маниса.
ETBIS, турецкая система информации об электронной коммерции, указывает тот же сайт, тот же номер MERSIS, форму общества с ограниченной ответственностью, дату регистрации в системе электронной коммерции в апреле 2021 года и ссылки на мобильные приложения. Это не доказывает текущую прибыльность, но закрепляет операционную компанию в публичных реестрах, а не только на рекламном веб-сайте.
Вторая граница — это контроль над сетью. Публичные наборы данных интернета идентифицируют AS212285 как Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti. IPinfo указывает эту автономную систему как турецкого интернет-провайдера, выделенную в ноябре 2020 года, с 256 IPv4-адресами и блоком 91.243.116.0/24. CIDR Report показывает, что AS212285 анонсирует 256 IPv4-адресов и не имеет downstream-сетей. Набор данных, связанный с RIPE, идентифицирует Linyit Net как члена локального интернет-реестра в Турции.
Стороннее зеркало WHOIS показывает объект RIPE aut-num, объект организации и правила импорта маршрутной политики от нескольких вышестоящих ASN. Страницы измерений Cloudflare Radar и APNIC оценивают небольшую пользовательскую базу для этой AS, хотя эти оценки являются измерениями наблюдаемых пользователей за маршрутами, а не аудированным числом абонентов. В совокупности это свидетельство скромной, но реальной сети доступа: у Linyit Net есть собственная AS и адресное пространство, но публичные данные маршрутизации не показывают масштаб или резервирование, которых можно ожидать от национальной магистрали.
Скромный масштаб важен, потому что удельная экономика широкополосного доступа не масштабируется линейно. Национальный оператор может распределять программные системы, переговоры об оптовых закупках, штат сетевого операционного центра, закупочные группы, ёмкость колл-центра и запасные части на миллионы аккаунтов. Публичный след Linyit Net указывает на гораздо более локальную модель. Страница покрытия подчёркивает беспроводное обслуживание в районе Сома провинции Маниса и районах Дикили и Бергама провинции Измир. Страница контактных офисов перечисляет точки в Соме, Люлебургазе, Дикили, Караджабее и Бергаме.
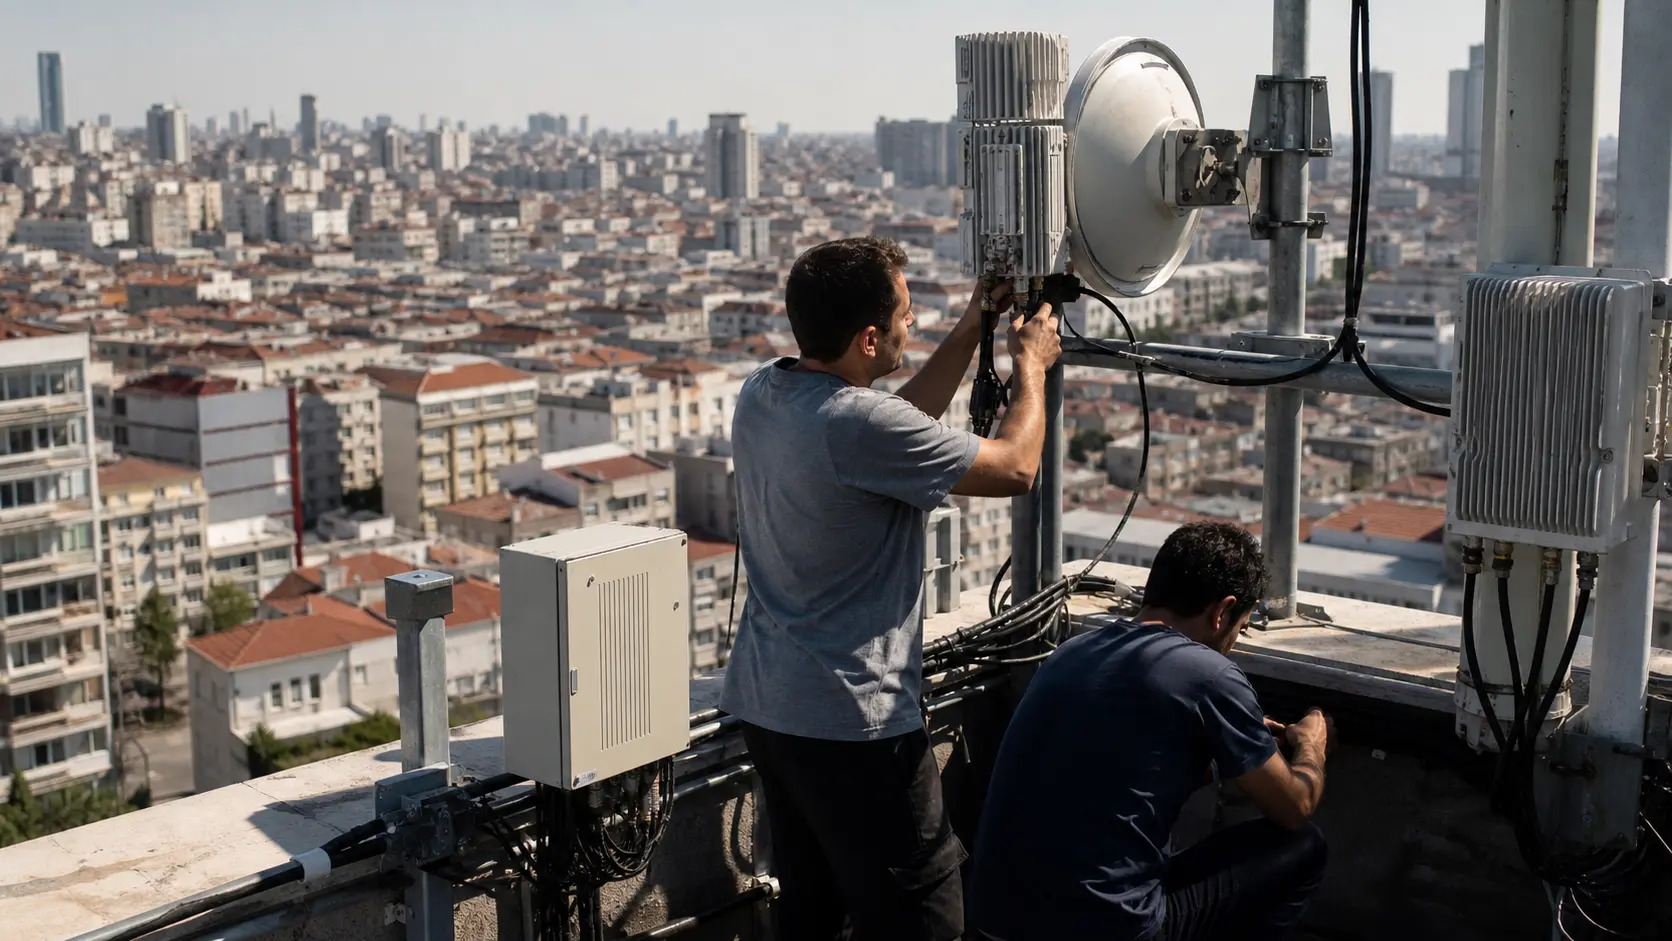
Страницы услуг прямо рассказывают о крышном беспроводном доступе, GPON, проектах централизованных квартирных систем, развёртывании хотспотов и радиоканалах «точка — точка». Это полевая операционная компания, а не просто бренд биллинга.
Это может быть преимуществом. Локальность позволяет региональному провайдеру знать, какие многоквартирные дома легко обслуживать, на каких крышах есть прямая видимость, в каких районах недостаточно качественное обслуживание действующего оператора и какие малые предприятия готовы платить за живого монтажника, а не за очередь национального колл-центра. Это также может сделать привлечение клиентов дешевле массовой рекламы. Но локальность делает каждый выезд дорогим.
Выезд на перенастройку радиооборудования, замену блока питания, диагностику крышного кабеля, осмотр распределительной системы здания или забор оборудования после расторжения договора расходует дефицитные часы техников. В инфляционной экономике труд поддержки не является бесплатным ресурсом. Даже когда зарплаты отстают от общей инфляции, удержание сотрудников, топливо, инструменты и субподрядные работы неуклонно поднимают денежные затраты на поддержание стабильности небольшой сети.
Наиболее показательное сравнение тарифов — между предложениями GPON и предложениями на инфраструктуре действующего оператора. На собственной странице GPON компания рекламирует 100 Мбит/с за TRY 500, 500 Мбит/с за TRY 600 и 1 000 Мбит/с за TRY 700. Это крутая скидка за скорость. Цена за заявленный мегабит в секунду нисходящего потока падает с TRY 5,00 на тарифе 100 Мбит/с до TRY 1,20 на 500 Мбит/с и TRY 0,70 на 1 000 Мбит/с.
Такое ценообразование типично, когда оператор хочет монетизировать уже построенный фиксированный доступ: дополнительные издержки на более высокую заявленную нисходящую скорость могут быть ниже маркетинговой ценности более быстрого плана при условии, что ёмкость в часы пик и оборудование у клиента справляются.
Страница инфраструктуры Telekom рассказывает другую историю. Здесь 16 Мбит/с стоит TRY 700, 24 Мбит/с — TRY 730, 35 Мбит/с — TRY 760, 50 Мбит/с — TRY 780, а 100 Мбит/с — TRY 800. Цена за заявленный мегабит в секунду падает при росте скорости, но каждый тариф существенно дороже собственной цены Linyit Net за 100 Мбит/с по GPON. Этот разрыв ровно такой, какого следовало ожидать, если у компании меньше контроля над входными затратами, она зависит от местной линии или продукта доступа другой сети и должна сохранять маржу поверх оптовых или операционных издержек.
Клиент может думать «интернет есть интернет»; бухгалтерская книга оператора говорит об обратном.
Беспроводная связь — третья кривая. Публичная беспроводная страница Linyit Net рекламирует жилые услуги с крышным устройством и сельские или централизованные варианты. Тариф 10 Мбит/с стоит TRY 460, 12 Мбит/с — TRY 480, 16 Мбит/с — TRY 500 после вводного периода, сельский 16 Мбит/с — TRY 600, централизованный 24 Мбит/с — TRY 550 после вводного периода, а централизованный 35 Мбит/с — TRY 570 после вводного периода. Эти цены не дешёвы в пересчёте на мегабит, но беспроводная связь продаётся не только мегабитами.
Она продаётся там, где прокладка кабеля нецелесообразна, где линия действующего оператора плоха, где объект можно подключить быстро или где договорённость на уровне здания создаёт достаточную плотность для оправдания оборудования. Проверка маржи — это не только скорость нисходящего потока; это число клиентов, которое сектор радиостанции может обслужить до того, как жалобы, контенция и звонки в поддержку разрушат экономику.
Корпоративные городские тарифы находятся в отдельной экономической категории. Публичная корпоративная страница перечисляет симметричные планы с обязательствами на 12 месяцев и ценами до уплаты налогов: 10 Мбит/с за TRY 3 500, 20 Мбит/с за TRY 5 000, 30 Мбит/с за TRY 12 000, 40 Мбит/с за TRY 14 000, 50 Мбит/с за TRY 15 000 и 100 Мбит/с за TRY 30 000. Это не цены потребительской доступности. Это способ взимать плату за симметричность, ожидания по обслуживанию, установку, мониторинг, меньшую переподписку и готовность клиента платить за непрерывность.
Цены за единицу не образуют простую гладкую кривую, поскольку каждый канал может отражать маршрут, сложность строительства, гарантированную поддержку и конкурентные альтернативы по данному адресу. Линия 30 Мбит/с за TRY 12 000 может быть рациональной, если объект труднодоступен или трудоёмок; она может быть невозможной, если национальный провайдер может предложить лучший маршрут.
Эта сегментация и есть история компании. Linyit Net должна держать потребительский доступ достаточно привлекательным, чтобы удерживать домохозяйства, держать беспроводную связь и GPON достаточно концентрированными, чтобы полевые операции не становились слишком дорогими, и использовать корпоративный доступ для финансирования более сложных частей сети. Опасность в том, что каждый сегмент пересматривает цены по своим часам. Помесячные потребительские планы теоретически можно менять чаще, но они наиболее подвержены оттоку и жалобам.
Корпоративные каналы могут нести больше маржи, но 12-месячные обязательства замедляют пересмотр цен, если в договоре нет условия об эскалации. Цены на оптовые входные ресурсы, котировки оборудования и счета за электроэнергию не подстраиваются под эти клиентские часы.
Инфляция делает это несоответствие больше, чем бухгалтерской проблемой. Таблица потребительских цен Центрального банка, основанная на данных TurkStat, показала годовую потребительскую инфляцию 32,11 процента в июне 2026 года после 32,61 процента в мае. 27 июля 2026 года официальная таблица ежедневных обменных курсов показывала доллар около TRY 47,3 и евро около TRY 53,9 по котировкам покупки/продажи. Эти точечные цифры не определяют точные издержки Linyit Net, но характеризуют среду, в которой турецкий региональный интернет-провайдер закупает оборудование, пополняет запасы и объясняет повышение цен домохозяйствам.
Тариф, который политически или коммерчески сложно изменить в течение полугода, может быстро потерять покупательную способность.
Пример с заменой маршрутизатора полезен, потому что сжимает проблему. Если импортный маршрутизатор, терминал GPON, радиооборудование, порт коммутатора или система питания фактически номинированы в долларах или евро, локальное обесценение валюты немедленно повышает стоимость замены для следующего заказа. Клиент, чьё старое оборудование вышло из строя, может всё ещё платить лировый тариф, установленный месяцами ранее. Если компания поглощает стоимость оборудования, валовая маржа падает. Если она взимает её отдельно, конверсия падает, а риск оттока растёт. Если она использует более дешёвое оборудование, растёт риск качества обслуживания.
Если она откладывает замену, растут расходы на простои и поддержку. Бесплатного варианта нет; есть только выбор, какой риск проявится первым.
Электроэнергия — аналогичная скрытая переменная. Фиксированные сети превращают электричество в доступность. Беспроводные точки доступа, агрегирующие коммутаторы, маршрутизирующее оборудование, оборудование у клиента, офисные системы и кондиционирование зависят от стабильного питания. Сайт Linyit Net не раскрывает стоимость энергии, схему резервирования или частоту отказов, поэтому анализ не может оценить счёт. Структурный вывод проще: любой оператор, обещающий непрерывный широкополосный доступ, должен оплачивать электроэнергию и устойчивость до того, как узнает, сколько клиентов позвонят в поддержку в этом месяце.
В плотной зоне GPON эти постоянные затраты можно распределить на большее число аккаунтов. В малолюдной беспроводной зоне тот же класс постоянных затрат может приходиться на меньшее число платящих клиентов.
Оптовый доступ добавляет ещё один канал уязвимости. Публичное объяснение BTK тарифов на доступ в интернет говорит, что интернет-провайдеры используют местную линию Türk Telekom для ADSL-доступа и покупают услуги оптового уровня у Türk Telekom; эти оптовые тарифы подлежат одобрению BTK, тогда как розничные тарифы провайдеров для конечных пользователей не подлежат. Материалы BTK о доступе и межсоединениях также определяют доступ как оптовое предоставление сетей, инфраструктуры или услуг между операторами в соответствии с Законом об электронных коммуникациях.
Для такой компании, как Linyit Net, это означает, что одно семейство продуктов напрямую привязано к инфраструктуре другого оператора и к регулируемой тарифной среде. Розничная цена — это рыночное решение; входная стоимость отчасти оптовая и регуляторная.
Это важно для конкурентного позиционирования. Если Linyit Net продаёт доступ поверх инфраструктуры Telekom, она конкурирует не владением каждым физическим путём, а упаковкой услуги, поддержкой, локальными знаниями и ценой. Однако её свобода ограничена. Действующий оператор и национальные претенденты имеют масштаб, узнаваемость бренда, связанные мобильные отношения, более широкие закупки и большую переговорную силу. Türk Telekom сообщает о национальном масштабе, включая миллионы абонентов фиксированного широкополосного доступа и большую оптоволоконную сеть.
Turkcell Superonline предлагает оптовый доступ к потоку данных по оптоволокну через фиксированную инфраструктуру, охватывающую миллионы домов в 28 провинциях. TurkNet продвигает оптовые услуги для операторов связи. Это не все прямые конкуренты по каждому адресу в Соме или Бергаме, но они показывают, что набор заменителей глубже, чем «другая местная контора».
Мобильное замещение тоже имеет значение. Домохозяйство, которое терпит лишь умеренную скорость, смотрит видео в обычном качестве или нуждается в резервном подключении, может сравнить фиксированный беспроводной тариф с мобильными данными или национальным пакетом домашнего интернета. Мобильная связь редко является идеальным заменителем фиксированного широкополосного доступа с высоким потреблением, особенно для геймеров, удалённых сотрудников или многолюдных домохозяйств. Но отток не требует идеального заменителя. Он требует клиента, достаточно раздражённого ценой, простоем или поддержкой, чтобы временно принять худший продукт.
Публичные страницы жалоб не являются статистически репрезентативным доказательством, и портал жалоб следует рассматривать как рыночный сигнал, а не проверенный факт качества услуги. Тем не менее сообщения января и февраля 2026 года о разрывах соединения, низкой скорости, высоком пинге, сложностях расторжения и плохой коммуникации — ровно тот сигнал, который превращает возможность повышения цен в риск оттока.
Собственная страница поддержки компании косвенно признаёт эту чувствительность. На вопрос, почему интернет дешёвый, она отвечает ссылкой на совместное использование инфраструктуры с устоявшимися интернет-операторами и передачу ценовых преимуществ абонентам. Там говорится, что IP-адреса по умолчанию динамические, а статические IP-адреса доступны по запросу. Юридическая авторизация и безопасность изложены на языке, понятном клиенту. Такое позиционирование рационально для регионального провайдера: цена, законность, поддержка и уверенность важны, когда клиенты сравнивают местного провайдера с национальным брендом. Но оно также задаёт ожидания.
Как только доступность становится частью обещания, частый пересмотр цен объяснить труднее.
У компании есть один противовес: она может продавать работу, которая не является чистым товарным широкополосным доступом. Страница Metro Internet описывает симметричный интернет, доставку по радиоканалу, каналы под конкретного клиента, интерфейсы мониторинга и обязательства по обслуживанию. Страница хотспотов предлагает логирование в духе закона 5651, функции captive-портала, SMS-регистрацию, управление группами пользователей, контроль полосы пропускания и интеграции.
Страница коллективного жилья описывает установку под ключ на объектах или в жилых комплексах, где управляющая организация одобряет проект, а Linyit Net развёртывает инфраструктуру для множества жителей. Эти продукты могут быть более защитимыми, чем линия широкополосного доступа для одного домохозяйства, потому что включают операционные ноу-хау, монтажные работы, требования соответствия или коллективное внедрение.
Даже там маржа не возникает автоматически. Хотспоты и услуги логирования зависят от правового и операционного доверия. Страница loglama Linyit Net говорит, что учреждениям может требоваться хранение записей в течение двух лет по правилам, связанным с законом 5651, и что её услуга предоставляет соответствующий вывод логов. Материалы о KVKK и конфиденциальности описывают обработку персональных данных и практики в отношении данных посетителей и клиентов. Эти публичные заявления создают операционную поверхность, чувствительную к соблюдению требований.
Региональный провайдер может зарабатывать маржу, решая эту задачу для кафе, муниципалитетов, общежитий или местного бизнеса, но компания обязана поддерживать достоверность записей, контроль доступа, инструкции для клиентов и процессы поддержки. Если труд поддержки недооценён, продукт, похожий на комплаенс-услугу, может стать обременительным и требовать много контактов.
Вопрос концентрации клиентов остаётся нерешённым. Публичные страницы содержат счётчики абонентов, скорости широкополосного доступа, отделений обслуживания, километров оптоволокна и точек присутствия, но значения, видимые в сканировании, равны нулю, что выглядит как шаблонные или незаполненные счётчики, а не операционные раскрытия. APNIC и Cloudflare дают оценочные сигналы измеряемой популяции для AS212285, и эти оценки полезны для интуитивного понимания масштаба, но это не аудированные абоненты, их нельзя механически пересчитывать в выручку. Публичная маршрутизация показывает один небольшой исходный блок IPv4.
Публичные страницы офисов и покрытия показывают региональный след. Эти данные поддерживают профиль небольшого или среднего локального оператора, а не точную модель числа клиентов.
Вопрос корпоративной концентрации тоже нерешён. Один жилой комплекс, муниципальный проект хотспотов, отель, завод, больница, школа, группа арендаторов торгового центра или бизнес-канал могут иметь непропорционально большое значение для локального провайдера. Страницы Linyit Net нацелены на коллективное жильё, публичные площадки хотспотов и бизнес-пользователей городских каналов, но в рассмотренных источниках не найдено публичного списка клиентов, портфеля договоров, графика продлений или таблицы дебиторской задолженности.
Это оставляет инвестору или контрагенту вопрос риска: какая часть выручки — устойчивый повторяющийся доступ домохозяйств, какая — несколько бизнес- или строительных сделок, а какая требует новых полевых работ для удержания.
Есть регуляторный исторический сигнал, который нужно взвесить осторожно. Решение совета BTK 2019 года, доступное через зеркало юридических публикаций, включает Linyit Net в число операторов, наказанных за нарушение, связанное с разрешением на передачу доли, и ссылается на передачу 20 процентов доли, отражённую в торговом реестре за январь 2017 года. Решение 2020 года об обязательствах по договорам подписки включает Linyit Net и указывает основание штрафа, связанное с неспособностью оформить или сохранить договоры подписки по правилам защиты прав потребителей. Это исторические регуляторные вопросы, а не доказательство текущего несоблюдения.
Однако они показывают, что компания действовала внутри регулируемого режима авторизации, где смена собственников, записи об абонентах и права потребителей могут нести реальные финансовые последствия.
Эта история важна, потому что малых провайдеров часто оценивают неформально по местной репутации, тогда как их действительный риск находится в формальных записях. Клиент спрашивает, работает ли услуга. Регулятор спрашивает, выполняются ли обязательства по авторизации, записям, договорам, хранению данных и обращению с потребителями. Поставщик спрашивает, могут ли дебиторская задолженность и денежный поток поддержать условия оплаты. Сетевой пир спрашивает, поддерживаются ли маршруты и контакты для жалоб. Региональный провайдер должен удовлетворять всем им с более тонким слоем менеджмента, чем национальный оператор.
Эти накладные расходы — постоянная цена легитимности.
Данные маршрутизации создают одну операционную озабоченность и один смягчающий факт. Озабоченность в том, что публичные наборы данных показывают небольшой адресный след. Блок IPv4 /24 даёт только 256 адресов, а публичные наборы данных в одном профиле не показали адресов IPv6. Carrier-grade NAT может позволить провайдеру доступа обслуживать гораздо больше абонентов, чем число публичных IPv4-адресов, и динамическая адресация распространена, но дефицит адресов усложняет клиентский опыт, ожидания проброса портов, обработку злоупотреблений и премиальные предложения статических IP.
Смягчающий факт в том, что компания является членом RIPE LIR и имеет автономную систему, что даёт ей более прямой контроль, чем чистому реселлеру. Этот контроль может повысить устойчивость и возможность выбора поставщиков при надлежащем поддержании.
Активное разнообразие аплинков остаётся неопределённым. Одно зеркало WHOIS объекта RIPE перечисляет импорт маршрутной политики от нескольких вышестоящих ASN. Однако CIDR Report в своём снимке показал одну вышестоящую смежность. Эти два факта не обязательно противоречат друг другу: зарегистрированная маршрутная политика может быть шире текущего наблюдаемого пути BGP, а публичные коллекторы в разное время видят разные части интернета. Но различие — это флаг для due diligence. Прежде чем гарантировать устойчивость, покупателю или кредитору понадобятся данные looking glass, транзитные договоры, тесты аварийного переключения и история простоев.
Объект маршрута не то же самое, что работающее резервирование.
Компания также сталкивается с проблемой правдивости продукта. Страница GPON Linyit Net говорит, что скорость может варьироваться в зависимости от инфраструктуры, географии, загруженности сети, устройства и расположения в здании. Страница VDSL/оптоволокно содержит аналогичное предостережение. Беспроводная услуга явно зависит от крышного оборудования, прямой видимости и условий окружающей среды. Эти оговорки справедливы, но снижают ценность заявленной скорости как единственного показателя. Клиент, платящий TRY 700 за предложение GPON 1 000 Мбит/с, может простить редкие отклонения, потому что цена за единицу выглядит щедрой.
Клиент, платящий TRY 600 за сельские 16 Мбит/с, имеет другую терпимость. Чем медленнее тариф и сложнее установка, тем больше качество поддержки становится самим продуктом.
Поэтому риск оттока неравномерен. Клиент, который, скорее всего, уйдёт после повышения цены, не всегда является клиентом с самой низкой маржой. Сельский клиент со слабыми альтернативами может остаться, если услуга хотя бы приемлема. Клиент в плотном многоквартирном доме может иметь больше заменителей и меньшую стоимость переключения. Малый бизнес может терпеть более высокие цены, если Linyit Net отвечает на звонки, а национальный оператор не решает локальные проблемы быстро. Корпоративный пользователь городского канала может жёстко торговаться при продлении, но ценить непрерывность достаточно, чтобы принять эскалацию.
Стратегия ценообразования должна сегментировать эти реальности. Плоское повышение по всем направлениям легко администрировать и опасно для удержания.
Как выглядит здоровый пересмотр цен? Во-первых, разделить технологии доступа. GPON на собственной или контролируемой инфраструктуре нужно ценить так, чтобы максимизировать проникновение и окупить затраты на строительство района, но не настолько дёшево, чтобы перегрузка и замена оборудования стирали преимущество. Продукты на инфраструктуре Telekom должны быстро и прозрачно отслеживать изменения оптовых входных затрат, поскольку у оператора меньше контроля над базой затрат.
Беспроводная связь должна взимать плату за обслуживаемость, а не только за скорость: прямая видимость, сложность установки, ожидаемые заявки на обслуживание и ёмкость сектора должны определять, стоит ли привлекать низкоскоростного клиента. Корпоративные городские каналы должны иметь индексируемые условия, дисциплину продлений и плату за установку, отражающую специфику объекта.
Во-вторых, отделить привлечение клиентов от финансирования клиентского оборудования. Разовая плата за модем или установку может снизить конверсию, но прятать стоимость оборудования полностью внутри низкого ежемесячного тарифа — значит создавать риск окупаемости. Публичные страницы Linyit Net уже указывают платные модемы и платную установку на нескольких потребительских тарифах. Это экономически разумно на инфляционном рынке. Более опасная субсидия — невидимая замена: когда старое оборудование выходит из строя, компания может чувствовать давление заменить его дёшево, чтобы избежать оттока.
Дисциплинированный оператор отслеживает срок окупаемости по технологии, когорте клиентов и частоте отказов. Если стоимость замены растёт быстрее тарифов, компании нужны либо предварительное возмещение оборудования, либо более длительный минимальный срок, либо более быстрые пересмотры цен.
В-третьих, защитить труд. Локальная поддержка является преимуществом только если она дефицитна и оценена соответственно. Полевой техник, который может установить радиооборудование, диагностировать терминал GPON, разобраться с распределительной системой здания и успокоить раздражённого клиента, не взаимозаменяем с дешёвым сценарием колл-центра. Если структура тарифов привлекает слишком много маржинальных клиентов с высокой интенсивностью поддержки, труд становится узким местом. Публичные материалы поддержки и сигналы жалоб указывают, что отзывчивость сервиса является частью рыночного восприятия.
Это делает планирование труда центральным для удельной экономики, а не бэк-офисной статьёй расходов.
В-четвёртых, отслеживать неофициальные сигналы, не считая их аудированным фактом. Порталы жалоб, отзывы о приложениях, картографические записи и социальные страницы не дают репрезентативных выборок. Они всё же полезны как ранние предупреждения. Скопление жалоб о разрывах соединения, низкой скорости, высокой задержке или сложностях расторжения показывает менеджменту, где могут формироваться нарративы оттока. Рейтинги в магазинах приложений и функции онлайн-операций показывают, что цифровое самообслуживание существует, но малое число оценок не может доказать удовлетворённость клиентов.
Правильное использование этих сигналов — сортировка: сопоставлять темы жалоб с журналами заявок, окнами простоев, загрузкой секторов, оттоком по затронутым адресам и платёжным поведением после изменений цен.
В-пятых, использовать регуляторное соответствие как щит для ценообразования, а не только как издержки. Хотспоты, логирование, чувствительные к KVKK записи клиентов, хранение договоров подписки, запросы статических IP и обработка потребительских жалоб стоят денег. Они также позволяют серьёзному оператору отличаться от неформальных или плохо документированных провайдеров доступа. Если Linyit Net сможет показать местному бизнесу и управляющим зданий, что она ведёт записи, поддержку и законные операции лучше, чем более дешёвая неформальная альтернатива, она сможет защитить премию.
Если комплаенс существует только как текст на сайте и бремя бумажной работы, он становится неокупаемой затратой.
Факты, которые изменили бы вывод, конкретны. Проверенные аудированные данные о числе абонентов по продуктам, оттоке по технологиям, валовой марже по тарифным семействам, стоимости оптовых входных ресурсов на линию инфраструктуры Telekom, среднем числе выездов на клиента, частоте отказов оборудования, действующих транзитных договорах, стоимости электроэнергии на объект и старении дебиторской задолженности превратили бы этот операционный тезис в финансовую модель. Публичные данные таких цифр не дают. Их отсутствие не делает компанию слабой; оно означает, что внешний анализ должен оставаться осторожным.
Локальный провайдер может быть вполне прибыльным в правильных карманах и хрупким в неправильных, и одни публичные веб-данные редко различают эти два случая.
Самые сильные текущие данные поддерживают узкий вывод. У Linyit Net достаточно доказательств идентичности, авторизации, тарифов, офисов, приложения, услуг и маршрутизации, чтобы считать её реальным региональным интернет-провайдером со смешанным портфелем доступа. Это не просто бренд реселлера, потому что AS212285, членство в RIPE и собственное позиционирование GPON/беспроводной связи показывают контроль над сетью. Это не платформа национального масштаба, потому что публичные данные маршрутизации, покрытия, офисов и рынка указывают на региональный след. Поэтому её экономика крайне чувствительна к дисциплине пересмотра цен.
В условиях турецкой инфляции и валютной среды компания не может позволить клиентскому договору стареть, пока запасной маршрутизатор, аплинк, счёт за электроэнергию и зарплата техника переоцениваются в реальном времени.
Самый чистый стресс-тест — взгляд через три сценария. В благоприятном случае Linyit Net повышает розничные цены меньшими, но более частыми шагами, не даёт самым дешёвым потребительским тарифам превращаться в обязательства неограниченной поддержки и использует плотность GPON для разбавления постоянных затрат на электроэнергию и агрегацию. Беспроводная связь остаётся точечным продуктом для мест, где национальная фиксированная линия слаба или медленна, а не обещанием обслужить каждый трудный адрес. Продления корпоративных городских каналов включают достаточно места для эскалации или пересмотра, чтобы избежать годичной эрозии в лирах.
В этом случае инфляция всё ещё болезненна, но компания может удержать валовую маржу от обрушения, потому что каждое семейство продуктов несёт убедительную причину своей цены.
В среднем случае цены меняются, но всегда с опозданием. Новый клиент видит привлекательные лировые тарифы, компания выигрывает заказ, а стоимость оборудования или установки окупается только если клиент остаётся достаточно долго. Затем выходит из строя маршрутизатор, точку доступа нужно заменить, сектор радиостанции перегружается, меняется оптовая входная цена, или технику приходится дважды посетить маржинальный адрес. Тариф в конце концов повышается, но уже после того, как клиенты сформировали жалобу на качество обслуживания или сравнили предложения национальных брендов.
Утечка маржи не драматична ни в одну неделю; она накапливается через отложенный пересмотр цен, небольшие кредиты, неоплаченные счета, обратные звонки поддержки и клиентов, которые расторгают договор до завершения окупаемости установки. Это самая вероятная опасность для способного регионального провайдера, потому что она выглядит управляемой, пока операционный календарь не рассмотрен по когортам.
В неблагоприятном случае Linyit Net пытается защищать объём заявленной доступностью, пока слишком много строк затрат плавают. Потребительский GPON продаётся слишком дёшево, чтобы поглощать замену оборудования и ёмкость в часы пик. Продукты на инфраструктуре Telekom не могут достаточно быстро переносить оптовые или связанные операционные затраты, потому что национальные предложения закрепляют ожидания клиентов. Беспроводное покрытие расширяется в малоплотные или технически неудобные места, поднимая число выездов и риск жалоб.
Корпоративные каналы подписываются по фиксированным ценам в лирах с ожиданиями обслуживания, требующими дефицитных техников. Одновременно публичные жалобы делают каждое повышение цен труднее объяснить. У компании всё ещё есть клиенты и маршруты, но бизнес начинает вести себя как набор обещаний, оценённых в старых деньгах.
Поэтому операционная панель должна строиться вокруг окупаемости и трения, а не только вокруг прироста абонентов. Для GPON решающие показатели — охваченные домохозяйства, активное проникновение, коэффициент разветвления, перегрузка в часы пик, частота отказов оптических терминалов и месяцы окупаемости установки. Для беспроводной связи — загрузка сектора, качество прямой видимости, повторные заявки, среднее время на крыше и отток после первого повышения цены.
Для доступа на инфраструктуре Telekom — валовая маржа после оптовых затрат, задержки с определением виновного в неисправности и то, винит ли клиент Linyit Net за проблему на местной линии, которую она не полностью контролирует. Для корпоративных городских каналов — разброс при продлении, время установки, сервисные кредиты, язык эскалации и нагрузка на техников на канал. Единый смешанный ARPU скрыл бы самые важные факты.
Дебиторская задолженность — ещё одна скрытая точка стресса. Страница банковского счёта просит клиентов указывать имя и номер абонента и сообщает, что платежи проверяются в будние дни. Это обычно, но также намекает на механику денежного цикла локального провайдера. Если значимая доля клиентов платит вручную, дисциплина взыскания имеет значение. Инфляция наказывает медленное взыскание, потому что лира, полученная позже, покупает меньше оборудования, топлива и запасных частей.
Национальный оператор может автоматизировать больше цикла биллинга и взыскания; меньший оператор должен следить, чтобы локальная гибкость не становилась утечкой оборотного капитала. Платёжное трение может быть так же важно, как и общий отток.
Существует и репутационная асимметрия. Когда национальный оператор разочаровывает клиента, клиент всё ещё может считать сеть неизбежной. Когда локальный провайдер разочаровывает клиента, клиент может решить, что проблема в самом провайдере. Эта асимметрия работает в обе стороны. Региональный провайдер может строить доверие, отправляя знакомого техника, быстро решая проблему здания и честно объясняя изменение тарифа. Он также может терять доверие быстрее, если клиенты считают, что повышение цен приходит без стабильности услуги.
Публичный массив жалоб слишком тонок, чтобы оценить компанию, но темы — ровно те, которые менеджмент должен сопоставлять с сегментами сети и недавними изменениями цен.
Наконец, сильнейшая защита от валютного несоответствия — не валютный хедж в смысле финансового рынка. Это операционная избирательность. Закупайте оборудование там, где видна окупаемость. Держите достаточно запасных частей, чтобы избегать срочных покупок, но не так много, чтобы деньги застревали в оборудовании. Взимайте плату за установку и модемы там, где срок жизни клиента неопределён. Подталкивайте бизнес-договоры к индексируемым или пересматриваемым условиям. Избегайте строительства покрытия по политическим или рекламным причинам там, где нет плотности.
Используйте локальную поддержку как платное преимущество, а не как неограниченное обещание, встроенное в низкую ежемесячную цену. В бизнесе доступа с высокой инфляцией дисциплина и есть хедж.
Стратегический ответ — не гнаться за каждым домохозяйством. Нужно знать, какие адреса заслуживают субсидии, какие здания заслуживают строительства, какие беспроводные сектора заслуживают ёмкости, какие корпоративные каналы заслуживают условий эскалации и каким клиентам следует позволить уйти, а не потреблять часы поддержки ниже себестоимости. Доступность помогла создать спрос. Контроль, ритм ценообразования и операционная избирательность определяют, превратится ли этот спрос в устойчивую маржу.
Источники
- https://www.linyitnet.com.tr/hakkimizda/
- https://www.linyitnet.com.tr/gigapon-tarifeler/
- https://www.linyitnet.com.tr/vdsl-ve-fiber-tarifeler/
- https://www.linyitnet.com.tr/kablosuz-tarifeler/
- https://www.linyitnet.com.tr/kurumsal-tarifeler/
- https://www.linyitnet.com.tr/altyapi-sorgula/
- https://www.linyitnet.com.tr/kapsama-alanimiz/
- https://www.linyitnet.com.tr/irtibat-burolari/
- https://www.linyitnet.com.tr/destek-yardim/
- https://www.linyitnet.com.tr/metro-internet/
- https://www.linyitnet.com.tr/loglama/
- https://www.linyitnet.com.tr/hotspot-hizmetleri/
- https://www.linyitnet.com.tr/toplu-konut-projeleri/
- https://www.linyitnet.com.tr/banka-hesap-bilgileri/
- https://www.linyitnet.com.tr/kvkk-aydinlatma-metni/
- https://www.linyitnet.com.tr/mesafeli-satis-sozlesmesi/
- https://www.linyitnet.com.tr/gizlilik-ve-guvenlik-politikasi/
- https://www.eticaret.gov.tr/siteprofil/7642564087824443/wwwlinyitnetcomtr
- https://apps.apple.com/tr/app/linyitnet/id6739831345?l=tr
- https://play.google.com/store/apps/details?id=com.wiradius.linyitnet&pli=1
- https://yandex.com.tr/maps/org/linyit_net_telekomunikasyon/51089387752/
- https://www.sikayetvar.com/linyitnet
- https://ipinfo.io/AS212285
- https://www.cidr-report.org/cgi-bin/as-report?as=AS212285&view=2.0
- https://bgp.he.net/AS212285
- https://2ip.io/as/212285/
- https://radar.cloudflare.com/routing/as212285
- https://stats.labs.apnic.net/cgi-bin/aspop?c=TR&d=12%2F05%2F2026
- https://www.ripe.net/membership/member-support/list-of-members/TR/
- https://stat.ripe.net/AS212285
- https://apps.db.ripe.net/db-web-ui/query?searchtext=AS212285
- https://rdap.db.ripe.net/autnum/212285
- https://stat.ripe.net/91.243.116.0%2F24
- https://btk.tr/en/electronic-communication-market-data
- https://btk.tr/en/communication-services-statistics
- https://www.btk.gov.tr/en/end-user-tariffs-for-internet-access
- https://www.btk.tr/en/services-subject-to-authorization
- https://btk.gov.tr/en/access-and-interconnection-regulations
- https://kurumsal.btk.gov.tr/yetkilendirmeler
- https://www.btk.gov.tr/en/board-decisions?page=4
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/idari-yaptirim-hisse-devrine-iliskin-mevzuat-ihlali-airfiber-alpnet-kentmar-linyit-net-netplus-nur-1
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/inceleme-abonelik-sozlesmelerine-iliskin-mevzuat-yukumlulukleri-goknet-netspeed-ve-linyitnet-2020-ik
- https://www.tbmm.gov.tr/Yasama/Kanun/f72877be-6330-037b-e050-007f01005610
- https://www.kvkk.gov.tr/Icerik/6649/Personal-Data-Protection-Law
- https://tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Statistics/Inflation%2BData
- https://www.turkiye.gov.tr/doviz-kurlari
- https://tcmb.gov.tr/kurlar/kurlar_en.html
- https://veriportali.tuik.gov.tr/Search/Search?dil=2&text=cpi
- https://www.turkcell.com.tr/en-en/about-us/wholesale/fixed-data-services/wholesale-fiber-data-flow-access-dfa-service/detail
- https://www.turktelekom.com.tr/hakkimizda/detay
- https://www.turktelekom.com.tr/yardim/bireysel-evde-internet/internet-paket-bilgileri
- https://www.turktelekom.com.tr/hakkimizda/duyurular/turk-telekom-ip-vae-hizmeti-port-ve-transmisyon-ucretleri-revizyonu
- https://wholesale.turk.net/
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров